Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
abrdn Global Dynamic Dividend Fund (NYSE: AGD)
abrdn Global Dynamic Dividend Fund (AGD) по нашему tiker.pro Score — потенциал ниже S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: abrdn Global Dynamic Dividend Fund — компания из сектора «Закрытый фонд (CEF) — глобальные дивидендные акции».
Наш рейтинг: 4.1 из 10 — потенциал ниже S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Пока наша модель осторожна — к покупке стоит подходить аккуратно.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
AGD — закрытый фонд на глобальные дивидендные акции. Платит $0,12 каждый месяц, это 12,18% годовых к текущей цене. Звучит отлично — и именно поэтому важно разобраться, откуда берутся эти деньги и что случилось с бумагой за год.
У закрытого фонда две цены. NAV — сколько реально стоят его активы на один пай. И биржевая цена — сколько за этот пай просят на рынке. Они не обязаны совпадать.
Вот что произошло. В октябре 2025 года активы стоили $11,75 на пай, а на бирже платили $13,75 — переплата 17%. К сентябрю 2026 активы даже подросли, до $11,97, а цена опустилась до $11,96: переплата исчезла полностью. Фонд ничего не потерял — потеряли те, кто год назад купил дороже активов.
Посчитайте результат. Купивший по $13,75 получил за год примерно $1,44 дистрибуций, но сама бумага стоит теперь $11,84. Минус $1,91 цены против плюс $1,44 выплат — итог всё равно отрицательный. Высокая доходность не спасла, потому что платили за воздух сверх активов.
Второй момент — откуда деньги. Политика фонда прямо говорит: выплаты идут из текущего дохода, а при необходимости — из внесённого капитала. Это возврат капитала: фонд отдаёт вам часть ваших же денег и называет это распределением. Налогом такая часть не облагается, но и доходом она не является — она уменьшает NAV.
Что сейчас хорошо. Переплаты больше нет: пай стоит примерно столько, сколько стоят активы. Это гораздо более честная точка входа, чем год назад. Фонд глобально диверсифицирован, бета 0,93 — он спокойнее рынка.
Вывод: инструмент денежного потока, а не роста капитала, и брать его стоит только у NAV или с дисконтом — никогда с премией. Разумная доля — небольшая, а главный показатель для наблюдения не доходность, а премия/дисконт к NAV.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: доходность высокая, но год оказался убыточным
AGD — закрытый фонд (CEF) от abrdn. Он покупает дивидендные акции по всему миру и раздаёт полученное держателям каждый месяц: по $0,12 на пай, то есть $1,44 в год, или 12,18% к нынешней цене. Фонд небольшой — чистые активы $309 млн.
Главное отличие закрытого фонда от обычного ETF. У ETF число паёв меняется, и цена почти всегда равна стоимости активов. У закрытого фонда паёв фиксированное количество, они торгуются как акция, и цена может надолго оторваться от стоимости активов — вверх (премия) или вниз (дисконт).
Что было с AGD. Год назад за пай платили $13,75 при активах в $11,75 — переплата 17%. Сейчас активы стоят $11,97, а пай — $11,84: переплата исчезла. Фонд свои деньги не потерял. Потеряли те, кто покупал с премией: за год бумага дала −14% по цене, и даже 12% выплат этого не перекрыли.
Отчёт построен на горизонтах 6 и 12 месяцев. У закрытого фонда нет целей аналитиков и нет выручки — вместо них сценарии по цене пая.
2. Главное: куда делись 17%
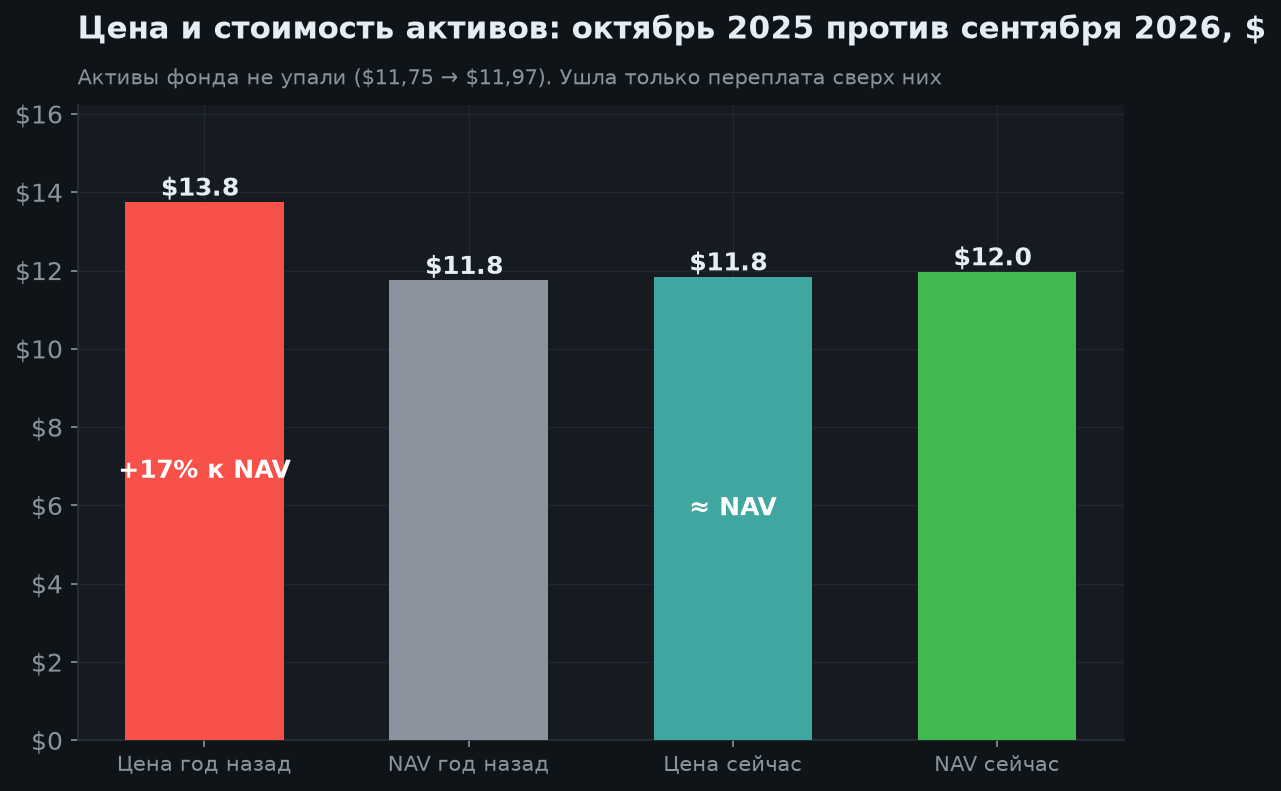
Это самый важный график отчёта, и читается он парами.
Левая пара — октябрь 2025. Активы: $11,75 на пай. Цена на бирже: $13,75. Разница — +17,0% премии. Покупатель платил $13,75 за то, что стоило $11,75.
Правая пара — сентябрь 2026. Активы: $11,97 — чуть больше, чем год назад. Цена: $11,84. Премии нет, пай стоит примерно столько же, сколько его содержимое.
Вывод, который стоит усвоить. Портфель фонда отработал год нормально — стоимость активов не упала. Весь минус держателя пришёл из схлопывания премии. Это риск, которого нет ни у обычного ETF, ни у отдельной акции: вы можете быть правы насчёт активов и всё равно потерять деньги, если переплатили за вход.
Почему премии вообще возникают. Обычно — из-за высокой заявленной доходности. Инвестор видит «12% ежемесячно», покупает не глядя на NAV, и спрос разгоняет цену выше стоимости активов. Когда настроение меняется, премия уходит первой — быстро и без предупреждения.
Что это значит практически. Перед покупкой любого закрытого фонда надо смотреть не на доходность, а на премию или дисконт к NAV. Сегодня у AGD он около нуля — это нормальная точка входа. Премия выше 5–10% — повод подождать.
3. Откуда берутся 12% годовых
Двенадцать процентов годовых — цифра, ради которой этот фонд и покупают. Стоит понимать её устройство.
Заявленная цель фонда — высокий текущий дивидендный доход, причём более половины его должно попадать под льготную налоговую ставку в США. Рост капитала заявлен как вторичная задача. То есть это изначально инструмент дохода, а не приумножения.
Ключевая оговорка — в самой политике выплат. Фонд обязуется платить стабильно каждый месяц «из текущего дохода, а при необходимости — из внесённого капитала, что является необлагаемым возвратом капитала». Простыми словами: если портфель заработал меньше, чем обещано выплатить, разницу добирают из денег самих пайщиков.
Почему это важно. Возврат капитала не облагается налогом — и выглядит приятно. Но он уменьшает NAV: фонд становится меньше. Устойчивой такая выплата будет только если портфель действительно зарабатывает сопоставимую величину. Проверять это надо по динамике NAV: если он стабильно снижается при неизменных выплатах — фонд проедает себя.
Что видно по факту. NAV за год не упал: $11,75 → $11,97. Значит, за последние двенадцать месяцев выплаты капитал не разрушали. Это аргумент в пользу фонда — но проверять его надо каждый квартал, а не считать данностью.
Про повышение выплаты. С ноября 2025 года месячная дистрибуция поднята с $0,11 до $0,12 — на 9%. Для инструмента дохода это хороший знак, но и обязательство: удерживать более высокую планку сложнее.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Дистрибуция | $0,12 в месяц | $1,44 в год, выплаты ежемесячно |
| Доходность к цене | 12,18% | при цене пая $11,84 |
| История выплаты | $0,11 → $0,12 | повышена на 9% с ноября 2025 |
| Источник | доход + капитал | политика прямо допускает возврат капитала |
| Чистые активы | $309 млн | небольшой фонд |
| NAV на пай | $11,97 | на 11 сентября 2026 |
| Премия/дисконт | −0,1% | было +17,0% в октябре 2025 |
| Бета | 0,93 | спокойнее рынка |
| Налоговая особенность | льготная ставка | >50% дохода — квалифицированные дивиденды (для инвесторов США) |
4. Динамика пая за 12 месяцев
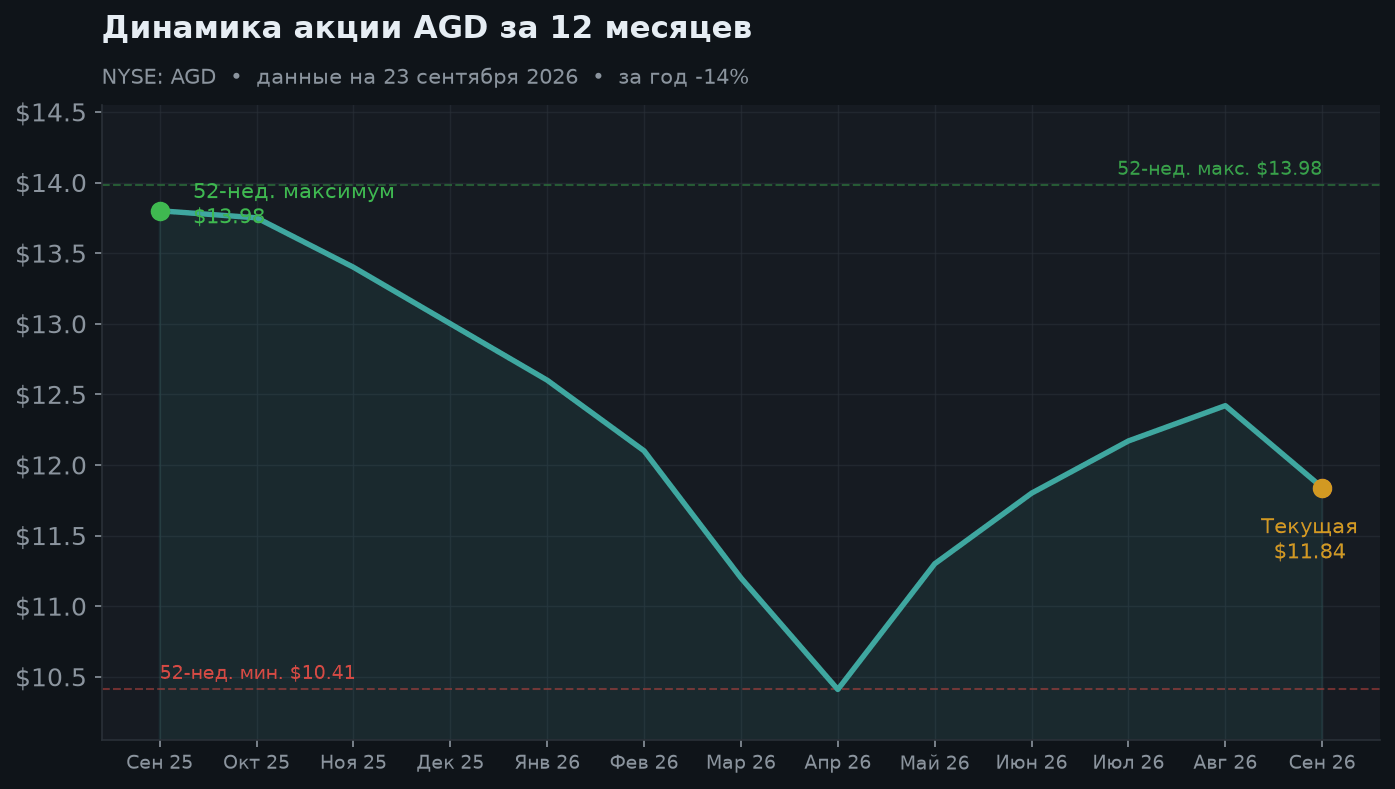
Год получился неровным. Осенью 2025-го пай стоил около $13,8 — на пике интереса к высокодоходным фондам. Дальше премия начала сдуваться, и к весне 2026-го цена дошла до $10,41 — это 52-недельный минимум.
С весны пошло восстановление: $11,30 → $11,80 → $12,17 (15 июля) и $12,42 (21 августа). В сентябре бумага снова откатилась — $11,96 11 сентября и $11,84 на 23-е.
Как это читать. Размах от $10,41 до $13,98 — это 34% между крайними точками у фонда, чья бета всего 0,93. Противоречия здесь нет: колебалась не стоимость активов, а отношение рынка к ним. Для закрытого фонда это обычное дело, и именно поэтому момент входа здесь значит больше, чем у ETF.
Ориентир на будущее. Пока пай стоит примерно как его активы, основной источник дохода — сама дистрибуция, а не рост цены. Ждать от такого инструмента прироста капитала не стоит: его задача — платить каждый месяц.
5. Сценарии на 6 и 12 месяцев
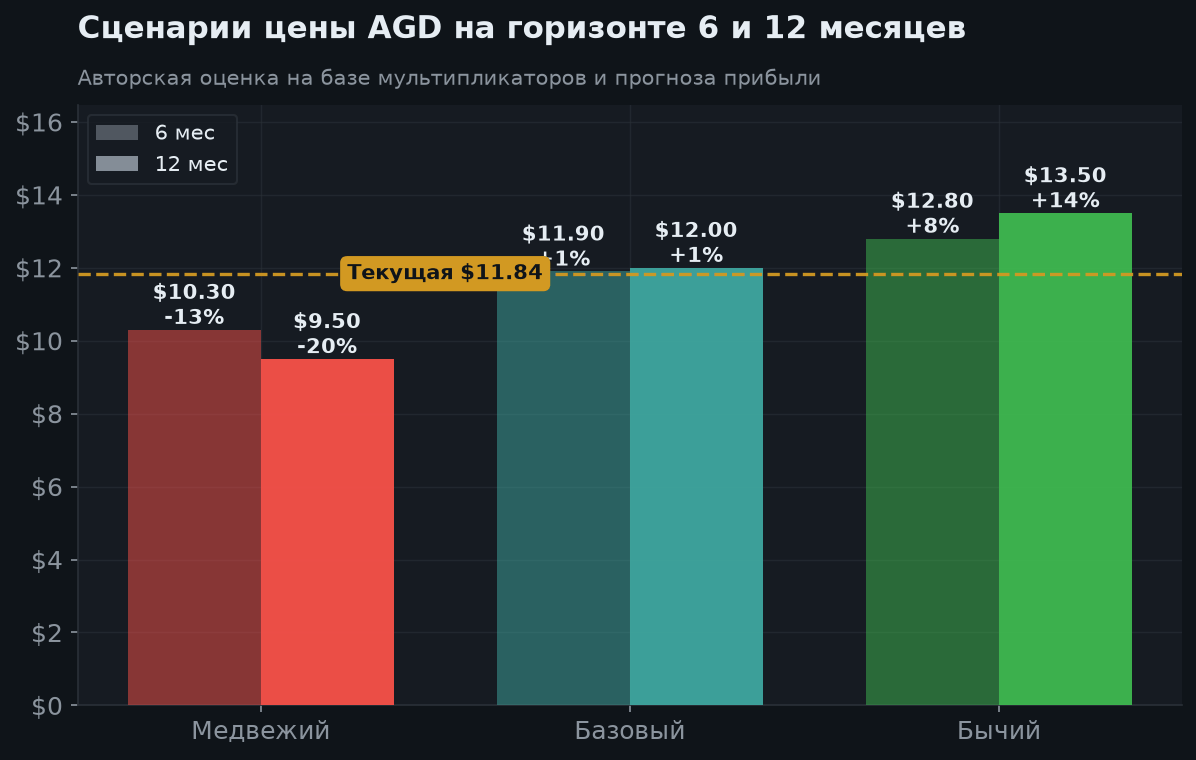
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $12,80 (+8%) | $13,50 (+14%) | Глобальные дивидендные акции растут, интерес к доходным фондам возвращается, пай снова уходит в премию к NAV |
| Базовый | $11,90 (+1%) | $12,00 (+1%) | Пай держится около NAV, портфель растёт умеренно; весь доход владельца — это дистрибуция ~12%, а не движение цены |
| Медвежий | $10,30 (−13%) | $9,50 (−20%) | Коррекция на мировых рынках плюс уход пая в дисконт к NAV; возможное снижение выплаты, если портфель перестанет её покрывать |
Почему базовый сценарий почти плоский. Так и устроен этот инструмент. Когда цена равна стоимости активов, ждать переоценки не от чего — зарабатывает держатель на выплатах. При дистрибуции 12% годовых плоская цена означает полную доходность около тех же 12%, и это нормальный результат для фонда дохода.
Главный риск медвежьего сценария — не падение рынка само по себе, а двойной удар: активы дешевеют, и одновременно пай уходит в дисконт. Именно так получился путь с $13,98 до $10,41 этой весной.
Практический вывод. Небольшая доля портфеля ради ежемесячного денежного потока — да. Как основная позиция или как ставка на рост — нет. И входить только тогда, когда премии к NAV нет: сегодня как раз такой момент.
6. Аргументы «за» и «против»
🟢 Бычий кейс
- Ежемесячная выплата $0,12 на пай — 12,18% годовых к текущей цене, деньги приходят двенадцать раз в год.
- Премия к NAV полностью исчезла: пай стоит примерно столько же, сколько его активы. Год назад за него переплачивали 17% — сейчас точка входа честная.
- NAV за год не упал, а вырос: $11,75 → $11,97. Значит, выплаты последних двенадцати месяцев капитал не разрушали.
- Дистрибуция повышена на 9% с ноября 2025 года ($0,11 → $0,12) — управляющий считает текущий уровень посильным.
- Глобальная диверсификация по странам и секторам; бета 0,93 — фонд спокойнее рынка.
- Более половины дохода квалифицируется под льготную налоговую ставку в США — это заявленная цель фонда.
🔴 Медвежий кейс
- Политика выплат прямо допускает расход внесённого капитала: часть «дохода» может быть возвратом ваших же денег, который уменьшает NAV.
- Премия схлопнулась с +17,0% до нуля — и это уже стоило держателям года: цена пая за 12 месяцев упала на 14%, что не перекрылось даже 12% выплат.
- Размах цены за год от $10,41 до $13,98 (34%) при бете 0,93: колебания приходят не от активов, а от настроения рынка к закрытым фондам.
- Фонд маленький — чистые активы $309 млн, ликвидность соответствующая.
- Рост капитала заявлен самим фондом как ВТОРИЧНАЯ задача: ждать от него прироста стоимости неправильно по определению.
- Если портфель перестанет покрывать выплату, снижение дистрибуции ударит дважды — по доходу и по цене пая сразу.
7. Итоговое заключение
Коротко. AGD платит $0,12 каждый месяц — это 12,18% годовых. Фонд глобальный, спокойный (бета 0,93), небольшой ($309 млн активов).
Что произошло за год и почему это главный урок. В октябре 2025 активы стоили $11,75 на пай, а на бирже платили $13,75 — переплата 17%. Сейчас активы $11,97, а пай $11,84: переплаты нет. Портфель отработал нормально, NAV даже вырос — но купивший год назад всё равно в минусе, потому что покупал дороже содержимого.
Откуда деньги. Политика фонда разрешает платить из внесённого капитала. Такой возврат капитала не облагается налогом, но уменьшает NAV. За последние 12 месяцев этого не происходило (NAV вырос) — но проверять надо регулярно.
Что делать. Рассматривать как источник ежемесячного дохода небольшой долей, не как позицию роста. Сегодняшний момент для входа нормальный именно потому, что премии нет. Базовый ориентир: $11,90 на 6 месяцев и $12,00 на 12 — то есть доход даёт дистрибуция, а не цена.
Что смотреть дальше. Не доходность (она известна), а премию/дисконт к NAV перед покупкой и динамику NAV после. Премия выше 5–10% — повод подождать. Снижающийся NAV при неизменных выплатах — сигнал, что фонд проедает себя.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- StockAnalysis — AGD (цена, активы, дистрибуции)
- StockAnalysis — AGD dividend history
- abrdn — Global Dynamic Dividend Fund (страница фонда)
- SEC — abrdn Global Dynamic Dividend Fund, Form N-CSRS FY2026 (политика выплат, NAV)
- SEC — Form 424B2 FY2026 (цели фонда, премия к NAV на 6 октября 2025)
- CEF Connect — AGD
- Morningstar — AGD
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.