Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
BigBear.ai Holdings, Inc. (NYSE: BBAI)
BigBear.ai Holdings, Inc. (BBAI) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: BigBear.ai Holdings, Inc. — компания из сектора «ИИ-аналитика для обороны и госсектора».
Наш рейтинг: 5.7 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
BigBear.ai — поставщик ИИ-аналитики и систем поддержки решений для оборонного и государственного секторов. Тема на попутном ветре (оборонные ИИ-бюджеты растут), а Q2 2026 дал умеренный позитив: выручка +13% г/г ($36.7 млн, бит прогноза) и рост маржи на GenAI-продуктах. Но это убыточная small-cap: чистый убыток $25.7 млн за квартал, бэклог снизился до $269.6 млн, а акция потеряла −42% с начала года и остаётся «мем»-волатильной ($2.6–$9.4 за год). Аналитики после отчёта срезали цели. Подходит только для небольшой доли риск-капитала с готовностью к просадкам 40–50%.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
BigBear.ai — компания ИИ-аналитики и систем поддержки принятия решений, работающая преимущественно с оборонным и государственным сектором. Её ПО помогает анализировать большие данные, распознавать угрозы, управлять логистикой и заниматься биометрией/идентификацией (например, на границе).
Отчёт за Q2 2026 (~1 августа) дал умеренный позитив: выручка $36.7 млн (+13% г/г, бит прогноза) и улучшение маржи на GenAI-продуктах. Но фундаментально это остаётся убыточная small-cap: чистый убыток $25.7 млн, бэклог снизился до $269.6 млн, а выручка почти не растёт (гайд FY2026 — $135–165 млн). Акция потеряла −42% с начала года и остаётся «мем»-волатильной. Отчёт построен на горизонтах 6 и 12 месяцев для оценки риск-профиля.
2. Динамика акции за 12 месяцев
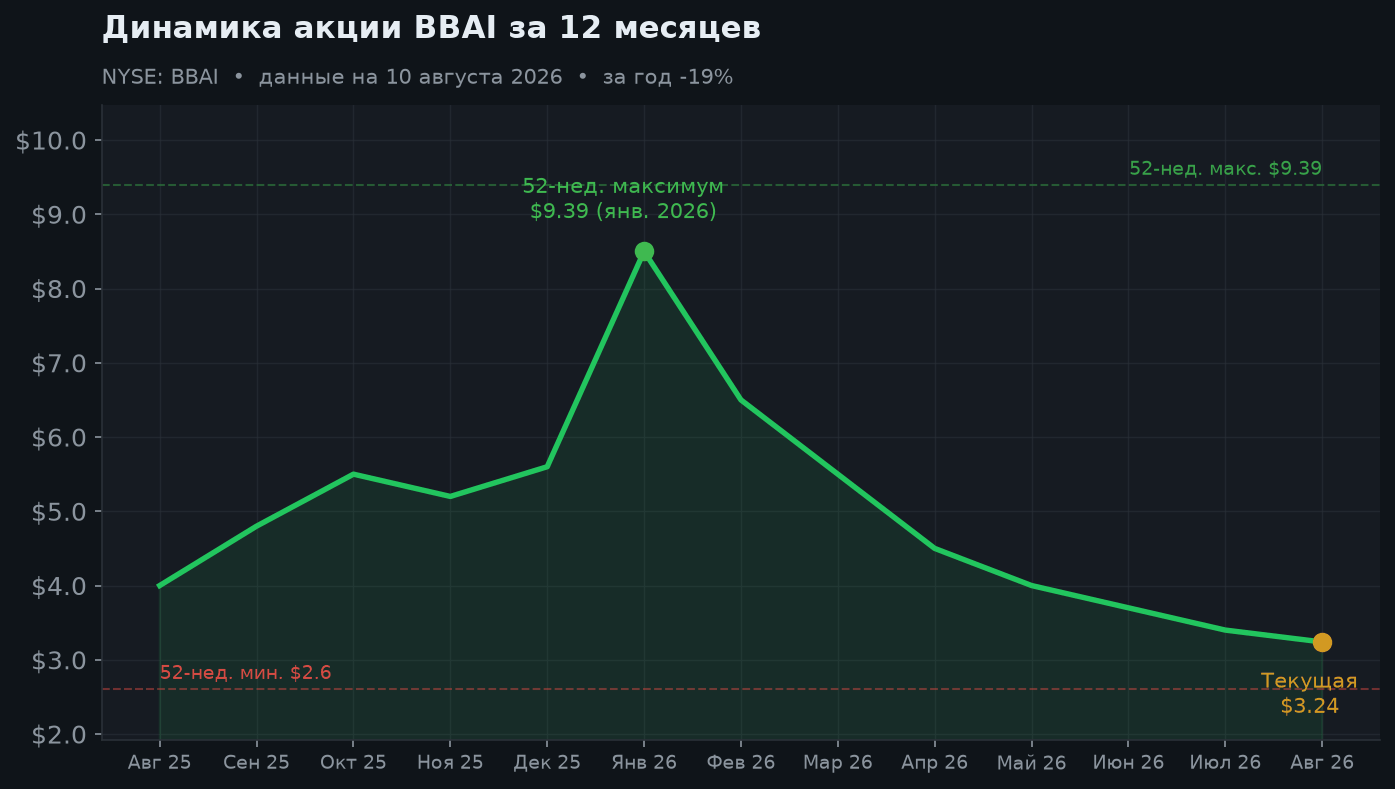
Классическая «мем»-история: резкий взлёт к 52-нед. максимуму $9.39 (январь 2026) на хайпе вокруг оборонного ИИ — и столь же резкое падение на −42% с начала года к ~$3.2. За 12 месяцев бумага в минусе (~−19%). Просадки 30–50% для BBAI — норма, поэтому позиция требует строгого контроля риска.
3. Структура выручки и итоги Q2 2026
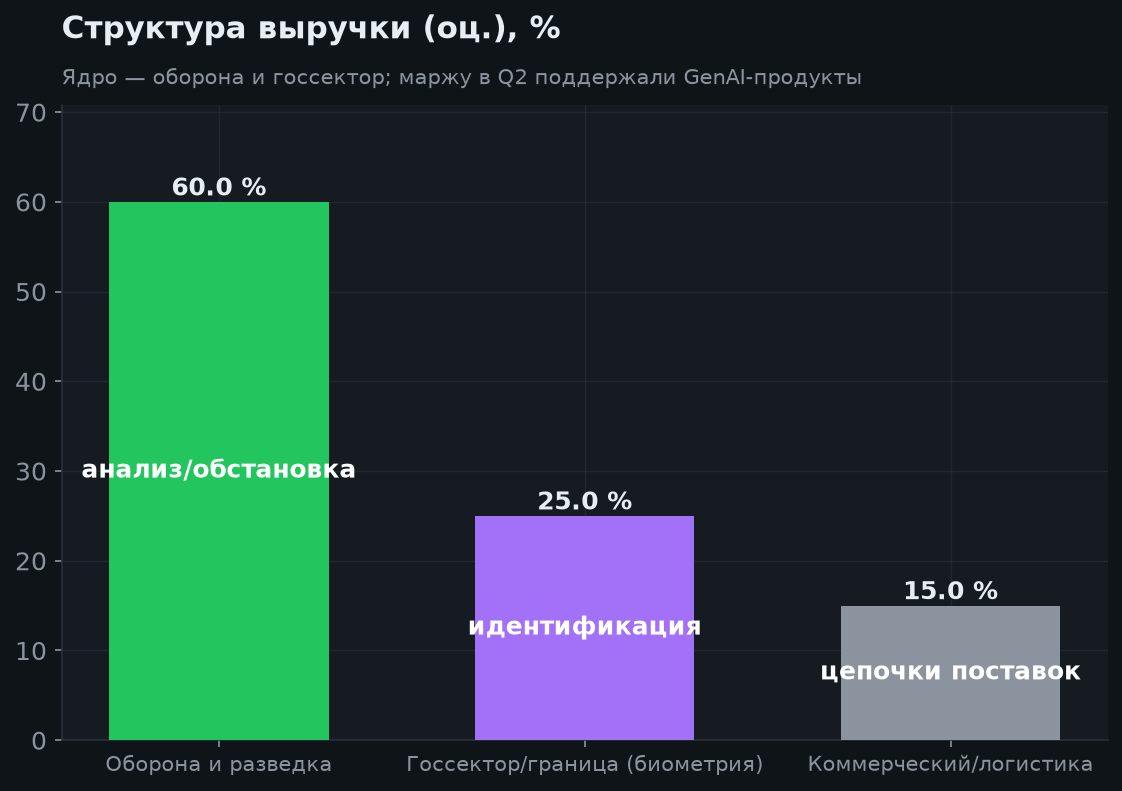
Основа бизнеса — оборона и госсектор, плюс биометрия/идентификация и коммерческая логистика. В Q2 2026 выручка выросла на 13% г/г до $36.7 млн (немного выше прогноза), маржа улучшилась. Но компания по-прежнему убыточна ($25.7 млн чистого убытка), а бэклог снизился — ключевая задача остаётся прежней: превратить рост в устойчивую прибыль.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $36.7 млн | +13% г/г, бит |
| Чистый убыток Q2 | −$25.7 млн | всё ещё убыток |
| Бэклог | $269.6 млн | снизился |
| Гайд выручки FY2026 | $135–165 млн | подтверждён |
| Тема | оборонный ИИ + GenAI | растущие бюджеты |
| Баланс | долг/разводнение | small-cap риск |
4. Выручка и бэклог
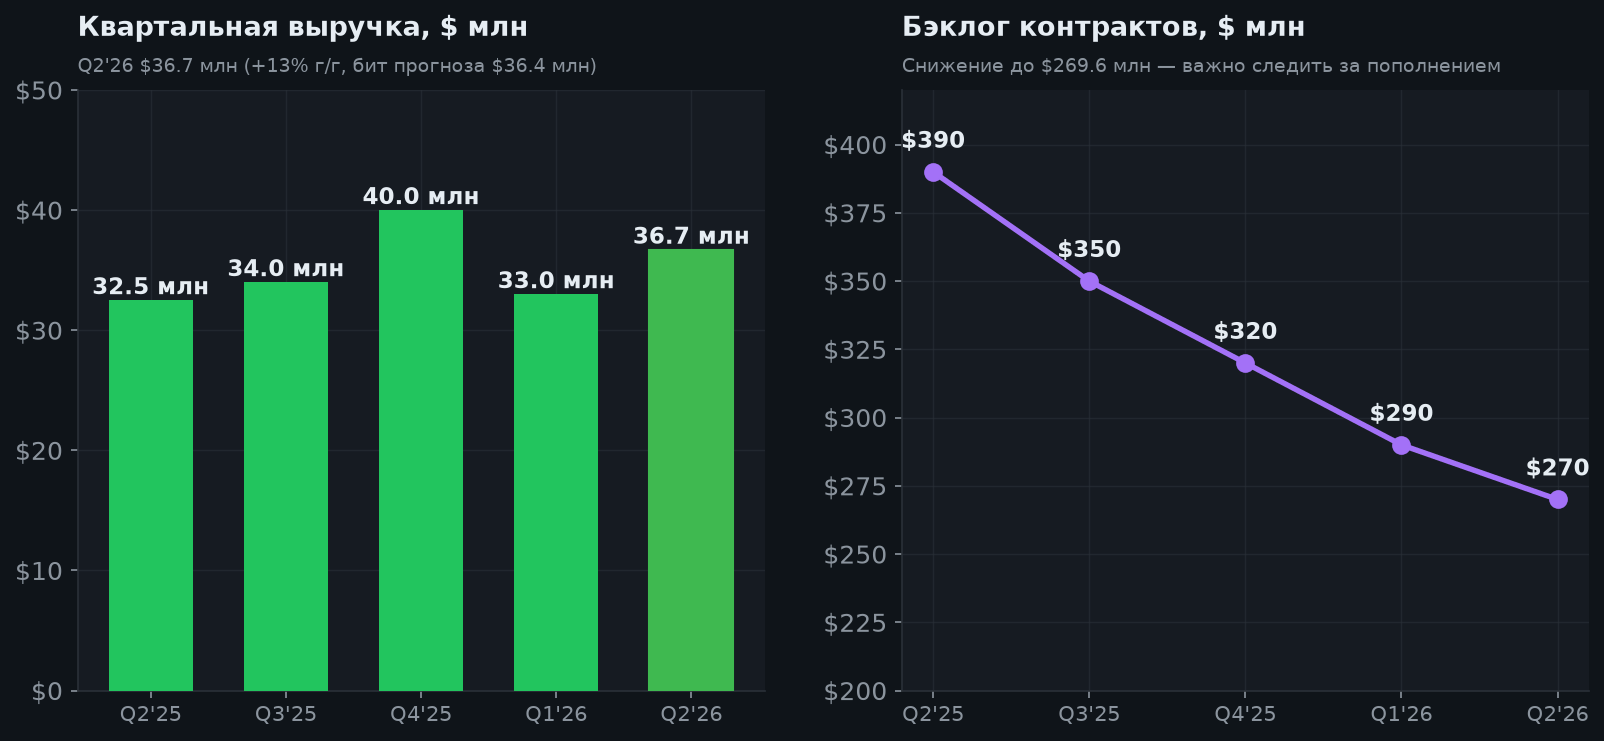
Картина смешанная: выручка растёт (Q2 +13% г/г), но бэклог снизился до $269.6 млн — это тревожный сигнал по будущим заказам. База мала (десятки миллионов в квартал), путь к устойчивой прибыли ещё не пройден. Главные вопросы — пополнение бэклога новыми госконтрактами, маржинальность и финансирование без сильного разводнения.
5. Рост выручки
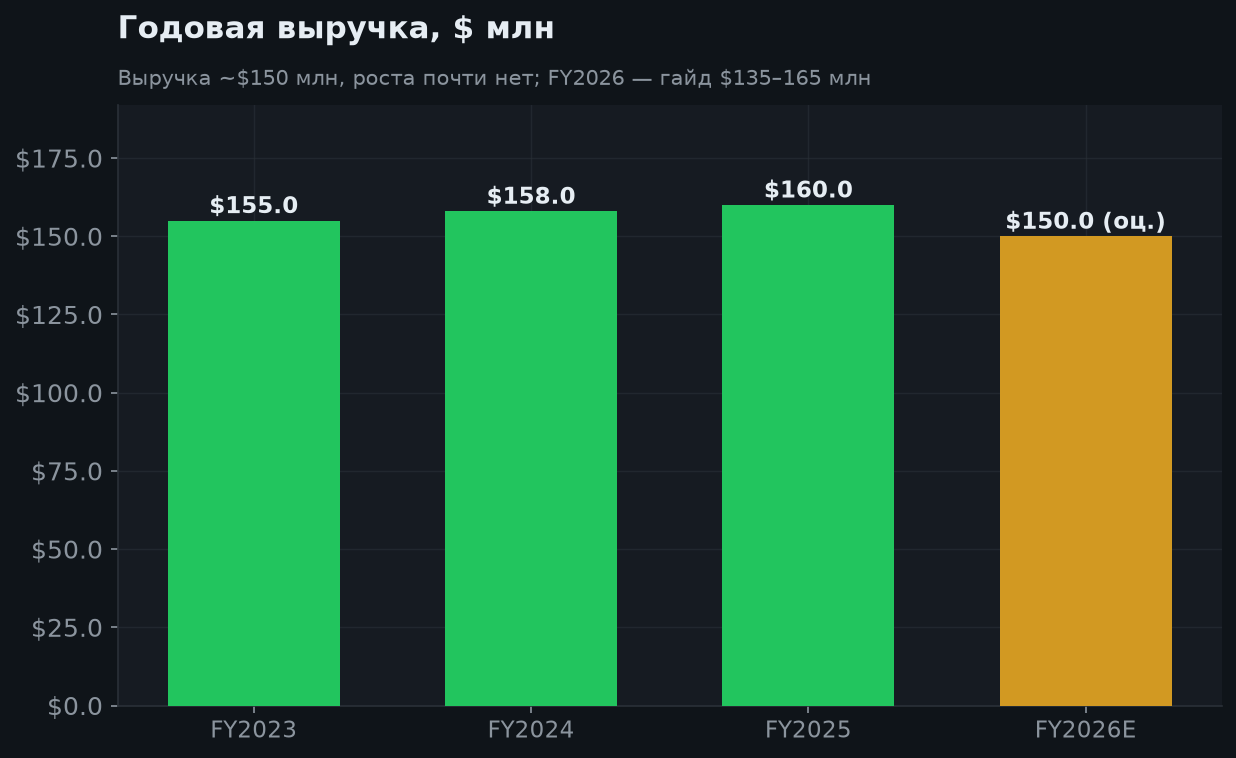
Честная картина: выручка колеблется около $150–160 млн в год без выраженного роста, а гайденс FY2026 ($135–165 млн) допускает даже небольшое снижение. Для оправдания оценки нужен и рост, и переход к прибыльности — пока рынок платит в основном за тему оборонного ИИ, а не за финансы. *(FY2026 — гайд/прогноз.)*
6. Оценка и целевые цены
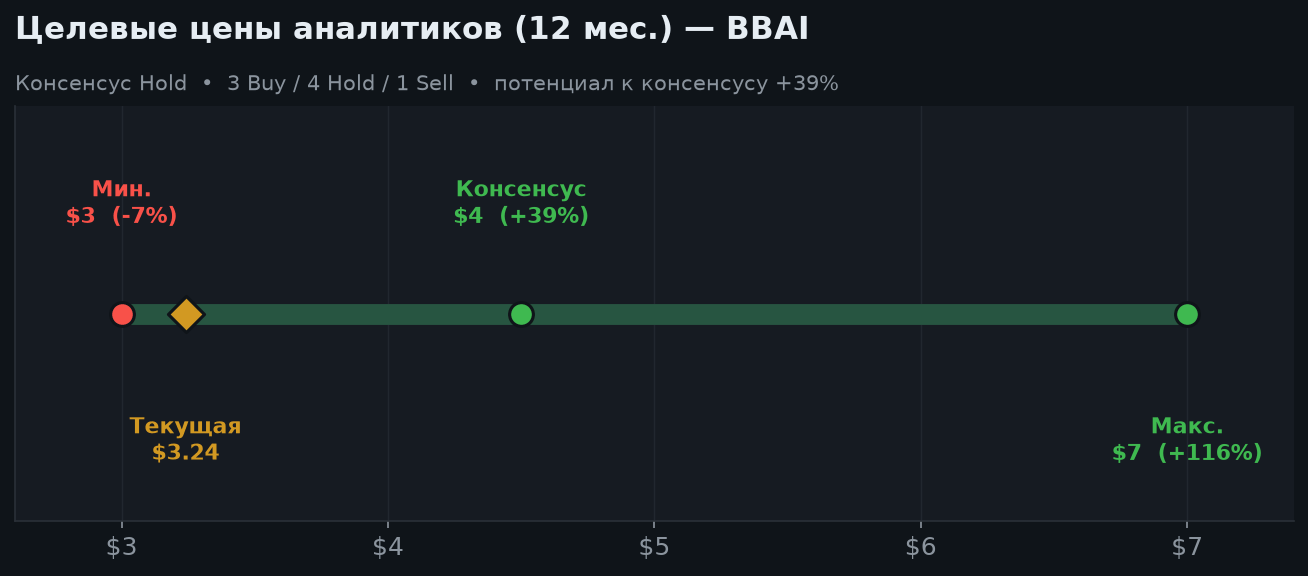
Классические мультипликаторы малоинформативны (убыток). Рынок оценивает BigBear.ai по теме и бэклогу, а не прибыли. После отчёта Q2 аналитики срезали цели; консенсус сместился к Hold, средняя цель ~$4.50 (+39%), но разброс ($3–$7) огромен — это отражает спекулятивный профиль. Главный апсайд — крупные оборонные контракты; риск — разводнение и охлаждение хайпа.
7. Сценарии на 6 и 12 месяцев
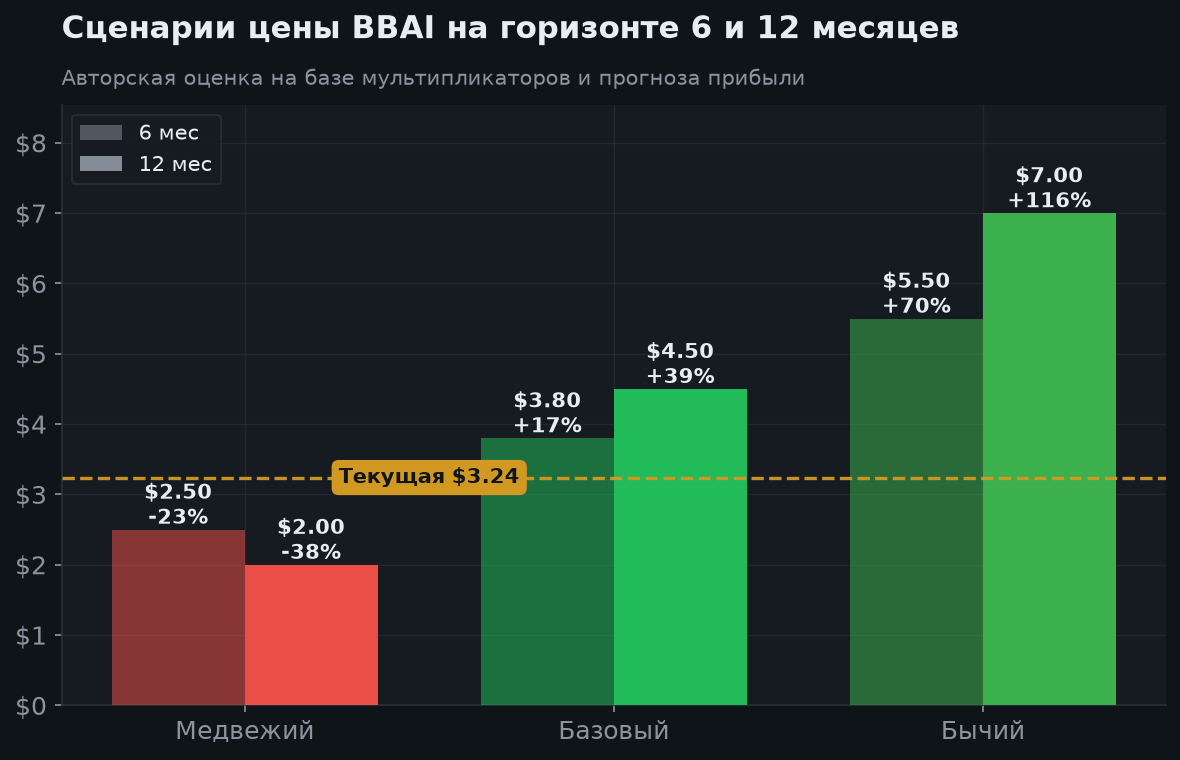
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $5.5 (+70%) | $7 (+116%) | Крупные оборонные контракты, рост бэклога, выход к прибыли |
| Базовый | $3.8 (+17%) | $4.5 (+39%) | Умеренный рост выручки, стабилизация бэклога |
| Медвежий | $2.5 (−23%) | $2 (−38%) | Разводнение, охлаждение ИИ-хайпа, дальнейшее снижение бэклога |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Попутный ветер: рост оборонных ИИ-бюджетов
- Q2'26: выручка +13% г/г ($36.7 млн, бит), рост маржи на GenAI
- Ниши: биометрия/граница, обстановка на поле боя
- Гайденс FY2026 подтверждён ($135–165 млн)
- Высокий потенциал при крупных контрактах
- Осторожный консенсус, цель ~$4.50 (+39%)
🔴 Медвежий кейс
- Убыток $25.7 млн в Q2; путь к прибыли не пройден
- Бэклог снизился до $269.6 млн — сигнал по заказам
- Выручка почти не растёт (~$150 млн/год)
- Small-cap «мем»-волатильность ($2.6–$9.4 за год)
- Долг и разводнение акционеров
- Аналитики срезали цели после отчёта; акция −42% YTD
9. Итоговое заключение
BigBear.ai — спекулятивная тематическая ставка на оборонный искусственный интеллект. Растущие оборонные бюджеты и ниши (биометрия, аналитика поля боя) создают попутный ветер, а Q2 2026 добавил умеренного позитива (выручка +13%, рост маржи на GenAI). Но компания убыточна, выручка почти не растёт, бэклог снижается, а акция крайне волатильна.
Честно: это венчурная ставка с высоким риском, а не позиция ядра портфеля. Котировки часто живут по логике «мем»-бумаги — на новостях и эмоциях вокруг ИИ.
Аналитический вывод: рассматривать только в составе небольшой доли риск-капитала, с готовностью к просадкам 40–50%. Базовый ориентир — $4.50 на 12 мес. (+39%) и $3.8 на 6 мес. (+17%); консенсус Hold. Триггеры — крупные оборонные контракты, разворот бэклога и путь к прибыли.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.