Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
NVIDIA Corporation (NASDAQ: NVDA)
NVIDIA Corporation (NVDA) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~33).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: NVIDIA Corporation — компания из сектора «ИИ-ускорители и дата-центры».
Наш рейтинг: 9.3 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
NVIDIA — безусловный лидер вычислений для искусственного интеллекта: около 90% рынка ИИ-ускорителей и экосистема CUDA как глубокий ров. Отчёт за Q2 FY2027 (26 августа) вышел разгромным по всем строкам: выручка $96,2 млрд (+106% г/г) против собственного гайденса $91 млрд и консенсуса $92,1 млрд; дата-центр $89,0 млрд (+117%) при ожиданиях $86,3 млрд; валовая маржа 75,0%. Прогноз на текущий квартал — $108 млрд против консенсуса $104,2 млрд, причём без единого доллара из Китая.
И тем не менее акция снизилась: −1,59% в основную сессию и ещё около −1,3% на постмаркете. Это главное, что нужно понять про NVIDIA сегодня: планка ожиданий стала такой, что сильного превышения уже недостаточно. За год бумага прибавила всего +17%, хотя выручка за это время удвоилась.
Обратная сторона того же процесса — оценка стала заметно дешевле. P/E опустился с ~46 до 32,6, форвардный — около 23 к прибыли текущего финансового года. Прибыль растёт быстрее цены, и мультипликатор сжимается сам собой.
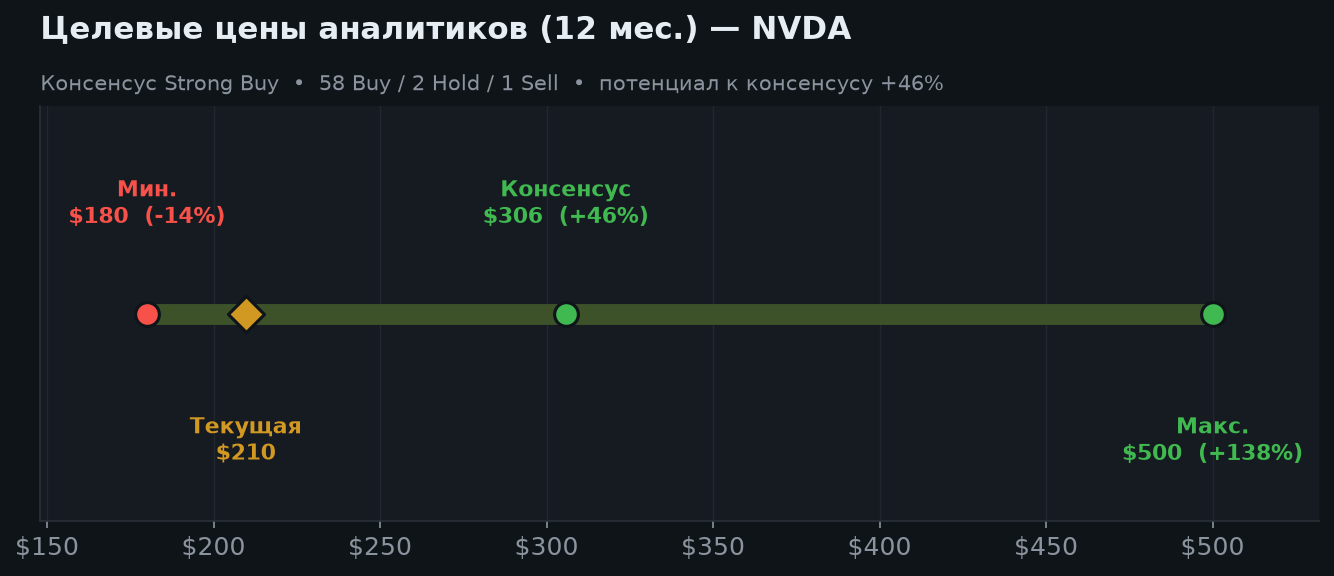
Что честно записать в минусы: компания сама закладывает снижение маржи до 74,0% в Q3; в GAAP-прибыль попали $7,8 млрд от переоценки долевых инвестиций (в Q1 — $15,9 млрд) — бумажный доход от вложений в собственных же клиентов; Китай обнулён в прогнозе. Консенсус — Strong Buy, средняя цель $306 (+46%). Ядро-позиция в ставке на ИИ, докупать разумнее частями.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: рекордный отчёт — и снижение котировки
NVIDIA — «двигатель» всей эпохи искусственного интеллекта. Компания производит ИИ-ускорители, на которых обучается и работает большинство современных нейросетей. Доля на рынке ИИ-ускорителей — около 90%, а ключевое преимущество — не только «железо», но и программная экосистема CUDA, создающая высокий барьер для конкурентов.
Отчёт за Q2 FY2027 (26 августа, после закрытия рынка) оказался сильнее ожиданий по каждой строке: выручка $96,2 млрд (+106% г/г, +18% к прошлому кварталу) против собственного гайденса $91 млрд и консенсуса $92,1 млрд; дата-центр $89,0 млрд (+117%) при ожидавшихся $86,3 млрд; валовая маржа 75,0% против 72,4% годом ранее; скорректированная прибыль $2,22 на акцию против прогноза $2,09.
Прогноз на текущий квартал тоже выше рынка — $108 млрд ±2% против консенсуса $104,2 млрд. Дженсен Хуанг заявил: «ИИ достиг точки перелома. Он выполняет полезную работу… Теперь вычисления — это выручка. И спрос ускоряется».
И на этом акция снизилась. В основную сессию −1,59% до $209,66, после публикации — ещё около −1,3% на постмаркете. Разбору этого парадокса посвящены разделы 2 и 6: коротко — планка ожиданий поднялась настолько, что даже сильного превышения уже мало. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции: рост бизнеса обгоняет рост котировки
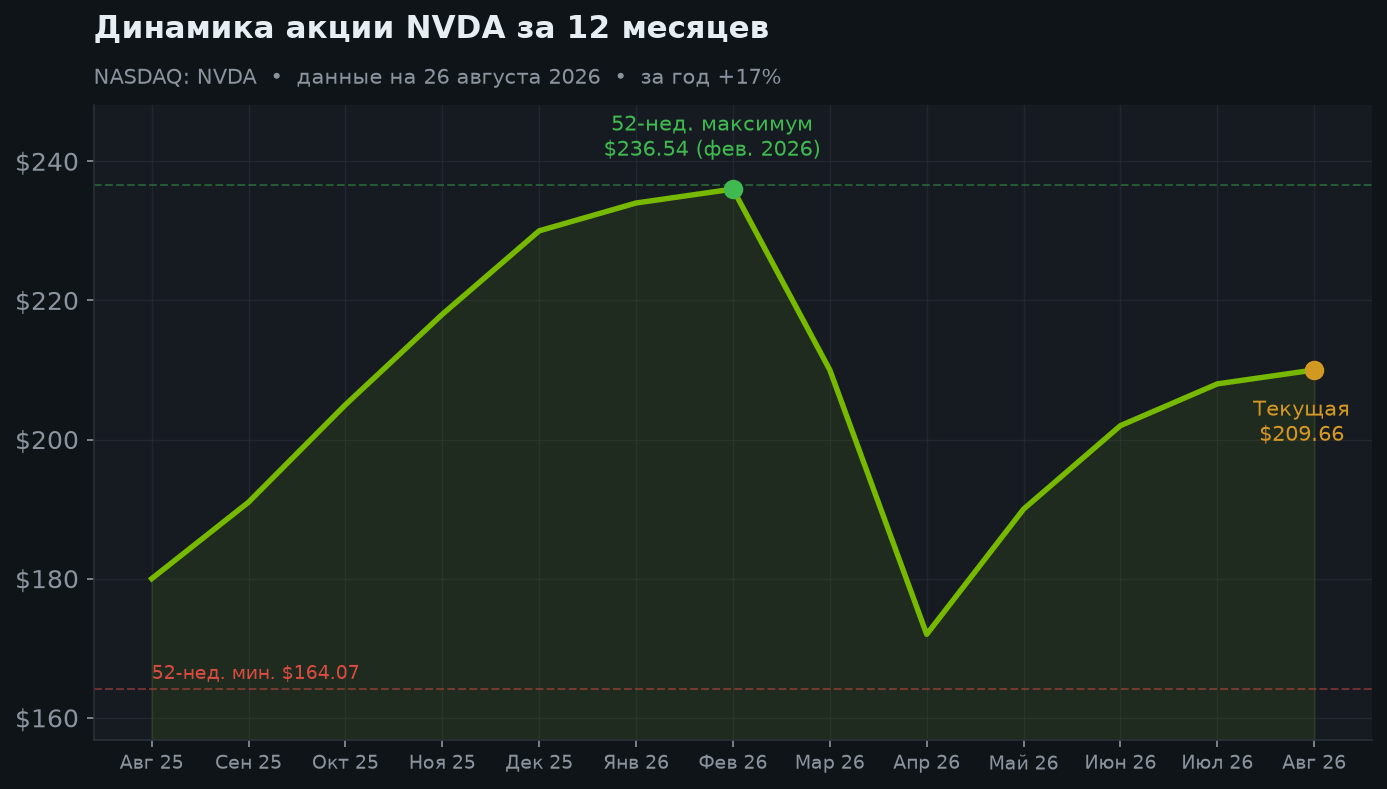
Вот цифра, которая объясняет всё остальное: за 12 месяцев акция прибавила всего +16,6%, а с начала 2026 года она в минусе на 8,9%. За это же время квартальная выручка компании выросла вдвое — с $46,7 до $96,2 млрд.
Это не противоречие, а нормальная работа рынка: в 2023–2025 годах инвесторы заплатили вперёд за будущий рост, разогнав мультипликатор. Теперь прибыль догоняет цену, и котировка топчется, пока оценка приходит в норму. Год назад NVIDIA стоила около 46 годовых прибылей, сегодня — 32,6.
Путь был неровным: максимум $236,54 в феврале 2026-го, затем весенняя просадка почти до $164 и восстановление. Бета 2,21 — бумага ходит примерно вдвое резче рынка, и к этому нужно быть готовым.
3. Итоги квартала и структура выручки
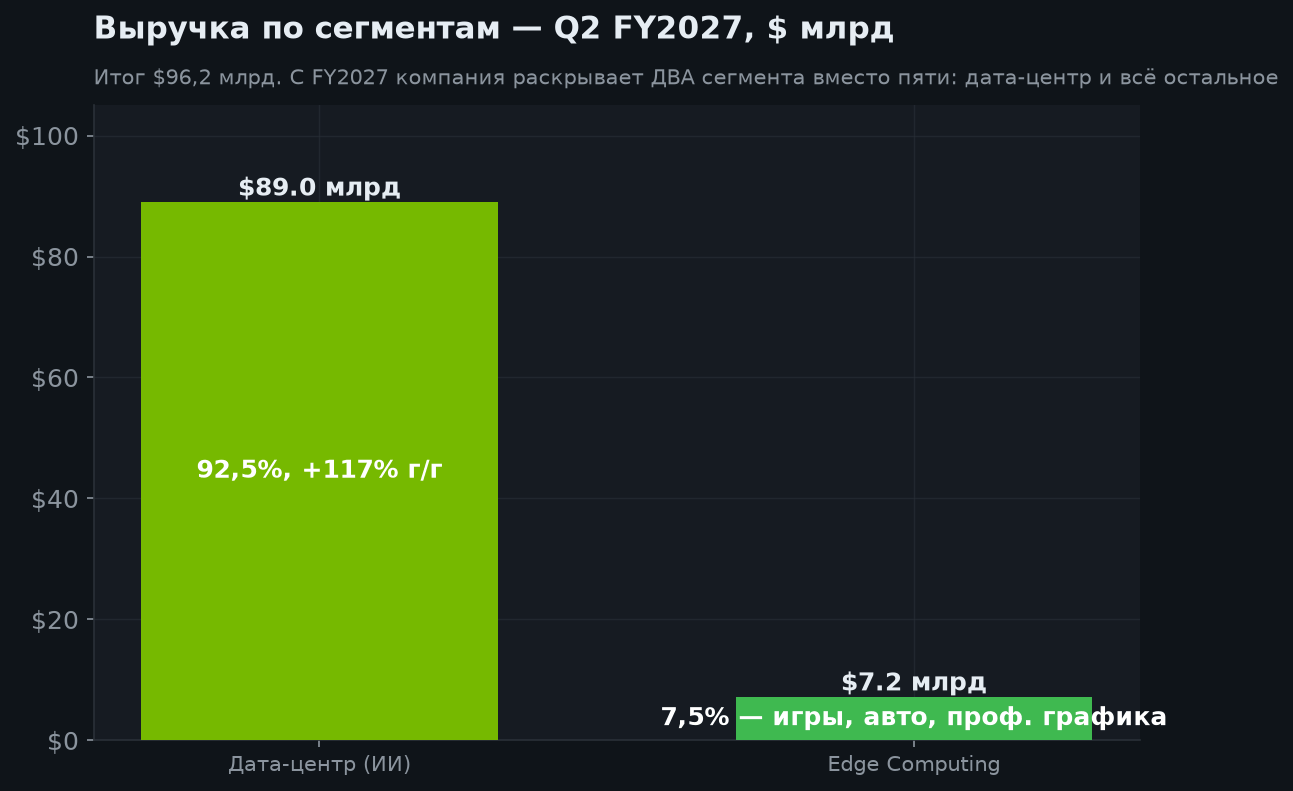
С этого финансового года NVIDIA раскрывает два сегмента вместо пяти: «Дата-центр» и «Edge Computing» (в последний свели игры, автомобильное направление, профессиональную графику и OEM). Само по себе это признание того, что произошло с бизнесом: 92,5% выручки даёт один сегмент.
Для инвестора это палка о двух концах. С одной стороны — компания оседлала самую мощную технологическую волну поколения. С другой — это ставка на один рынок: если капитальные расходы гиперскейлеров замедлятся, диверсифицироваться NVIDIA нечем. Игровое направление, которое когда-то было основой, теперь статистическая погрешность рядом с дата-центром.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 FY2027 | $96,2 млрд | +106% г/г, +18% кв/кв |
| — дата-центр | $89,0 млрд | +117% г/г, 92,5% выручки |
| — Edge Computing | ≈$7,2 млрд | игры, авто, проф. графика |
| Валовая маржа | 75,0% | было 72,4% год назад |
| Скорр. прибыль на акцию | $2,22 | +120%, консенсус $2,09 |
| Прибыль по GAAP | $2,46 | выше скорр. — из-за переоценки инвестиций |
| Доход от переоценки | $7,8 млрд | бумажный; в Q1 было $15,9 млрд |
| Прогноз Q3 FY2027 | $108 млрд ±2% | консенсус ждал $104,2 млрд |
| Возврат акционерам | $26,0 млрд | за квартал; остаток байбэка $99 млрд |
| Дивиденд | $0,25 в квартал | доходность ~0,48%; выплата 1 октября |
4. Выручка и маржа: где спрятана осторожность
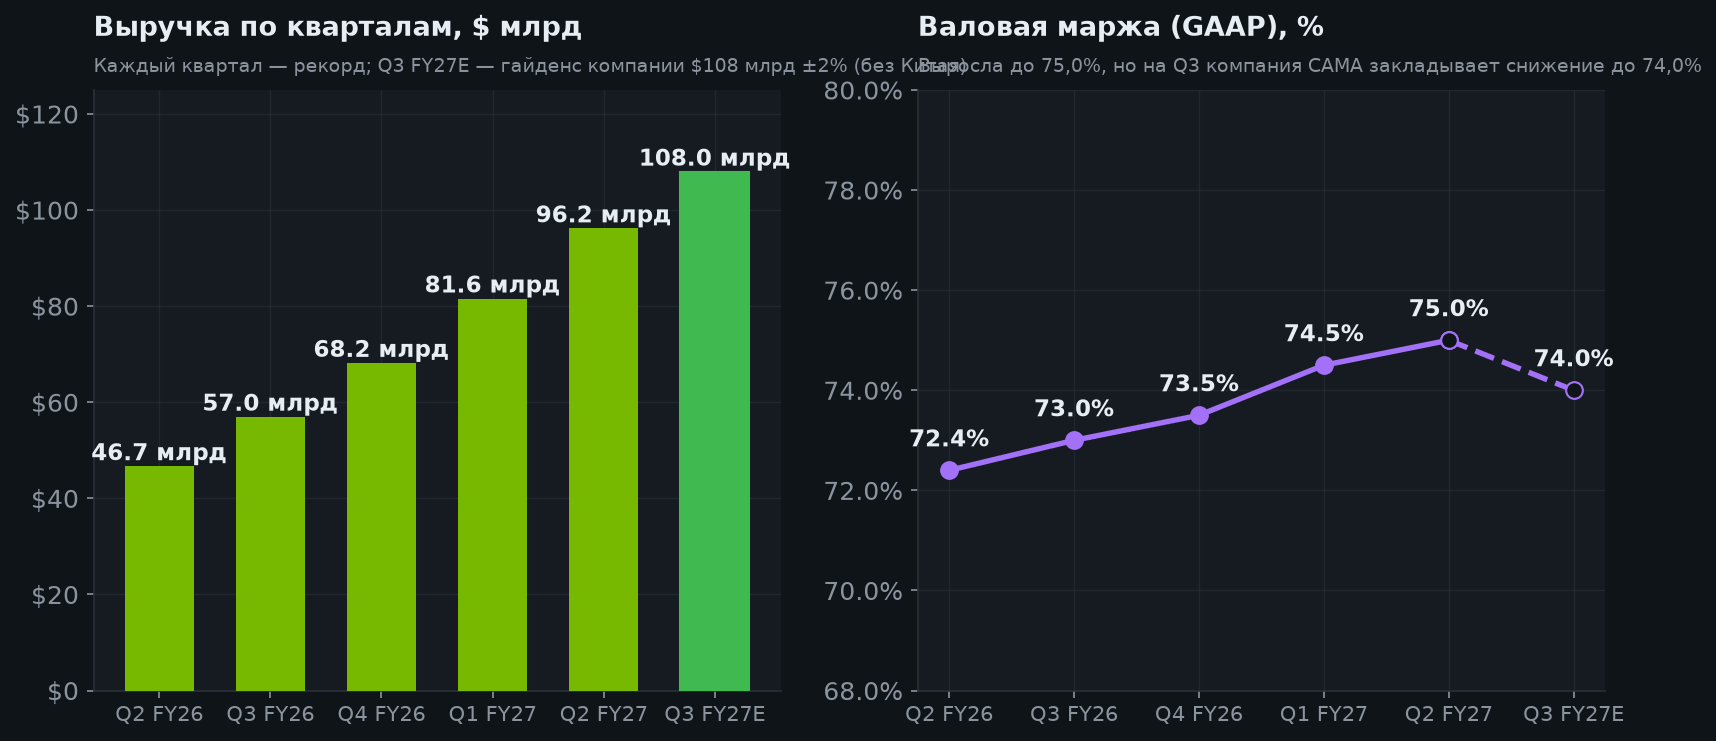
Квартальная траектория выглядит почти неприлично: $46,7 → $57,0 → $68,2 → $81,6 → $96,2 млрд, и на текущий квартал компания обещает $108 млрд. Каждый квартал — новый рекорд, и темп не затухает.
А теперь внимательнее к марже. Она выросла до 75,0% — это очень много для производителя железа. Но в гайденсе на Q3 стоит 74,0% ±50 базисных пунктов, то есть компания сама закладывает снижение. Плюс операционные расходы растут быстрее: +55% г/г в отчётном квартале, а на Q3 заложено ещё около $9,2 млрд против $8,4 млрд.
Это не тревога, а нормальное следствие масштабирования: новые поколения чипов дороже в производстве, а память в дефиците. Но для инвестора это значит, что пик рентабельности, возможно, уже позади, и дальше прибыль будет расти медленнее выручки.
*(Валовая маржа за Q3 FY26 – Q1 FY27 — оценка между подтверждёнными точками; выручка по кварталам — из отчётности и гайденса компании.)*
5. Годовая выручка и что осталось без Китая
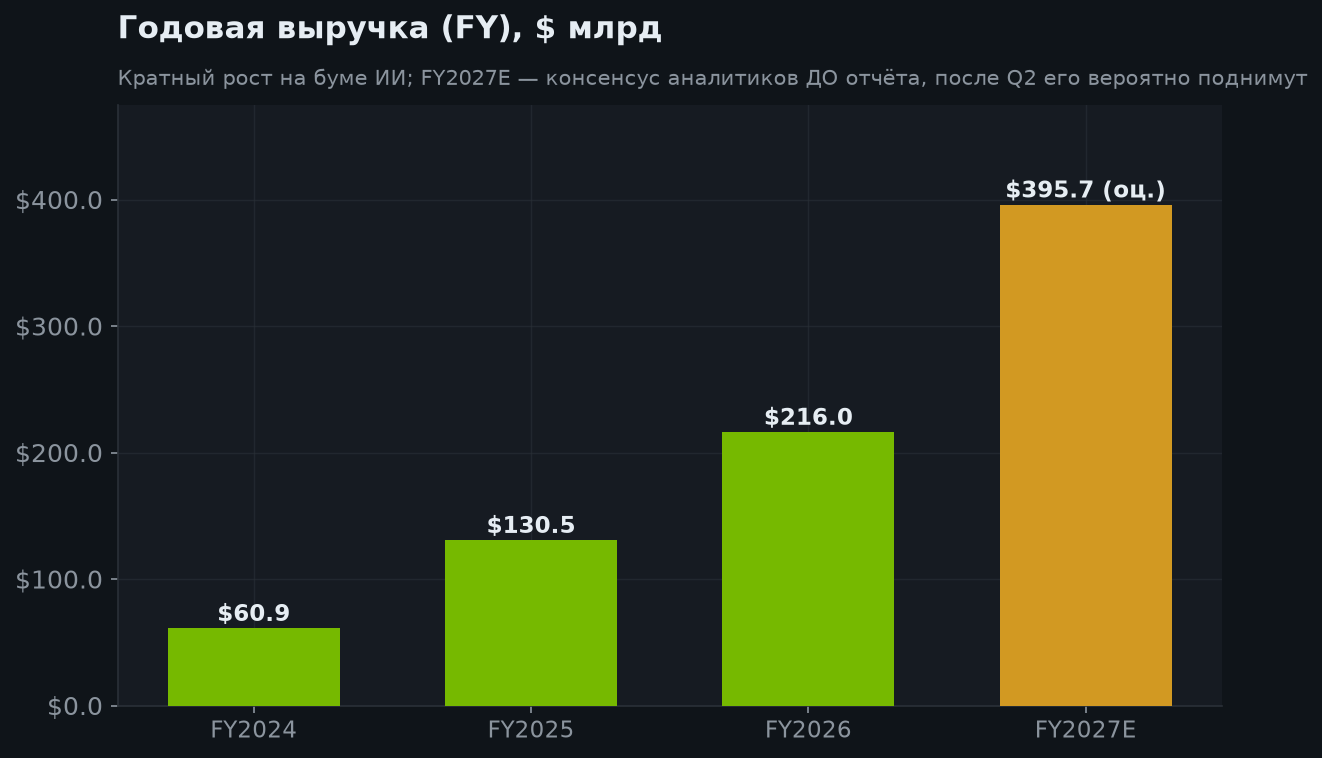
Годовая траектория: $60,9 млрд (FY2024) → $130,5 млрд (FY2025) → $216 млрд (FY2026). На текущий финансовый год консенсус до отчёта закладывал $395,7 млрд (+83%) — и после Q2 эту оценку, скорее всего, поднимут, потому что гайденс на Q3 вышел выше ожиданий.
Отдельного внимания заслуживает одна фраза из отчёта: в прогноз не заложено ни доллара выручки дата-центров из Китая. То есть $108 млрд на квартал компания планирует получить вообще без китайского рынка.
Читать это можно двояко. Пессимистично — крупный рынок фактически закрыт экспортными ограничениями, и это уже не временная история. Оптимистично — весь Китай сейчас бесплатный опцион: любое смягчение правил станет чистым дополнением к прогнозу, за которое сегодня никто не платит.
*(FY2027 — прогноз аналитиков, не гарантия.)*
6. Оценка: почему на отличном отчёте акция падает
Главный парадокс дня объясняется просто: рынок уже ждал очень многого. Когда компания растёт на 106% и стоит как лидер эпохи, «просто превысить прогноз» недостаточно — нужно превысить его так, чтобы удивить. Не удивило: акция потеряла около 1,3% на постмаркете.
Но у той же медали есть приятная сторона. Оценка стала заметно дешевле: P/E опустился с ~46 год назад до 32,6, а форвардный — примерно 23 к прибыли текущего финансового года ($9,02 на акцию по консенсусу). Для компании, удваивающей выручку, это уже не выглядит пузырём.
Важная оговорка про качество прибыли. Прибыль по GAAP ($2,46 на акцию) оказалась выше скорректированной ($2,22) — редкая ситуация. Причина: в неё попали $7,8 млрд дохода от переоценки долевых инвестиций (в предыдущем квартале — целых $15,9 млрд). NVIDIA вкладывается в собственных клиентов, и рост их стоимости отражается в её же отчётности. Деньги это не приносит, и в скорректированных показателях такие доходы справедливо исключаются — считать мультипликаторы стоит именно по ним.
Консенсус остаётся уверенным: Strong Buy у 61 аналитика (58 «покупать», 2 «держать», 1 «продавать»), средняя цель $305,79 (+46%). Но разброс показателен — от $180 (−14%) до $500 (+138%): единого мнения о том, сколько стоит эта история, на рынке нет.
7. Сценарии на 6 и 12 месяцев
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
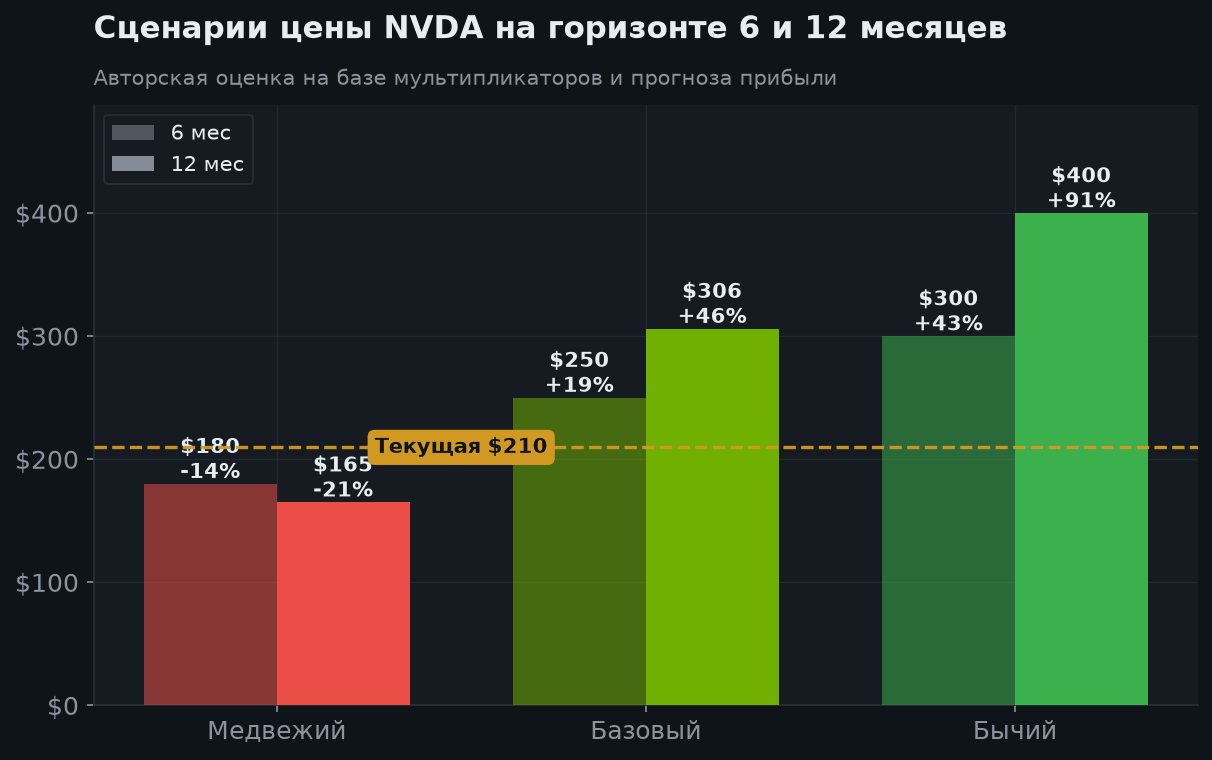
| Бычий | $300 (+43%) | $400 (+91%) | Гайденс $108 млрд перевыполнен, Rubin выходит по графику, маржа удерживается выше 74%, смягчение по Китаю добавляет выручку сверх прогноза |
| Базовый | $250 (+19%) | $306 (+46%) | Выполнение гайденса, выручка года около $400 млрд, маржа у 74%, мультипликатор перестаёт сжиматься |
| Медвежий | $180 (−14%) | $165 (−21%) | Капрасходы гиперскейлеров тормозят, маржа уходит ниже 72%, кастомные чипы клиентов отъедают долю, переоценка инвестиций разворачивается в убыток |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2 FY2027 выше прогноза по всем строкам: выручка $96,2 млрд (+106%), скорр. EPS $2,22 (+120%)
- Дата-центр $89,0 млрд (+117%) против ожидавшихся $86,3 млрд
- Прогноз Q3 — $108 млрд против консенсуса $104,2 млрд, и это БЕЗ Китая
- Оценка сжалась: P/E с ~46 до 32,6, форвардный ~23 — прибыль догоняет цену
- Валовая маржа выросла до 75,0% с 72,4% год назад
- Около 90% рынка ИИ-ускорителей + экосистема CUDA как барьер для конкурентов
- Денежная машина: свободный поток $119 млрд за год, $26 млрд возврата акционерам за квартал
- Китай в прогнозе обнулён — любое смягчение станет бесплатным дополнением
🔴 Медвежий кейс
- Планка ожиданий: сильное превышение прогноза дало −1,3% на постмаркете
- Компания САМА закладывает снижение валовой маржи до 74,0% в Q3
- Операционные расходы растут быстрее выручки: +55% г/г, на Q3 заложено ещё больше
- GAAP-прибыль раздута: $7,8 млрд от переоценки инвестиций (в Q1 — $15,9 млрд)
- Вложения в собственных клиентов — предмет споров о «круговом финансировании» ИИ
- 92,5% выручки из одного сегмента: диверсифицироваться при спаде ИИ-капекса нечем
- За год акция дала лишь +17% при удвоении выручки — рынок больше не платит за рост как раньше
- Бета 2,21: просадки резкие, весной 2026 бумага ходила к $164
- Экспортные ограничения по Китаю, конкуренция AMD и кастомных чипов гиперскейлеров
9. Итоговое заключение
NVIDIA отчиталась за Q2 FY2027 лучше ожиданий по каждой строке: выручка $96,2 млрд (+106% г/г) при гайденсе $91 млрд, дата-центр $89,0 млрд (+117%), валовая маржа 75,0%, скорректированная прибыль $2,22 против прогноза $2,09. Прогноз на текущий квартал — $108 млрд против консенсуса $104,2 млрд, и в нём нет ни доллара из Китая.
И на этом акция снизилась — около −1,3% на постмаркете вдобавок к −1,59% в основную сессию. Вывод из этого простой и важный: рынок больше не платит за рост NVIDIA так, как платил раньше. За 12 месяцев бумага дала всего +17%, пока квартальная выручка удваивалась.
Обратная сторона — оценка стала дешевле: P/E опустился с ~46 до 32,6, форвардный — около 23. Но честно назовём и слабые места: компания сама ждёт снижения маржи до 74%, расходы растут быстрее выручки, а GAAP-прибыль раздута $7,8 млрд бумажной переоценки вложений в собственных клиентов.
Аналитический вывод: покупать/держать как ядро ставки на ИИ, но набирать частями — при бете 2,21 просадки бывают глубокими, и весной бумага уже ходила к $164. Базовый ориентир — $306 на 12 мес. (+46%) и $250 на 6 мес. (+19%); консенсус Strong Buy при 61 аналитике. Ближайшая веха — отчёт за Q3 FY2027 (ноябрь). За чем следить: попадание в $108 млрд, удержалась ли маржа у 74%, темп операционных расходов, новости по Китаю и график выхода Rubin.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.