Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Netflix, Inc. (NASDAQ: NFLX)
Netflix, Inc. (NFLX) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~24).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Netflix, Inc. — компания из сектора «Стриминг / медиа (ИИ и ПО)».
Наш рейтинг: 8.2 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
Netflix — мировой лидер стримингового видео (около 300 млн платящих домохозяйств). Это прибыльный, растущий бизнес с сильной выручкой (+16% в 2025 до $45,2 млрд) и мощным денежным потоком (гайденс FCF 2026 ~$12,5 млрд). Драйверы роста — рекламный тариф (быстро растёт и повышает маржу), прямые трансляции/спорт, игры и рост цен. Но за год акция упала ~на 30% (с пика $134 к ~$77; цена — с учётом дробления ≈10:1) и торгуется у 52-нед. минимума — на фоне опасений по замедлению, конкуренции и общей переоценке дорогих имён. Парадокс в том, что фундамент не ухудшился: рост и FCF сильные, а оценка вернулась к разумной (P/E ~25, форвардный ~23). Консенсус — уверенный Buy (37 покупать против 1 продавать), средняя цель ~$114 (+47%). Классический случай «качественный лидер со скидкой» после распродажи.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Netflix — мировой лидер стримингового видео (~300 млн платящих домохозяйств). Компания выиграла «стриминговые войны»: лучший каталог контента, глобальный масштаб, сильная экономика производства и прибыльность (в отличие от многих конкурентов, теряющих деньги на стриминге). Главные драйверы роста сейчас — рекламный тариф (новый высокомаржинальный поток), прямые трансляции/спорт, игры и повышение цен.
Бизнес растёт двузначно (+16% выручки в 2025) и генерирует мощный FCF (~$12,5 млрд в 2026). Но акция упала ~на 30% с пика (цена — с учётом дробления ≈10:1) и стоит у 52-нед. минимума. Фундамент при этом не ухудшился, а оценка вернулась к разумной (P/E ~25). Консенсус — Buy с большим апсайдом. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
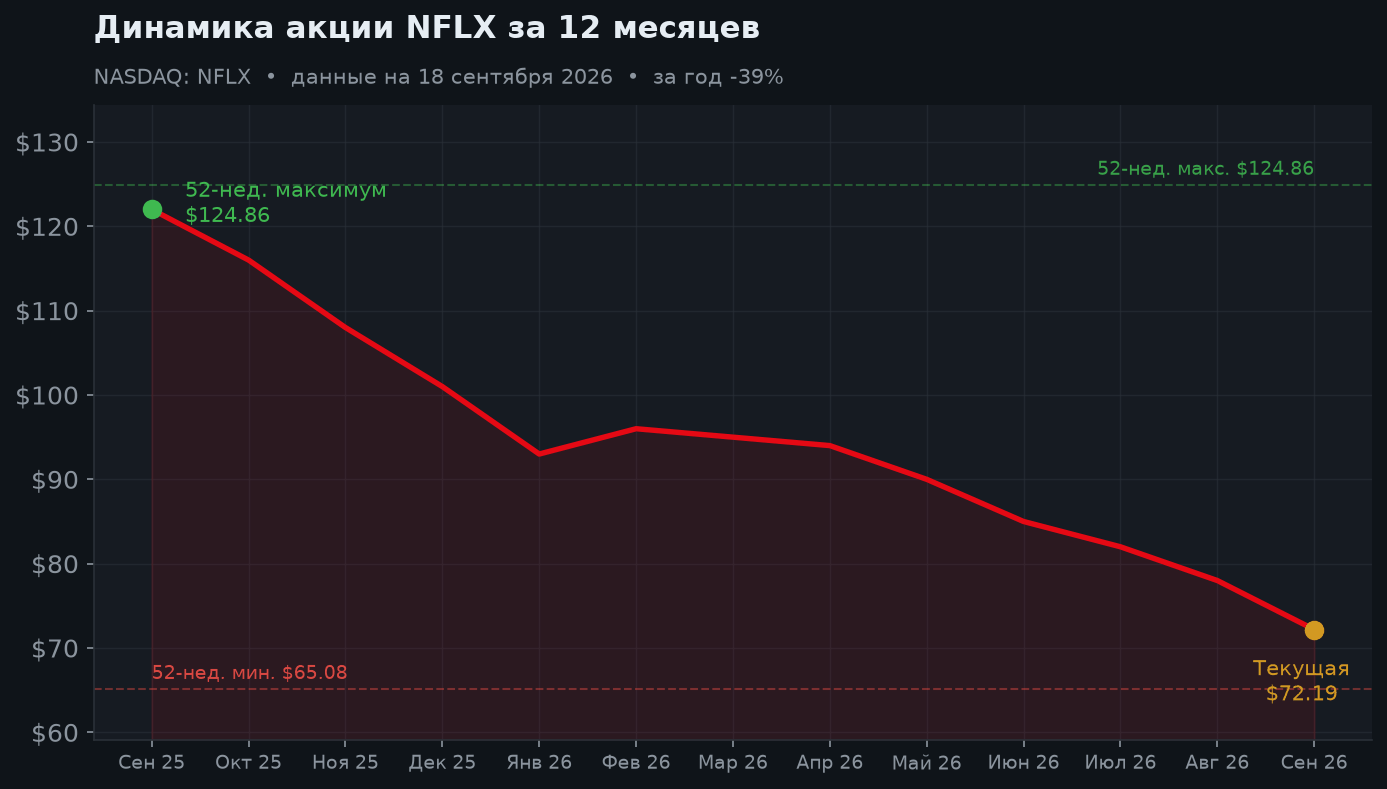
NFLX прошла заметную переоценку вниз: после сильного ралли рынок снизил мультипликаторы дорогих растущих имён, добавились опасения по замедлению подписчиков и конкуренции. Для прибыльного лидера с растущим FCF такая распродажа — потенциальная возможность: цена упала сильнее, чем фундамент. Сейчас бумага у минимумов — слабый сентимент, но привлекательная точка для долгосрочного инвестора.
3. Выручка по регионам
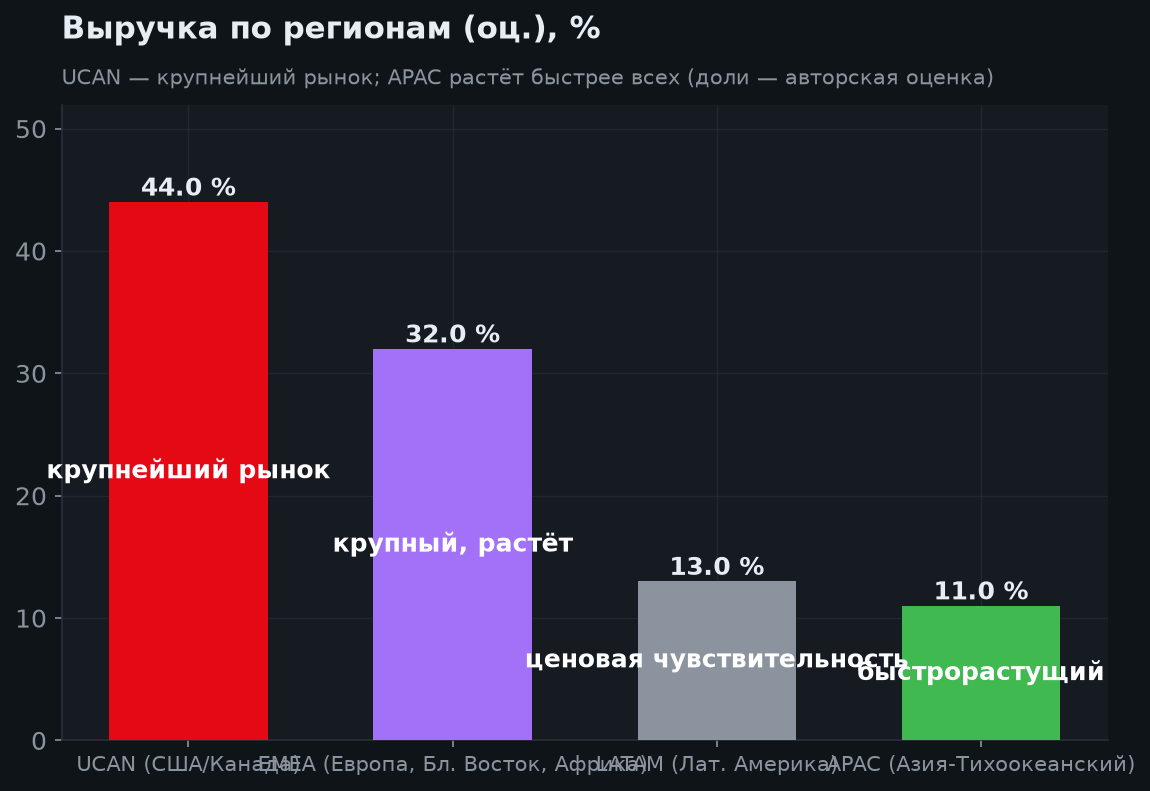
Netflix — глобальная платформа: крупнейший рынок — UCAN (США/Канада, высокий ARPU), значимый — EMEA, а APAC растёт быстрее всех (большой недопроникнутый рынок). Сила модели — глобальный масштаб контента (хит из любой страны можно показать всему миру) и гибкое ценообразование (тарифы под рынок, включая дешёвый рекламный). Новый драйвер — реклама: высокомаржинальный поток, который ещё в начале пути.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Подписчики | ~300 млн домохозяйств | глобальный лидер |
| Драйверы | реклама, спорт, игры, цены | новые потоки выручки |
| Маржа | опер. ~29%+ | растёт, мощный FCF |
| FCF 2026E | ~$12,5 млрд | байбэк акций |
| Оценка | P/E ~25 (фвд ~23) | разумно после просадки |
| Риск | конкуренция, контент-затраты | замедление подписчиков |
4. Драйверы и риски
Что движет кейсом и где риски:
- Лидерство и прибыльность в стриминге (конкуренты часто убыточны);
- Рекламный тариф — новый высокомаржинальный поток в начале пути;
- Прямые трансляции/спорт и игры — расширение вовлечённости;
- Мощный FCF (~$12,5 млрд) и байбэк акций;
- Разумная оценка после −30% и консенсус Buy (+47%);
- Но конкуренция (Disney+, Amazon, YouTube) за время и контент;
- Рост затрат на контент и риск замедления подписчиков;
- Высокая планка ожиданий: реакция на отчёты резкая.
Это качественный лидер со скидкой с реальными новыми драйверами.
5. Выручка и маржа
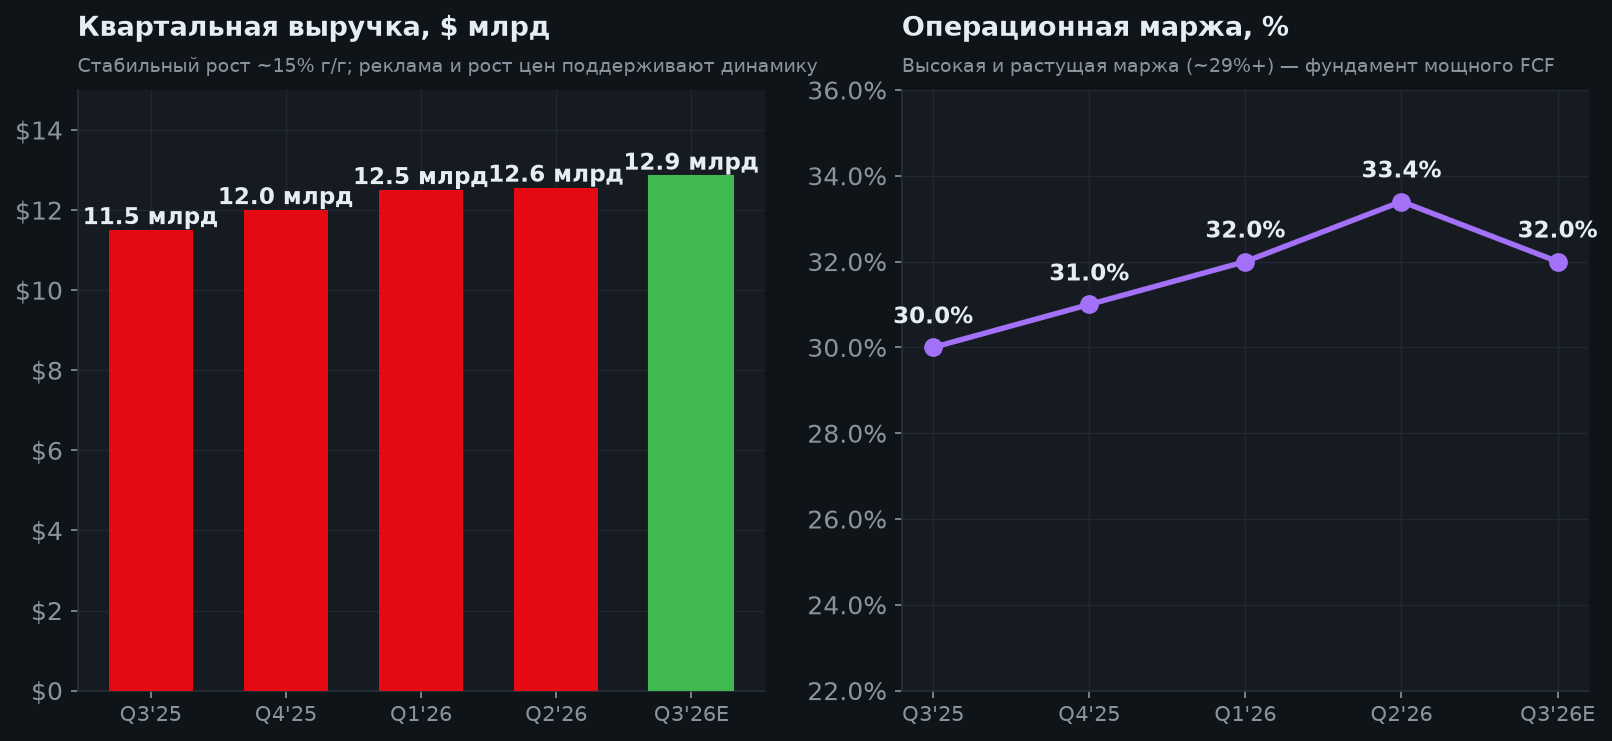
Выручка растёт уверенно (~15% г/г) на росте цен, рекламе и новых форматах, а операционная маржа (~29%+) и FCF — на высоком и растущем уровне. Это денежная машина: Netflix не только растёт, но и конвертирует рост в прибыль и кэш (байбэк), что отличает её от убыточных конкурентов по стримингу.
6. Рост выручки
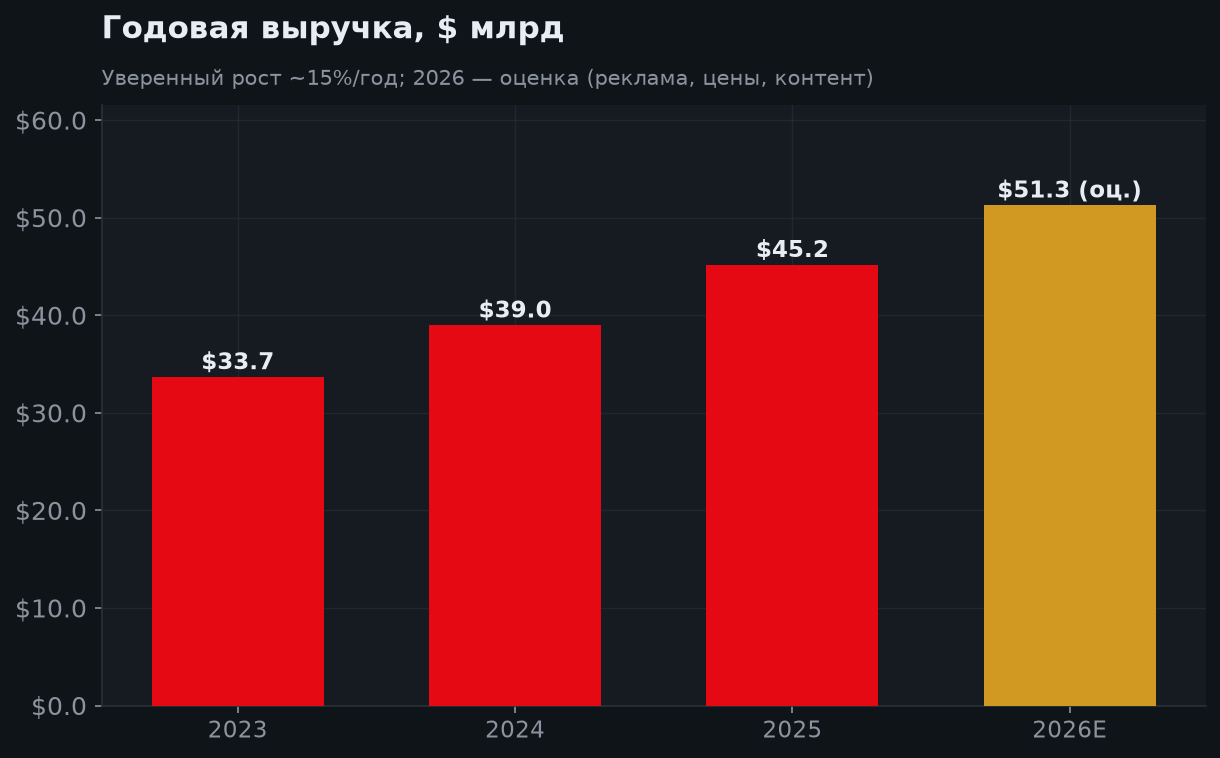
Годовая выручка: ~$33,7 млрд (2023) → $39,0 млрд (2024) → $45,2 млрд (2025) → ~$51 млрд (оценка 2026). Рост устойчиво двузначный на крупной базе — редкость, подкреплённая новыми потоками (реклама, спорт, игры). Это фундамент, который не соответствует просадке акции на 30%. *(2026 — оценка.)*
7. Оценка и целевые цены
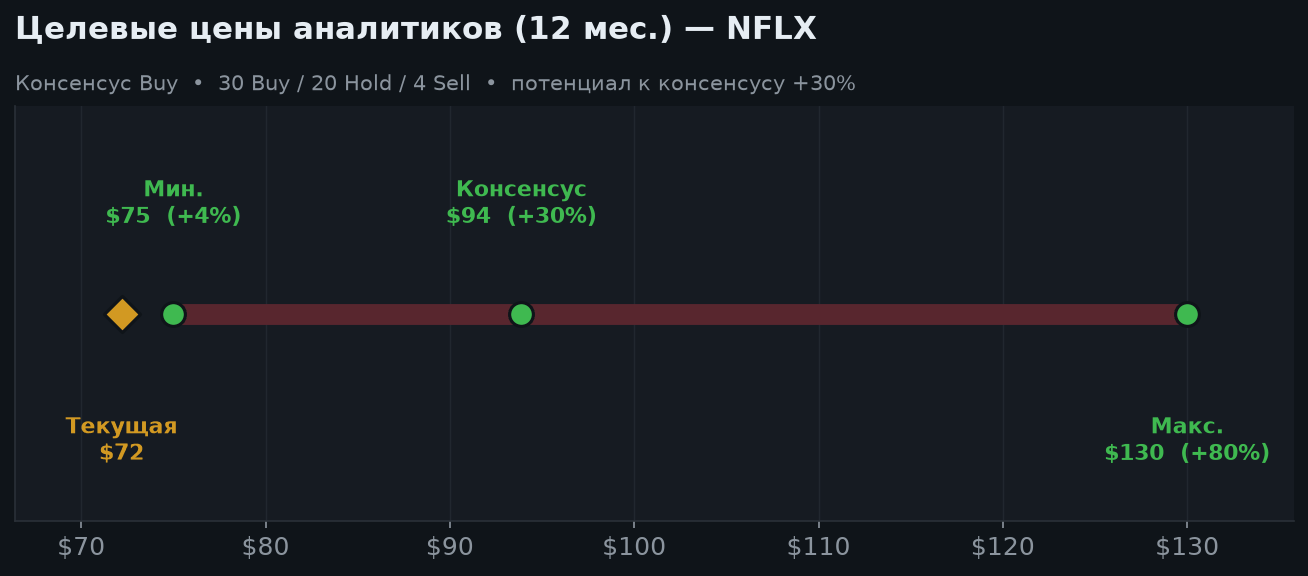
После коррекции оценка вернулась к разумной: P/E ~25 (форвардный ~23) — для прибыльного лидера с двузначным ростом и мощным FCF это недорого. Аналитики уверенно позитивны: консенсус Buy (37 покупать / 12 держать / 1 продавать), средняя цель ~$114 (+47%) при диапазоне $85–$160. Разрыв «цена ниже целей» отражает веру в качество при слабом сентименте.
8. Сценарии на 6 и 12 месяцев
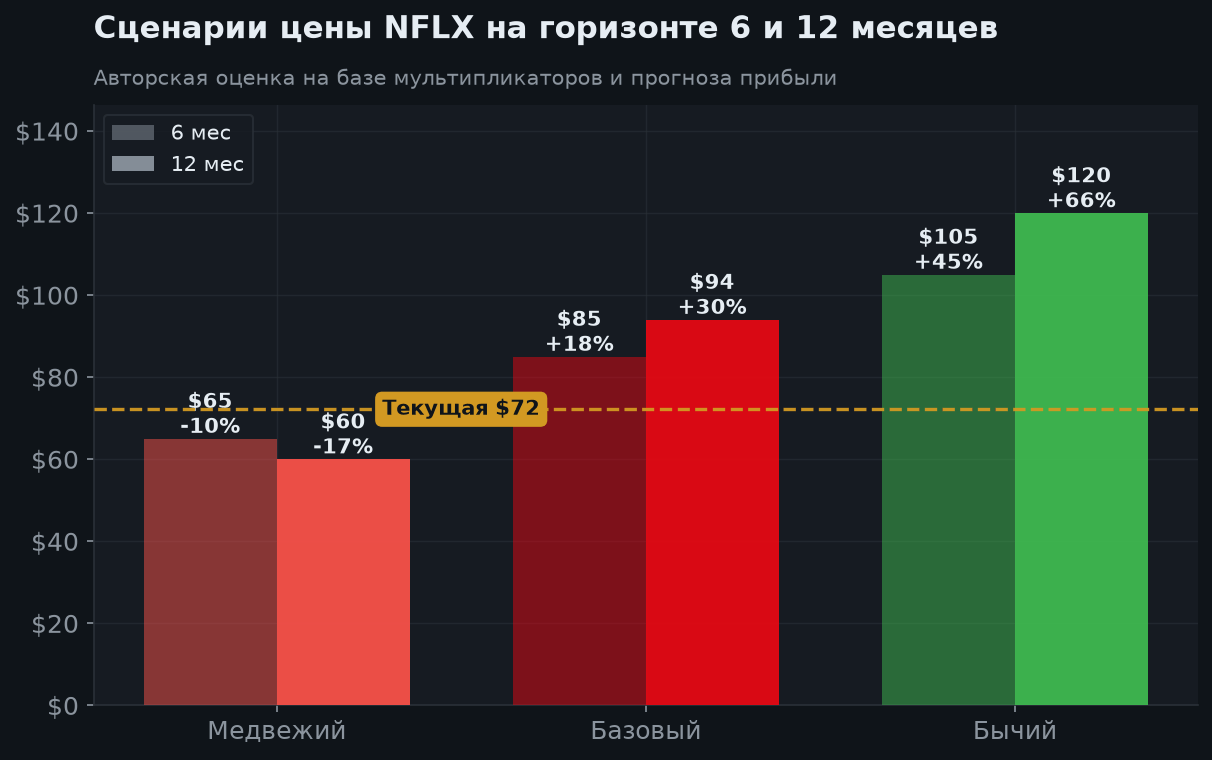
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $115 (+59%) | $130 (+80%) | Ускорение рекламы, сильные подписчики/спорт, расширение маржи, переоценка к консенсусу |
| Базовый | $90 (+25%) | $100 (+39%) | Рост выручки ~15%, рынок частично восстанавливает оценку |
| Медвежий | $75 (+4%) | $70 (-3%) | Замедление подписчиков, рост контент-затрат, давление конкуренции/мультипликаторов |
9. Аргументы «за» и «против»
🟢 Бычий кейс
- Доминирующий и прибыльный лидер стриминга (конкуренты часто убыточны)
- Рекламный тариф — новый высокомаржинальный поток в начале пути
- Прямые трансляции/спорт и игры — расширение вовлечённости
- Мощный FCF (~$12,5 млрд) и байбэк акций
- Разумная оценка после −30% (P/E ~25) и консенсус Buy (+47%)
- Глобальный масштаб контента и гибкое ценообразование
🔴 Медвежий кейс
- Конкуренция (Disney+, Amazon, YouTube) за время и контент
- Рост затрат на контент и риск замедления подписчиков
- Высокая планка ожиданий — резкая реакция на отчёты
- Зависимость от хитов и удержания аудитории
- Коррекция −30% за год — слабый сентимент к дорогим именам
- Валютные риски (большая доля выручки вне США)
10. Итоговое заключение
Netflix — качественный и прибыльный лидер стриминга с двузначным ростом (+16%), мощным FCF (~$12,5 млрд) и новыми драйверами (реклама, спорт, игры). Это редкий случай, когда платформа одновременно растёт и зарабатывает, а не жжёт деньги ради подписчиков.
Честно: акция упала ~на 30% с пика и стоит у минимума — на опасениях по замедлению, конкуренции и переоценке дорогих имён. Это риск сентимента, а не бизнеса: фундамент остался сильным, а оценка стала разумной (P/E ~25).
Аналитический вывод: покупать / держать как «качественный лидер со скидкой». Ориентиры (с учётом дробления): $85 на 6 мес. (+18%) и $94 на 12 мес. (+30%); консенсус Buy, средняя цель ~$93,88. Триггеры вверх — ускорение рекламы и сильные подписчики/спорт; риск — замедление подписчиков и рост контент-затрат.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.