Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
SK hynix Inc. (US ADR) (NASDAQ: SKHY)
SK hynix Inc. (US ADR) (SKHY) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка невысокая (P/E ~7).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: SK hynix Inc. (US ADR) — компания из сектора «ИИ-инфраструктура (память, HBM)».
Наш рейтинг: 9.0 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
Сценарии на 6 и 12 месяцев
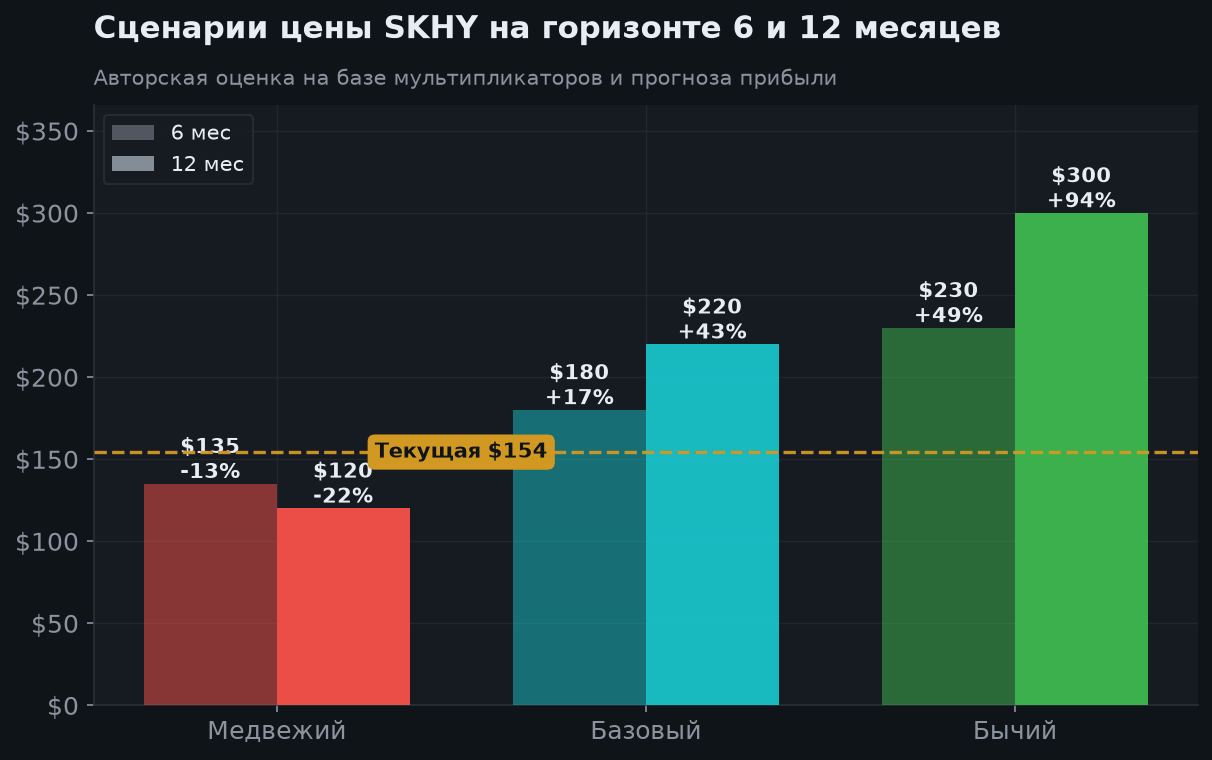
SK hynix показывает рекордные продажи памяти; в Q2 начались массовые поставки HBM4 по сообщению компании. Но US ADR $147.55 на 26.2% ниже максимума короткой истории. Конкуренция CXMT, высокие ожидания и инвестиции делают низкий P/E недостаточным аргументом покупки. Чистую прибыль с неоперационными эффектами нельзя целиком экстраполировать.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Инструмент и актуальность
Анализ на 15 октября 2026. Рассматриваем американский SKHY (NASDAQ, USD), не корейскую обыкновенную акцию 000660 и не люксембургскую расписку. US-листинг начался 10 июля; американская цена не равна цене одной корейской акции. Для конвертации нужны условия депозитарной программы и актуальный курс: не делим общую капитализацию на произвольное число ADR.
База расчётов $147.55 — закрытие 14 октября. После основной сессии котировка доходила до $141.86 по агрегатору, это отдельный срез. Последние подтверждённые квартальные результаты — Q2 от 29 июля. Q3 ещё не выдаём за факт.
С первого закрытия $168.01 на 10 июля до $147.55 изменение −12.18% без выплат. В старом универсальном поле y1 хранится этот короткий период для совместимости: это не годовая доходность и не YTD. Длинная история корейской акции к графику ADR не приклеивается.
2. Динамика и риск гэпа
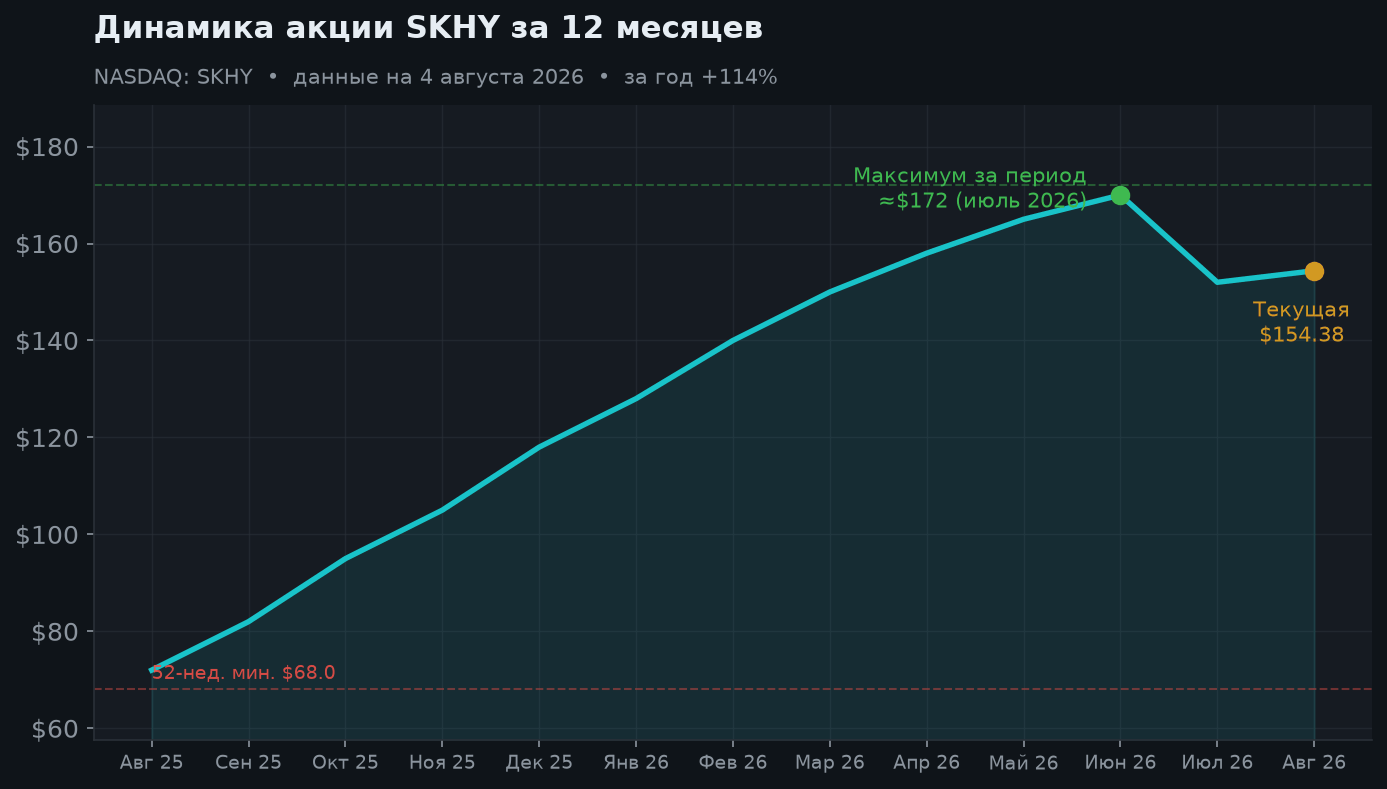
Опубликованный агрегатором диапазон $124.80–$199.87 относится к имеющейся истории ADR, не к полному году. Цена ниже максимума примерно на 26.2%. С закрытия 2 октября $195.13 падение к 14 октября около 24.4%. Это демонстрирует масштаб волатильности, но не доказывает найденное дно.
Выбранные закрытия ChartExchange показаны без синтетических точек; последнее закрытие согласовано с базовой ценой StockAnalysis. Незначительное отличие последней сделки от официального close не скрываем. Авторские области наблюдения $140–$150, $160–$175 и $190–$200 — ориентиры недавних торгов, не гарантированные уровни. Старые $68–$172 и фиктивная годовая история убраны.
Листинг в USD не устраняет экспозицию к Корее, валютам и разнице торговых часов. При переоценке корейской акции и курса ADR может открываться гэпом; лимитная заявка контролирует цену, но не гарантирует исполнение.
3. Результаты Q2 и качество прибыли
| Трлн KRW | Q2 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|
| Выручка | 22.2320 | 52.5763 | 79.3187 |
| Операционная прибыль | 9.2129 | 37.6103 | 60.5426 |
| Операционная маржа | 41% | 72% | 76% |
По K-IFRS чистая прибыль Q2 ₩93.9226 трлн, выше выручки. Это не «маржа производства памяти 118%»: чистая прибыль включает неоперационные статьи. Reuters сообщает о существенных доходах от инвестиционных активов; их нельзя механически повторять в будущих кварталах. Для анализа бизнеса разделяем операционную прибыль, чистый результат и денежный поток.
Рекордный отчёт не гарантирует рост акции, если ожидания ещё выше. Утверждение «компания дешёвая по 7× прибыли» требует проверки нормализованного заработка, а не одной отчётной цифры.
4. HBM и инвестиционный цикл
По Q2-релизу компания начала массовые поставки HBM4 во втором квартале и планировала расширение во втором полугодии; HBM4E — образцы, отправленные в первом полугодии. Это разные стадии коммерциализации. Устаревшая доля HBM 57% за Q3 2025 не представляется текущей долей рынка.
LTAs заключены примерно с десятью клиентами, но не являются обещанием вечной сверхмаржи. NAND/eSSD и обычная серверная DRAM также важны. Неподтверждённую оценочную разбивку HBM/DRAM/NAND из прошлого отчёта не используем как отчётные сегменты.
Среди проектов — M15X, Yongin и упаковка. Инвестиции дают будущие мощности, но требуют денег, сроков и выхода годных. Если предложение растёт быстрее спроса, цена памяти и отдача на капитал падают. Нельзя переносить сегодняшнюю дефицитную конъюнктуру на весь срок работы фабрик.
5. Баланс и новая программа возврата капитала
В Q2-релизе указаны cash/эквиваленты около ₩88 трлн, долг ₩18.6 трлн, net cash ₩69.4 трлн на конец июня. Это датированный снимок; нельзя считать весь cash немедленно доступным к распределению после учёта инвестиций.
19 августа совет одобрил ₩40 трлн выкупа с погашением, плановый период около трёх месяцев с 20 августа. Объявленный план не равен уже исполненному выкупу; актуальный объём исполнения здесь не подтверждён. Компания также заявила намерение расширить возврат акционерам до более 50% совокупного FCF программы 2025–2027. Это не дивдоходность 50% и не ежегодная гарантия выплаты половины прибыли.
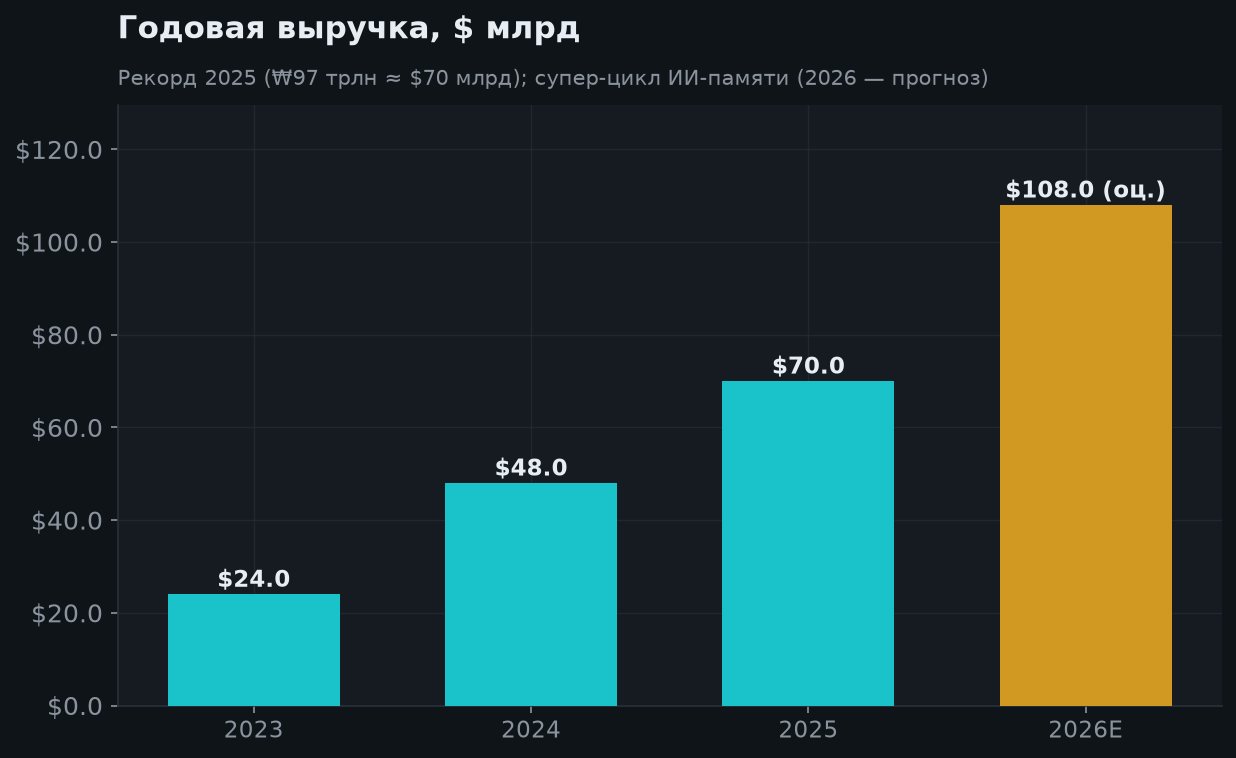
По агрегатору FY2025 выручка ₩97.15 трлн; консенсус FY2026 ₩344.26 трлн. График использует KRW, не неявную конвертацию в USD. Дивидендную строку агрегатора для ADR не экстраполируем на доходность корейской акции без коэффициента и условий программы.
6. Оценка ADR и консенсус
На странице SKHY агрегатор показывает trailing P/E 7.37×, forward 3.51×. Это сторонние показатели, не независимый расчёт справедливой стоимости. Неоперационные доходы могут занижать trailing P/E, а forward зависит от высоких ожиданий прибыли. Валюту отчётности KRW и цену ADR USD нельзя смешивать в одном делении.
Есть видимое несоответствие полей: агрегатор показывает капитализацию всей компании около $770.61 млрд и 711.08 млн shares, но $147.55 × 711.08 млн даёт около $105 млрд. Поэтому эти shares нельзя считать количеством тех же ADR; капитализация в snapshot — показатель агрегатора по группе, не капитализация одной ADR-линии. Коэффициент расписки в этом разборе не подтверждён, собственный пересчёт не делаем.
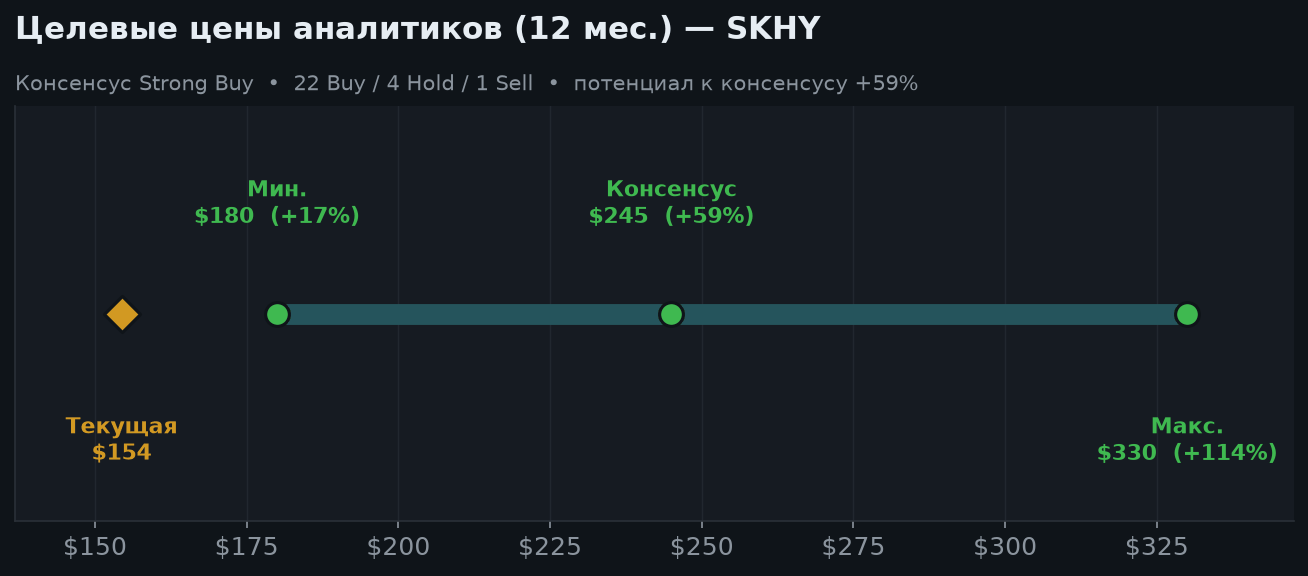
US-консенсус 15 аналитиков: Strong Buy, средняя цель $252.21 (+70.9%), диапазон $152–$355. Последнее обновление таблицы целей 6 октября. Это цели именно US-страницы, не напрямую перенесённые цели корейских брокеров в KRW. Нижняя цель выше текущей цены не означает отсутствия риска падения ниже неё.
7. CXMT и риски для инвестора
СМИ связывают часть распродажи акций памяти 12–14 октября с сообщениями о прогрессе китайской CXMT и планируемом серверном DDR5-продукте. Это не доказанные массовые поставки аналога HBM4 SK hynix. Официальный релиз CXMT от 20 сентября касается G5/LPDDR5X — отдельное событие: компания уже производит память, а не впервые выходит на рынок.
Потенциальное увеличение предложения обычной DRAM может ухудшить цены и прибыль даже без немедленного вытеснения лидеров из HBM. Следить нужно за фактическими поставками, выходом годных, себестоимостью и квалификацией у покупателей. Приписывать всё падение только CXMT нельзя; доля влияния не установлена.
Остальные риски: конкуренция Micron/Samsung, снижение AI-capex, концентрация крупных клиентов, новые мощности, Китай/экспортные ограничения, FX и ADR. Долгосрочные контракты не превращают циклическую компанию в облигацию. Владелец MU или EWY при покупке SKHY увеличивает общую ставку на память, а не получает независимую диверсификацию.
Дата следующего отчёта не подтверждена официальным приглашением в проверенных источниках. StockAnalysis оценивает её как 13 ноября, другие обсуждения называют конец октября: не выдаём ни одну оценку за факт. Проверки отчёта: цены/поставки DRAM и NAND, HBM4, операционная маржа, FCF после capex и исполнение buyback.
8. Сценарии 6 и 12 месяцев
| Сценарий | 6 месяцев | 12 месяцев | Условия |
|---|---|---|---|
| Медвежий | $110 (−25.4%) | $90 (−39.0%) | Спад цен и прибыли, конкурентное предложение и сжатие оценки. |
| Базовый | $175 (+18.6%) | $200 (+35.5%) | Сильный HBM/серверный спрос, но нормализация сверхприбыли и ожиданий. |
| Бычий | $220 (+49.1%) | $280 (+89.8%) | Успешный ramp HBM4, удержание цен и эффективный возврат капитала. |
Сценарии — авторские ориентиры, не консенсус и не официальная оценка компании. Коэффициент ADR не моделируется через EPS в KRW без подтверждения; точную DCF-стоимость не заявляем. Валюта и премия ADR могут менять результат. Вероятности не назначены, цена может выйти за границы.
9. Аргументы «за» и «против»
🟢 Бычий кейс
- Сильные официальные результаты Q2 и высокий операционный заработок.
- HBM4, серверная DRAM и eSSD поддерживают спрос.
- LTAs улучшают видимость работы с клиентами.
- Значительный net cash на конец июня.
- Объявленный buyback с погашением и расширение возврата FCF.
🔴 Медвежий кейс
- Пикоподобная прибыль не гарантирует устойчивость цикла.
- Неоперационные доходы и ADR мешают прямому сравнению P/E.
- CXMT, Samsung и Micron усиливают конкурентный риск.
- Большие инвестиции и риск избытка мощностей.
- FX, ограничения экспорта и концентрация клиентов.
- Короткая US-история и глубокие просадки; MU/EWY — связанные риски.
10. Итоговое заключение
SKHY — сильная, но высокорисковая ставка на память и ИИ. Снижение цены не отменяет конкурентного риска; низкий P/E нельзя воспринимать без поправки на неоперационные статьи и устройство ADR. Возврат капитала полезен, но не гарантирует нижнюю границу цены.
Базовый сценарий $200 через год условен. Для инвестора важны устойчивый операционный cash flow, конкурентная позиция и общий вес памяти в портфеле. Материал информационный, не индивидуальная инвестиционная аналитический вывод.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- SK hynix — официальный Q2 2026 релиз
- SK hynix — buyback / shareholder return от 19 августа
- SK hynix — IR и подтверждение US-листинга
- Reuters — неоперационные доходы Q2
- StockAnalysis — цена и ADR-метрики
- StockAnalysis — консенсус
- ChartExchange — реальные US-закрытия
- Yahoo Finance — первое закрытие 10 июля
- CXMT — официальный G5/LPDDR5X релиз
- Yahoo Finance — новости CXMT и распродажа
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.