Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Galiano Gold Inc. (NYSE American: GAU)
Galiano Gold Inc. (GAU) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка невысокая (P/E ~8).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Galiano Gold Inc. — компания из сектора «Драгметаллы».
Наш рейтинг: 8.5 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Galiano Gold — маленький золотодобытчик с одним активом: рудник Asanko в Гане. Капитализация всего $590 млн. Здесь нет ни диверсификации, ни запаса прочности по затратам — есть только разница между ценой золота и собственной себестоимостью.
Сейчас эта разница отличная. Во II квартале компания продавала унцию за $4 432 при себестоимости $2 473 — то есть $1 959 маржи с каждой унции. Отсюда выручка $156,6 млн, чистая прибыль $61,9 млн и форвардный P/E около 3,3.
И вот здесь ловушка. P/E 3,3 выглядит как подарок, но это прибыль на пике золотого цикла. Посчитайте сами: при золоте $3 000 маржа падает с $1 959 до примерно $530 с унции — то есть падение металла на треть срезает прибыль почти вчетверо. Именно так работает высокая себестоимость: она превращает умеренное движение цены в резкое движение прибыли.
Что ещё важно знать. Роялти Ганы считаются по скользящей шкале и растут вместе с ценой золота — часть подорожания металла автоматически уходит государству (именно это подняло AISC в прошлом квартале). Плюс баланс уже не такой чистый, как раньше: $83,5 млн денег против $74,6 млн долга, чистая позиция — всего $8,9 млн.
Как вела себя бумага. От максимума $3,62 она падала до $1,66 (−54%), пока золото корректировалось на 20% от рекорда, и отыграла к $2,36. За год при этом — всего +2%. Рычаг работает в обе стороны, и это не фигура речи.
Вывод: спекулятивная позиция маленькой долей для того, кто осознанно хочет усиленную ставку на золото. Если нужна именно защита капитала — её даёт металл (например, фонд SGOL), а не акция одного рудника в одной стране.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: прибыль отличная, но она вся про цену золота
Galiano Gold — золотодобытчик с одним рудником. Актив называется Asanko и находится в Гане, доля компании — 90%. Капитализация — $590 млн, то есть это микрокап: одна новость с рудника или одно решение правительства Ганы двигают бумагу сильнее, чем весь мировой рынок золота.
Как здесь устроен заработок. Компания добывает унцию, тратит на это определённую сумму (метрика AISC — все затраты «под ключ», включая налоги и поддержание рудника) и продаёт по рыночной цене. Разница и есть прибыль. Во II квартале 2026 года получилось так: продажа по $4 432, себестоимость $2 473, маржа $1 959 с унции.
Результат впечатляет: выручка $156,6 млн, прибыль от рудника $92,8 млн, чистая прибыль $61,9 млн ($0,24 на акцию), скорр. EBITDA $78,5 млн. Годовой план подтверждён — 140–160 тыс. унций, за полугодие добыто 69 138 унций, верхняя граница ориентира.
Но вот что важно понять сразу. Форвардный P/E около 3,3 выглядит невероятно дёшево — и это ровно тот случай, когда дешевизна обманчива. Это прибыль на пике золотого цикла у компании с высокой себестоимостью. Следующий раздел показывает, что происходит с этой прибылью, если металл подешевеет.
2. Главное: что делает с прибылью цена золота
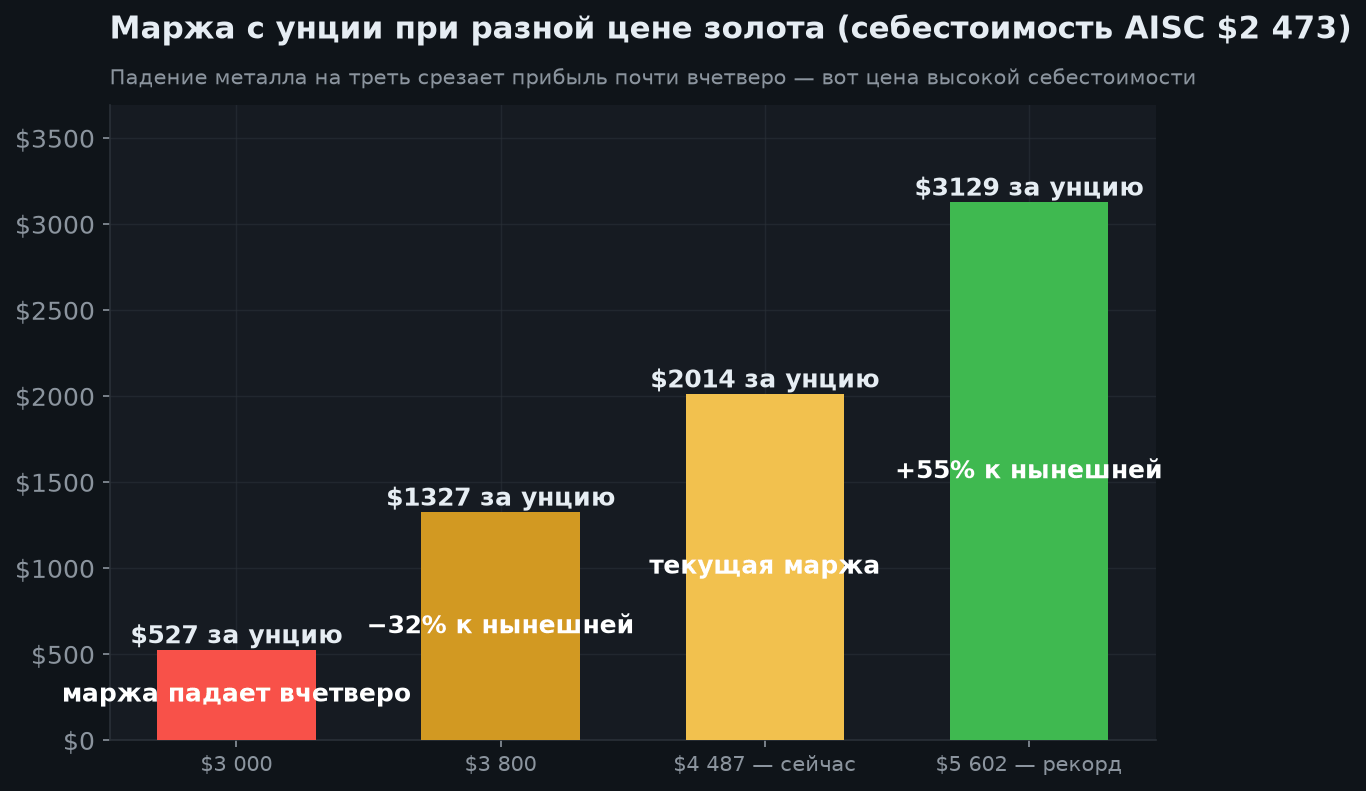
Это ключевой график отчёта, и он объясняет, почему «дешёвый P/E» здесь ничего не гарантирует.
Себестоимость у Galiano фиксирована на уровне около $2 473 за унцию. Это много: у крепких отраслевых игроков AISC обычно $1 400–1 800. Чем выше себестоимость, тем сильнее прибыль реагирует на цену металла — потому что маржа это разность, а не отношение.
Посмотрите на цифры:
- золото $5 602 (рекорд января) → маржа $3 129 с унции;
- золото $4 487 (сейчас) → маржа $2 014;
- золото $3 800 → маржа $1 327;
- золото $3 000 → маржа $527.
То есть падение металла на 33% срезает прибыль на 74%. И наоборот: рост золота даёт непропорционально большой прирост. Это и называется «рычаг», и он работает в обе стороны с одинаковой силой.
Отдельная деталь про Гану. Роялти в стране считаются по скользящей шкале: чем дороже золото, тем выше ставка. Именно это подняло AISC в прошлом квартале с $2 363 до $2 473. Практический смысл: часть подорожания металла автоматически уходит государству, а вот при падении цены облегчение приходит с задержкой. Верхняя часть графика для акционера чуть менее щедра, чем кажется.
3. Экономика унции и цена металла
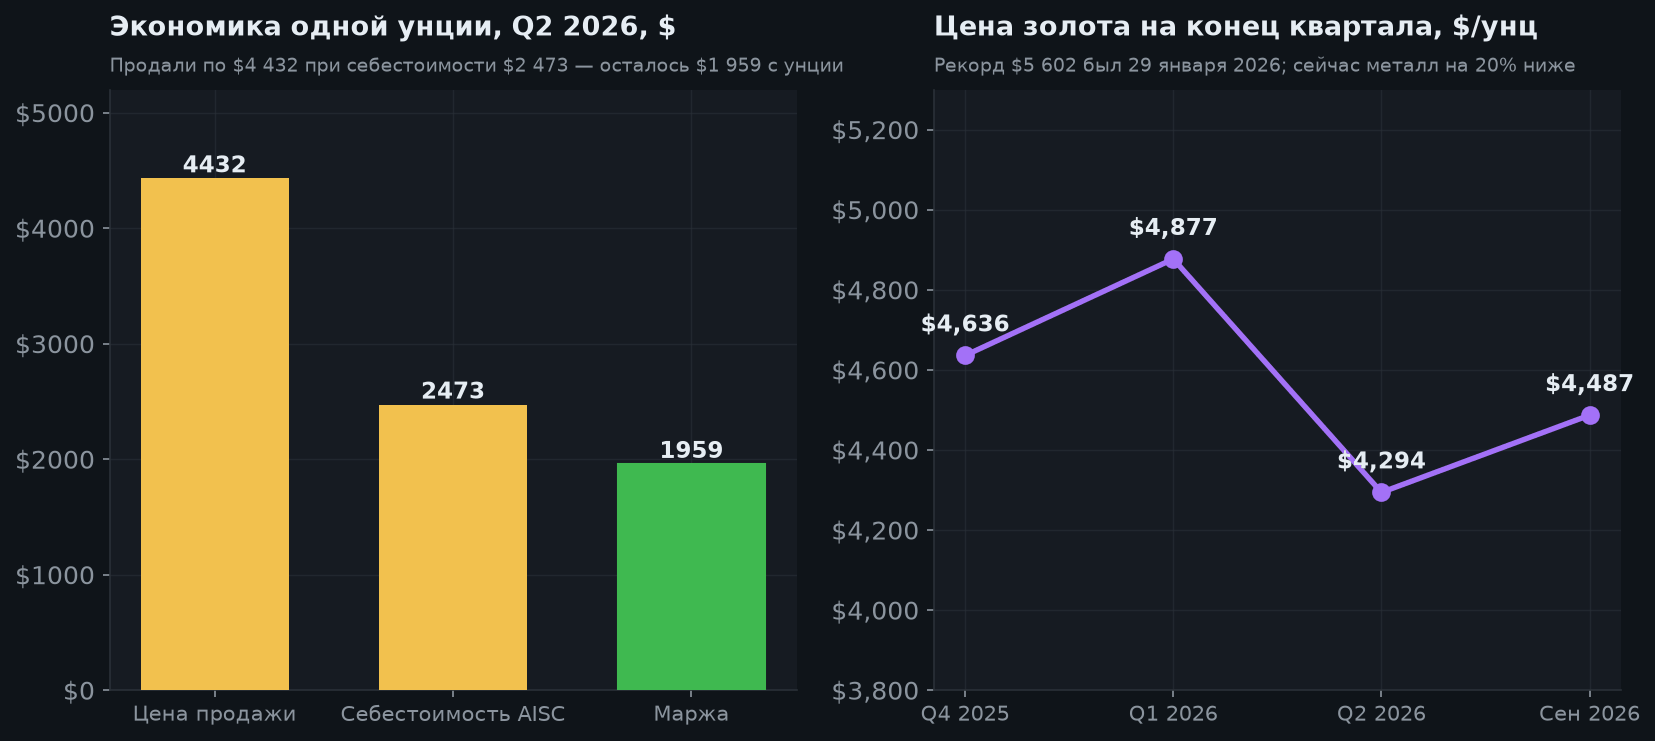
Слева — разложенная на части экономика одной унции за II квартал. Столбец цены ($4 432) минус столбец себестоимости ($2 473) и даёт маржу $1 959. Всё, что зарабатывает компания, живёт в этой разнице.
Справа — что делало золото. Рекорд $5 602 поставлен 29 января 2026 года, дальше коррекция до $4 294 к концу II квартала, затем отскок. На 3 сентября металл стоит около $4 487 — это на 20% ниже рекорда, и только за последнюю неделю он потерял примерно 3,5%.
О чём стоит помнить, глядя на прибыль Q2. Средняя цена реализации $4 432 относится к кварталу, который закончился в июне. Сегодняшние $4 487 примерно там же, так что квартальная прибыль пока не под угрозой. Но динамика последней недели — напоминание, что этот показатель может поехать быстро.
И про баланс. В компании $83,5 млн денег, но и $74,6 млн долга — чистая денежная позиция всего $8,9 млн. Свободный денежный поток за 12 месяцев — $9,55 млн при выручке $530,6 млн: почти вся прибыль уходит обратно в рудник. Это нормально для растущего добытчика, но означает, что подушки безопасности на случай падения золота у компании практически нет.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Добыча Q2 2026 | 34 391 унц. | за полугодие 69 138 — верх ориентира |
| Продано | 35 247 унц. | средняя цена $4 432 за унцию |
| Выручка Q2 | $156,6 млн | прибыль от рудника $92,8 млн |
| Чистая прибыль Q2 | $61,9 млн | $0,24 на акцию; EBITDA $78,5 млн |
| AISC Q2 | $2 473/унц | выросла из-за роялти Ганы; за полугодие $2 418 |
| Прогноз добычи 2026 | 140–160 тыс. унц. | подтверждён; AISC $2 300–2 600 |
| Деньги | $83,5 млн | но долг $74,6 млн — чистая позиция лишь $8,9 млн |
| Своб. ден. поток | $9,55 млн | мало: почти всё уходит в капзатраты |
| Выручка за 12 мес. | $530,6 млн | валовая маржа 54,6% |
| Прогноз выручки 2026 | $665 млн | консенсус: +103% к 2025 году |
| Оценка | P/E 8,5 · форвардный 3,3 | но это прибыль на пике цикла |
| Дивиденды | нет | вся прибыль в развитие рудника |
4. Динамика акции: рычаг в обе стороны
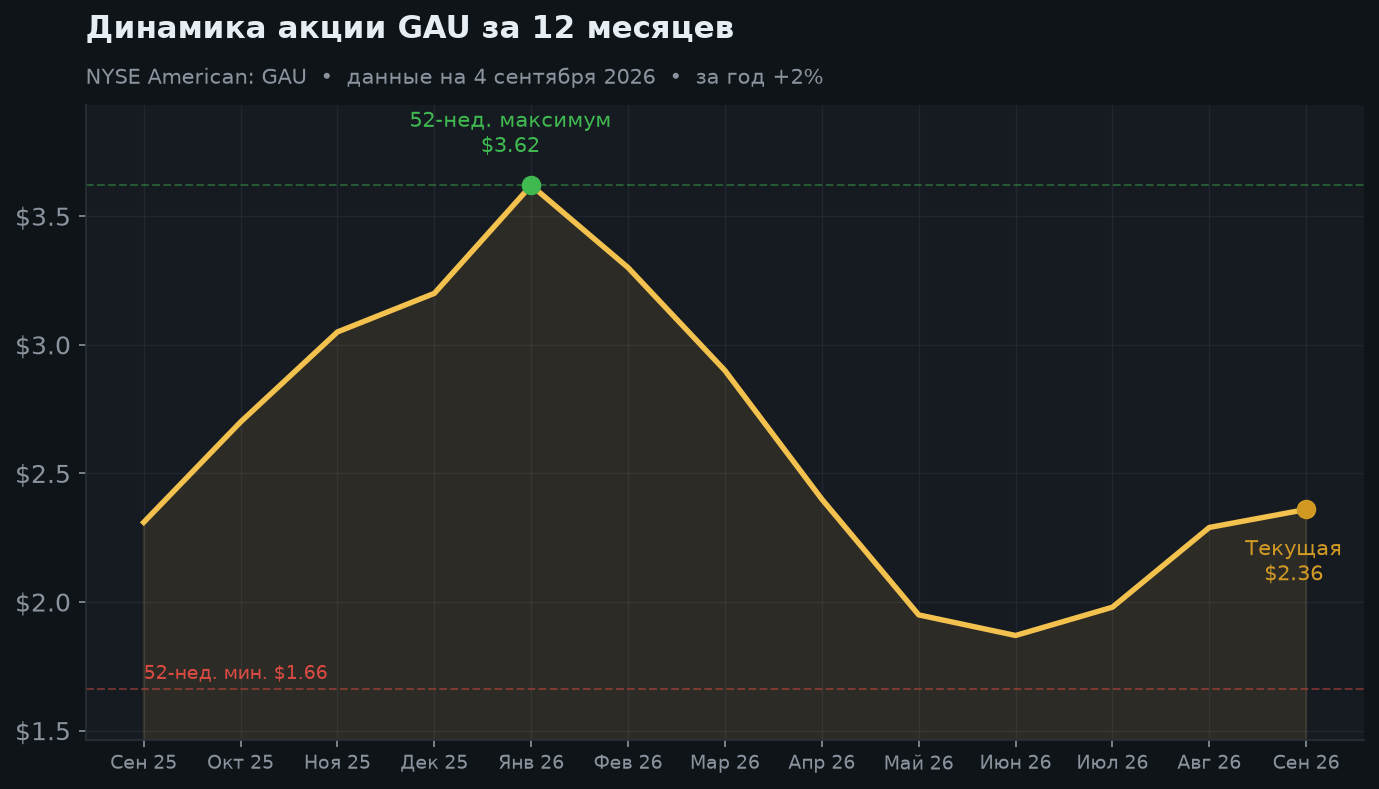
График хорошо показывает, что такое рычаг на практике.
Золото от январского рекорда до летнего минимума потеряло около 22%. Акция Galiano за то же время упала с $3,62 до $1,66 — то есть на 54%. Примерно в 2,5 раза сильнее металла. Причина ровно та, что разобрана выше: при высокой себестоимости прибыль падает быстрее цены, а рынок переоценивает акцию по прибыли.
Восстановление идёт так же резко: с июньских $1,87 бумага прошла к $1,98 в июле, $2,29 в конце августа и $2,36 на 3 сентября — +42% от минимума за три месяца.
Но вот отрезвляющая цифра. За полные 12 месяцев акция прибавила всего +2%, а с начала года она в минусе на 26%. Держатель, купивший год назад, прошёл через рост на 57% и падение на 54%, чтобы в итоге остаться при своих. Именно так выглядит бумага с рычагом, если не угадывать моменты входа и выхода.
Примечание: точный месяц максимума $3,62 публичные источники не раскрывают; на графике он отнесён к январю по совпадению с рекордом самого золота. Подтверждённые точки — $1,87 (25 июня), $1,98 (2 июля), $2,29 (28 августа) и $2,36 (3 сентября).
5. Что думают аналитики
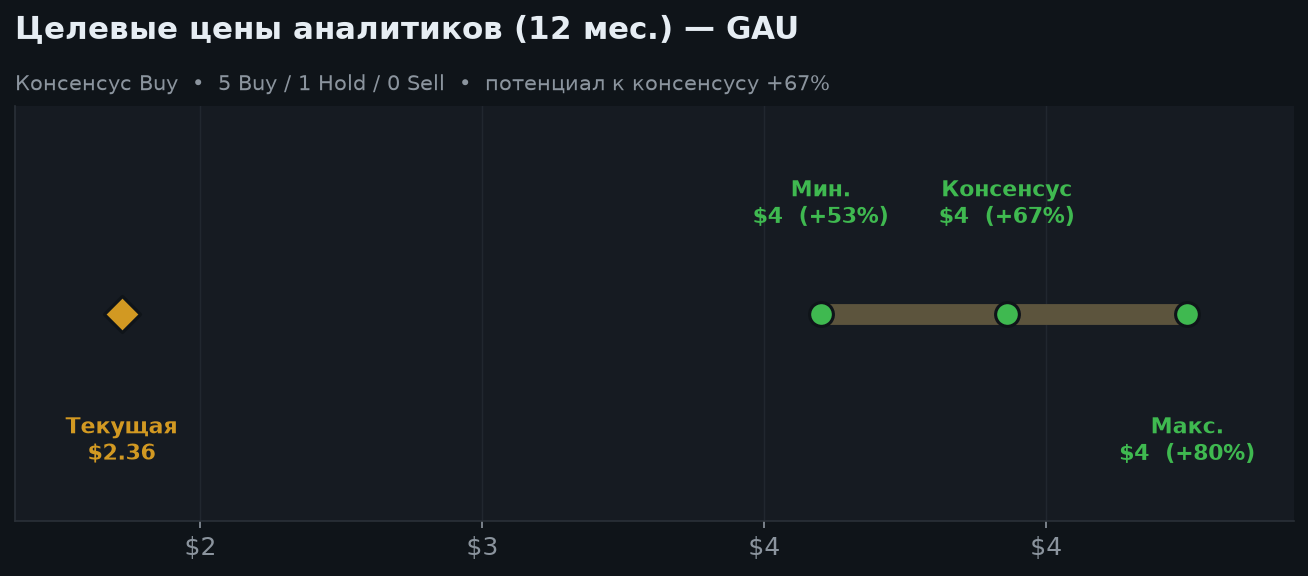
Формально картина отличная: 5 рекомендаций «покупать», одна «держать», ни одной «продавать». Средняя цель — $3,93, это +67% к текущим $2,36. Диапазон узкий: от $3,60 до $4,25.
А теперь — как это читать. Аналитиков всего шесть, и это принципиально: у крупной компании покрытие в 40 аналитиков усредняет ошибки, а здесь мнение нескольких человек формирует весь «консенсус». Причём даже самая осторожная цель ($3,60) лежит на 52% выше рынка — это значит, что ни один из них не закладывает сценарий падения золота. Рынок с ними явно не согласен, иначе бумага не стояла бы на $2,36.
Прогнозы по бизнесу при этом выглядят обоснованно: выручка $665 млн в 2026 году (+103%) и $908 млн в 2027-м, прибыль $0,49 и $0,78 на акцию. Но все они построены на предположении, что золото останется дорогим. Уберите это допущение — и рухнут все три цифры сразу.
6. Сценарии на 6 и 12 месяцев
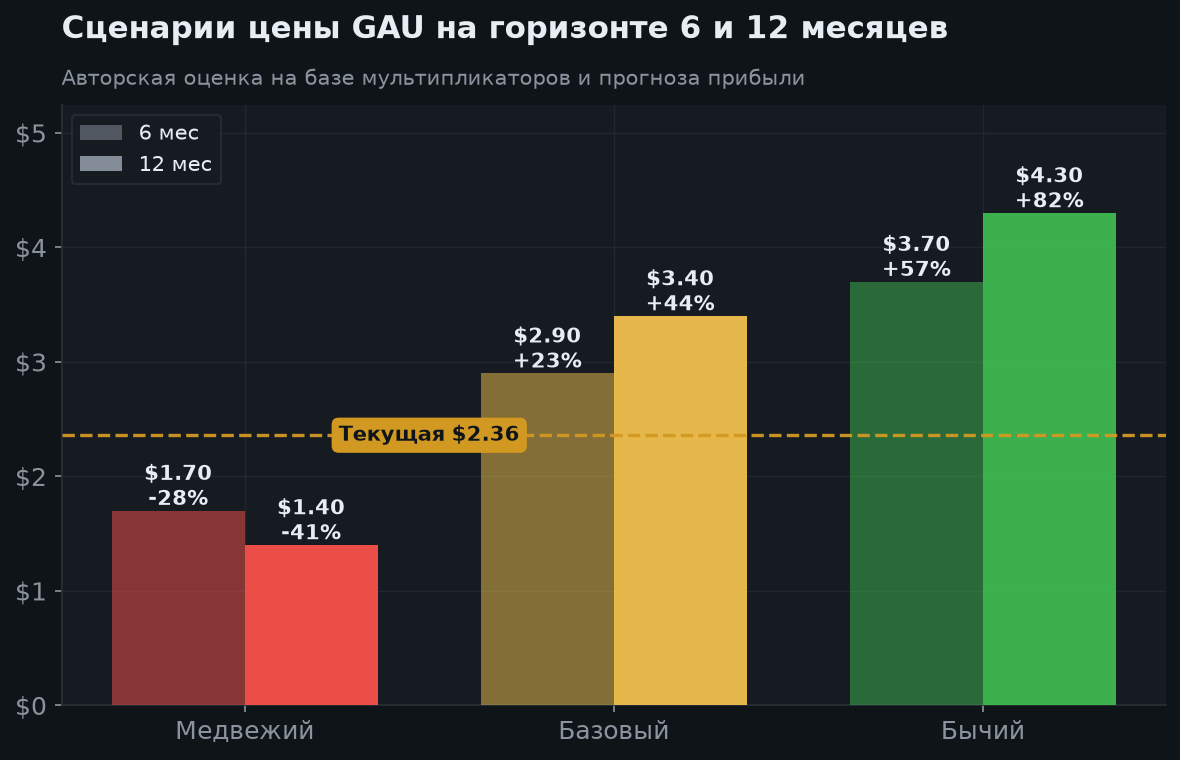
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $3,70 (+57%) | $4,30 (+82%) | Золото возвращается к $5 000+, добыча в верхней половине плана, AISC удерживается ниже $2 500 |
| Базовый | $2,90 (+23%) | $3,40 (+44%) | Золото держится около $4 500, компания выполняет план 140–160 тыс. унций, рынок постепенно закладывает прибыль 2026 года в цену |
| Медвежий | $1,70 (−28%) | $1,40 (−41%) | Золото уходит к $3 500–3 800, роялти и затраты остаются высокими, маржа сжимается вдвое; либо перебой на самом руднике |
Почему медвежий сценарий жёстче любого прогноза аналитиков. Потому что он уже случался: три месяца назад бумага стоила $1,66. Для этого не потребовалось ни катастрофы на руднике, ни проблем с правительством — хватило коррекции золота на 22%.
Отдельный риск, которого нет в цифрах. У компании один рудник в одной стране. Авария, забастовка, изменение налогового режима Ганы или падение содержания в руде — любое из этих событий бьёт по всей компании сразу, и никакой другой актив это не компенсирует.
Практический вывод. Это спекулятивная позиция маленькой долей для того, кто сознательно хочет усиленную ставку на золото и понимает, что просадка на 40–50% здесь входит в норму. Если цель — защитить капитал, её решает сам металл (например, фонд SGOL с комиссией 0,17%), а не акция одного рудника.
7. Аргументы «за» и «против»
🟢 Бычий кейс
- Маржа $1 959 с унции во II квартале: продажа по $4 432 при себестоимости $2 473 — при текущем золоте бизнес зарабатывает очень много.
- Годовой план подтверждён (140–160 тыс. унций), за полугодие добыто 69 138 унций — верхняя граница ориентира, то есть операционно всё идёт как надо.
- Чистая прибыль $61,9 млн за квартал ($0,24 на акцию) при капитализации $590 млн — форвардный P/E около 3,3.
- Консенсус аналитиков — цель $3,93 (+67%), причём даже самая осторожная оценка $3,60 лежит выше текущей цены.
- Рычаг работает и вверх: при возврате золота к рекордным $5 602 маржа с унции вырастет с $2 014 до $3 129, то есть в полтора раза.
- Прогноз выручки: $665 млн в 2026 году (+103%) и $908 млн в 2027-м.
- Бумага уже на 35% ниже январского максимума — эйфории в цене нет.
🔴 Медвежий кейс
- AISC $2 473 за унцию — заметно выше отраслевых $1 400–1 800. Высокая себестоимость означает, что прибыль падает намного быстрее цены металла.
- Арифметика риска: падение золота с $4 487 до $3 000 (−33%) срезает маржу с унции с $2 014 до $527, то есть на 74%.
- Один рудник в одной стране: авария, забастовка или смена налогового режима Ганы бьют по всей компании сразу, компенсировать нечем.
- Роялти Ганы считаются по скользящей шкале и растут вместе с ценой золота — часть подорожания металла автоматически уходит государству (именно это подняло AISC).
- Баланс уже не «без долга»: $83,5 млн денег против $74,6 млн долга, чистая позиция всего $8,9 млн.
- Свободный денежный поток $9,55 млн при выручке $530,6 млн — почти всё уходит в капзатраты, подушки на случай падения золота нет.
- За 12 месяцев акция дала всего +2% при размахе от −54% до +57%: держателю досталась вся волатильность и никакого результата.
- Покрытие всего 6 аналитиков, и ни один не закладывает сценарий дешёвого золота.
8. Итоговое заключение
Коротко. Galiano Gold сейчас зарабатывает отлично: $1 959 маржи с унции, чистая прибыль $61,9 млн за квартал, форвардный P/E около 3,3. Операционно компания идёт по верхней границе плана.
Но дешёвый мультипликатор здесь — не скидка, а предупреждение. Это прибыль на пике золотого цикла у компании с высокой себестоимостью ($2 473 против отраслевых $1 400–1 800). Падение золота на треть срезает маржу на три четверти — это не гипотеза, а арифметика разности.
Проверка уже была. Пока золото корректировалось на 22% от январского рекорда, акция сходила с $3,62 до $1,66 — в 2,5 раза сильнее металла. Сейчас $2,36, но за полные 12 месяцев это всего +2%, а с начала года −26%.
Что делать. Рассматривать как спекулятивную позицию небольшой долей — усиленную ставку на золото для того, кто готов к просадке в 40–50%. Ориентиры базового сценария: $2,90 на 6 месяцев (+23%) и $3,40 на 12 месяцев (+44%), медвежий — $1,40 (−41%).
Кому не подходит. Тем, кто ищет в золоте защиту капитала: её даёт сам металл (тот же SGOL с комиссией 0,17%), а не акция одного рудника в одной стране. И тем, кто рассчитывает на дивиденды — их здесь нет.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- Galiano Gold — результаты за II квартал 2026
- TipRanks — Galiano Gold Maintains 2026 Guidance as Asanko Output Advances
- Motley Fool — Galiano Gold (GAU) Q2 2026 Earnings Call Transcript
- StockAnalysis — GAU (цена, мультипликаторы, баланс)
- StockAnalysis — GAU forecast (цели аналитиков и прогнозы)
- USAGOLD — обзор рынка драгметаллов за 3 сентября 2026
- Yahoo Finance — GAU
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.