Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Zscaler, Inc. (NASDAQ: ZS)
Zscaler, Inc. (ZS) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Zscaler, Inc. — компания из сектора «Кибербезопасность / облачное ПО».
Наш рейтинг: 5.2 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Zscaler — сильная компания в правильной нише. Весь корпоративный трафик идёт через её облако Zero Trust Exchange, выручка растёт на 25%, свободный денежный поток почти $1 млрд в год, скорр. операционная маржа поставила рекорд 23%. С бизнесом всё в порядке.
Проблема одна, но огромная. В мае компания сама сказала, что в следующем финансовом году вырастет всего на 16–17% вместо привычных 24–25%. Акция за день потеряла четверть стоимости, и это справедливо: инвесторы платят за облачное ПО премию именно за темп роста. Компания растущая на 25% и компания растущая на 16% — это разные бумаги с разной ценой.
Что важно понимать про цифру 25%. В неё входит купленная за $675 млн Red Canary (+$127 млн ARR). Собственный рост — 21%, а чистый новый ARR прибавил всего 14%. То есть замедление началось не в прогнозе, а раньше — просто покупка его маскировала.
Главное на сегодня — календарь. 3 сентября выходит отчёт за Q4 FY2026, где компания даст официальный прогноз на FY2027. Если 16–17% окажутся перестраховкой нового руководства продаж и цифру поднимут — бумага быстро вернётся к $230–250. Если прогноз подтвердят — падение к $130–140 выглядит логичным. Разброс исходов огромный, и он раскроется за один вечер.
Вывод: покупать до 3 сентября — это не инвестиция, а ставка на исход одного отчёта. Разумнее либо дождаться цифр, либо входить заведомо маленькой долей, готовой к −30%. Аналитики держат консенсус Strong Buy и цель $198,94, но это всего +7% к цене — то есть даже оптимисты не ждут многого до появления ясности.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: с бизнесом всё хорошо, вопрос — в одной цифре
Zscaler делает кибербезопасность по модели Zero Trust. Классическая схема защиты — «крепость»: периметр офиса охраняется, а внутри все свои. Zscaler исходит из обратного: своих нет. Весь трафик сотрудника — где бы он ни сидел — идёт через облако компании Zero Trust Exchange, и каждое соединение проверяется отдельно. Модель продаж — подписка, поэтому главная метрика здесь не выручка, а ARR — годовая повторяющаяся выручка.
Финансово компания в хорошей форме: ARR $3,53 млрд, выручка Q3 FY2026 $850,5 млн (+25%), скорр. прибыль на акцию $1,08 при ожиданиях $1,00, рекордная скорр. операционная маржа 23% и свободный денежный поток около $963 млн за 12 месяцев. Это уже не история «растём любой ценой».
Но вся бумага сегодня держится на одной цифре. Вместе с сильным отчётом компания дала предварительный ориентир на следующий финансовый год: рост ARR и выручки 16–17% вместо нынешних 24–25%. Для облачного ПО это разрыв между двумя разными оценками, и рынок пересчитал бумагу мгновенно — −25% за один день.
Официальный прогноз на FY2027 компания даст 3 сентября 2026, в отчёте за Q4. До этого дня любая покупка ZS — это ставка на конкретный исход одного вечера.
2. Что произошло с ценой: минус 25% за день
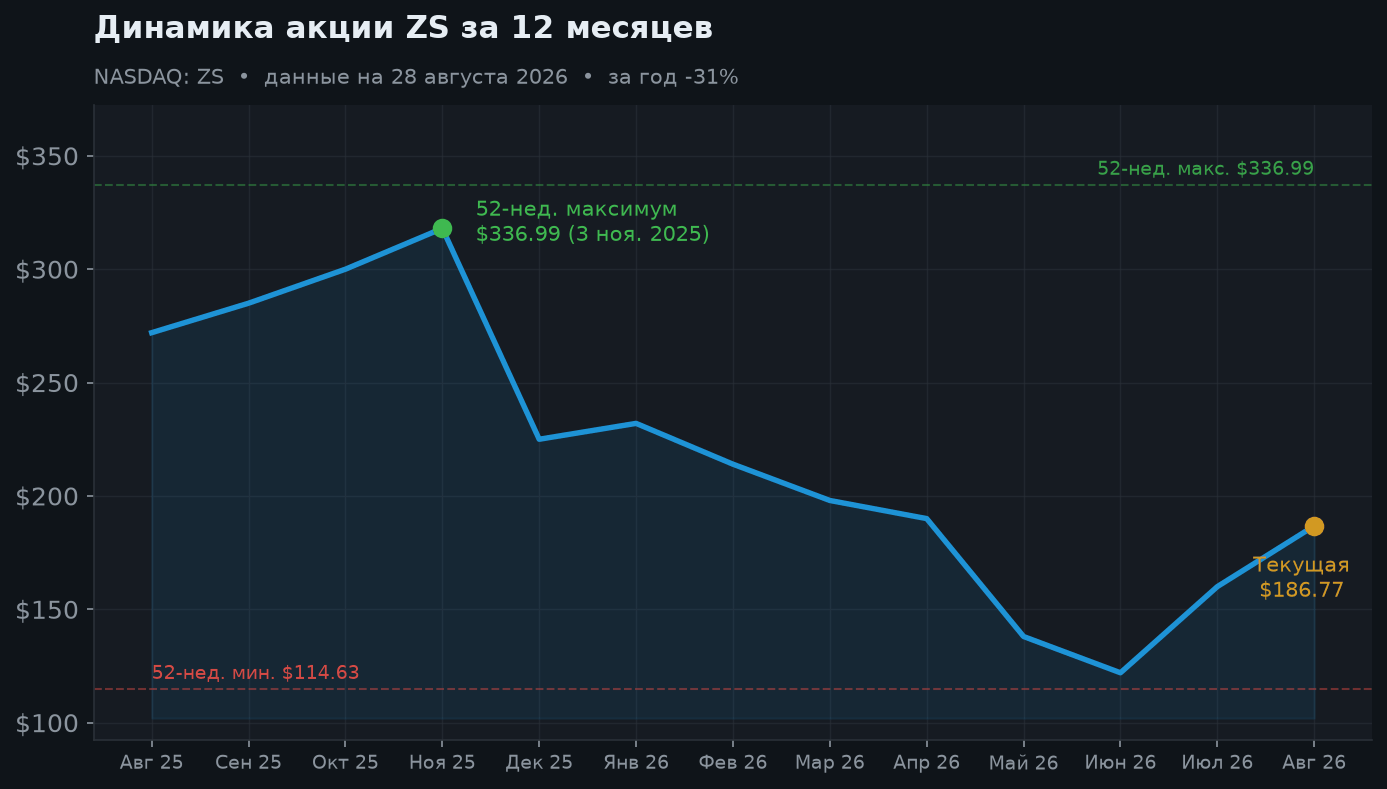
Год для акции был тяжёлым. Максимум $336,99 поставлен 3 ноября 2025 — на волне интереса к кибербезопасности и ИИ. Дальше рынок начал сомневаться в темпах, и к концу декабря бумага стоила уже около $225.
Ключевой день — 27 мая 2026. Накануне вечером вышел отчёт за Q3 FY2026: он был лучше ожиданий по всем линиям. Но в тот же релиз компания вложила предварительный прогноз на FY2027 — рост 16–17%. Наутро акция открылась падением и закрыла день −25%. К минимуму падение от уровня перед отчётом составило около 32%, а сама бумага дошла до $114,63 — это 52-недельный минимум.
С июня идёт восстановление: $122 → $160 → $186,77. Отскок ускорился 27 августа, когда JPMorgan поднял цель до $215 (Overweight) перед отчётом — бумага прибавила почти 10% за день. Это важно понимать: значительная часть текущей цены — это ожидание хорошего отчёта, а не факт.
Отдельно стоит держать в голове масштаб: исторический максимум $368,78 был ещё в ноябре 2021 года. За почти пять лет выручка выросла втрое, а цена акции так и не вернулась к тому уровню — вся история этой бумаги про то, что рынок платит за рост и безжалостно снимает премию, когда рост замедляется.
3. Главное: сколько на самом деле растёт компания
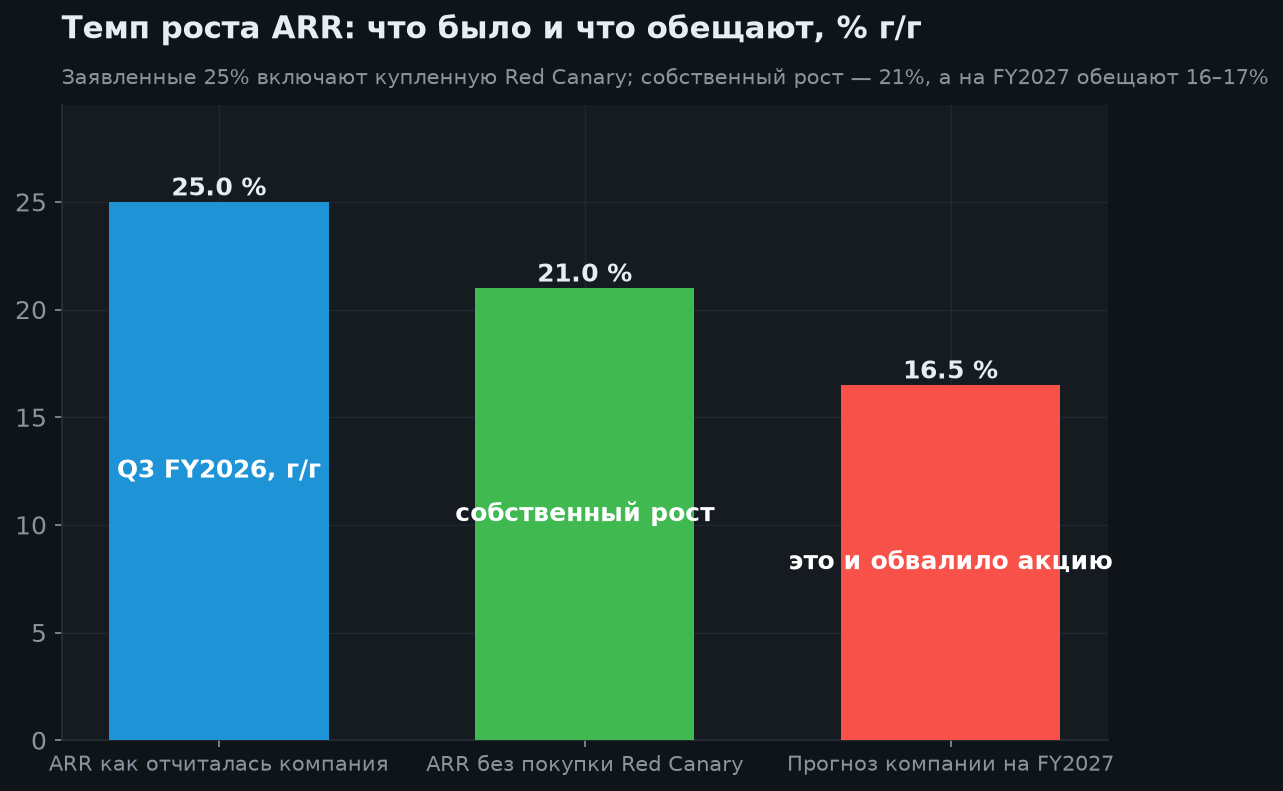
Это самый важный раздел отчёта. Цифра роста, которую видит инвестор в заголовке, и цифра, которая описывает бизнес, — разные.
В августе 2025 года Zscaler купила компанию Red Canary за $675 млн — это сервис управляемого обнаружения угроз (MDR), усиливающий направление операций безопасности с агентным ИИ. Покупка принесла сразу +$127 млн ARR.
Что получается в цифрах Q3 FY2026:
- ARR $3 525 млн, +25% г/г — так звучит заголовок;
- ARR $3 398 млн, +21% г/г — то же самое без Red Canary;
- чистый новый ARR за квартал +14% органически — а это самый честный индикатор того, сколько нового бизнеса компания приносит прямо сейчас.
Вывод неприятный, но важный: замедление началось не в мае вместе с прогнозом. Оно шло уже несколько кварталов, просто покупка Red Canary держала заголовочную цифру на уровне 25%. Прогноз 16–17% на FY2027 — это, по сути, момент, когда эффект покупки заканчивается и наружу выходит собственный темп.
Справедливости ради, у осторожного прогноза есть и разовые причины. Менеджмент прямо назвал уход двух руководителей продаж в конце квартала — новая команда обычно закладывает запас. Плюс компания предупредила, что капзатраты вырастут примерно на 2 п.п. выручки из-за дефицита памяти и подорожания инфраструктуры. Именно на этой трактовке — «прогноз занижен намеренно» — и держатся быки.
4. Квартальные цифры: выручка ровная, а вот прогноз обрывается
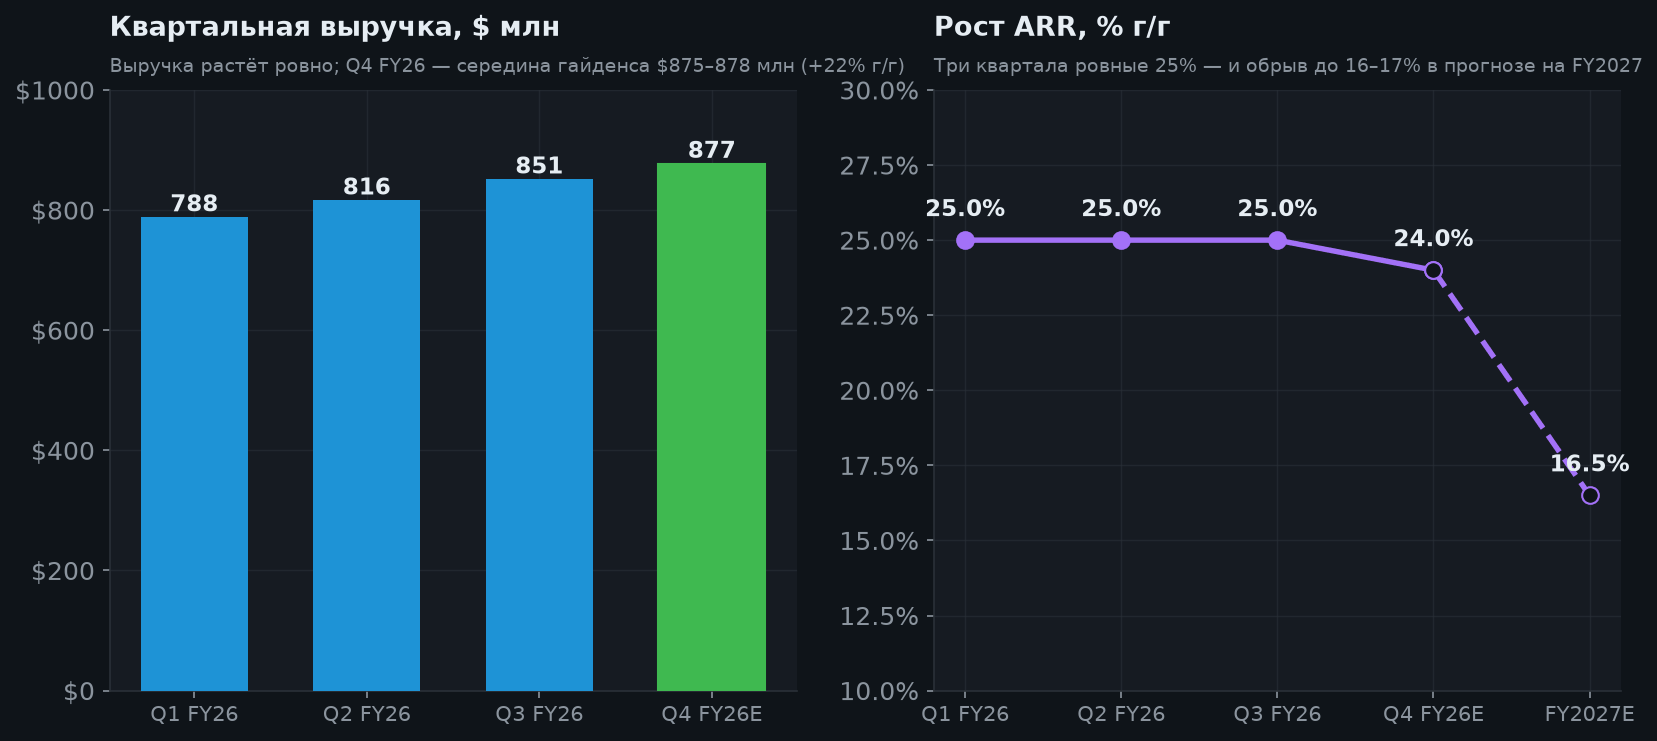
Слева — квартальная выручка. Здесь никакой драмы: $788 → $816 → $851 млн, а на текущий квартал компания ориентирует на $875–878 млн. Ровный рост, никаких провалов.
Справа — темп роста ARR, и вот там вся история. Три квартала подряд ровно 25%, на текущий квартал 24%, а дальше пунктиром — 16,5%. Именно этот обрыв рынок и оценил в четверть капитализации.
На что смотреть в отчёте 3 сентября: не на выручку (она почти наверняка попадёт в диапазон $875–878 млн) и не на прибыль. Смотреть надо на официальный прогноз ARR на FY2027 и на чистый новый ARR за квартал. Если прогноз поднимут выше 17% — тезис «менеджмент перестраховался» подтверждается. Если подтвердят 16–17% или, хуже, снизят — рынок будет переоценивать бумагу заново.
Отдельно отметим GAAP: компания по-прежнему убыточна по стандартной отчётности (−$0,09 на акцию против −$0,03 годом ранее). Разница между скорр. прибылью $1,08 и GAAP-убытком — это в основном выплаты акциями сотрудникам. Для облачного ПО это норма, но забывать об этом не стоит: реальная разводняющая нагрузка здесь существенная.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| ARR (кон. Q3 FY2026) | $3 525 млн | +25% г/г |
| — без покупки Red Canary | $3 398 млн | +21% г/г |
| Чистый новый ARR за квартал | $166 млн | органически +14% — замедление |
| Выручка Q3 FY2026 | $850,5 млн | +25% г/г, выше прогноза $834 млн |
| Скорр. прибыль на акцию | $1,08 | ждали $1,00 |
| Скорр. операционная маржа | 23% | рекорд компании |
| Прибыль по GAAP | убыток $0,09/акц. | год назад убыток $0,03 — стало хуже |
| Свободный ден. поток (12 мес.) | $963 млн | операционный $1,10 млрд |
| Гайденс выручки FY2026 | $3,33 млрд | +24,6–24,7% г/г |
| Гайденс скорр. EPS FY2026 | $4,10–4,11 | по нему оценка ≈46x |
| Предв. прогноз FY2027 | рост 16–17% | главная причина падения бумаги |
| Дивиденды | нет | вся прибыль идёт в рост |
5. Годовая картина: бизнес утроился за четыре года
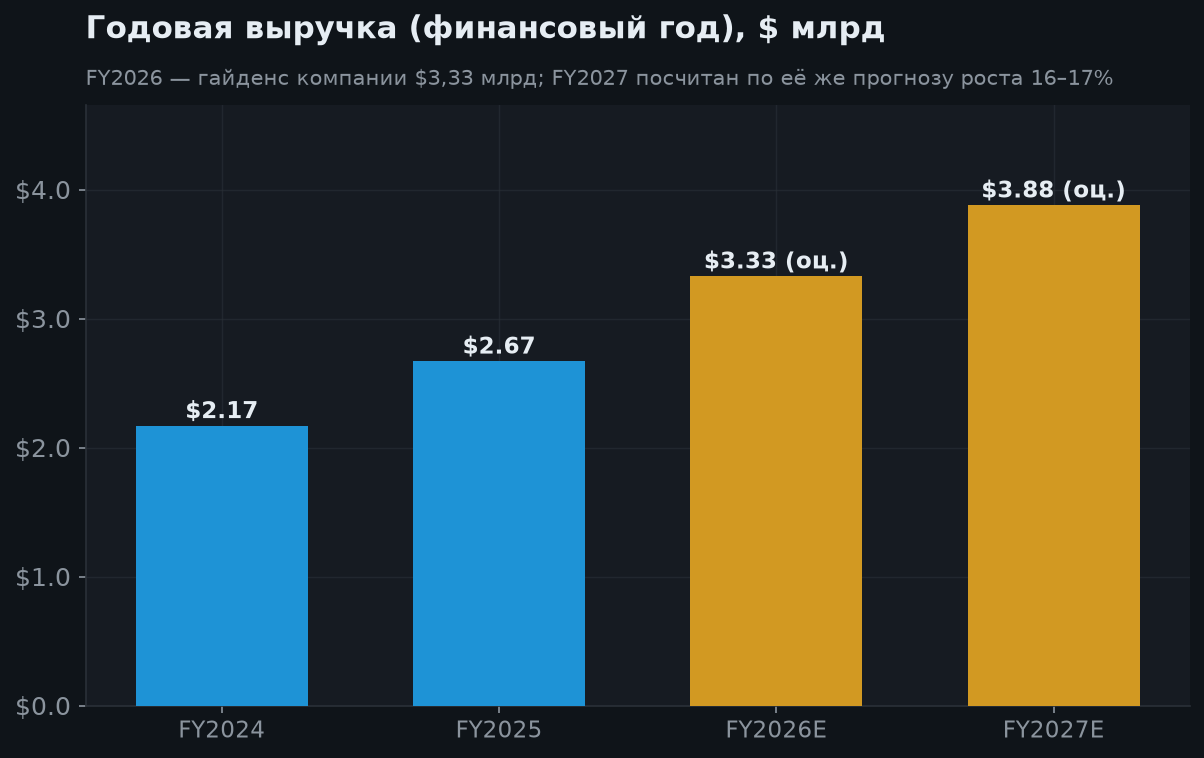
Если отойти от квартальной суеты, картина такая: выручка выросла с $2,17 млрд в FY2024 до $3,33 млрд в текущем FY2026 — это рост более чем в полтора раза за два года. Компания при этом вышла на устойчивый свободный денежный поток около $1 млрд в год.
Две последние колонки — оценки, а не факт. FY2026 — это гайденс самой компании (квартал ещё не закрыт отчётом), FY2027 посчитан по её же прогнозу роста 16–17%. Именно поэтому они отмечены другим цветом.
Как читать этот график. Разница между 16% и 24% роста кажется небольшой, но на дистанции она решает всё: при 24% выручка удваивается за три года, при 16% — за пять. Для акции, которую оценивают в 9 годовых выручек, это разница между «оправданно» и «дорого».
6. Что думают аналитики
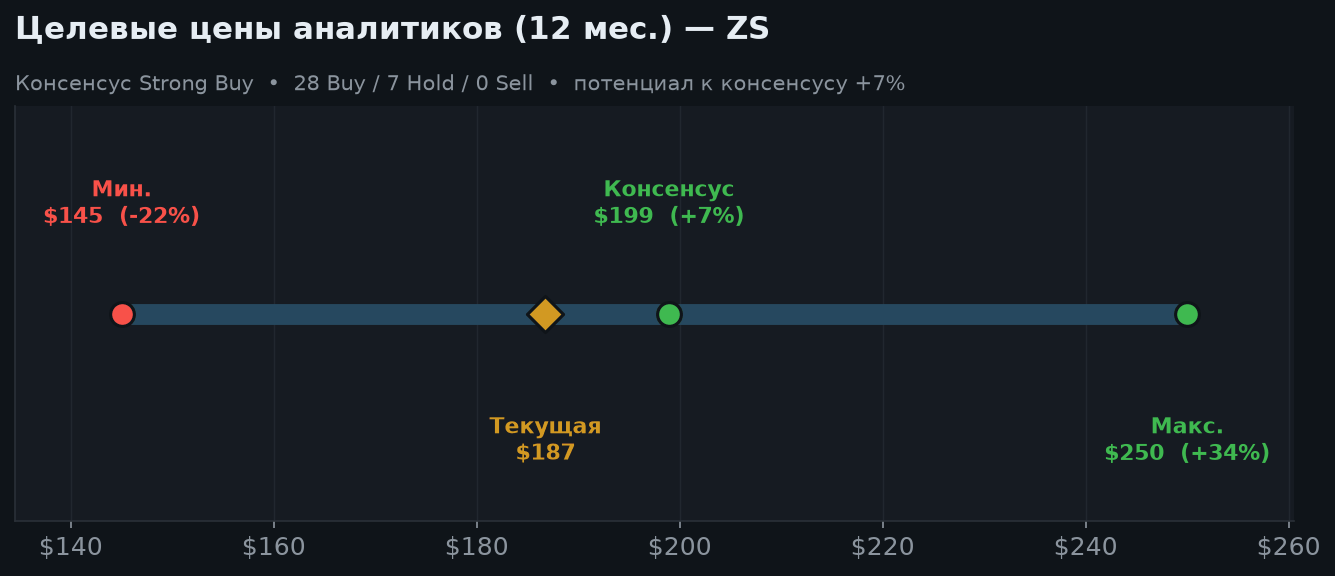
Формально картина у аналитиков красивая: 28 рекомендаций «покупать», 7 «держать» и ни одной «продавать». Консенсус — Strong Buy.
Но смотреть надо не на ярлык, а на цифру. Средняя цель — $198,94, то есть +7% к текущим $186,77. Разброс: минимум $145 (−22%), максимум $250 (+34%). Другими словами, аналитики верят в компанию, но не ждут от неё многого до появления ясности по FY2027 — цели были массово срезаны после майского обвала.
Из свежих движений: JPMorgan 27 августа поднял цель до $215 (Overweight), Barclays ранее поднял со $170 до $192. Именно это и вызвало почти 10-процентный скачок бумаги накануне отчёта.
Важная оговорка: цели аналитиков сейчас — это оценки «до отчёта». Вечером 3 сентября они будут пересмотрены в ту или другую сторону практически все. Опираться на текущий консенсус как на ориентир на 12 месяцев — рискованно.
7. Сценарии на 6 и 12 месяцев
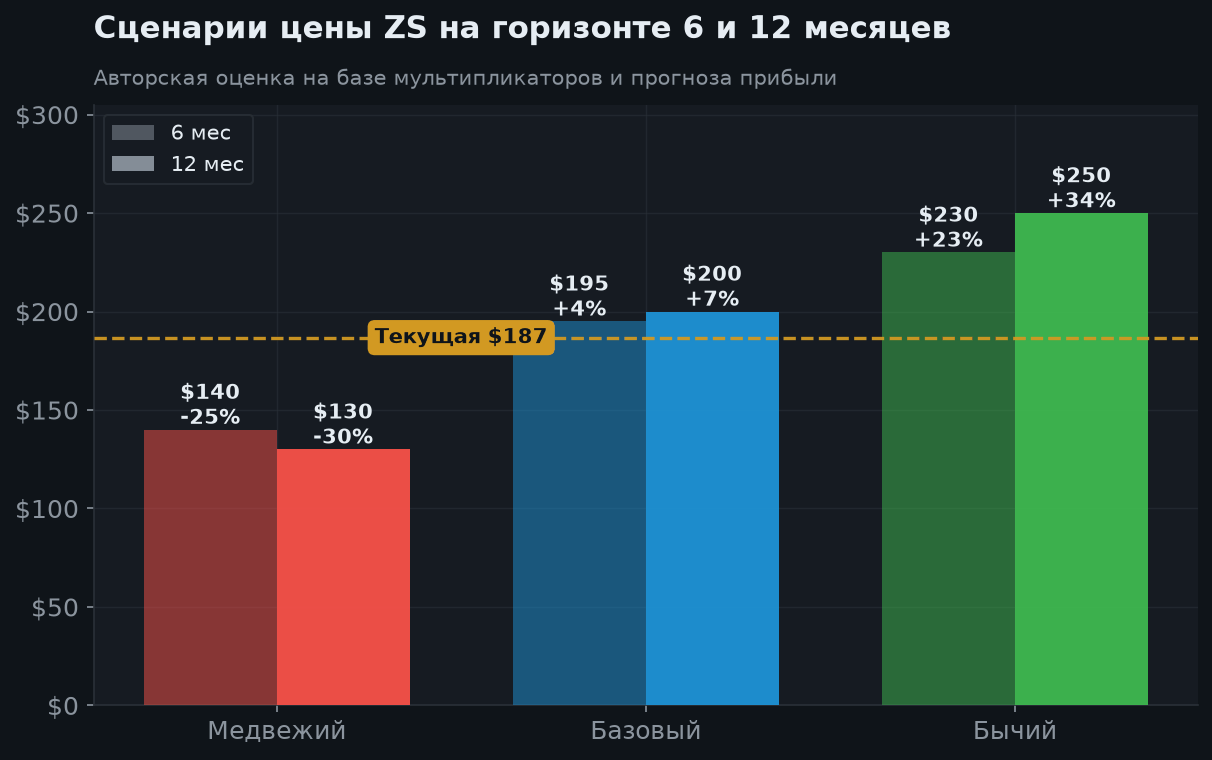
В таблице — цена через 6 и через 12 месяцев соответственно.
Медвежий. Компания подтверждает 16–17% на FY2027 или снижает ориентир. Тогда рынок окончательно переоценивает ZS как бумагу с ростом «около 15%», а такие оценивают в 5–6 годовых выручек, а не в 9. Цель $130–140, и это не паника, а нормальная арифметика мультипликатора.
Базовый. Прогноз подтверждается без ухудшения, компания показывает, что чистый новый ARR стабилизировался, а маржа продолжает расти. Бумага держится около консенсуса аналитиков — $195–200. Рост цены при этом даёт не переоценка, а просто течение времени и рост самой выручки.
Бычий. Прогноз оказывается перестраховкой новой команды продаж и его поднимают выше 17%; дефицит памяти не бьёт по капзатратам так сильно, как боялись. Тогда премия за рост возвращается быстро — целевые $230–250, то есть уровни февраля 2026.
Практический вывод. Разброс от −30% до +34% на 12 месяцев — это не нормальный инвестиционный диапазон, это диапазон события. Если вы всё же хотите бумагу в портфель, разумнее дождаться вечера 3 сентября и купить уже по факту — потеряете часть движения, зато будете покупать компанию, а не лотерейный билет.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Медвежий — прогноз 16–17% подтверждён | $140 / $130 | −25% / −30% |
| Базовый — прогноз без сюрпризов, оценка стабилизируется | $195 / $200 | +4% / +7% |
| Бычий — прогноз повышен выше 17% | $230 / $250 | +23% / +34% |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Бизнес растёт на 25% и генерирует ~$963 млн свободного денежного потока за 12 месяцев — это уже самофинансируемая компания, а не история про «когда-нибудь заработает».
- Скорр. операционная маржа поставила рекорд 23% — рост перестал покупаться ценой убытков, и дальше эффект масштаба должен работать на прибыль.
- Прогноз 16–17% дан ПОСЛЕ ухода двух руководителей продаж: новая команда почти всегда закладывает запас, и официальная цифра 3 сентября вполне может оказаться выше.
- Zero Trust — не мода, а вынужденный стандарт: удалённая работа и облака сделали защиту по периметру бессмысленной, и обратной дороги у корпораций нет.
- Покупка Red Canary ($675 млн) добавила направление операций безопасности с агентным ИИ — это расширяет средний чек на существующих клиентах, а не только даёт разовый ARR.
- Аналитики срезали цели, но не рекомендации: 28 «покупать» против 0 «продавать», максимальная цель $250; JPMorgan перед отчётом поднял ориентир до $215.
- От пика ноября 2025 бумага упала на 45% — значительная часть плохих новостей уже в цене.
🔴 Медвежий кейс
- Замедление реальное, а не только прогнозное: без Red Canary рост ARR — 21%, а чистый новый ARR прибавил лишь 14%. Покупка маскировала тренд несколько кварталов.
- Оценка ~46x скорр. прибыли и ~9x выручки нормальна для роста 25% и дорога для роста 16%. Если прогноз подтвердится, сжиматься будет мультипликатор, а не бизнес.
- По GAAP компания убыточна — минус $0,09 на акцию против минус $0,03 годом ранее. Разрыв со скорр. прибылью $1,08 — это в основном выплаты акциями, то есть разводнение.
- Капзатраты вырастут примерно на 2 п.п. выручки в FY2027 из-за дефицита памяти и подорожания инфраструктуры — свободный поток окажется под давлением именно тогда, когда рост замедляется.
- Уход двух руководителей продаж — это не только повод для осторожного прогноза, но и реальный риск: перестройка команды продаж занимает кварталы.
- Конкуренция усиливается со всех сторон: Palo Alto Networks и Cloudflare идут в ту же нишу, а Microsoft раздаёт часть функций в составе корпоративных подписок.
- Текущая цена уже включает ожидание хорошего отчёта: почти 10% роста 27 августа пришли не от бизнеса, а от повышения цели одним банком. Разочарование 3 сентября обойдётся дорого.
9. Итоговое заключение
Коротко. Zscaler — качественная компания в правильной нише, с растущей маржой и почти миллиардом свободного денежного потока. Но её акция сейчас стоит не столько, сколько стоит бизнес, — она стоит ровно столько, сколько рынок закладывает в один конкретный прогноз.
Что решится 3 сентября. В отчёте за Q4 FY2026 компания даст официальный ориентир на FY2027. Предварительный — 16–17% роста против нынешних 24–25%. Поднимут — бумага пойдёт к $230–250. Подтвердят — обоснованный уровень ближе к $130–140. Это разброс в две трети цены, и раскроется он за один вечер.
Честная арифметика роста. Заявленные 25% включают купленную Red Canary. Собственный рост — 21%, чистый новый ARR +14%. Замедление уже идёт, вопрос лишь в том, на каком уровне оно остановится.
Что делать. Если бумаги нет — разумнее дождаться отчёта. Вы потеряете часть движения, но купите компанию с известным прогнозом, а не ставку на исход. Если хочется зайти заранее — только маленькой долей, которую не жалко увидеть в минусе на 30%, и без плеча. Если бумага уже есть — держать до цифр логичнее, чем продавать в день перед отчётом на отскоке.
Кому точно не подходит: тем, кто ищет спокойную позицию «купил и забыл», и тем, кто рассчитывает на дивиденды, — их здесь нет и не планируется.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- Zscaler — Q3 FY2026 results (Investor Relations)
- Zscaler — Q2 FY2026 results; повышение гайденса ARR до 24%
- Zscaler — Q1 FY2026 results
- SEC 8-K — Zscaler Q3 FY2026
- Zscaler — анонс отчёта за Q4 FY2026 (3 сентября 2026)
- CNBC — Zscaler Q3 2026 earnings
- Seeking Alpha — Zscaler collapses over outlook; analysts lower targets
- Zscaler — завершение покупки Red Canary
- MarketBeat — ZS forecast & price targets
- StockAnalysis — ZS
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.