Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Dell Technologies Inc. (NYSE: DELL)
Dell Technologies Inc. (DELL) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~32).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Dell Technologies Inc. — компания из сектора «ИИ-инфраструктура (серверы, хранение, ПК)».
Наш рейтинг: 6.6 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Dell превратился из «скучного» производителя ПК и серверов в одного из главных бенефициаров бума ИИ-инфраструктуры. В Q1 FY2027 выручка взлетела на 88% до рекордных $43.8 млрд, ИИ-серверы дали $16.1 млрд, а бэклог ИИ достиг $51.3 млрд — компания повысила годовой прогноз до ~$167 млрд. Акция за год выросла почти в 4 раза. Плюсы — масштаб, лидерство в ИИ-серверах, дивиденды и байбэк. Минусы — тонкая маржа ИИ-серверов (это «железо», а не софт), высокая база после ралли и то, что многое уже в цене (до цели аналитиков ~$503 лишь +12%). Консенсус — Buy. Качественный лидер, но покупать лучше на откатах.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Dell Technologies — один из крупнейших мировых производителей серверов, систем хранения и ПК. Ещё недавно это была «скучная» value-история, но бум ИИ всё изменил: Dell стал одним из главных поставщиков ИИ-серверов (стойки с GPU NVIDIA/AMD для дата-центров) — и его выручка с котировками резко разогнались.
Отчёт за Q1 FY2027 (28 мая) поразил: выручка +88% до рекордных $43.8 млрд, ИИ-серверы дали $16.1 млрд, бэклог ИИ вырос до $51.3 млрд, а годовой прогноз повышен до ~$167 млрд. Акция за год выросла почти в 4 раза. Ключевой нюанс — маржа ИИ-серверов тонкая (это оборудование, а не софт), и многое уже в цене. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
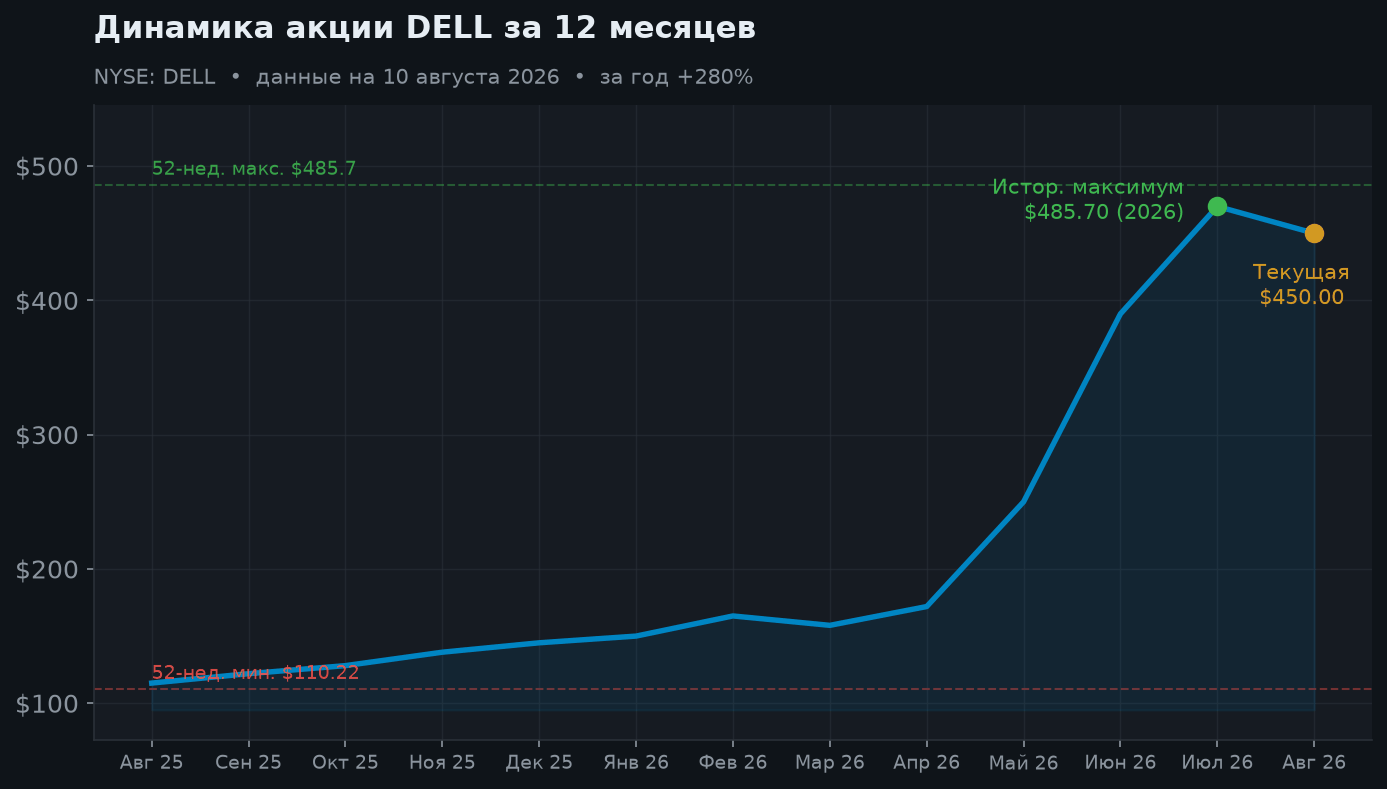
Один из сильнейших ростов среди крупных компаний: с 52-нед. минимума $110.22 бумага взлетела к историческому максимуму $485.70 — почти ×4 за год. Главный триггер — отчёт за Q1 FY2027 (28 мая), после которого акция прибавила +33% за день (лучший день с возвращения на биржу в 2018). После такого ралли бумага волатильна и чувствительна к любым сомнениям в темпах ИИ-капекса.
3. Сегменты и итоги Q1 FY2027
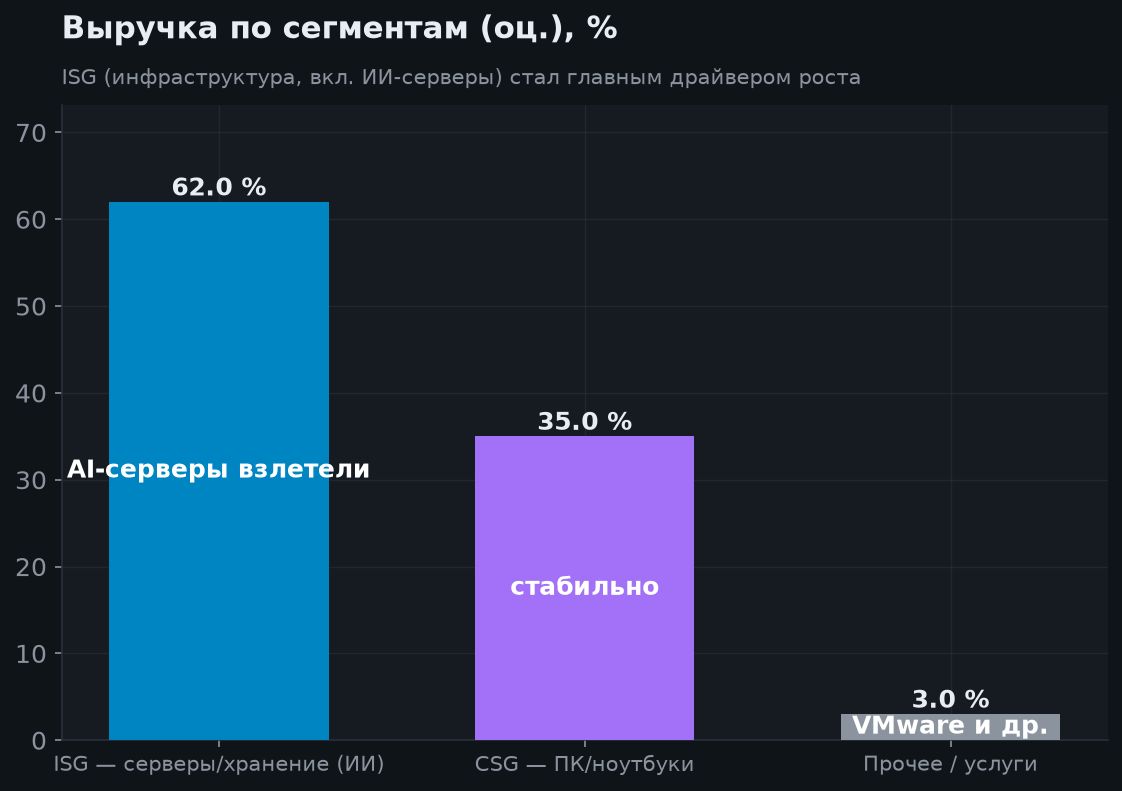
Бизнес делится на ISG (серверы и хранение — сюда входят ИИ-серверы) и CSG (ПК и ноутбуки). Именно ISG взорвался на ИИ-спросе, тогда как CSG остаётся стабильным зрелым бизнесом. Ключевой вопрос инвестора — устойчивость ИИ-заказов и способность конвертировать огромный бэклог в прибыль при тонкой марже «железа».
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q1 FY27 | $43.8 млрд | +88% г/г |
| Diluted EPS | $5.24 | +282% г/г |
| ИИ-серверы (выручка) | $16.1 млрд | рекорд |
| Заказы ИИ за квартал | $24.4 млрд | спрос силён |
| Бэклог ИИ | $51.3 млрд | видимость выручки |
| Гайд FY2027 (повышен) | ~$167 млрд | +~50% г/г |
4. Двигатель роста: ИИ-серверы
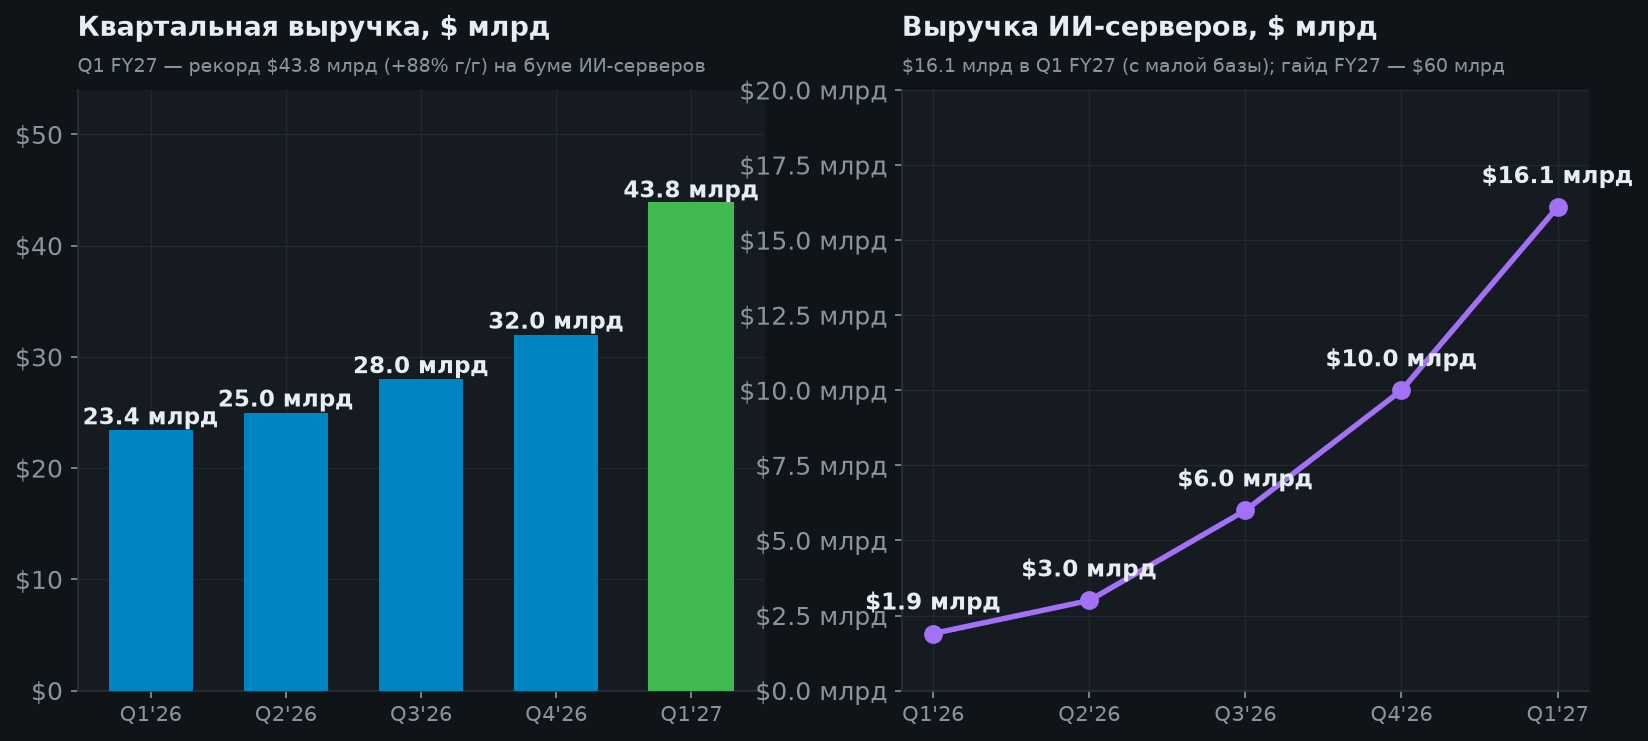
Суть кейса — Dell конвертирует бум ИИ-инфраструктуры в выручку. Компания повысила прогноз выручки ИИ-серверов на FY2027 до $60 млрд, а бэклог заказов ($51.3 млрд) даёт видимость на будущее. Главный риск — маржинальность: ИИ-серверы приносят большую выручку, но с низкой валовой маржой, поэтому рост прибыли отстаёт от роста продаж, а конкуренция (Supermicro, HPE) давит на цены.
5. Годовая выручка
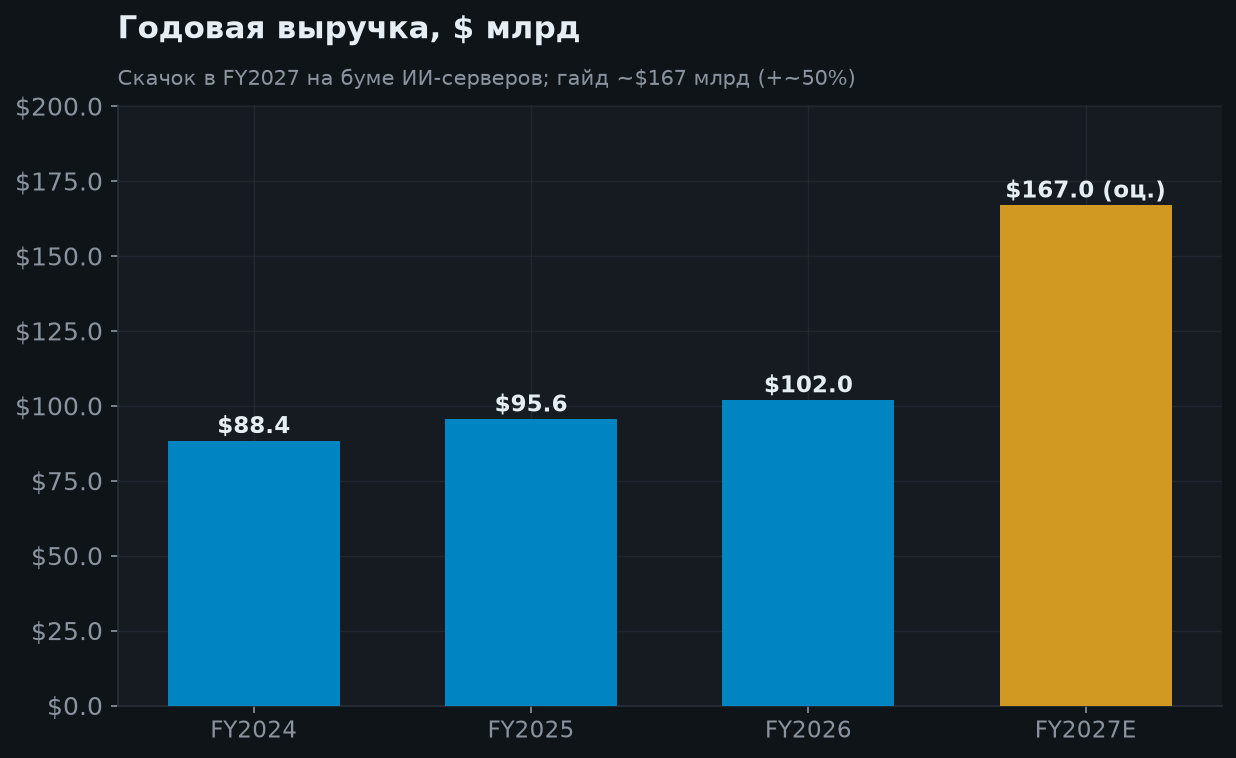
Годы стабильности ($88–102 млрд) сменяются рывком в FY2027: гайденс поднят до ~$167 млрд (+~50% г/г) — почти удвоение за счёт ИИ-серверов. Это исключительный темп для компании такого масштаба. Инвест-тезис теперь — ставка на ИИ-инфраструктуру, а не на зрелый ПК-бизнес. *(FY2027 — гайд/прогноз.)*
6. Оценка и целевые цены
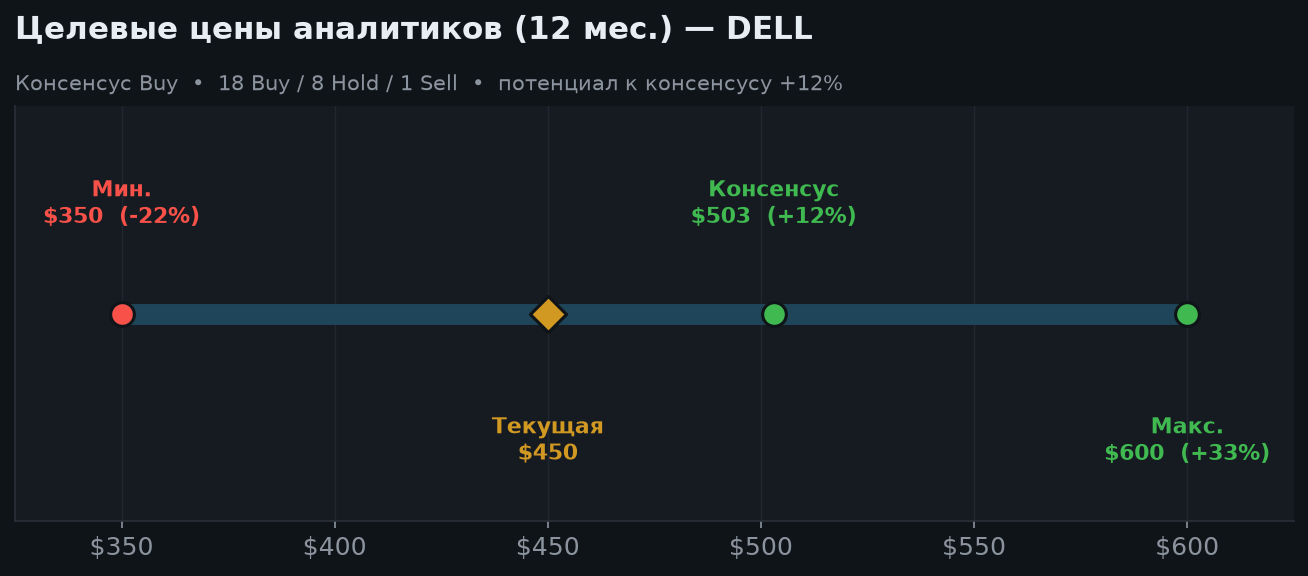
P/E ~32 (форвардный ~25) — уже не «дёшево» после утроения цены, но и не запредельно для growth-темпов. Консенсус аналитиков — Buy, средняя цель $503, но потенциал скромный (+12%) — рынок во многом уже отыграл ИИ-историю. Главный риск — оценочный и связанный с маржой/устойчивостью ИИ-капекса; апсайд — дальнейший рост бэклога и улучшение маржи ИИ-серверов.
7. Сценарии на 6 и 12 месяцев
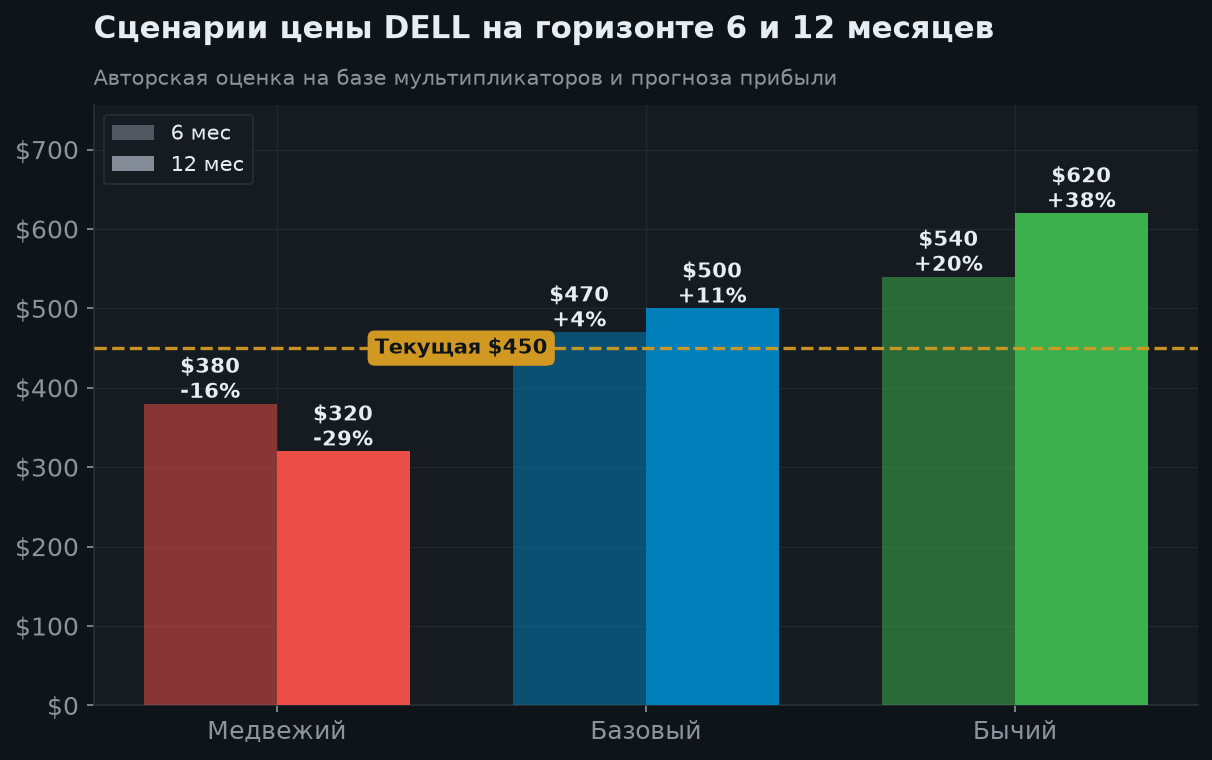
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $540 (+20%) | $620 (+38%) | Рост бэклога ИИ, улучшение маржи, новые крупные заказы гиперскейлеров |
| Базовый | $470 (+4%) | $500 (+11%) | Гайд исполняется, маржа стабильна, оценка удерживается |
| Медвежий | $380 (−16%) | $320 (−29%) | Замедление ИИ-капекса, давление на маржу, сжатие мультипликатора после ралли |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q1 FY27: выручка +88% до рекордных $43.8 млрд
- Один из лидеров рынка ИИ-серверов (GPU NVIDIA/AMD)
- Бэклог ИИ $51.3 млрд; гайд ИИ-серверов FY27 — $60 млрд
- Годовой прогноз повышен до ~$167 млрд (+~50%)
- Дивиденды ($2.52) + байбэк — возврат капитала
- Масштаб, отношения с поставщиками и корпоративными клиентами
🔴 Медвежий кейс
- Тонкая маржа ИИ-серверов (железо, не софт)
- Акция ×4 за год — многое уже в цене (+12% до цели)
- Зависимость от цикла ИИ-капекса гиперскейлеров
- Конкуренция: Supermicro, HPE, ODM-производители
- Высокая волатильность после ралли
- Зрелый ПК-бизнес (CSG) растёт медленно
9. Итоговое заключение
Dell Technologies — яркий бенефициар бума ИИ-инфраструктуры: из «скучной» value-истории компания превратилась в одного из ключевых поставщиков ИИ-серверов, что разогнало выручку (+88% в Q1 FY27) и котировки (×4 за год). Огромный бэклог ($51.3 млрд) и повышенный годовой прогноз (~$167 млрд) дают хорошую видимость.
Но есть важные оговорки: маржа ИИ-серверов тонкая, рост прибыли отстаёт от роста выручки, а после утроения цены многое уже отыграно (потенциал до цели ~$503 лишь +12%). Это делает бумагу чувствительной к любому замедлению ИИ-капекса.
Аналитический вывод: покупать/держать как ставку на ИИ-инфраструктуру, но предпочтительно на откатах и в рамках риск-бюджета — после такого ралли риск коррекции повышен. Базовый ориентир 12 мес. — $500 (+11%), бычий $620, медвежий $320. Триггеры — динамика бэклога и маржи ИИ-серверов, темпы ИИ-капекса гиперскейлеров, отчёт Q2 FY27 (3 сентября).
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.