Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Hewlett Packard Enterprise Company (NYSE: HPE)
Hewlett Packard Enterprise Company (HPE) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~48).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Hewlett Packard Enterprise Company — компания из сектора «ИИ-инфраструктура».
Наш рейтинг: 7.7 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
HPE из «скучного» производителя серверов превратился в игрока ИИ-инфраструктуры: покупка Juniper Networks (~$14 млрд) сделала компанию прямым конкурентом Cisco в корпоративных сетях, а бум ИИ разогнал спрос на серверы. Q2 FY2026 — рекорд: выручка $10.68 млрд (+40% г/г), сети +148%, ИИ-бэклог $5.9 млрд при удвоении заказов; годовой прогноз EPS повышен более чем на 40% (до $3.35–3.45). Ключевой нюанс: P/E 48 выглядит дорого, но форвардный ~16 — по прибыли следующего года бумага недорога. Риски — интеграция Juniper, долг под сделку, тонкая маржа ИИ-серверов и цикличность капекса. Консенсус — Buy, цель $65.56 (+18%).
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
HPE — «корпоративная половина» разделившейся в 2015 году HP: серверы, системы хранения, сетевое оборудование и платформа GreenLake (IT по подписке). Долгие годы это была медленная value-история, но два события всё изменили: покупка Juniper Networks (~$14 млрд, закрыта в 2025) сделала HPE прямым конкурентом Cisco в корпоративных сетях, а бум ИИ разогнал спрос на серверы с GPU.
Q2 FY2026 (1 июня) вышел рекордным: выручка $10.68 млрд (+40% г/г), сетевой сегмент +148%, ИИ-заказы $1.8 млрд за квартал при бэклоге $5.9 млрд. Компания повысила годовой прогноз: рост выручки 29–33%, non-GAAP EPS $3.35–3.45 (более +40% к прежнему ориентиру). Акция отреагировала ростом на ~36%. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
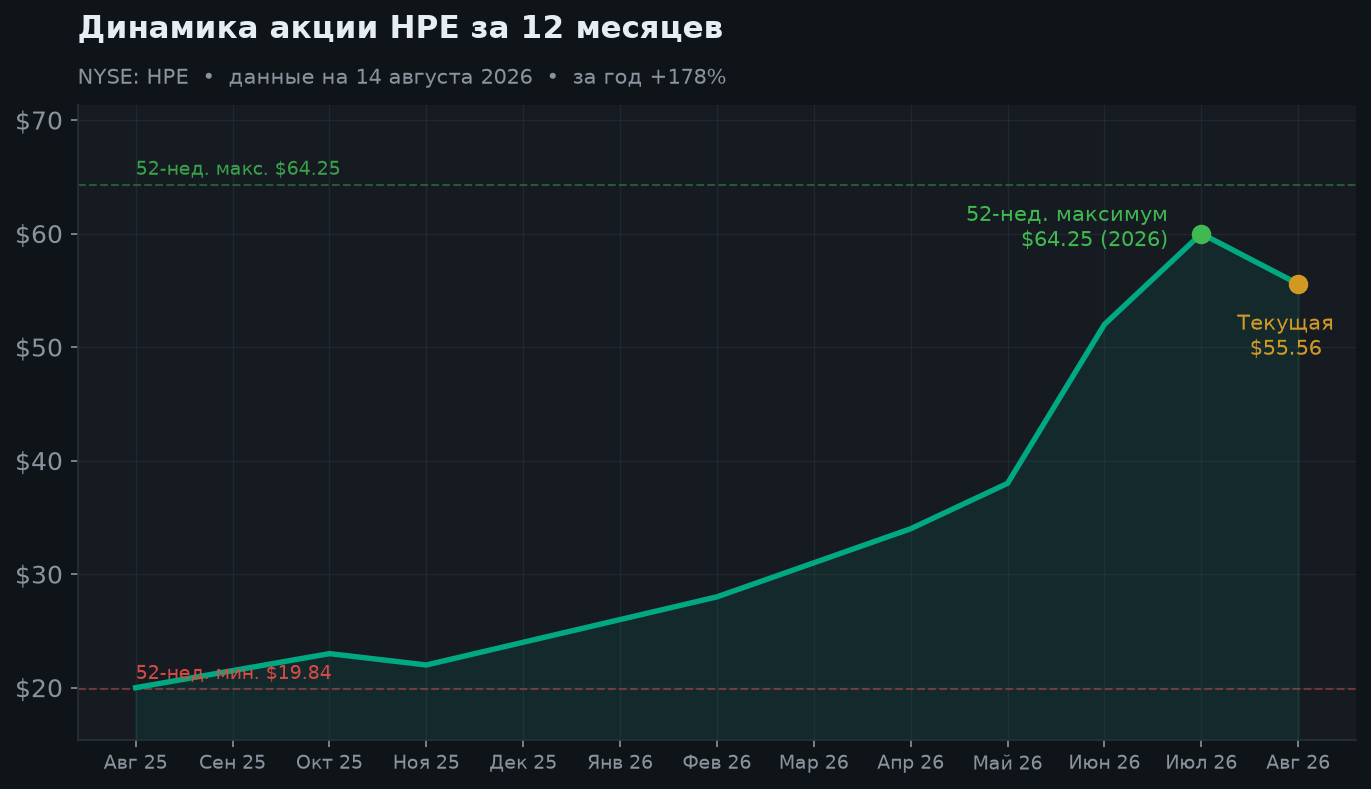
Исключительный год: бумага выросла примерно в 2.8 раза (+178%), с начала 2026 года +150%. Ключевой скачок пришёлся на июнь — рынок переоценил компанию после рекордного отчёта и повышения прогноза (акция прибавила ~36%). От максимума $64.25 бумага откатилась примерно на 13%, что для такого ралли нормальная передышка.
3. Сегменты и итоги Q2 FY2026
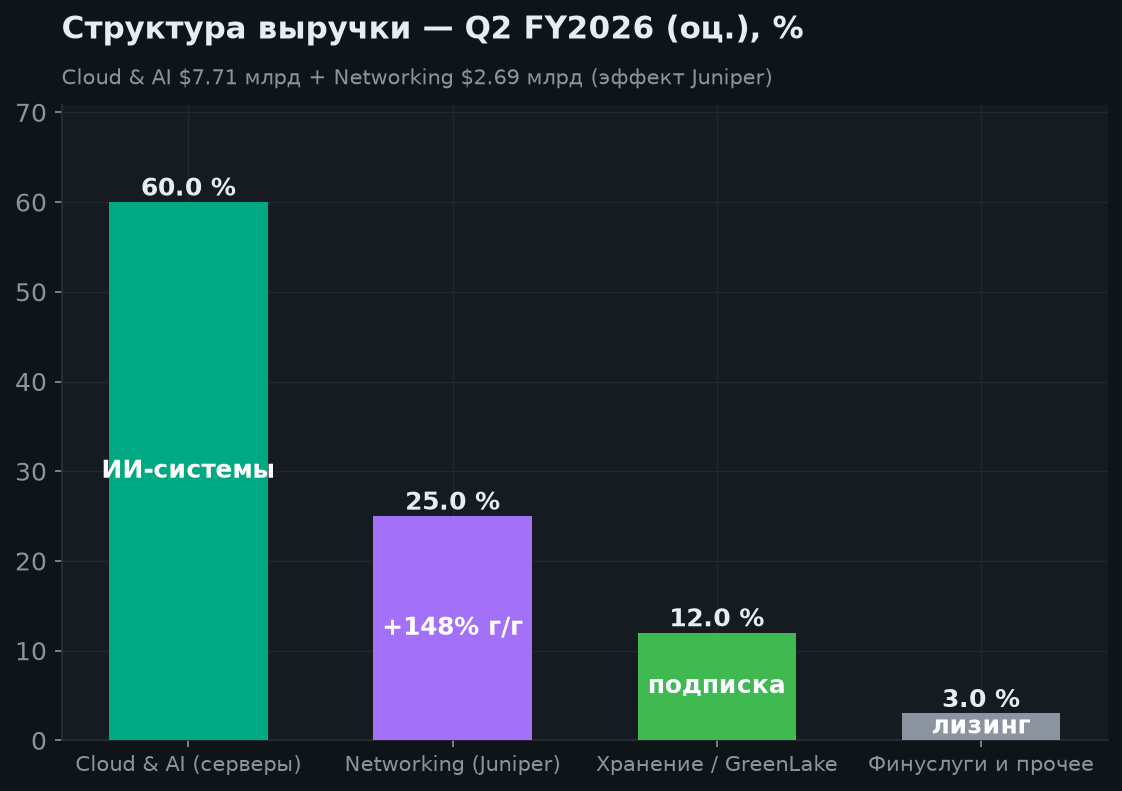
Структура выручки заметно изменилась. Cloud & AI (серверы, включая ИИ-системы) дал $7.71 млрд — намного выше ожиданий рынка ($6.93 млрд). Networking вырос на 148% до $2.69 млрд — это прежде всего эффект консолидации Juniper. Отдельно стоит GreenLake: подписочная модель даёт предсказуемую выручку и повышает качество прибыли.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 FY26 | $10.68 млрд | +40% г/г, рекорд |
| Cloud & AI | $7.71 млрд | выше прогноза |
| Networking | $2.69 млрд | +148% (Juniper) |
| ИИ-заказы за квартал | $1.8 млрд | удвоились |
| Бэклог ИИ-систем | $5.9 млрд | рекорд |
| Гайд FY26 EPS | $3.35–3.45 | поднят на 40%+ |
4. ИИ-бэклог и рост выручки
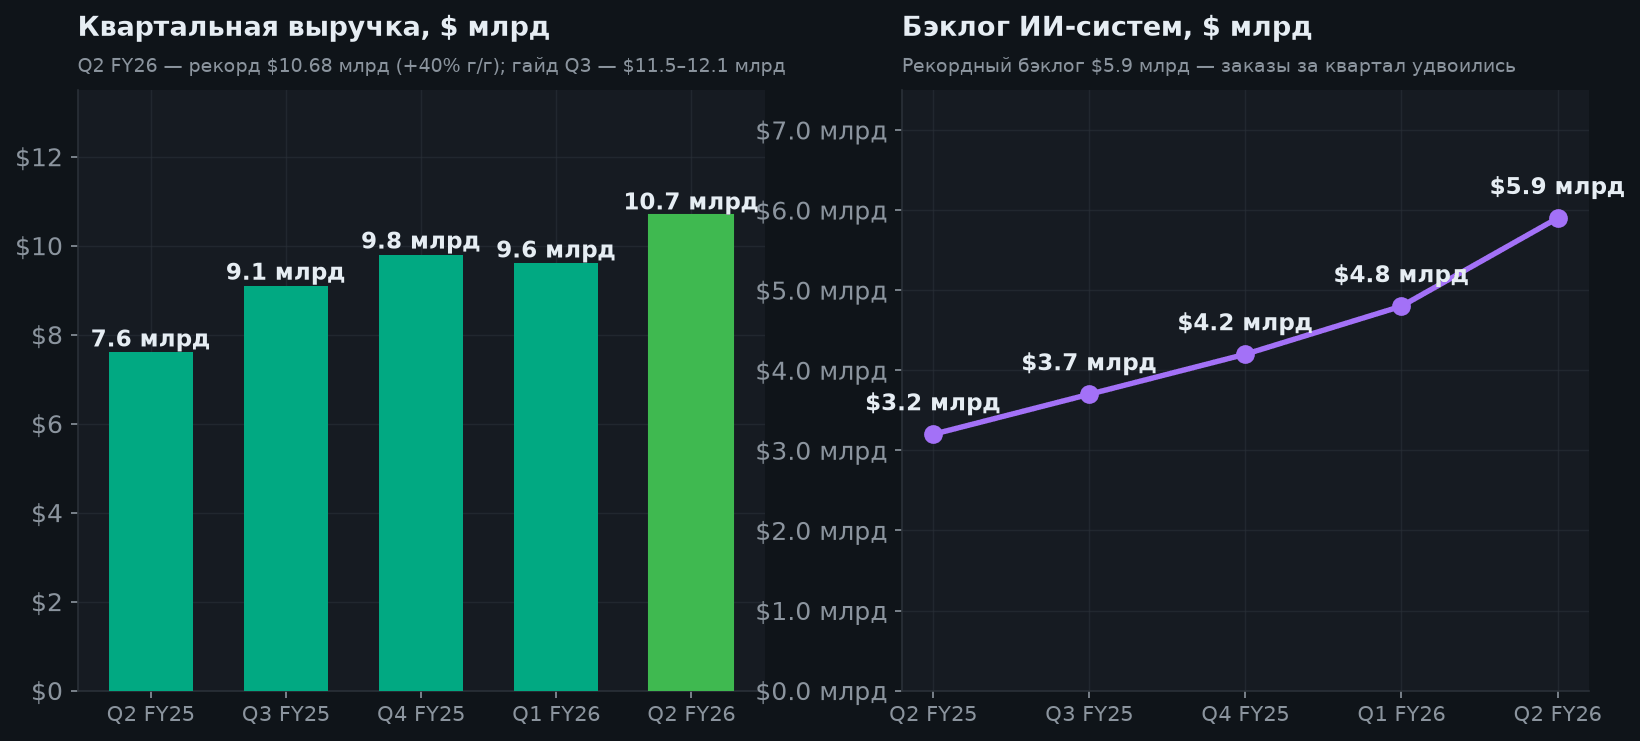
Главный аргумент быков — бэклог: $5.9 млрд законтрактованных ИИ-систем и $16.4 млрд кумулятивных ИИ-бронирований дают видимость выручки на кварталы вперёд. На Q3 FY2026 компания ориентирует на $11.5–12.1 млрд. Ограничитель — дефицит поставок (GPU и компонентов), из-за которого часть заказов конвертируется в выручку медленнее, чем хотелось бы.
5. Годовая выручка
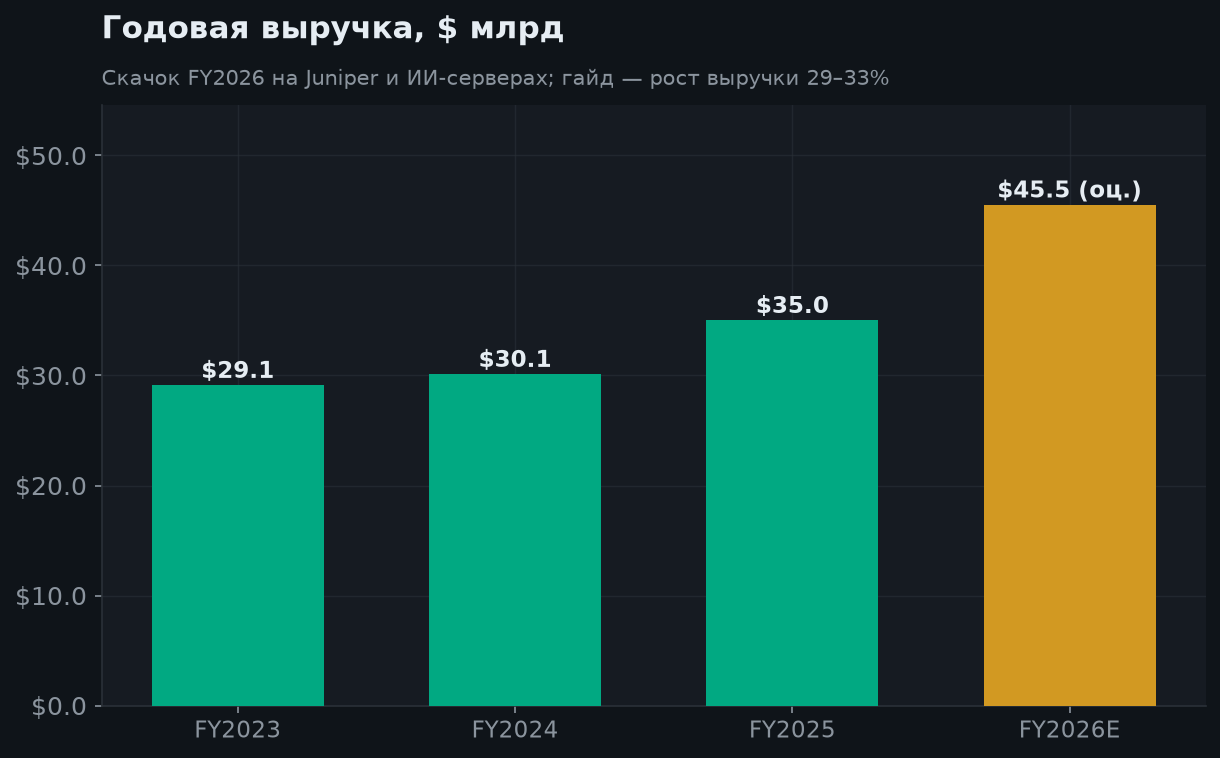
Годы стагнации около $29–30 млрд сменились рывком: FY2025 ~$35 млрд, а FY2026 на траектории к ~$45 млрд (гайд: рост 29–33%). Часть прироста — консолидация Juniper, часть — органический ИИ-спрос. Для инвестора важно различать эти источники: сделка даёт разовый скачок, а устойчивость роста определит именно ИИ-направление. *(FY2026 — гайд/прогноз.)*
6. Оценка и целевые цены
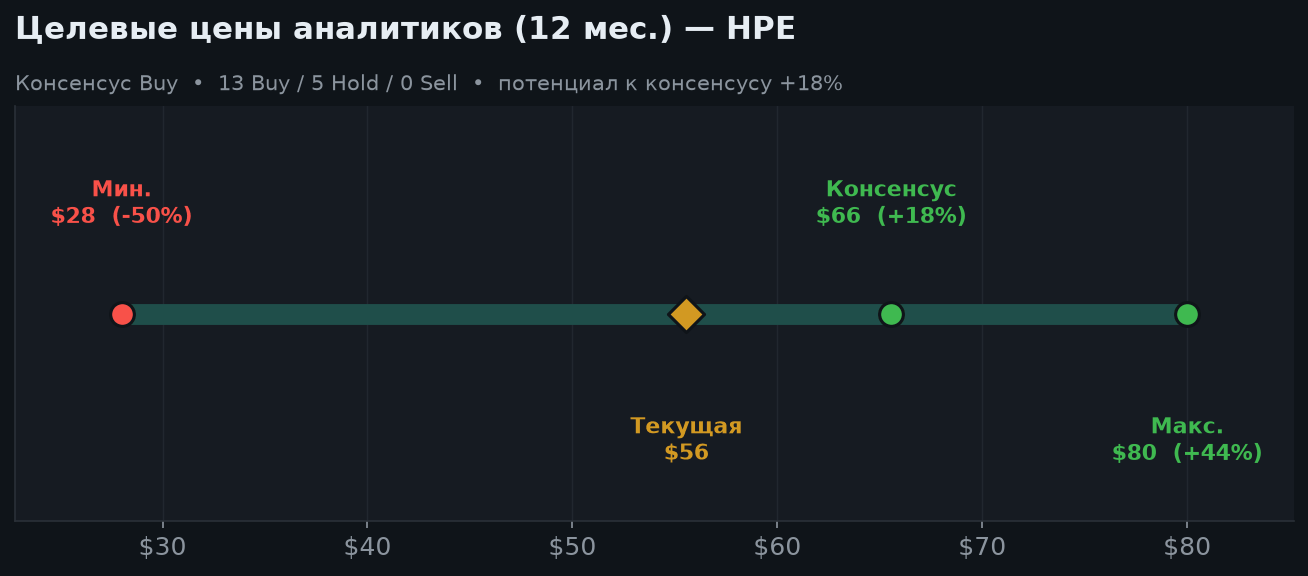
Самое интересное в оценке: P/E 48 (TTM) пугает, но вводит в заблуждение — он считается по прошлой прибыли, до эффекта Juniper и ИИ-рывка. При прогнозе EPS $3.35–3.45 форвардный P/E около 16, что для растущей ИИ-инфраструктурной компании недорого. Консенсус — Buy, средняя цель $65.56 (+18%); Morgan Stanley повысил до Overweight с целью $69. Разброс $28–$80 отражает спор о долговечности ИИ-цикла.
7. Сценарии на 6 и 12 месяцев
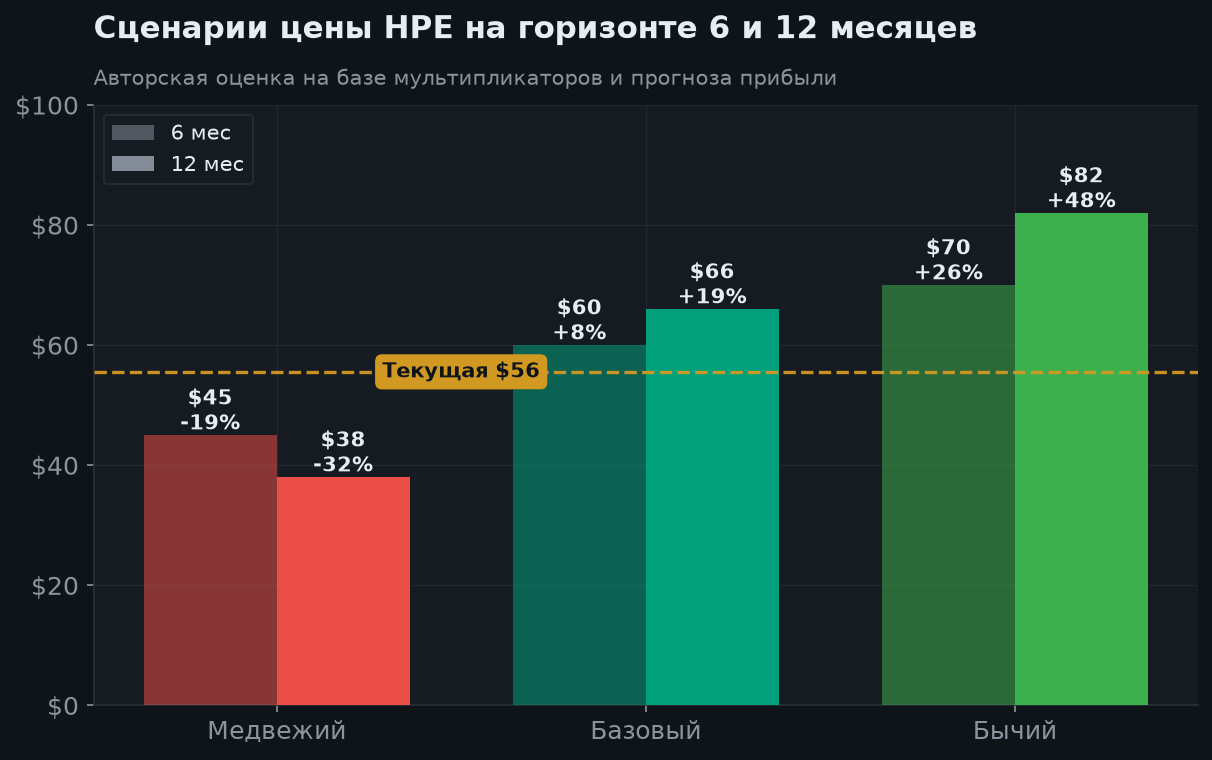
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $70 (+26%) | $82 (+48%) | Бэклог конвертируется в выручку, синергия Juniper, рост маржи |
| Базовый | $60 (+8%) | $66 (+19%) | Гайд исполняется: выручка +29–33%, EPS $3.35–3.45 |
| Медвежий | $45 (−19%) | $38 (−32%) | Замедление ИИ-капекса, проблемы интеграции Juniper, давление на маржу |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2 FY26 рекорд: выручка $10.68 млрд (+40% г/г)
- Juniper поднял сетевой сегмент на 148% — конкурент Cisco
- ИИ-бэклог $5.9 млрд; заказы за квартал удвоились
- Годовой прогноз EPS повышен более чем на 40%
- Форвардный P/E ~16 — недорого для таких темпов
- Дивиденды (~1.1%) + подписочная модель GreenLake
🔴 Медвежий кейс
- Акция ×2.8 за год — часть роста уже отыграна
- Риски интеграции Juniper и долг под сделку (~$14 млрд)
- Тонкая маржа ИИ-серверов (железо, а не софт)
- Дефицит поставок GPU тормозит конвертацию бэклога
- Цикличность корпоративного и ИИ-капекса
- Жёсткая конкуренция: Dell, Supermicro, Cisco
9. Итоговое заключение
HPE — история успешной трансформации: покупка Juniper и бум ИИ превратили медленного производителя серверов в заметного игрока ИИ-инфраструктуры. Рекордный квартал (+40% выручки), сети +148%, ИИ-бэклог $5.9 млрд и повышенный на 40%+ прогноз прибыли — аргументы весомые, а форвардный P/E ~16 показывает, что бумага не так дорога, как кажется по «historical» мультипликатору.
Риски реальны: акция уже выросла втрое, интеграция Juniper ещё не завершена, маржа ИИ-серверов тонкая, а дефицит GPU замедляет конвертацию заказов в выручку.
Аналитический вывод: покупать/накапливать, предпочтительно на откатах и в рамках риск-бюджета — после такого ралли волатильность повышена. Базовый ориентир 12 мес. — $66 (+19%), бычий $82, медвежий $38; консенсус Buy с целью $65.56. Ближайший триггер — отчёт за Q3 FY2026 (~начало сентября): темпы конвертации ИИ-бэклога, синергия Juniper и динамика маржи.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.