Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
C3.ai, Inc. (NYSE: AI)
C3.ai, Inc. (AI) по нашему tiker.pro Score — слабый потенциал на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: C3.ai, Inc. — компания из сектора «Корпоративное ИИ-приложенческое ПО».
Наш рейтинг: 1.6 из 10 — слабый потенциал. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Пока наша модель осторожна — к покупке стоит подходить аккуратно.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
C3.ai — разработчик корпоративного ИИ-ПО, оказавшийся в тяжёлом положении. По итогам FY2026 выручка рухнула на −35.7% до $250.3 млн (прежде всего из-за окончания партнёрства с Baker Hughes), GAAP операционный убыток — $498.5 млн, а гайденс FY2027 предполагает дальнейшее снижение ($210–240 млн). Консенсус аналитиков понижен до Sell (цель $8.82 ≈ у текущей цены). Основатель Том Сибел вернулся в CEO (май 2026) и пытается развернуть компанию. Единственный явный плюс — кэш $673 млн (запас времени). Это спекулятивная ставка на разворот, не история роста — только для небольшой доли риск-капитала.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
C3.ai — разработчик корпоративного ИИ-ПО: платформа и готовые ИИ-приложения для крупных организаций (оборона/госсектор, производство, энергетика). Но история сейчас — не про рост, а про кризис и разворот.
По итогам FY2026 (закончился 30 апреля) выручка рухнула на −35.7% до $250.3 млн, прежде всего из-за окончания крупного партнёрства с Baker Hughes. GAAP операционный убыток достиг $498.5 млн, а прогноз на FY2027 предполагает дальнейшее снижение выручки ($210–240 млн). Консенсус аналитиков понижен до Sell. Основатель Том Сибел вернулся на пост CEO (8 мая 2026) после ухода по здоровью. Единственная явная опора — кэш $673 млн. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
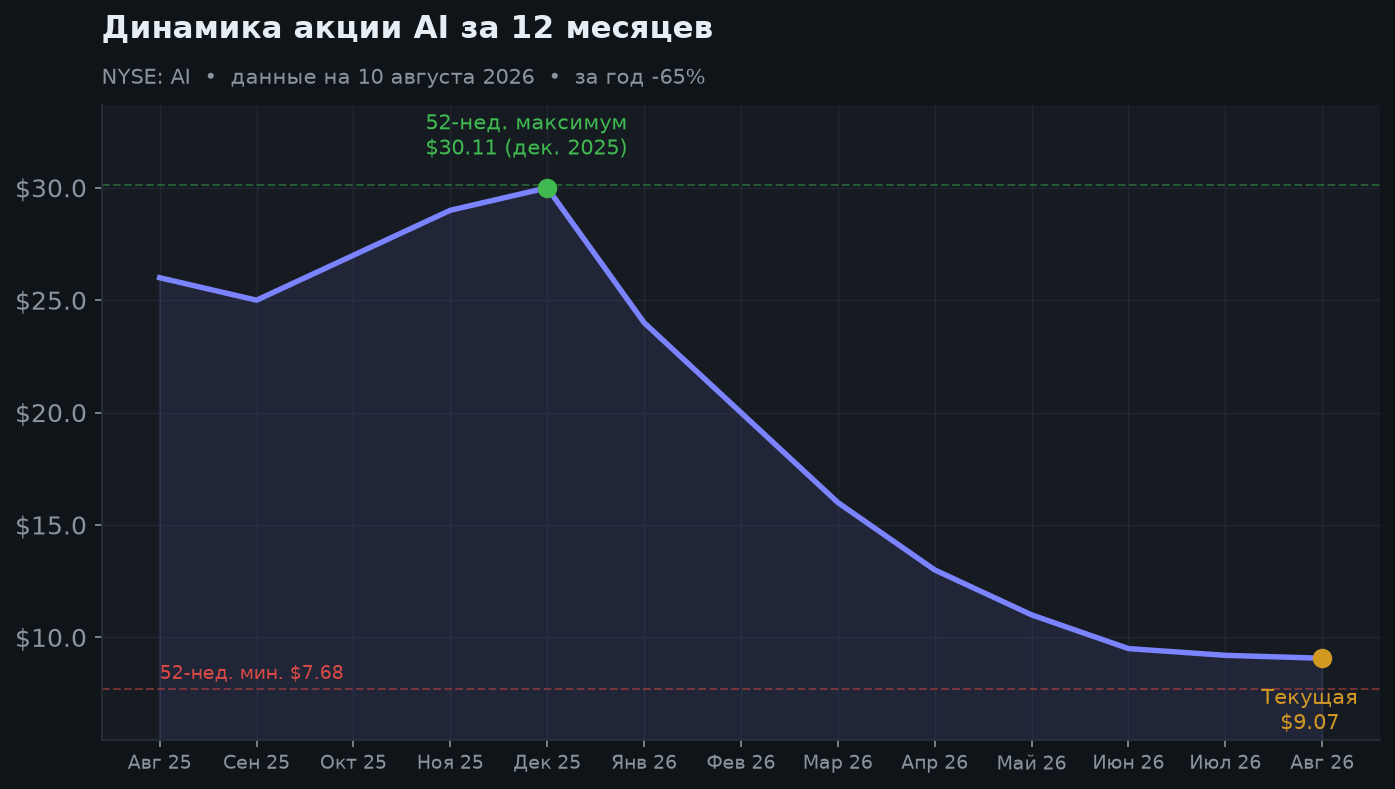
Тяжёлый год: бумага потеряла ~65%, упав с 52-нед. максимума $30.11 (декабрь 2025) к ~$9. Падение отражает не эмоции, а фундаментальное ухудшение — обвал выручки и потерю ключевого партнёра. С начала 2026 года акция −62%. Для сравнения: на пузыре 2021 года бумага стоила выше $170 — сегодняшняя цена в разы ниже.
3. Отрасли и итоги FY2026
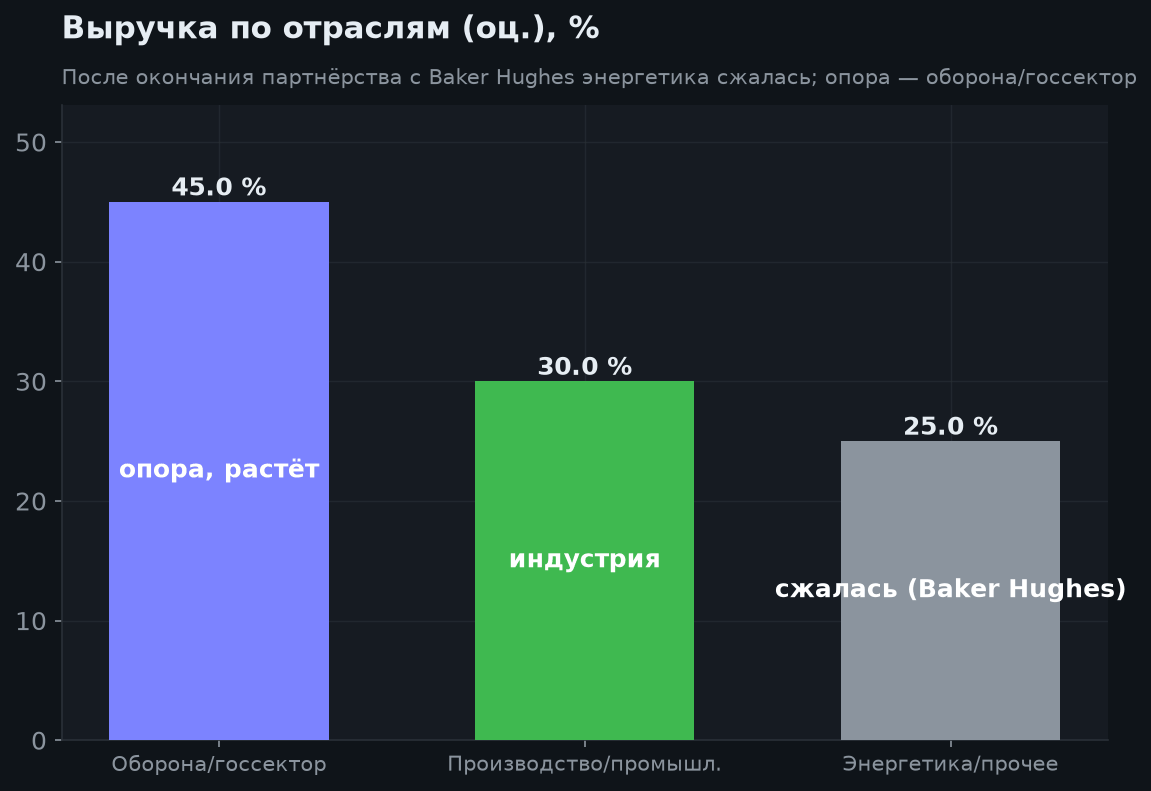
Раньше велика была доля энергетики (партнёрство Baker Hughes) — и именно его окончание обрушило выручку. Теперь опора смещается на оборону/госсектор и производство. Задача менеджмента (во главе с вернувшимся Сибелом) — стабилизировать выручку и перезапустить рост на самостоятельных продажах и генеративном ИИ.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка FY2026 | $250.3 млн | −35.7% г/г |
| GAAP опер. убыток | −$498.5 млн | очень большой |
| Гайд выручки FY2027 | $210–240 млн | дальнейший спад |
| Кэш | ~$673 млн | запас прочности |
| CEO | Том Сибел (вернулся) | с 8 мая 2026 |
| Причина обвала | конец Baker Hughes | концентрация |
4. Выручка и темп: разворот вниз
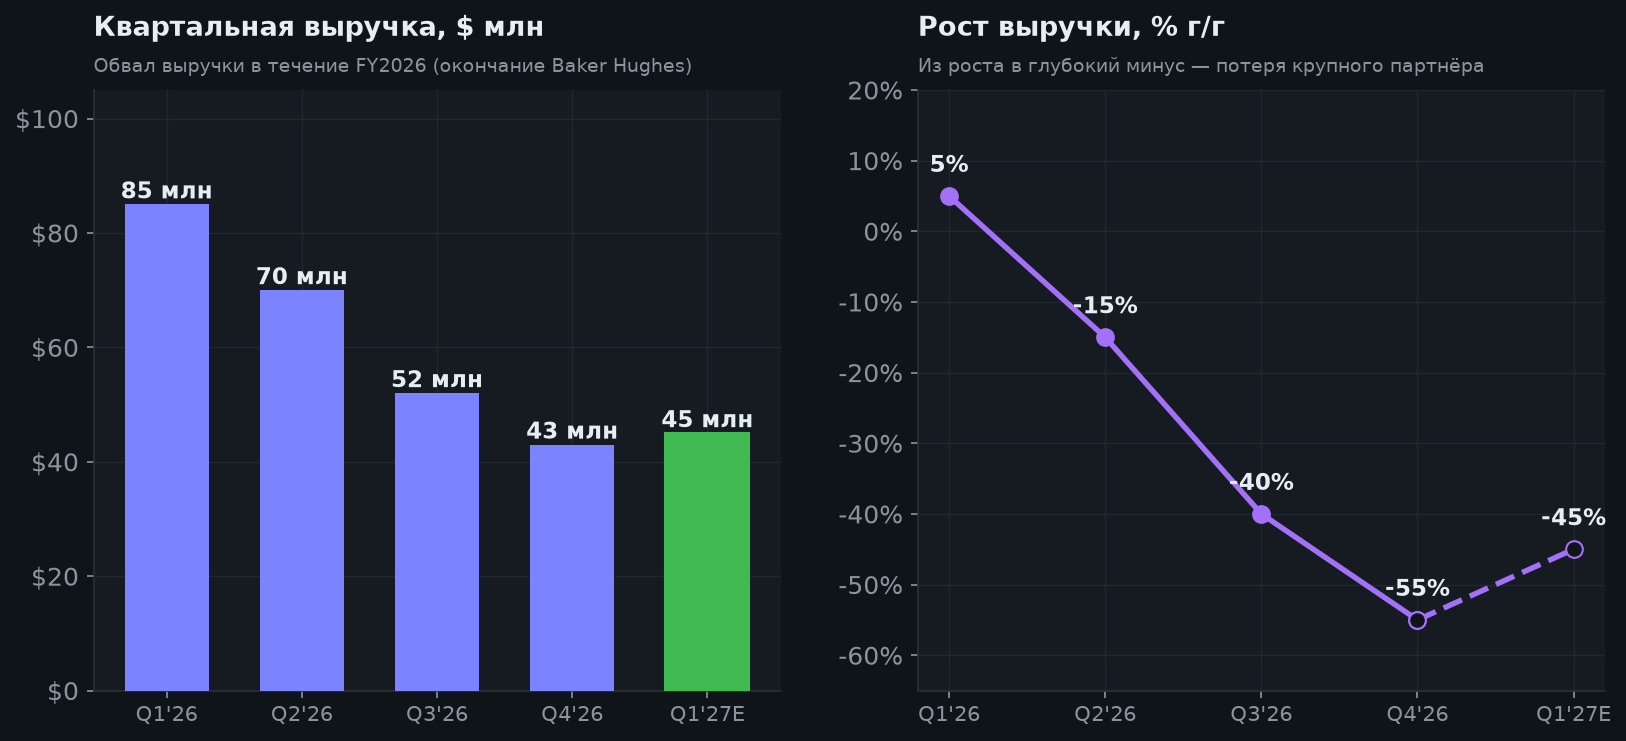
График показывает болезненный разворот: из роста выручка ушла в двузначный минус по мере выпадения дохода от Baker Hughes. Гайденс FY2027 предполагает, что дно ещё не пройдено. Ключевой вопрос выживания и переоценки — когда выручка стабилизируется и как быстро сокращаются убытки при $673 млн кэша.
5. Годовая выручка
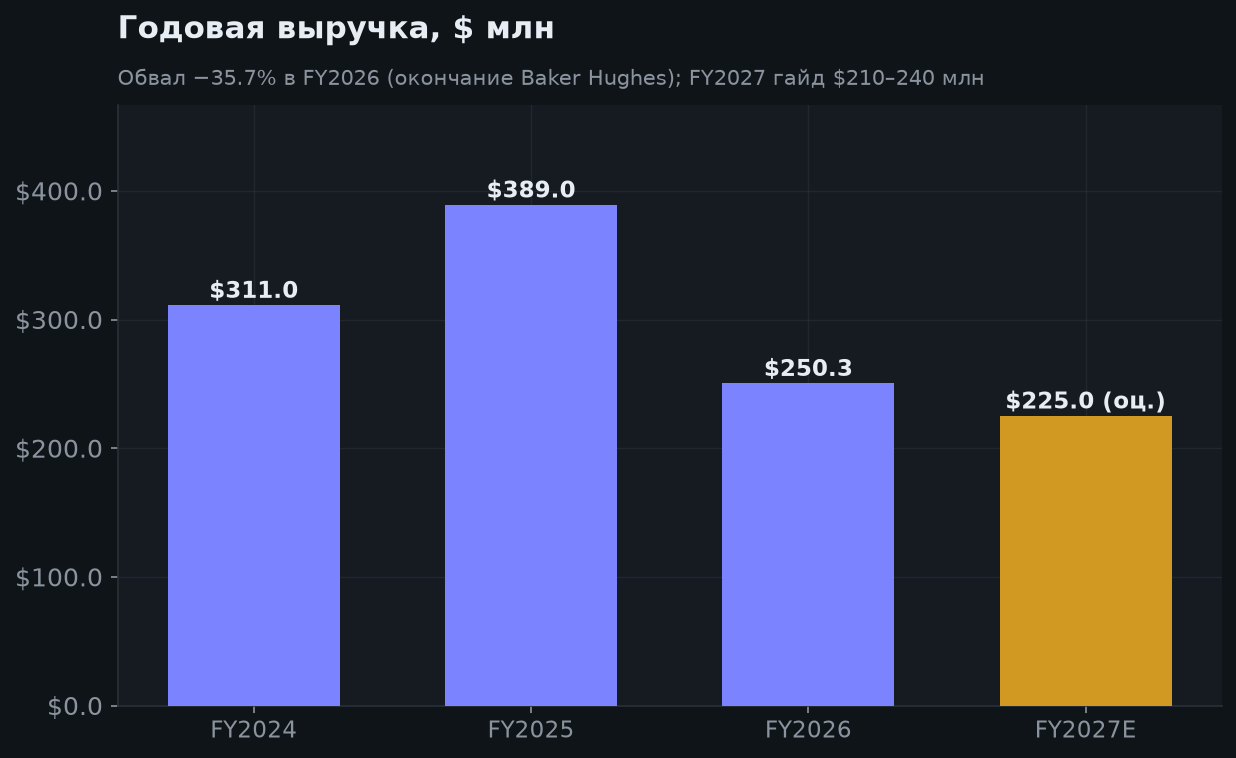
Наглядная картина кризиса: выручка росла до $389 млн (FY2025), затем обвалилась до $250.3 млн (FY2026, −35.7%), а гайденс FY2027 ($210–240 млн) закладывает ещё одно снижение. Инвест-тезис по C3.ai теперь — это ставка на разворот (turnaround), а не на рост. *(FY2027 — гайд/прогноз.)*
6. Оценка и целевые цены
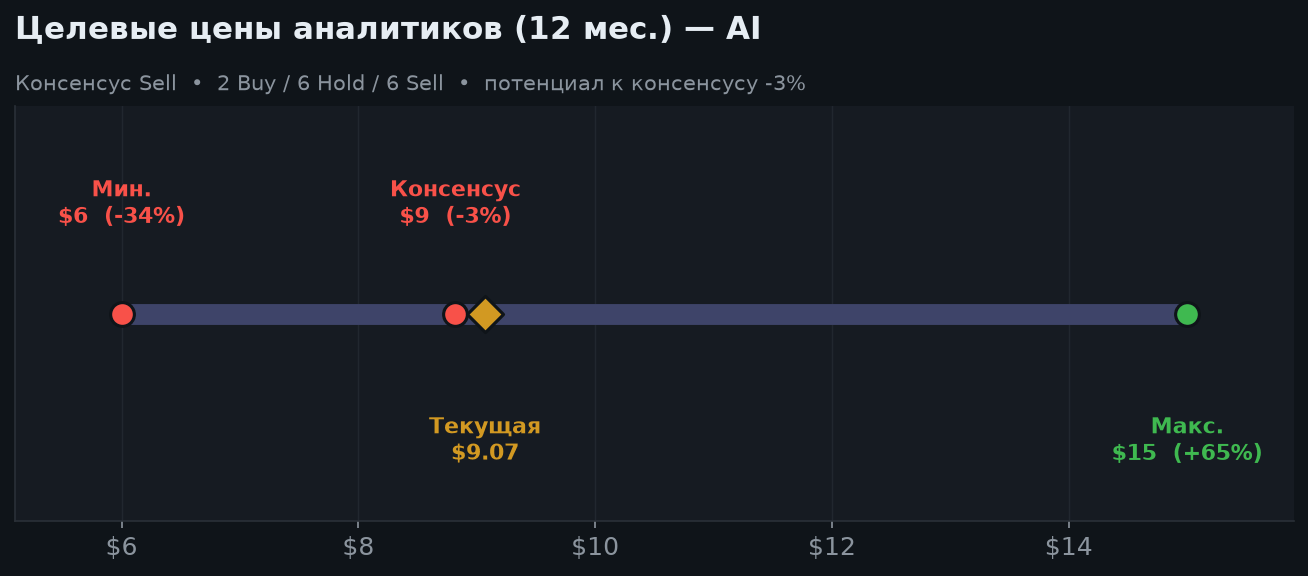
P/E неинформативен (большой убыток), P/S ~4.6 — но на падающей выручке это не делает бумагу дешёвой. Аналитики настроены негативно: консенсус Sell, средняя цель $8.82 — по сути у рынка. Апсайд возможен только при успешном развороте (стабилизация выручки, сокращение убытков, монетизация генеративного ИИ) — отсюда высокий разброс целей ($6–$15).
7. Сценарии на 6 и 12 месяцев
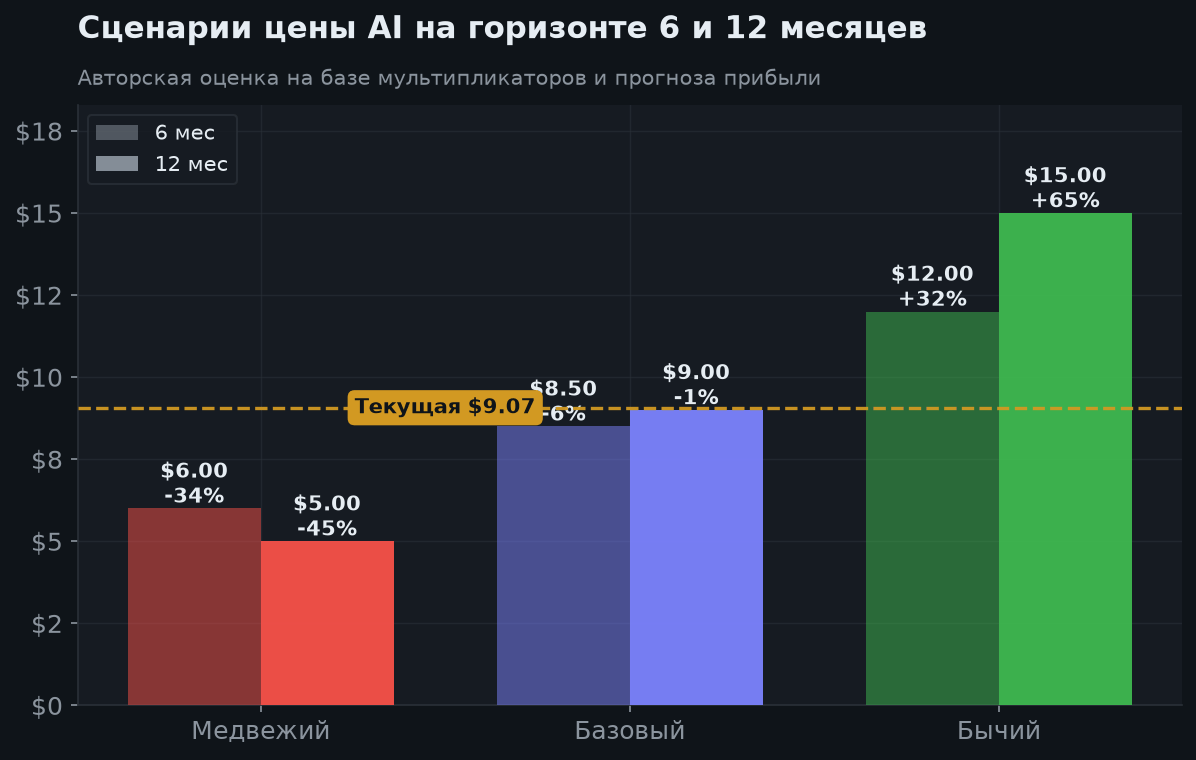
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $12 (+32%) | $15 (+65%) | Разворот выручки, крупные госконтракты, эффект от возвращения Сибела |
| Базовый | $8.5 (−6%) | $9 (−1%) | Выручка нащупывает дно, убытки сокращаются, кэш держит |
| Медвежий | $6 (−34%) | $5 (−45%) | Дальнейшее падение выручки, разгон убытков, разводнение |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Прочный баланс: кэш ~$673 млн (запас времени на разворот)
- Возвращение основателя Тома Сибела в CEO (май 2026)
- Растущее направление — оборона/госсектор
- Реальный продукт и партнёрства (Microsoft, Google, AWS)
- Ставка на монетизацию генеративного ИИ
- Большой рынок enterprise AI — при успешном перезапуске
🔴 Медвежий кейс
- Выручка обвалилась на −35.7% (конец Baker Hughes)
- Гайд FY2027 — дальнейшее снижение выручки
- Гигантский GAAP операционный убыток $498.5 млн
- Консенсус аналитиков понижен до Sell
- Высокий stock-based comp и разводнение
- Акция −65% за год; путь к прибыли не виден
9. Итоговое заключение
C3.ai превратилась из истории роста в ставку на разворот (turnaround). Окончание партнёрства с Baker Hughes обрушило выручку на −35.7%, убытки огромны, а прогноз на FY2027 закладывает дальнейшее снижение — поэтому консенсус аналитиков понижен до Sell. Возвращение основателя Тома Сибела на пост CEO и подушка кэша ($673 млн) дают шанс на стабилизацию, но результат не гарантирован.
Честно: это высокорисковая спекулятивная ситуация. Плюсы — крепкий баланс и потенциал разворота; минусы — падающая выручка, большие убытки и негативный настрой рынка.
Аналитический вывод: для большинства инвесторов — наблюдать со стороны. Спекулятивно рассматривать только в рамках небольшой доли риск-капитала, дожидаясь признаков стабилизации выручки. Базовый ориентир 12 мес. — около $9 (≈ у цены); бычий $15, медвежий $5. Триггеры разворота — стабилизация выручки, крупные госконтракты, сокращение убытков и монетизация генеративного ИИ.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.