Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
ServiceNow, Inc. (NYSE: NOW)
ServiceNow, Inc. (NOW) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~86).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: ServiceNow, Inc. — компания из сектора «Корпоративное ПО (SaaS) и ИИ».
Наш рейтинг: 6.1 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
ServiceNow — один из лидеров корпоративного ПО: платформа автоматизации рабочих процессов (ITSM, IT Operations, HR, Customer/CRM workflows) и быстрорастущий ИИ-слой Now Assist / AI Control Tower. Это прибыльный компаундер с отличной экономикой: рост подписок ~22%, операционная маржа (non-GAAP) ~31,5%, FCF-маржа по гайденсу ~35%, cRPO $13,2 млрд (+21% г/г). ИИ монетизируется реально: ServiceNow AI пересёк $1 млрд ACV в Q2'26, а число агентных развёртываний выросло в 9 раз за 9 месяцев. Подписочная выручка Q2'26 составила $3,877 млрд (+24,5%), FY2026 гайденс поднят до $15,76–15,78 млрд. При этом акция остаётся волатильной: 52-недельный диапазон $81,24–$194,73, текущая цена около $138,47. Оценка остаётся премиальной (P/E по TTM EPS около 86). Консенсус — Strong Buy, средняя цель $143,84 (+4%). Качество бизнеса высокое, но запас прочности по цене уже не такой большой, как в июле.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
ServiceNow — один из лидеров корпоративного ПО (SaaS). Его платформа автоматизирует рабочие процессы в крупных организациях: ИТ-сервисы (ITSM), ИТ-операции (ITOM), кадры (HR), клиентский сервис (Customer/CRM workflows). Поверх платформы быстро растёт ИИ-слой Now Assist / AI Control Tower, который компания реально монетизирует.
Это прибыльный компаундер с редким сочетанием роста и маржи: подписки +22%, операционная маржа (non-GAAP) ~31,5%, FCF-маржа по гайденсу ~35%, cRPO +21%. Несмотря на это, акция заметно скорректировалась с максимума около $211 к текущим ~$138 на фоне переоценки софт/ИИ-сектора — даже когда компания бьёт прогнозы. Оценка остаётся премиальной (P/E по TTM EPS ~86), но консенсус аналитиков — Strong Buy с небольшим потенциалом. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
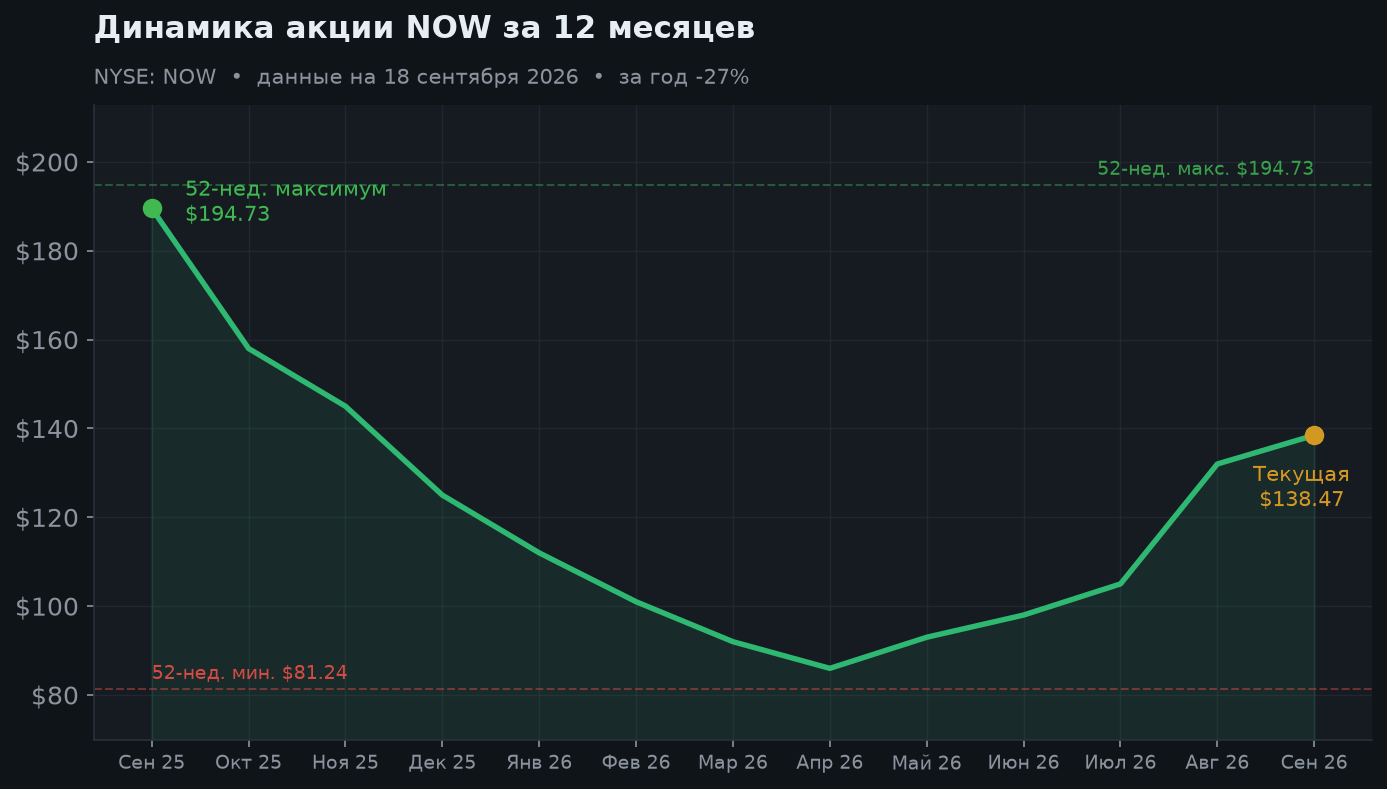
NOW прошла через глубокую переоценку: рынок снизил мультипликаторы по всему дорогому софту/ИИ, и даже сильные отчёты не остановили распродажу (после отчёта за Q1'26, где компания превзошла прогнозы, акция всё равно падала). Для качественного прибыльного бизнеса это скорее возможность: фундамент не ухудшился, ухудшился сентимент. Волатильность повышенная — просадки 15–20% на отчётах возможны.
3. Структура бизнеса
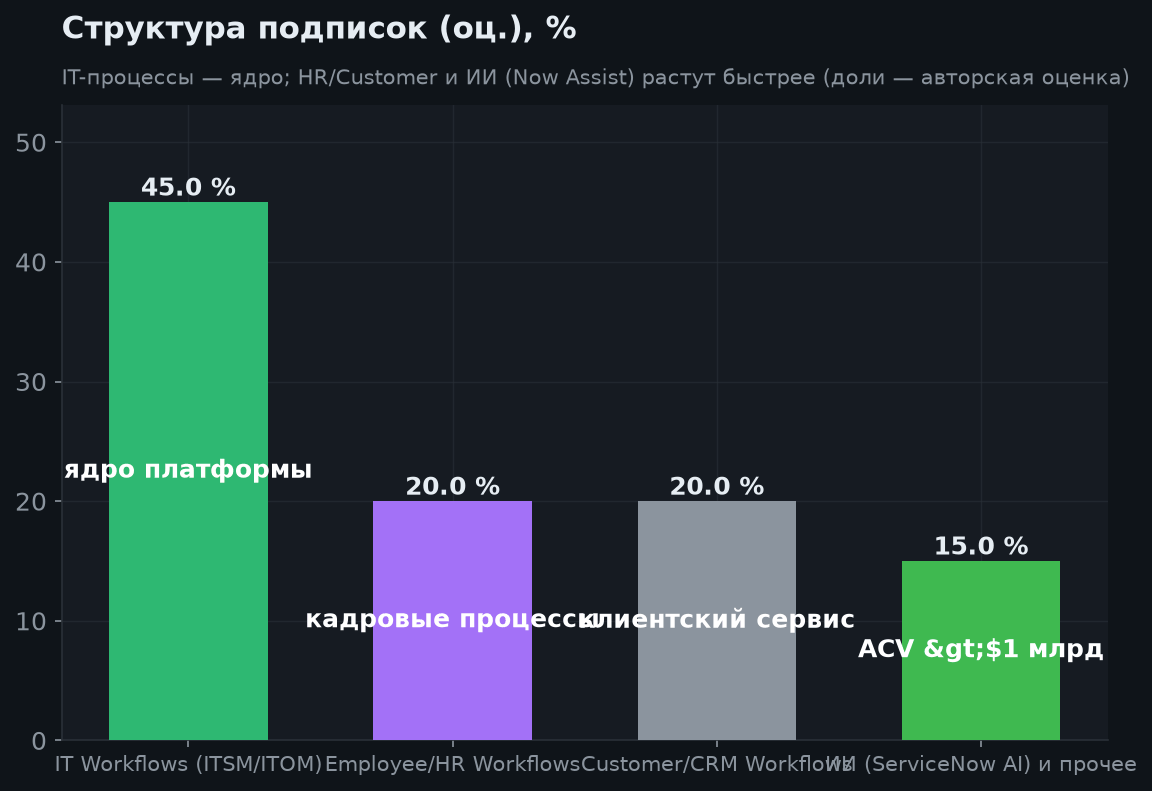
Ядро — IT Workflows (ITSM/ITOM), где ServiceNow — стандарт де-факто для крупных предприятий. Поверх него компания расширяет периметр: кадровые (HR) и клиентские (Customer/CRM) процессы, а теперь — ИИ-агенты Now Assist. Сила модели — «липкость» платформы и допродажи (один клиент покупает всё больше модулей), что даёт высокий net revenue retention и предсказуемую выручку (cRPO).
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Ядро | IT Workflows (ITSM/ITOM) | стандарт для предприятий |
| Рост подписок | +24,5% г/г в Q2'26 | высокая предсказуемость |
| ИИ (ServiceNow AI) | ACV >$1 млрд | пересёк $1B в Q2'26 |
| Маржа | опер. ~31,5%, FCF ~35% | гайденс FY2026 |
| cRPO | $13,2 млрд (+21%) | законтрактованная выручка |
| Оценка | P/E по TTM ~86 | премиальная |
4. Драйверы и риски
Почему ServiceNow интересен и где риски:
- Качество бизнеса: рост подписки +24,5% в Q2'26 + высокая маржа + сильный FCF;
- Монетизация ИИ: ServiceNow AI пересёк $1 млрд ACV; агентные развёртывания выросли в 9 раз за 9 месяцев;
- Предсказуемость: cRPO +21%, высокий retention, длинные контракты;
- Расширение периметра: HR, Customer, безопасность (Armis) — рост TAM;
- Но премиальная оценка (P/E по TTM EPS ~86) — чувствительность к ставкам и сентименту;
- Переоценка софт/ИИ-сектора может давить на мультипликаторы;
- Риск замедления корпоративных ИТ-бюджетов в рецессию;
- Конкуренция (Microsoft, Salesforce, Atlassian) и интеграция M&A.
Это качественный компаундер, ставший дешевле после распродажи — не спекулятивная «история».
5. Выручка и маржа
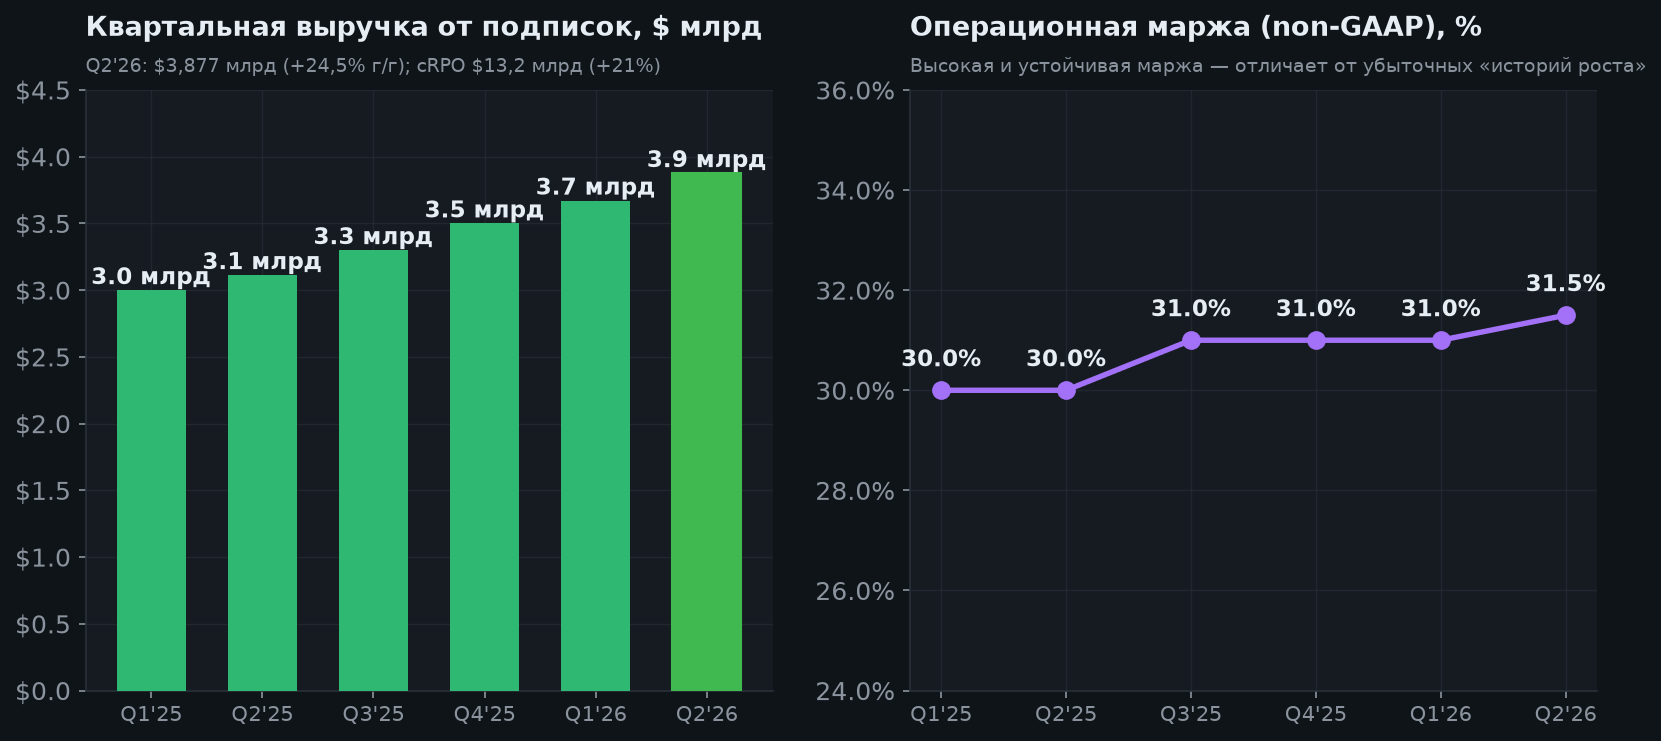
Выручка от подписок растёт уверенно и предсказуемо (~20%+ г/г), а операционная маржа (non-GAAP ~31,5%) и FCF-маржа (~35% по гайденсу) — на высоком уровне. Именно это отличает ServiceNow от убыточных «историй роста»: компания одновременно растёт и зарабатывает, а будущая выручка во многом законтрактована (cRPO).
6. Рост выручки
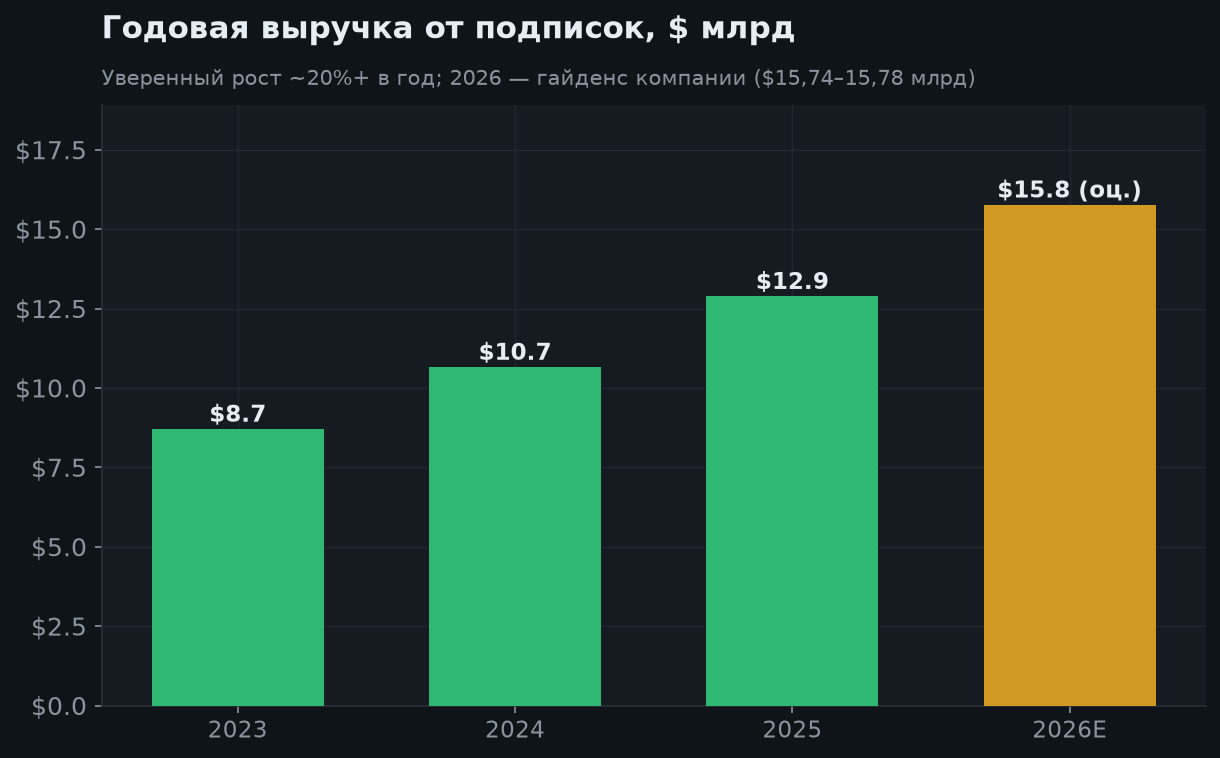
Годовая выручка от подписок: ~$8,7 млрд (2023) → $10,65 млрд (2024) → $12,88 млрд (2025) → $15,76 млрд (гайденс 2026). Это двузначный рост на крупной базе — редкость для компании такого масштаба, и он подкреплён реальной монетизацией ИИ.
7. Оценка и целевые цены
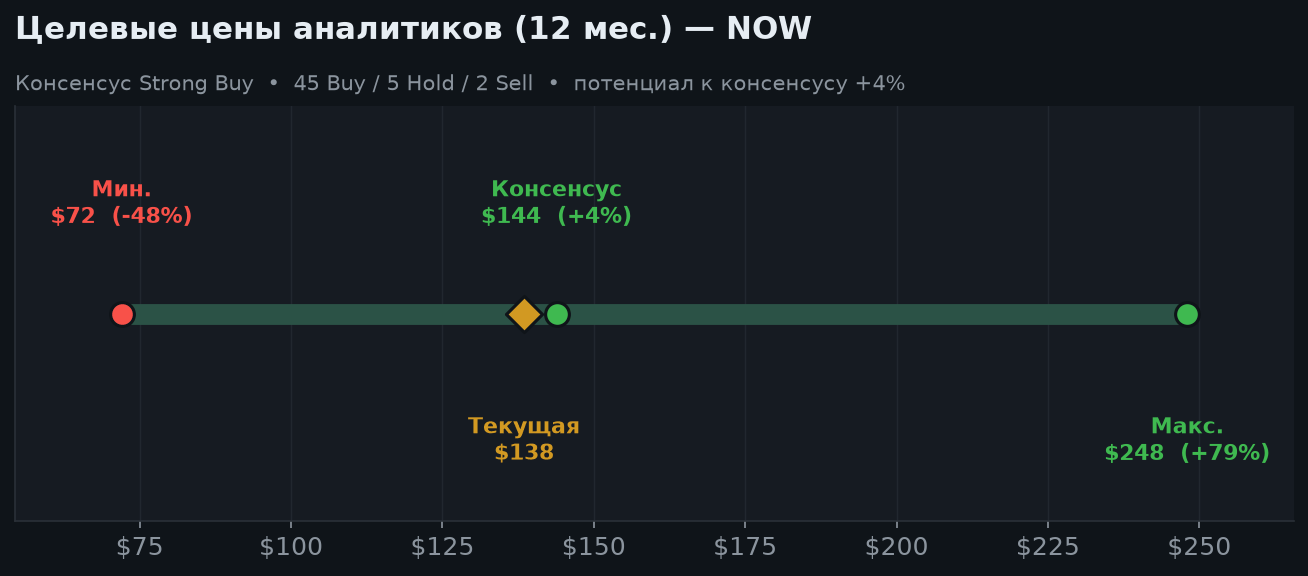
Оценка премиальная (P/E по TTM EPS ~86), но это плата за качество (рост+маржа). После распродажи аналитики видят значительный апсайд: консенсус Strong Buy, средняя цель $143,84 (+4%) при диапазоне $72–$248. Ключ к переоценке вверх — продолжение роста и ускорение монетизации ИИ; риск — сжатие мультипликаторов при слабом сентименте.
8. Сценарии на 6 и 12 месяцев
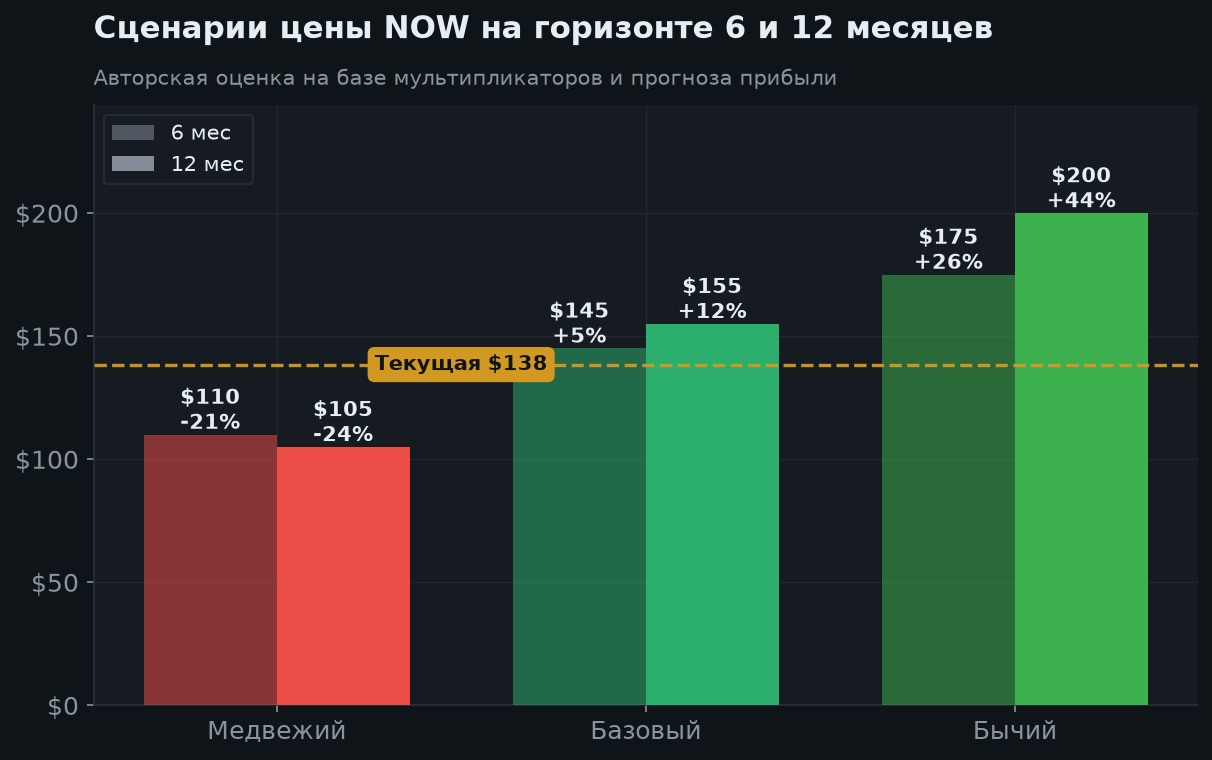
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $150 (+8%) | $200 (+44%) | Возврат аппетита к качеству, ускорение ИИ-выручки, переоценка мультипликаторов вверх |
| Базовый | $112 (-19%) | $140 (+1%) | Выполнение гайденса $15,76–15,78 млрд и удержание роста подписок около 21%+ |
| Медвежий | $85 (-39%) | $80 (-42%) | Дальнейшее сжатие мультипликаторов софта, замедление ИТ-бюджетов |
9. Аргументы «за» и «против»
🟢 Бычий кейс
- Качественный компаундер: подписки Q2'26 +24,5% + операционная маржа ~31,5%
- Реальная монетизация ИИ: ServiceNow AI пересёк $1 млрд ACV в Q2'26
- Высокая предсказуемость: cRPO +21%, длинные контракты, сильный retention
- Расширение TAM: HR, Customer/CRM, безопасность (Armis)
- Акция скорректировалась с максимумов, но к текущей цене запас прочности уже меньше
- Консенсус Strong Buy, средняя цель $143,84 (+4%)
🔴 Медвежий кейс
- Премиальная оценка (P/E по TTM EPS ~86) — чувствительность к ставкам и сентименту
- Переоценка софт/ИИ-сектора может и дальше давить на мультипликаторы
- Замедление корпоративных ИТ-бюджетов в случае рецессии
- Сильная коррекция за год (−27%) — повышенная волатильность
- Конкуренция (Microsoft, Salesforce, Atlassian) за бюджеты автоматизации
- Риски интеграции M&A (например, Armis) и разводнения от SBC
10. Итоговое заключение
ServiceNow — качественный лидер корпоративного ПО с редким сочетанием роста (~22%) и высокой маржи (опер. ~31,5%, FCF ~35% по гайденсу) и реальной монетизацией ИИ (ServiceNow AI, ACV >$1 млрд). Будущая выручка во многом законтрактована (cRPO +21%), что делает бизнес предсказуемым.
Честно: оценка остаётся премиальной (P/E по TTM EPS ~86), а акция скорректировалась с максимумов на фоне переоценки всего дорогого софта/ИИ — даже несмотря на сильные отчёты. Это риск мультипликатора, а не бизнеса.
Аналитический вывод: держать / накапливать на просадках как ставку на качественный рост и корпоративный ИИ. Ориентиры: $145 на 6 мес. (+5%) и $155 на 12 мес. (+12%); консенсус Strong Buy, средняя цель $143,84. Триггеры вверх — удержание роста подписок и ускорение ИИ-выручки; риск — дальнейшее сжатие мультипликаторов и замедление ИТ-бюджетов.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.