Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Walmart Inc. (NYSE: WMT)
Walmart Inc. (WMT) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~38).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Walmart Inc. — компания из сектора «Ритейл / потребитель».
Наш рейтинг: 7.6 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Walmart отчитался за Q2 FY2027 лучше ожиданий: выручка $187,9 млрд (+5,9%), скорр. EPS $0,81 (+19,1%) против консенсуса $0,74, а годовой прогноз повышен (скорр. EPS $2,80–2,87). Продолжают ускоряться высокомаржинальные потоки: e-commerce +24% в США, реклама Walmart Connect +43%. По формальным критериям — образцовый квартал.
Но акция упала на 8,9% до $104,28. Причина — качество прибыли: существенная часть расширения маржи пришлась на возвраты по тарифам (разовый фактор), сопоставимые продажи в США вышли слабее ожиданий, а компания предупредила о >$2 млрд дополнительных издержек из-за топлива и о «растянутом» потребителе. Плюс бумага входила в отчёт дорогой (P/E ~40).
Для долгосрочного инвестора это скорее улучшение точки входа, чем поломка кейса: бизнес растёт, маржа структурно повышается за счёт рекламы и членства, дивидендный аристократизм (>50 лет) на месте. Но покупать стоит поэтапно — риск, что рынок ещё какое-то время будет требовать доказательств устойчивости маржи.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: отчёт лучше прогноза, а акция −8,9%
20 августа 2026 Walmart отчитался за второй квартал FY2027 — и по цифрам это сильный квартал: выручка $187,9 млрд (+5,9% г/г) против ожидавшихся $186,7 млрд, скорректированная прибыль $0,81 на акцию (+19,1%) против консенсуса $0,74. Компания повысила прогноз на весь год: скорр. EPS теперь $2,80–2,87 (было $2,75–2,85), рост выручки в постоянной валюте 4,0–5,0% (было 3,5–4,5%).
Тем не менее бумага потеряла 8,9% и закрылась на $104,28. Инвесторы задали три неудобных вопроса: (1) откуда взялась маржа — заметная часть улучшения пришлась на возвраты по тарифам, то есть разовый, а не повторяемый фактор; (2) сопоставимые продажи в США оказались слабее ожиданий, то есть базовый ритейл растёт медленнее фасада; (3) компания предупредила о более чем $2 млрд дополнительных издержек из-за подорожавшего топлива и об осторожном, «растянутом» потребителе. Плюс бумага входила в отчёт по P/E ~40 — при такой оценке рынок не прощает даже мелких шероховатостей.
Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
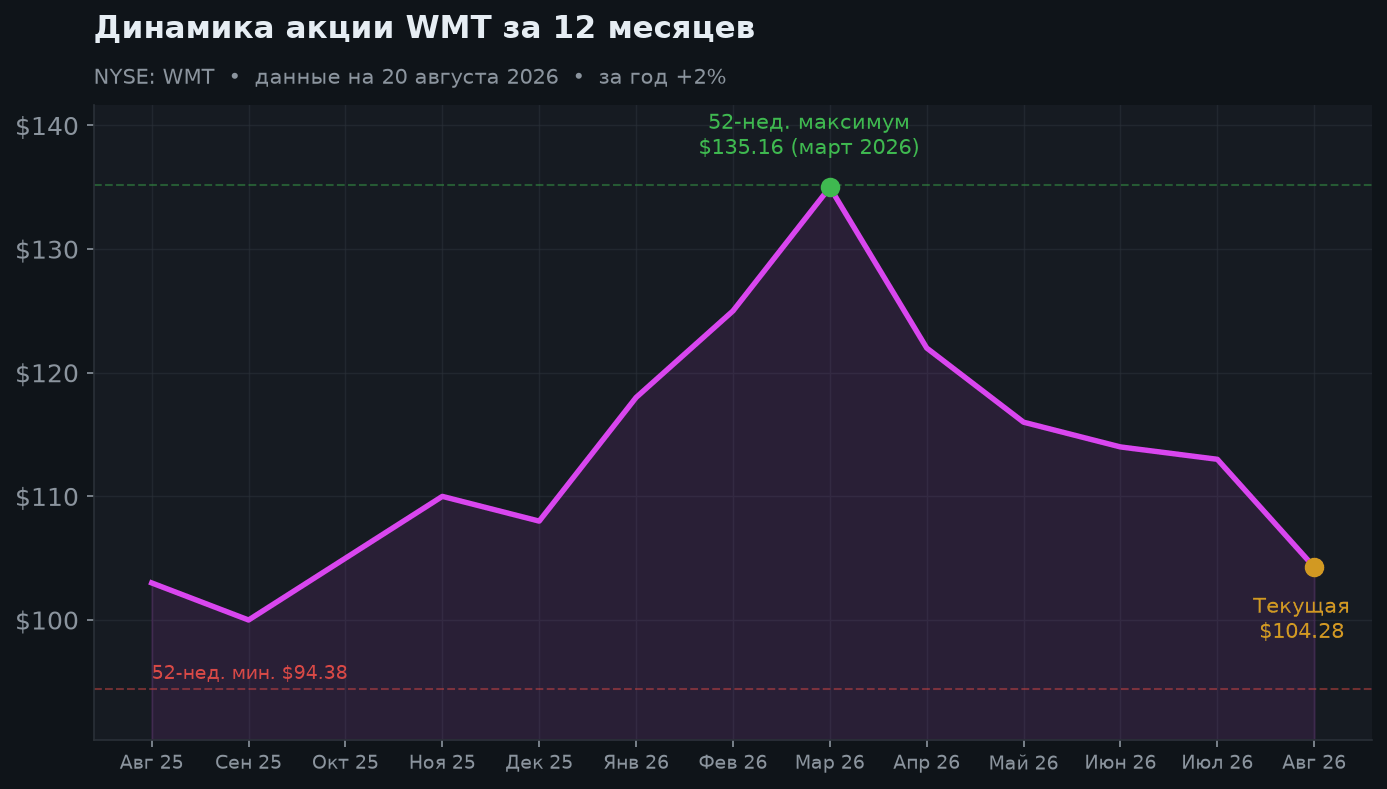
Как защитная бумага WMT обычно менее волатилен, чем техи, но 2026 год получился нервным: рост к пику ~$135 в марте на оптимизме по рекламе и онлайну, затем постепенный откат к ~$113 и резкий провал на 8,9% в день отчёта. За год бумага фактически вернулась к нулю (+1,6%), а с начала года уходит в минус (−3,1%).
Механика падения понятна: когда за качество платят P/E ~40, любой намёк на то, что прибыль подперта разовыми факторами, вызывает сжатие мультипликатора — а не пересмотр бизнеса. Именно это и произошло.
3. Сегменты и новые потоки дохода
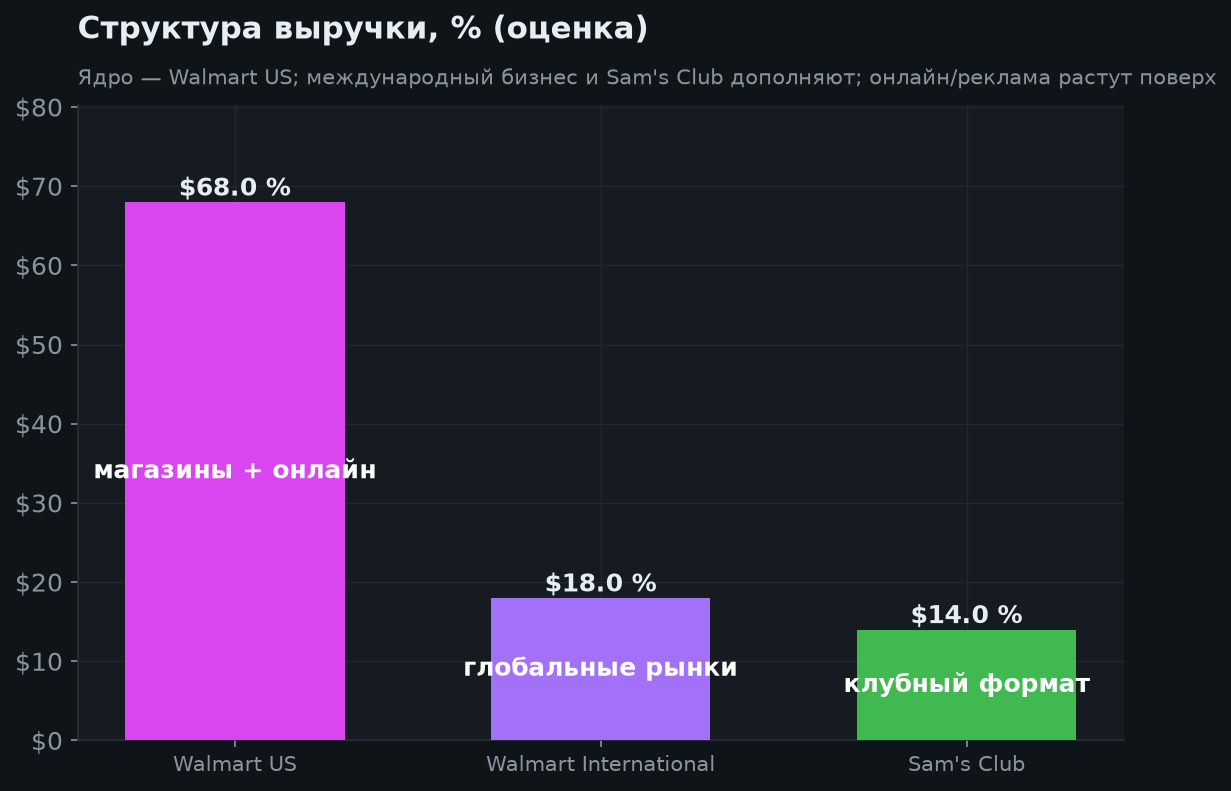
Структура: Walmart US (~68%) — основа, International (~18%) и Sam's Club (~14%). Ключ к переоценке — не объём, а маржа: реклама (Walmart Connect) в квартале выросла +43%, e-commerce в США +24% (глобально +23%), плюс подписка Walmart+ и комиссии маркетплейса. Эти потоки кратно маржинальнее обычной розницы и постепенно поднимают операционную рентабельность всего ритейлера. *(Доли сегментов — оценка.)*
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 FY27 | $187,9 млрд | +5,9% г/г, выше прогноза |
| Скорр. EPS | $0,81 | +19,1%, консенсус $0,74 |
| E-commerce (США) | +24% | глобально +23% |
| Реклама (Connect) | +43% | самый маржинальный поток |
| Сопоставимые продажи США | ниже ожиданий | базовый ритейл притормозил |
| Издержки на топливо | >$2 млрд | дополнительный встречный ветер |
| Дивиденд | ~0,90%, аристократ | >50 лет роста |
| Оценка (P/E fwd) | ~37 | всё ещё премия к норме 20–25 |
4. Выручка и маржа: где спрятан главный вопрос
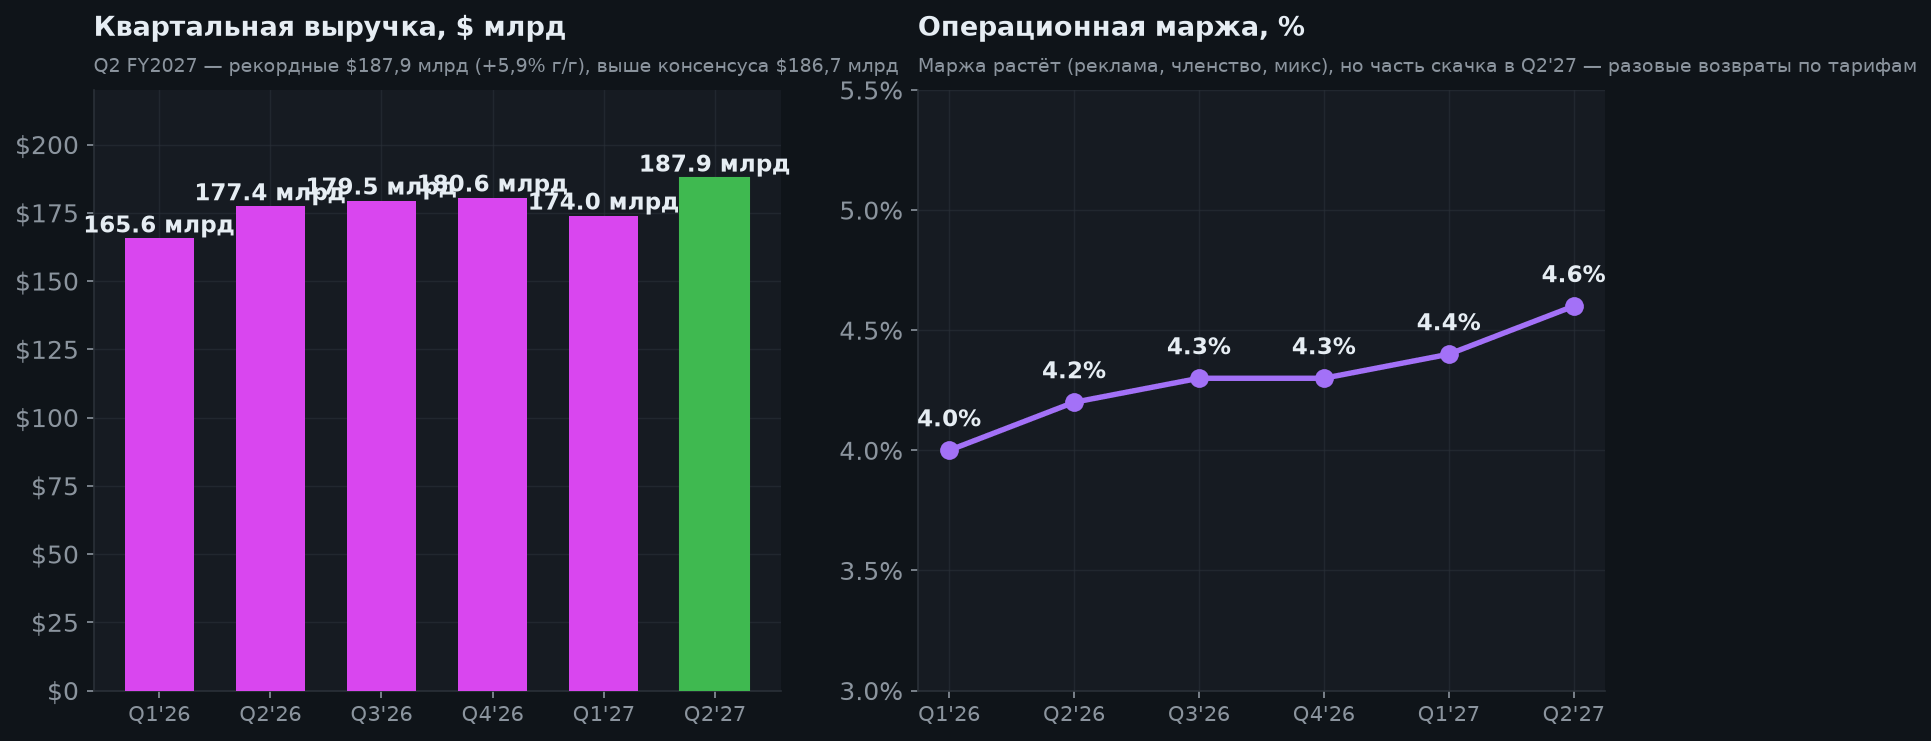
Выручка идёт по плану: $187,9 млрд в Q2 FY2027 — рекорд и +5,9% г/г. Но настоящий сюжет — маржа. Операционная рентабельность поднялась к ~4,6%, и именно это дало EPS +19% при выручке +6%.
Проблема в источнике: часть улучшения обеспечили возвраты по тарифам — деньги реальные, но не повторяемые из квартала в квартал. Если очистить их, «органическое» расширение маржи выглядит скромнее, а рост EPS ближе к 10%, чем к 19%. Отсюда и реакция рынка: не «бизнес плохой», а «прибыль качественно хуже, чем выглядит в заголовке».
Что смотреть дальше: сохранится ли рост маржи без тарифной подпитки, и перекроют ли реклама с членством обещанные >$2 млрд топливных издержек.
5. Годовая выручка и повышенный прогноз
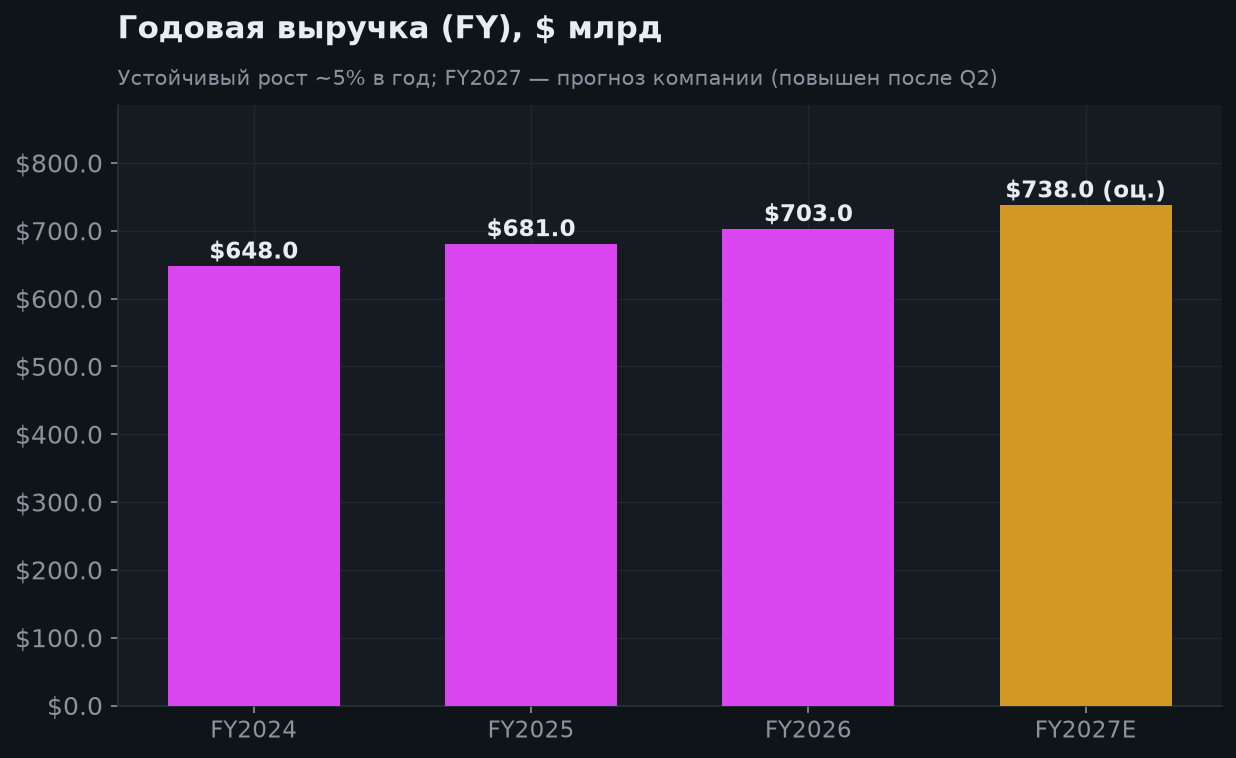
Траектория выручки предсказуема: $648 → $681 → $703 млрд (FY2024–FY2026), FY2027 по повышенному прогнозу — около $738 млрд (рост в постоянной валюте 4,0–5,0% вместо прежних 3,5–4,5%).
По прибыли менеджмент тоже поднял планку: скорр. EPS за год $2,80–2,87 (было $2,75–2,85), скорр. операционная прибыль +7,0–8,5% (было +6,0–8,0%). Компания, которая повышает прогноз, обычно не выглядит как компания в беде — это главный аргумент против панической трактовки падения.
6. Оценка и целевые цены (консенсус, 12 мес.)
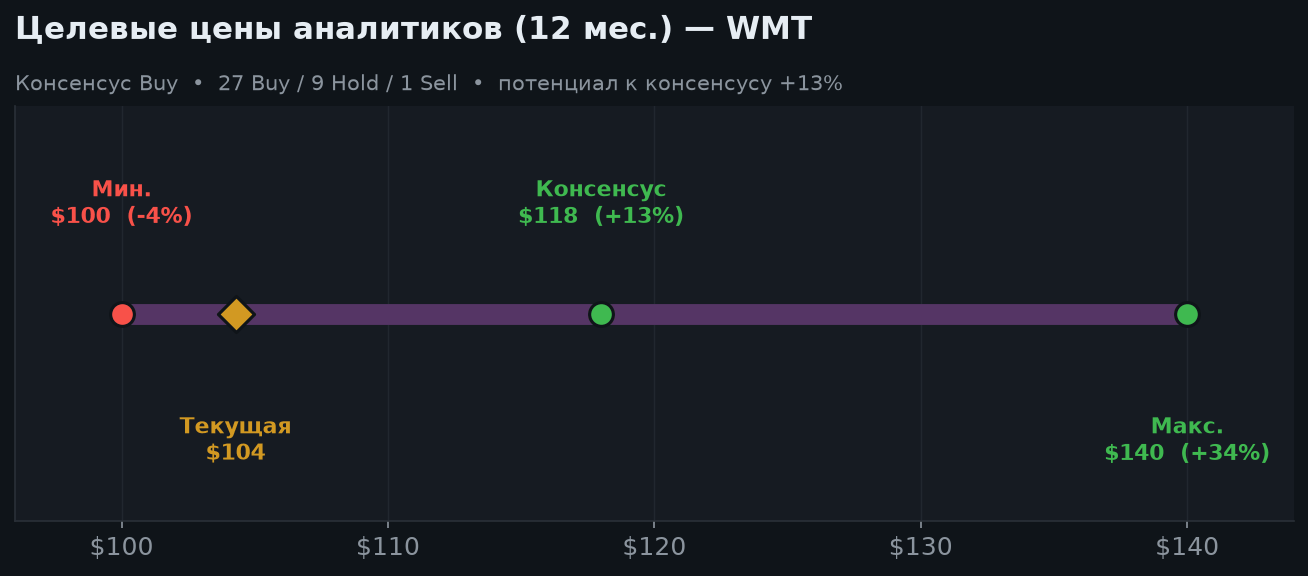
После падения форвардный P/E ~37 (против ~40 до отчёта) — всё ещё дорого по историческим меркам ритейла (норма 20–25), но премия уже не рекордная. Рынок платит за защитность, растущую маржу и рекламный бизнес.
Консенсус остаётся позитивным, средняя цель около $118 — это +13% к текущей цене (до отчёта апсайд был ~6%). То есть падение вернуло в бумагу потенциал. Главный риск прежний — дальнейшее сжатие мультипликатора, если следующий квартал покажет, что маржа без тарифных возвратов растёт хуже.
7. Сценарии на 6 и 12 месяцев
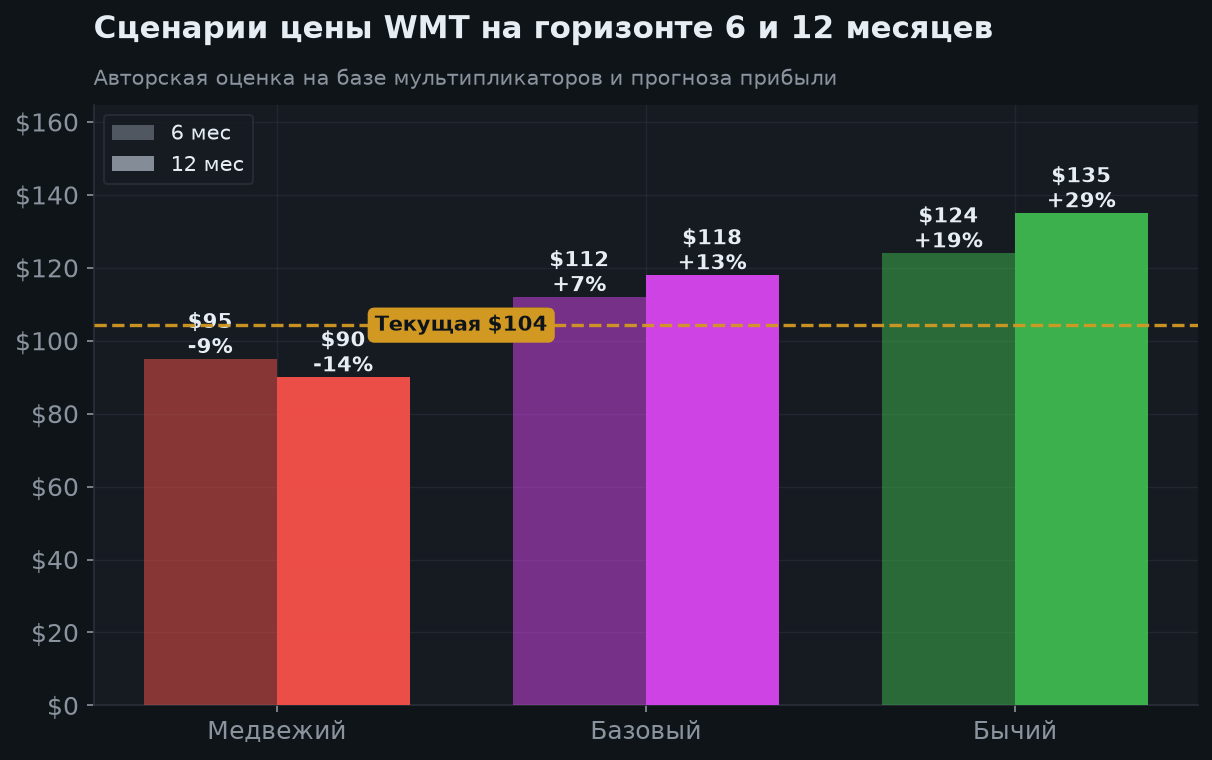
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $124 (+19%) | $135 (+29%) | Маржа растёт и без тарифных возвратов, реклама/онлайн ускоряются, потребитель устоял, премия за качество восстановлена |
| Базовый | $112 (+7%) | $118 (+13%) | Выполнение повышенного прогноза (EPS $2,80–2,87), маржа стабильна, мультипликатор не сжимается дальше |
| Медвежий | $95 (−9%) | $90 (−14%) | Топливо и слабый потребитель съедают маржу, сопоставимые продажи в США буксуют, P/E сжимается к 28–30 |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Отчёт Q2 FY2027 выше прогноза: выручка $187,9 млрд (+5,9%), скорр. EPS $0,81 (+19,1%)
- Прогноз на год ПОВЫШЕН: скорр. EPS $2,80–2,87, рост выручки в пост. валюте 4,0–5,0%
- Высокомаржинальные потоки ускоряются: реклама Connect +43%, e-commerce США +24%
- Падение на 8,9% вернуло апсайд к консенсус-цели: было ~6%, стало ~13%
- Защитный лидер: крупнейший ритейлер мира, устойчивый спрос в любой фазе цикла
- Дивидендный аристократ (>50 лет роста дивиденда) + байбэки; масштаб и логистика
🔴 Медвежий кейс
- Качество прибыли: заметная часть расширения маржи — разовые возвраты по тарифам
- Сопоставимые продажи в США вышли слабее ожиданий — базовый ритейл притормозил
- >$2 млрд дополнительных издержек из-за подорожавшего топлива
- Потребитель «растянут» (инфляция, занятость) — давление на трафик и средний чек
- Оценка P/E ~37 всё ещё выше исторической нормы ритейла (20–25)
- Реакция рынка показала: при такой премии любое разочарование бьёт по мультипликатору
9. Итоговое заключение
Walmart выдал формально отличный квартал: рекордная выручка $187,9 млрд (+5,9%), скорр. EPS $0,81 (+19,1%) — обе цифры выше прогнозов, — и повысил годовой ориентир. Высокомаржинальные потоки, ради которых рынок и переоценивал компанию, работают: реклама +43%, онлайн в США +24%.
Но: рынок заглянул под капот и увидел, что часть расширения маржи дали возвраты по тарифам — разовый фактор, — а сопоставимые продажи в США вышли слабее ожиданий. Добавьте >$2 млрд топливных издержек и осторожный тон про потребителя — и получите падение −8,9% до $104,28 на «хорошем» отчёте. Это классическая расплата за премиальную оценку.
Аналитический вывод: кейс не сломан — сломана переоценённость. Для защитного ядра портфеля это улучшившаяся точка входа: накапливать поэтапно, не пытаясь поймать дно одним ордером. Базовый ориентир — $118 на 12 мес. (+13%) и $112 на 6 мес. (+7%); консенсус покупать, средняя цель ~$118. Ближайшая веха — отчёт за Q3 FY2027 (ноябрь 2026). За чем следить: растёт ли маржа без тарифных возвратов, динамика сопоставимых продаж в США, реклама и Walmart+, состояние потребителя.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.