Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Marvell Technology, Inc. (NASDAQ: MRVL)
Marvell Technology, Inc. (MRVL) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~73).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Marvell Technology, Inc. — компания из сектора «Полупроводники / ИИ-кремний».
Наш рейтинг: 7.0 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Marvell делает заказные чипы для ИИ-дата-центров — второй игрок этого рынка после Broadcom. Вчерашний отчёт был сильным: рекордная выручка $2,74 млрд, дата-центры +46% и уже 79% всего бизнеса, прогноз на год повышен второй квартал подряд — FY2027 до ~$12 млрд, FY2028 до ~$18 млрд.
Так почему акция упала на 9,7%? Из-за сроков. 19 августа компания объявила расширенное соглашение с Google с заголовком «до $120 млрд за 6,5 лет» — бумага тогда подскочила на 13%. На звонке выяснилось, что основной денежный эффект начнётся только с FY2029, то есть через два с лишним года.
А вот размытие начнётся раньше. Вместе со сделкой Google получил варрант на 58,97 млн акций — это до ~7% капитала. Проще говоря, часть будущей выручки компания заранее оплатила долей в себе.
Про цифру $120 млрд. Её стоит держать в правильном масштабе: $120 млрд за 6,5 лет — это около $18 млрд в год, то есть весь прогноз выручки Marvell на FY2028 целиком. И это максимум «если сбудутся все вехи», а не контракт с обязательствами. Такие числа в пресс-релизах обычно означают потолок, а не план.
Оценка. Трейлинговый P/E — 73, форвардный — 40,6. Для роста +45% в год это не абсурд, но и запаса на разочарование нет: именно поэтому превышения прогноза «всего на 1%» рынку не хватило.
Вывод: бизнес идёт отлично, но между новостью и деньгами — два года. Аналитики держат Strong Buy и цель $278,53 (+28%), однако бумага с бетой 2,25 уже показала в этом году и +290% от минимума, и −34% от максимума. Брать имеет смысл долей, которую не жалко увидеть в минусе на треть, и лучше частями.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: отчёт сильный, акция упала — и это логично
Marvell делает заказные чипы для дата-центров: гиперскейлеры (Google, AWS, Microsoft, Meta) не хотят покупать только универсальные ускорители Nvidia и заказывают собственные, спроектированные под их задачи. Marvell — второй игрок этого рынка после Broadcom, плюс делает оптический интерконнект, без которого стойки в дата-центре не соединить.
Отчёт за Q2 FY2027 (27 августа) был сильным. Выручка $2,74 млрд — рекорд компании. Дата-центры выросли на 46% и составляют уже 79% всего бизнеса. Скорр. прибыль — $0,94 на акцию. Прогноз на текущий квартал — $3,15 млрд, это ещё +15% всего за квартал. Годовой прогноз повышен второй раз подряд: FY2027 до ~$12 млрд, FY2028 — сразу до ~$18 млрд.
И при этом акция потеряла 9,7%. Причин три, и ни одна не про качество бизнеса: превышение прогноза составило всего ~1% при трейлинговом P/E выше 70; выяснилось, что деньги от громкой сделки с Google придут только с FY2029; а размытие капитала по варранту Google начнётся раньше, чем эта выручка.
Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика: +290% от минимума, потом −34% от пика
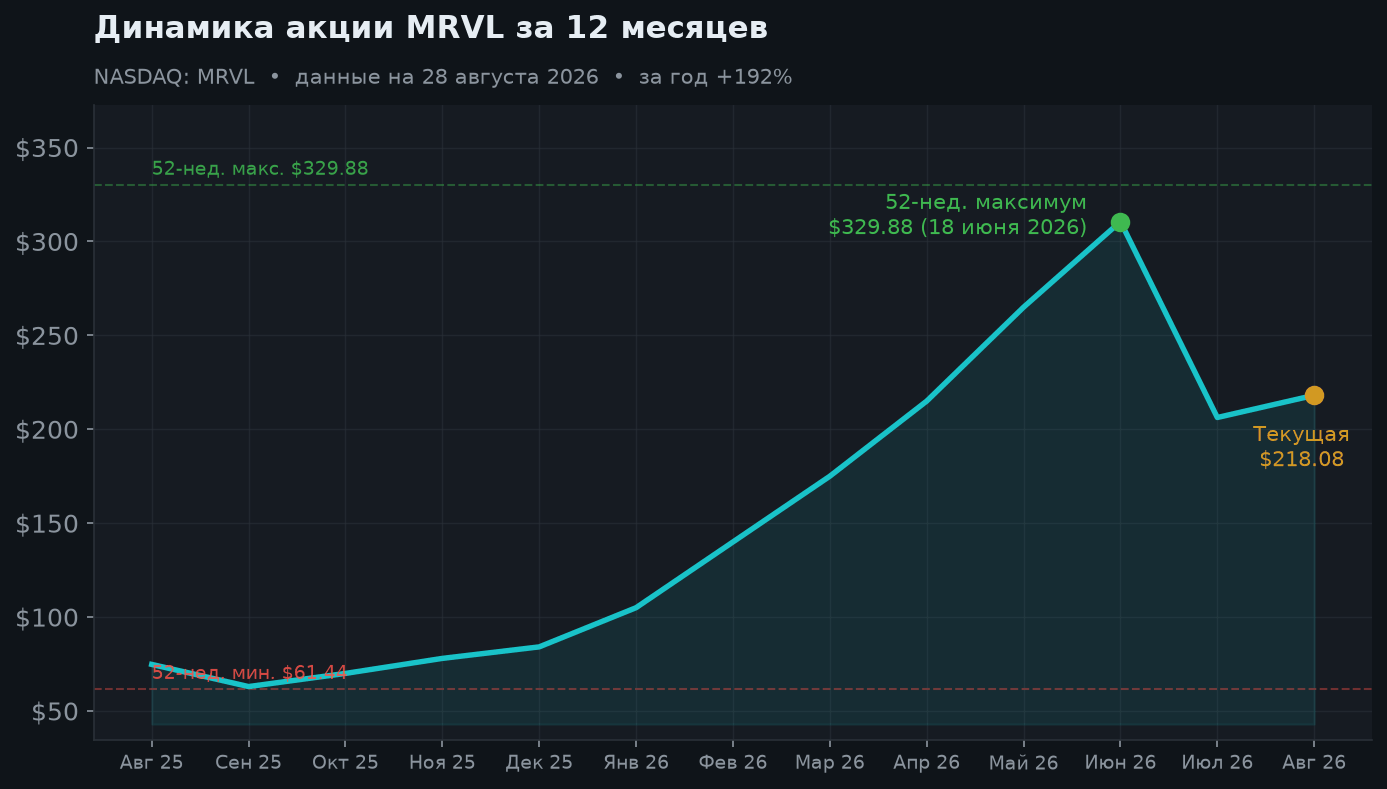
Такой график стоит рассмотреть внимательно, потому что он объясняет всё поведение бумаги.
Год назад Marvell стоил около $75, а осенью 2025-го проваливался до $61,44 — рынок тогда сомневался, что заказной кремний вообще выстрелит. Дальше начался разгон: к концу 2025 года — $84, а за первое полугодие 2026-го бумага выросла в 3,7 раза и 18 июня достигла $329,88.
С пика последовал резкий откат — к середине июля до $206 на опасениях, что ИИ-капекс гиперскейлеров замедлится. Затем 19 августа объявление сделки с Google подбросило акцию на 13% до $243,66, а 28 августа отчёт уронил её на 9,7% до $218,08 при объёме торгов 34,7 млн акций — вдвое выше обычного.
Что из этого следует практически. Бета акции — 2,25: она ходит вдвое сильнее рынка в обе стороны. За двенадцать месяцев она дала и +290% от минимума, и −34% от максимума. Это не «плохо» и не «хорошо» — это характеристика инструмента, и позицию надо подбирать под неё, а не наоборот.
3. Главное: сделка с Google в правильном масштабе
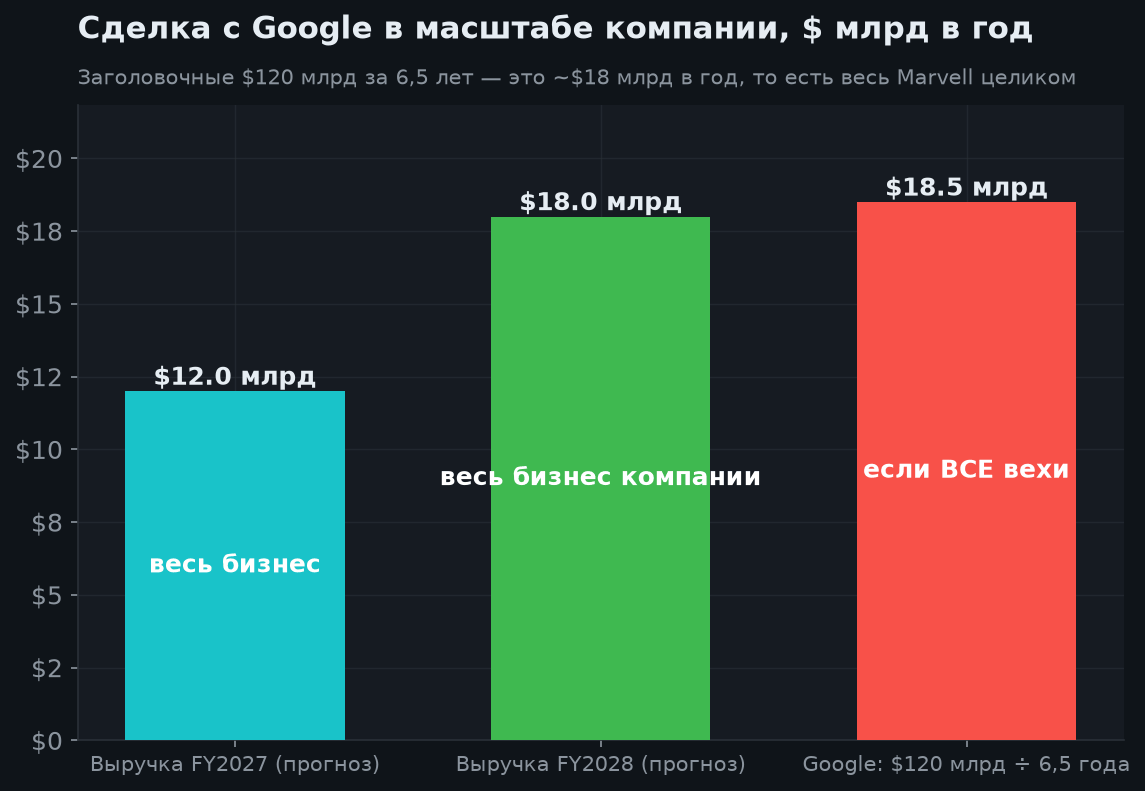
Заголовок «сделка на $120 млрд» звучит так, будто компания обеспечила себе будущее. Поэтому эту цифру надо сразу поставить рядом с масштабом самой Marvell.
$120 млрд распределены на 6,5 лет — это примерно $18,5 млрд в год. А весь прогноз выручки компании на FY2028 — $18 млрд. То есть заголовочная цифра означает: «если сбудется всё, Google один будет приносить нам столько, сколько мы сегодня планируем зарабатывать целиком».
Это потолок при выполнении всех вех, а не контракт с обязательствами. Такие формулировки в пресс-релизах описывают верхнюю границу возможного, и разумно закладывать существенно меньше.
Что в сделке реально есть. Соглашение расширено на заказные ИИ-ускорители для инференса, контроллеры хранения, сетевые карты и контроллеры памяти — то есть Marvell заходит к Google не одним продуктом, а целой линейкой. Это качественное изменение, и сомневаться в нём не приходится.
Чем за это заплачено. Google получил варрант на 58,97 млн акций стоимостью около $12,18 млрд — до ~7% размытия действующих акционеров, привязанного к объёму его закупок. Схема нормальная для отрасли (Broadcom и другие поставщики гиперскейлеров делают так же), но смысл её простой: часть будущей выручки оплачена долей в компании заранее, и размытие наступит раньше, чем придут деньги.
Ключевая дата — FY2029. Именно тогда, по словам менеджмента, начнётся основной денежный эффект. От сегодняшнего дня это больше двух лет. Инвестору, который покупает сегодня, платить премию приходится сейчас, а получать — через два года и при условии, что за это время ничего не изменится.
4. Цифры отчёта и годовая траектория
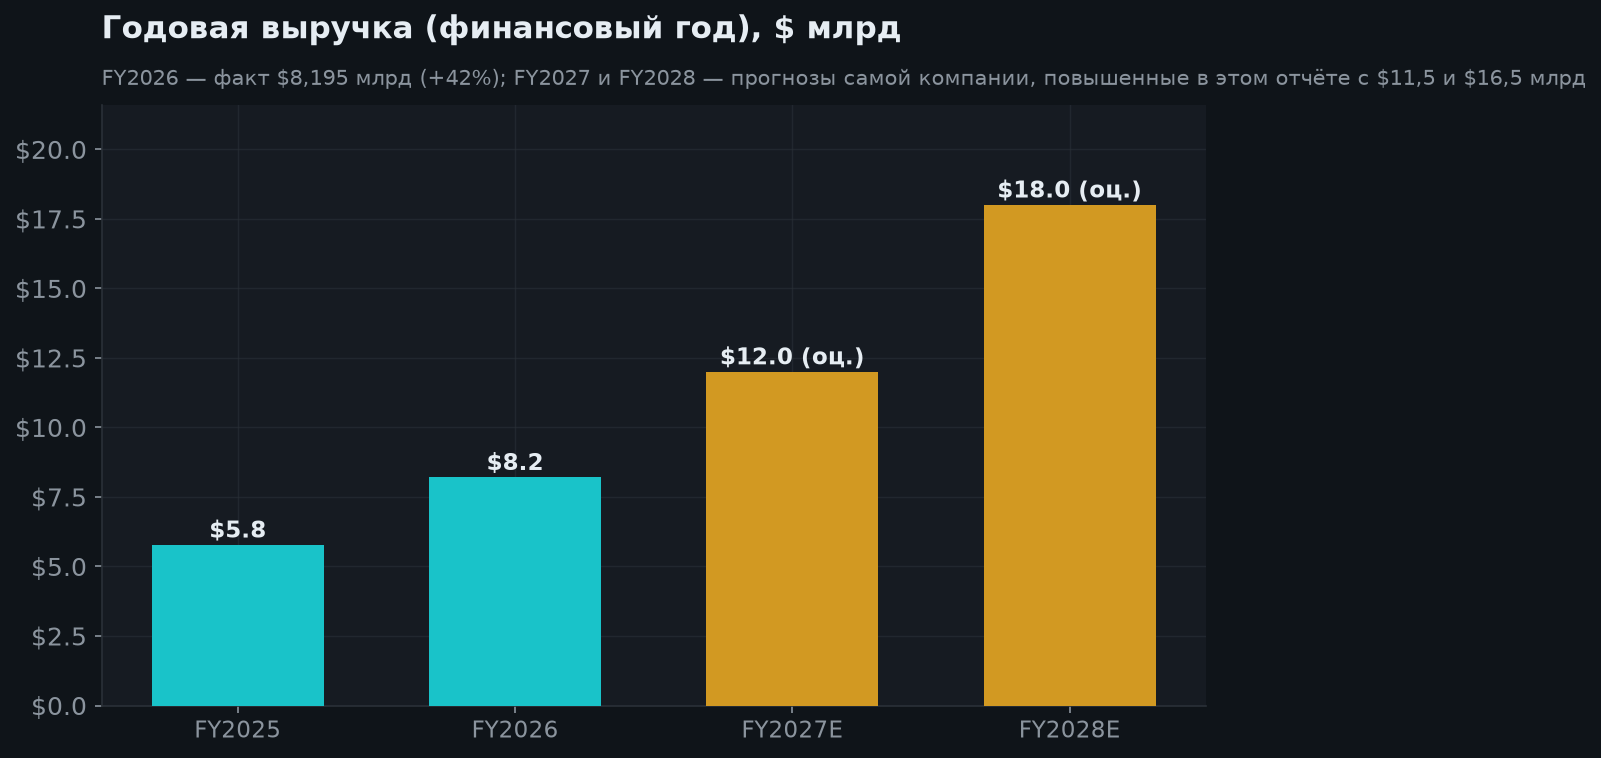
Годовая траектория выглядит впечатляюще: $5,77 → $8,195 → ~$12 → ~$18 млрд. Между FY2025 и FY2028 бизнес утраивается, и это не мечты аналитиков, а прогноз самой компании, который она в этом отчёте повысила второй квартал подряд — с $11,5 до $12 млрд по FY2027 и с $16,5 до $18 млрд по FY2028.
Почему рынку этого не хватило. Смотрите на превышение: выручка $2,74 млрд — это примерно +1% к консенсусу. Для компании, которая до отчёта стоила больше 70 годовых прибылей и выросла на 187% с начала года, «чуть лучше ожиданий» читается как «не оправдала». Так работает премиальная оценка: она требует не хорошего результата, а выдающегося.
Про денежный поток. Свободный поток за 12 месяцев — $1,73 млрд, что к капитализации $191 млрд даёт доходность около 0,9%. Компания зарабатывает реальные деньги, но по текущей цене инвестор покупает не сегодняшний поток, а убеждённость в его росте к FY2028–FY2029.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 FY2027 | $2,74 млрд | рекорд компании; превышение прогноза ~1% |
| Дата-центры | +46% г/г | уже 79% всей выручки |
| Скорр. прибыль на акцию | $0,94 | скорр. чистая прибыль $865,9 млн |
| Прогноз выручки Q3 FY2027 | $3,15 млрд ±5% | ещё +15% к текущему кварталу |
| Прогноз скорр. EPS Q3 | $1,10 ±$0,05 | рост продолжается |
| Прогноз FY2027 | ~$12 млрд | было ~$11,5 млрд; рост ~45% за год |
| Прогноз FY2028 | ~$18 млрд | было $16,5 млрд — повышен второй раз подряд |
| Выручка за 12 мес. | $9,45 млрд | валовая маржа 52,2% |
| Свободный ден. поток | $1,73 млрд | доходность к цене всего ~0,9% |
| Оценка | P/E 73 · форвардный 40,6 | ≈16x прогнозной выручки FY2027 |
| Дивиденд | $0,24 в год | доходность 0,11% — символическая |
| Бета | 2,25 | ходит вдвое сильнее рынка в обе стороны |
5. Что думают аналитики
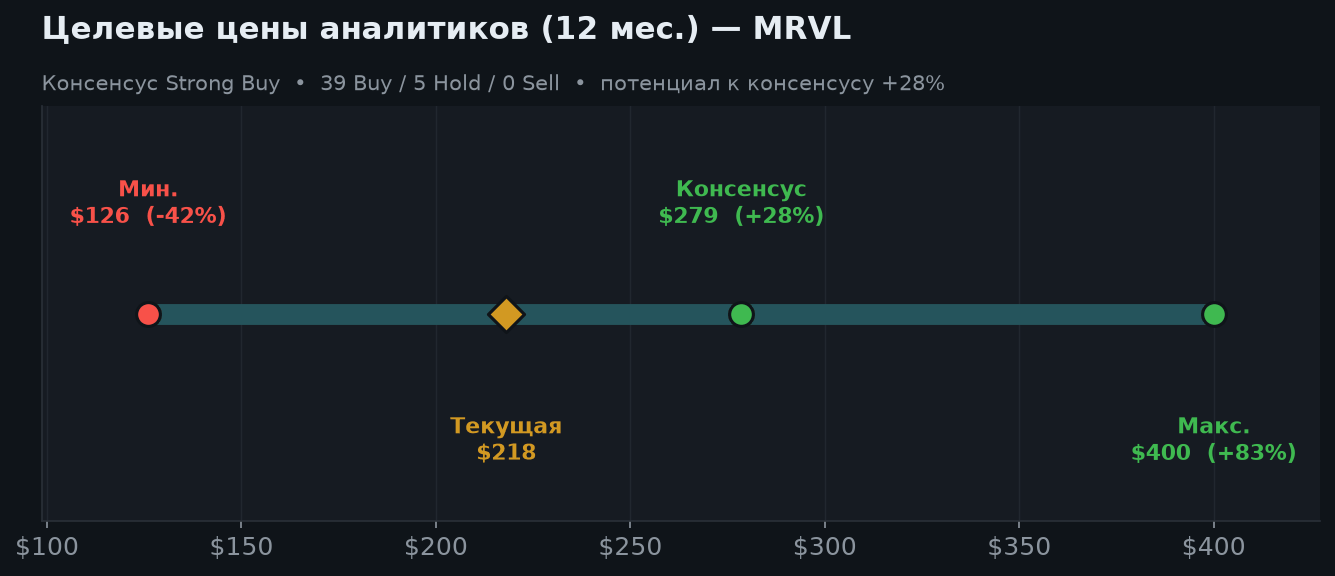
Профессиональное сообщество настроено уверенно: 39 рекомендаций «покупать», 5 «держать» и ни одной «продавать» при 44 аналитиках. Средняя цель — $278,53, то есть +28% к сегодняшним $218,08.
Но посмотрите на разброс — он говорит больше, чем среднее. Минимальная цель $126 (это −42%), максимальная $400 (+83%). Разница между оптимистом и пессимистом — более чем втрое. Такой разлёт означает, что аналитики расходятся не в деталях, а в самом сценарии: сбудется ли история заказного кремния в обещанном объёме и в обещанные сроки.
Для сравнения: в прошлой версии этого отчёта (16 июля) средняя цель была $245 при 35 аналитиках. За полтора месяца покрытие расширилось, а цель поднялась на 14% — сделка с Google и повышенный прогноз FY2028 своё дело сделали.
Как этим пользоваться. Консенсус подтверждает, что история не сломана. Но цель $278 подразумевает, что рынок оценит FY2029 заранее — а именно с этим он вчера и не согласился.
6. Сценарии на 6 и 12 месяцев
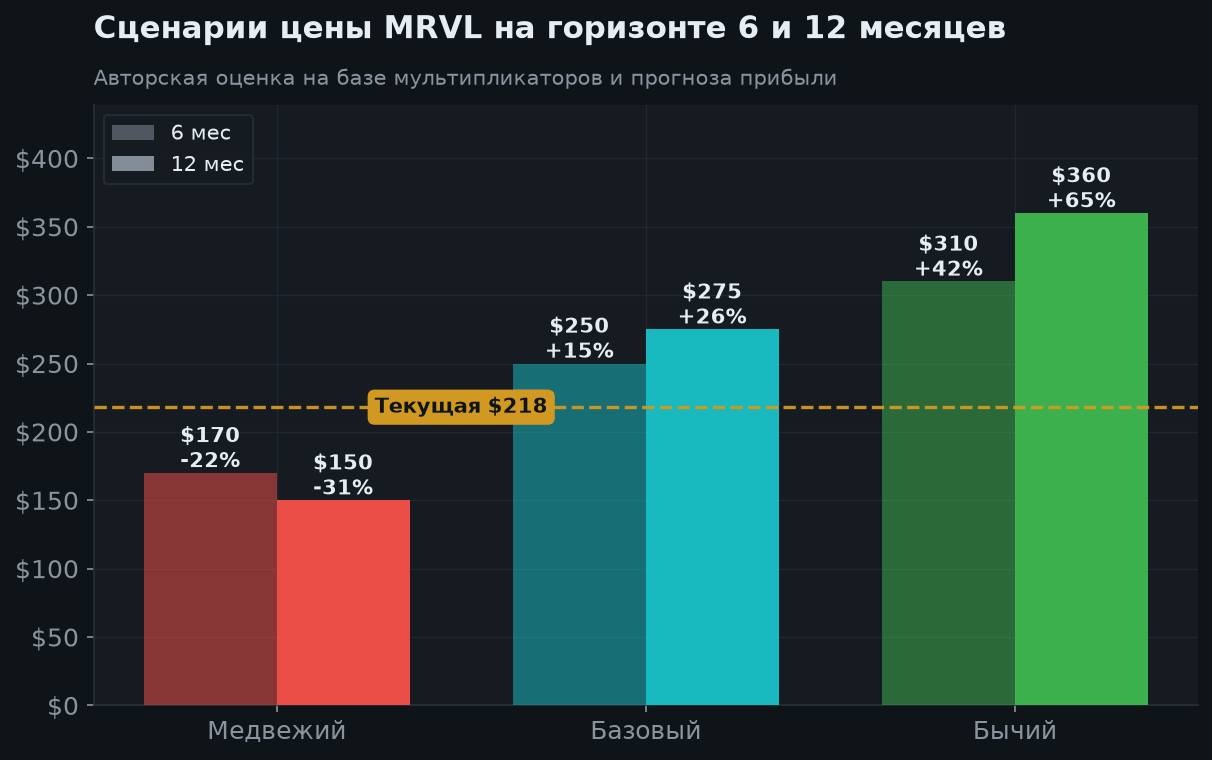
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $310 (+42%) | $360 (+65%) | Новые заказы custom silicon помимо Google, прогноз FY2028 повышен ещё раз, первые вехи по Google подтверждены раньше срока |
| Базовый | $250 (+15%) | $275 (+26%) | Компания идёт по своему прогнозу (~$12 млрд за FY2027), мультипликатор постепенно сжимается по мере роста прибыли; цена приходит к консенсусу |
| Медвежий | $170 (−22%) | $150 (−31%) | ИИ-капекс гиперскейлеров замедляется, вехи по Google сдвигаются, размытие по варранту давит на прибыль на акцию; премия за рост уходит |
Про медвежий сценарий. $150 — это не катастрофа, а всего лишь возврат к уровням апреля 2026 года. Бумага, выросшая втрое за полгода, проходит такие расстояния быстро: с 18 июня по середину июля она уже теряла 37%.
Практический вывод. Диапазон от −31% до +65% на год — это профиль спекулятивной, а не базовой позиции. Разумный подход: небольшая доля, покупка частями, и отдельное понимание, что ключевая проверка тезиса — не следующий квартал, а FY2029. Если такой горизонт вам не подходит, лучше не входить вовсе.
7. Аргументы «за» и «против»
🟢 Бычий кейс
- Рекордная выручка $2,74 млрд за квартал и прогноз $3,15 млрд на следующий — рост не замедляется, а ускоряется.
- Прогноз FY2028 повышен до ~$18 млрд (было $16,5 млрд) — второе повышение подряд, то есть видимость спроса у компании улучшается, а не ухудшается.
- Дата-центры выросли на 46% и дают уже 79% выручки: Marvell окончательно превратилась в ИИ-компанию, а не в диверсифицированного производителя чипов.
- Расширенное соглашение с Google охватывает целую линейку — ИИ-ускорители для инференса, контроллеры хранения, сетевые карты, контроллеры памяти.
- Второе место на рынке заказного кремния после Broadcom: гиперскейлерам нужен второй поставщик, чтобы не зависеть от одного.
- 44 аналитика, консенсус Strong Buy, ни одной рекомендации «продавать», цель $278,53 (+28%), максимальная — $400.
- Форвардный P/E 40,6 против трейлингового 73: прибыль растёт быстрее цены, и оценка сама по себе становится мягче.
🔴 Медвежий кейс
- Основной денежный эффект сделки с Google — только с FY2029, то есть больше чем через два года; платить премию нужно сегодня.
- Варрант Google на 58,97 млн акций — до ~7% размытия, и оно начнётся РАНЬШЕ, чем придёт выручка по сделке.
- Заголовочные $120 млрд — это потолок при выполнении всех вех, а не контракт: в пересчёте на год ($18,5 млрд) цифра равна всему прогнозу выручки компании на FY2028.
- Превышение прогноза составило всего ~1% — при P/E выше 70 этого оказалось недостаточно, и бумага упала на 9,7% за день.
- Свободный денежный поток $1,73 млрд даёт к капитализации доходность около 0,9%: сегодняшних денег в цене почти нет, только ожидания.
- Бета 2,25 и уже показанный размах: +290% от минимума и −34% от максимума за один год.
- Зависимость от капитальных бюджетов нескольких гиперскейлеров: их решение притормозить мгновенно переоценивает всю историю.
8. Итоговое заключение
Коротко. Отчёт за Q2 FY2027 хороший: рекордная выручка $2,74 млрд, дата-центры +46% и 79% бизнеса, прогноз на год повышен второй раз подряд — FY2027 до ~$12 млрд, FY2028 до ~$18 млрд. С компанией всё в порядке.
Почему акция всё равно упала на 9,7%. Превышение прогноза — всего ~1% при трейлинговом P/E выше 70. Плюс менеджмент уточнил, что деньги от громкой сделки с Google придут только с FY2029, тогда как размытие по варранту на 58,97 млн акций (до ~7% капитала) начнётся раньше.
Как читать «сделку на $120 млрд». Это потолок за 6,5 лет при выполнении всех вех, то есть около $18,5 млрд в год — весь прогноз выручки Marvell на FY2028 целиком. Цифра описывает верхнюю границу возможного, и закладывать в расчёты надо заметно меньше.
Что делать. История не сломана: 44 аналитика держат Strong Buy с целью $278,53 (+28%). Но разброс их же целей — от $126 до $400 — честно показывает, что уверенности нет ни у кого. Базовый ориентир: $250 на 6 месяцев (+15%) и $275 на 12 месяцев (+26%), медвежий — $150 (−31%).
Кому подходит. Тем, кто готов держать бумагу с бетой 2,25 небольшой долей, покупать частями и ждать проверки тезиса не через квартал, а к FY2029. Кому нужен спокойный актив или доход — это точно не сюда: дивиденд здесь символический (0,11%), а просадки в треть цены бумага проходит за недели.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- Marvell — Q2 FY2027 results (Investor Relations)
- Businesswire — Marvell Reports Second Quarter of Fiscal Year 2027 Financial Results
- Marvell — Q4 и итоги FY2026 (выручка $8,195 млрд, +42%)
- Quartz — Marvell Q2 FY2027: record revenue, raised guidance
- TheStreet — Marvell's $120 billion deal with Google has fine print
- 24/7 Wall St. — Marvell rockets 13% on $12.2B Google warrant
- StockAnalysis — MRVL (цена, мультипликаторы, цели аналитиков)
- Yahoo Finance — MRVL
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.