Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Core Scientific, Inc. (NASDAQ: CORZ)
Core Scientific, Inc. (CORZ) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Core Scientific, Inc. — компания из сектора «Дата-центры: ИИ/HPC-хостинг и майнинг BTC».
Наш рейтинг: 7.5 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Core Scientific — крупный оператор дата-центров, который переходит от майнинга биткоина к хостингу ИИ/HPC. Сделку о поглощении CoreWeave (~$9 млрд) акционеры отклонили — и это, похоже, себя оправдало: в июле 2026 компания подписала гигантский контракт с AMD (~530 МВт, 15 лет, >$14 млрд), а с учётом CoreWeave суммарный контрактный бэклог достиг >$24 млрд. Это снимает главный прежний риск — зависимость от одного клиента. Но история остаётся спекулятивной: Q2 дал убыток $1.15 млрд (в основном неденежная переоценка варрантов), впереди огромные капзатраты, долг и риск разводнения, а реальная выручка по контрактам пойдёт с 2027 г. Консенсус — Strong Buy, цель $31 (+46%). Только в рамках жёсткого риск-бюджета.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Core Scientific — крупный оператор дата-центров, который превращается из биткоин-майнера в провайдера ИИ/HPC-инфраструктуры. Компания вышла из банкротства в начале 2024 года и сделала ставку на хостинг GPU для облачных ИИ-провайдеров.
Ключевой сюжет 2026 года: акционеры отклонили поглощение CoreWeave (~$9 млрд, октябрь 2025) — и это себя оправдало. В июле 2026 компания подписала гигантский контракт с AMD (~530 МВт на 5 площадках, 15 лет, >$14 млрд, старт 2027, масштаб до 2.5 ГВт). Вместе с сохранившимся контрактом CoreWeave (~590 МВт, $10 млрд+) суммарный бэклог достиг >$24 млрд. Это снимает главный прежний риск — зависимость от одного клиента. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
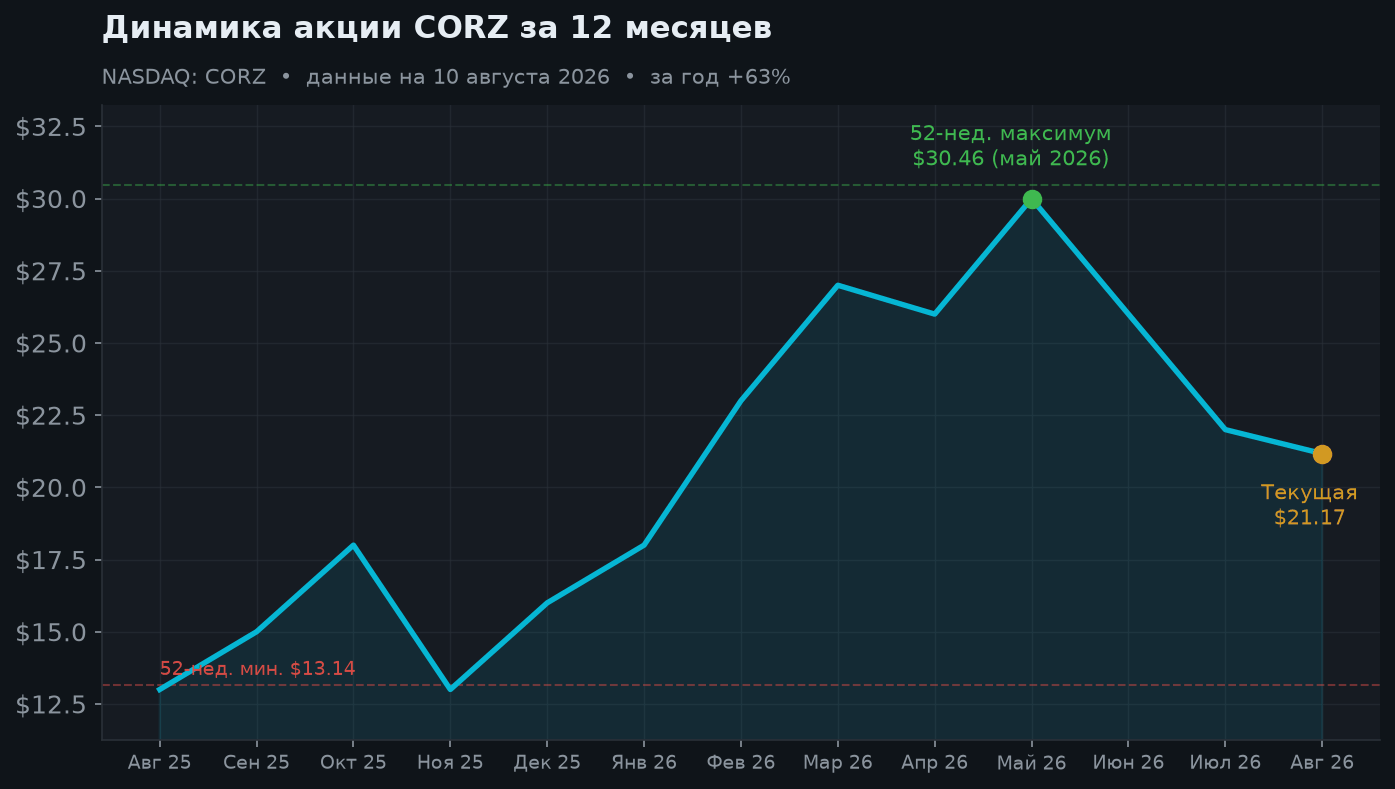
Год эмоциональный: рост на сделке CoreWeave (2025), обвал после её отклонения акционерами, затем восстановление к 52-нед. максимуму $30.46 (май 2026) на самостоятельной оценке ИИ-хостинга. После отчёта Q2 (июль) бумага откатилась к ~$21 — рынок напугал заголовок об убытке $1.15 млрд (хотя он в основном неденежный). Итог: +63% за год, +18% с начала 2026. Волатильность крайне высокая.
3. Структура выручки и итоги Q2 2026
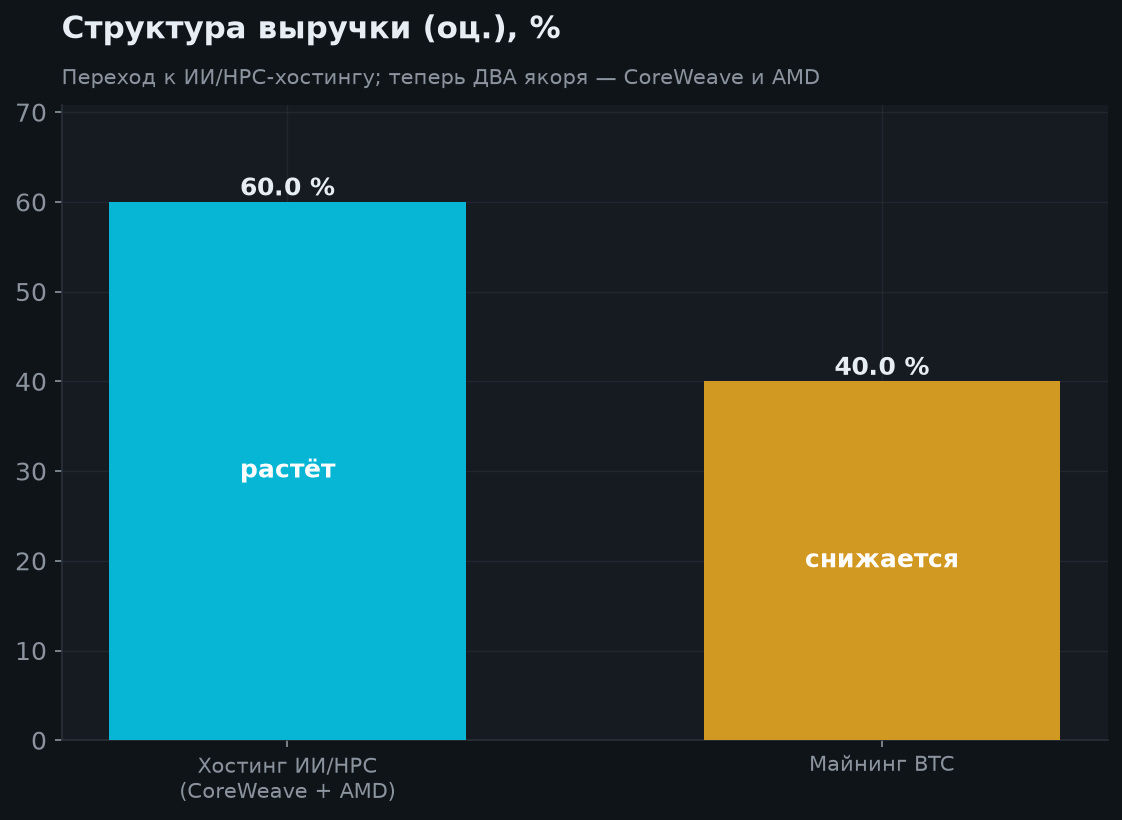
Выручка смещается от волатильного майнинга биткоина к законтрактованному ИИ-хостингу. В Q2 2026 выручка выросла на 42% кв/кв до $164.2 млн. Чистый убыток $1.15 млрд обманчив: он вызван в основном неденежной переоценкой варрантов из-за роста цены акции — то есть «бумажный» эффект, а не операционная дыра. Ликвидность на конец квартала — $1.8 млрд.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $164.2 млн | +42% кв/кв |
| Чистый убыток Q2 | −$1.15 млрд | в осн. неденежный |
| Ликвидность | $1.8 млрд | запас прочности |
| Контракт AMD | 530 МВт / $14B+ | 15 лет, с 2027 |
| Контракт CoreWeave | ~590 МВт / $10B+ | 12 лет |
| Суммарный бэклог | >$24 млрд | диверсиф. клиентов |
4. Мощности и бэклог — двигатель кейса
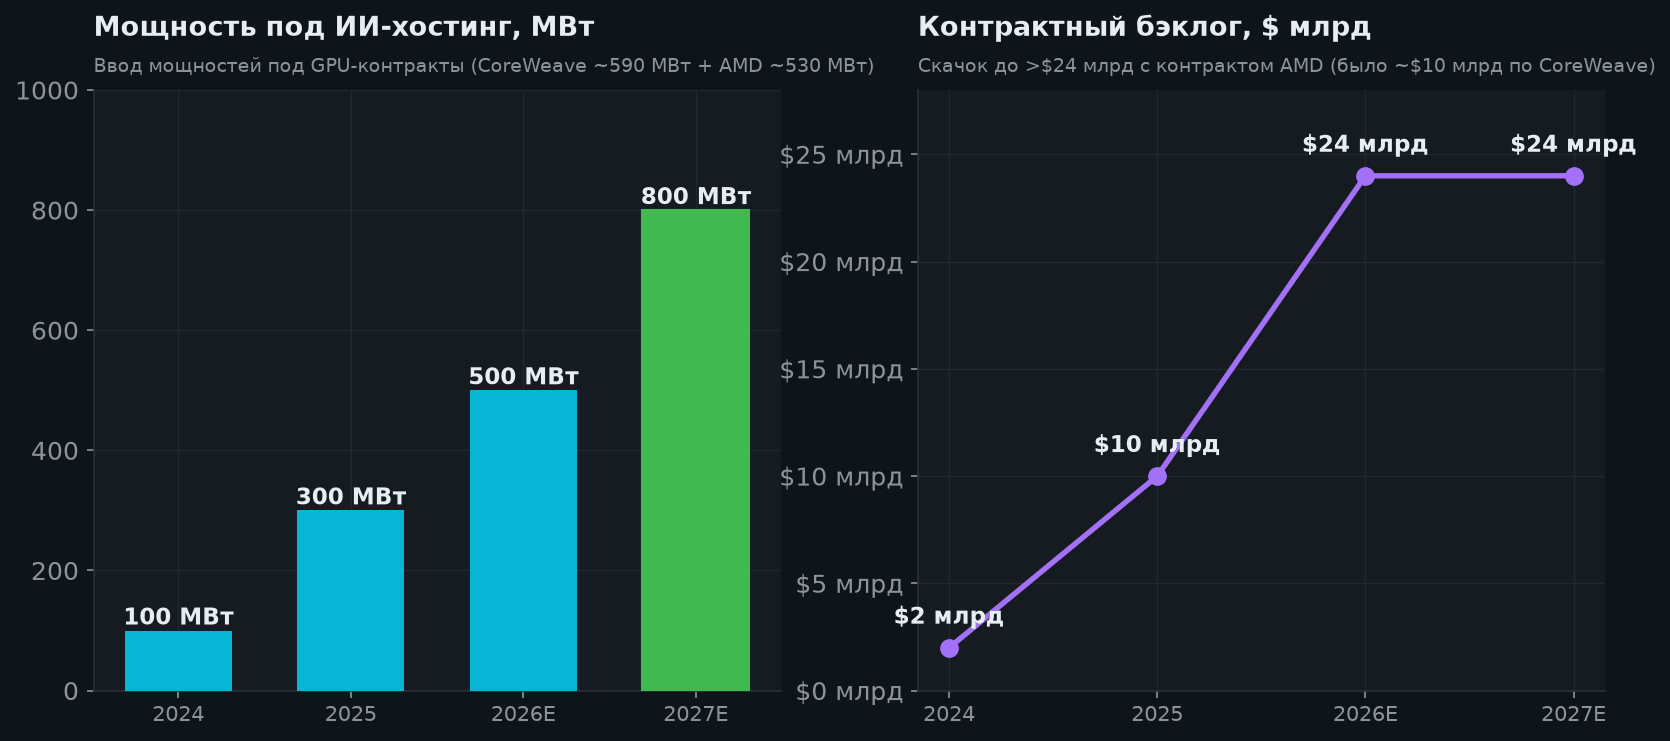
Суть истории — конвертация мегаватт в ИИ-выручку. Контракт AMD стал переломным: он не только удвоил с лишним бэклог (до >$24 млрд), но и диверсифицировал клиентскую базу, сняв претензию «всё завязано на CoreWeave». По мере ввода мощностей (МВт под GPU) выручка хостинга должна расти кратно — но основной денежный поток пойдёт с 2027 года. Ключевые вопросы — сроки стройки и стоимость капитала.
5. Рост выручки
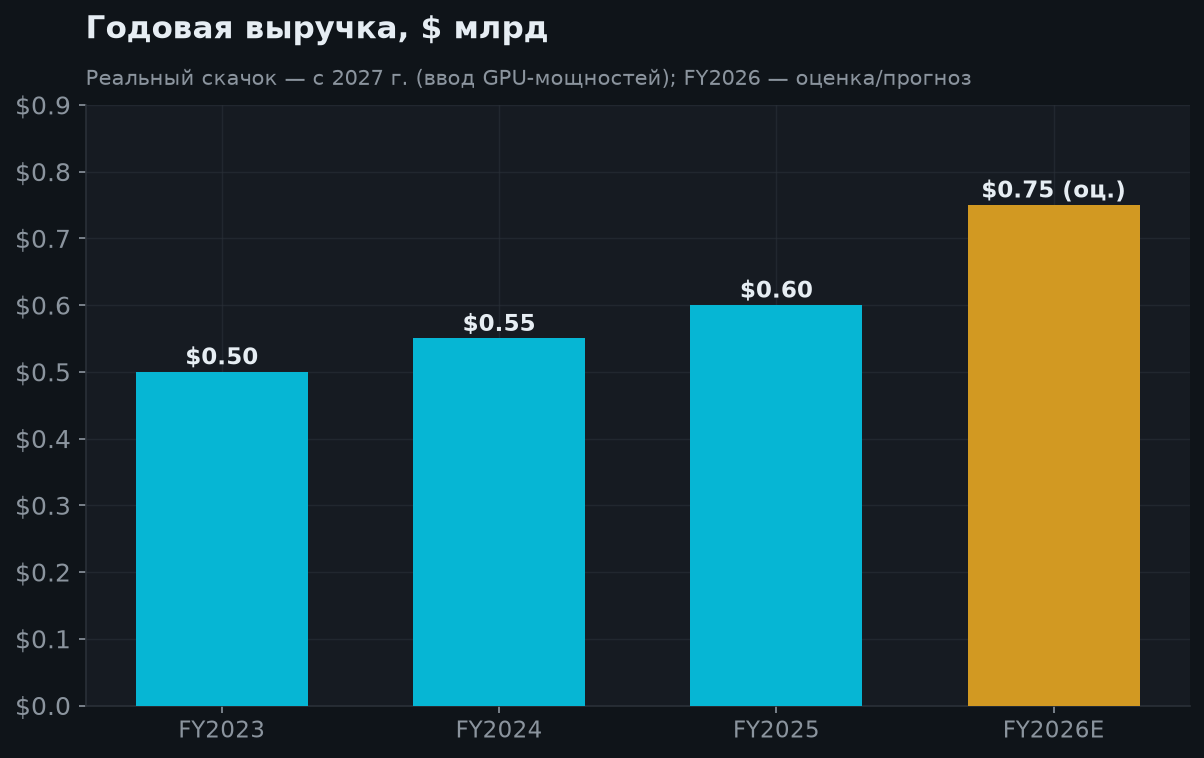
Пока выручка невелика и переходна ($0.6–0.75 млрд), но с вводом GPU-мощностей под контракты CoreWeave и AMD ожидается кратный рост с 2027 года. Это и есть основной драйвер переоценки — при условии своевременного исполнения и финансирования стройки. *(FY2026 — оценка/прогноз.)*
6. Оценка и целевые цены
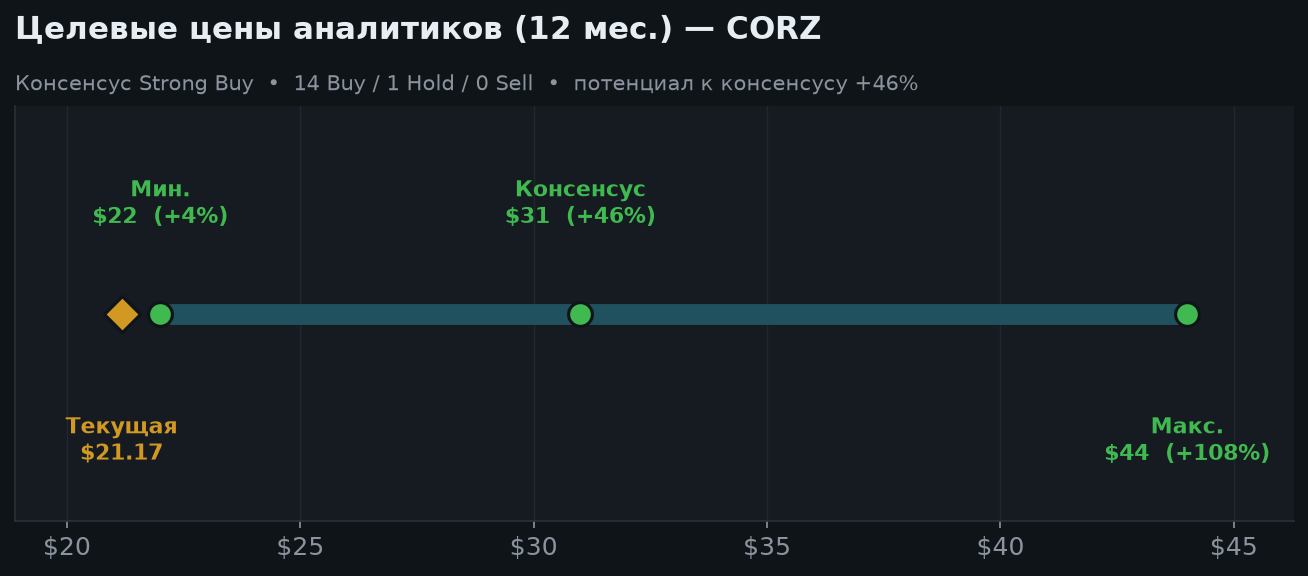
Классические мультипликаторы неинформативны (убыток на стадии пивота). Рынок оценивает Core Scientific по контрактному бэклогу (>$24 млрд) и потенциалу ИИ-хостинга. После контракта AMD ряд аналитиков повысил рейтинги; консенсус — Strong Buy, средняя цель $31 (+46%). Широкий разброс ($22–$44) отражает неопределённость исполнения и финансирования.
7. Сценарии на 6 и 12 месяцев
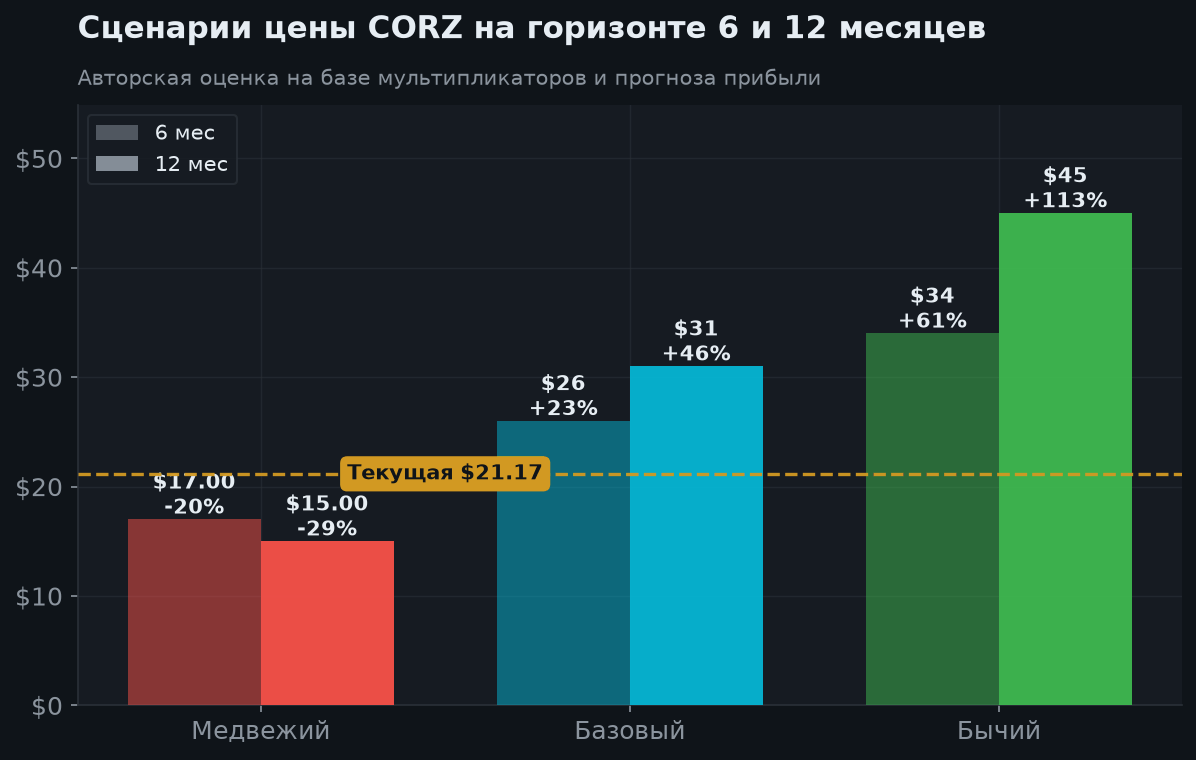
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $34 (+61%) | $45 (+113%) | Опережающий ввод GPU, новые контракты, возможный возврат M&A-интереса |
| Базовый | $26 (+23%) | $31 (+46%) | Развёртывание по плану, бэклог AMD/CoreWeave исполняется |
| Медвежий | $17 (−20%) | $15 (−29%) | Задержки ввода, дорогое финансирование, разводнение, слабый BTC |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Контракт AMD: ~530 МВт, 15 лет, >$14 млрд (старт 2027)
- Суммарный бэклог >$24 млрд (CoreWeave + AMD) — диверсификация
- Q2'26: выручка +42% кв/кв до $164 млн; ликвидность $1.8 млрд
- Отклонение сделки CoreWeave себя оправдало (лучшие условия)
- Прямой бенефициар бума спроса на ИИ-ЦОД
- Консенсус Strong Buy, цель $31 (+46%)
🔴 Медвежий кейс
- Убыток $1.15 млрд в Q2 (пусть и в основном неденежный)
- Огромные капзатраты впереди; риск разводнения и долга
- Реальная выручка по контрактам — только с 2027 года
- Остаточная зависимость майнинга от цены биткоина
- Экстремальная волатильность (диапазон года $13–$30)
- Риск задержек ввода GPU-мощностей и удорожания капитала
9. Итоговое заключение
Core Scientific — высокобета ставка на ИИ-инфраструктуру, кейс которой заметно усилился. Контракт с AMD (>$14 млрд) вместе с CoreWeave довёл бэклог до >$24 млрд и снял главный прежний риск — зависимость от единственного клиента. Отклонение поглощения CoreWeave, ранее выглядевшее спорным, теперь смотрится как удачное решение акционеров.
Риски по-прежнему велики: убыток на стадии пивота, огромные капзатраты, риск разводнения и долга, а реальная выручка по контрактам пойдёт лишь с 2027 года. Это не позиция для консервативного портфеля.
Аналитический вывод: спекулятивно — только в рамках жёсткого риск-бюджета, с готовностью к просадкам 30%+. Базовый ориентир — $31 на 12 мес. (+46%) и $26 на 6 мес. (+23%); консенсус Strong Buy. Триггеры — темпы ввода GPU-мощностей, финансирование стройки, новые контракты и цена BTC.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.