Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
SoundHound AI, Inc. (NASDAQ: SOUN)
SoundHound AI, Inc. (SOUN) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: SoundHound AI, Inc. — компания из сектора «Голосовой и разговорный ИИ».
Наш рейтинг: 8.1 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
SoundHound AI — платформа голосового и разговорного ИИ: ассистенты в автомобилях, голосовой приём заказов в ресторанах и корпоративные ИИ-агенты (Amelia/OASYS). Отчёт за Q2 2026 порадовал: рекордная выручка $61.9 млн (+45% г/г), повышен гайденс FY2026 до $230–260 млн, маржа выросла до 45.1% — акция прибавила ~10%. Но это дорогая убыточная история: P/S ~13, GAAP-убыток $42.8 млн, разводнение, а с начала года бумага всё ещё −53% и «мем»-волатильна. Консенсус — Buy, цель $12.71 (+69%). Только для небольшой доли риск-капитала.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
SoundHound AI — компания голосового и разговорного искусственного интеллекта. Её технологии понимают речь и отвечают голосом в трёх направлениях: автомобили, рестораны (приём заказов на drive-thru и по телефону) и корпоративное обслуживание (ИИ-агенты Amelia/OASYS для колл-центров).
Отчёт за Q2 2026 (5 августа) укрепил бычий тезис: рекордная выручка $61.9 млн (+45% г/г), повышенный гайденс FY2026 ($230–260 млн) и улучшение маржи до 45.1% на фоне сильного enterprise-спроса — акция прибавила ~10%. Но это по-прежнему убыточная и дорогая история (P/S ~13, GAAP-убыток $42.8 млн), а с начала года бумага в глубоком минусе (−53%). Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
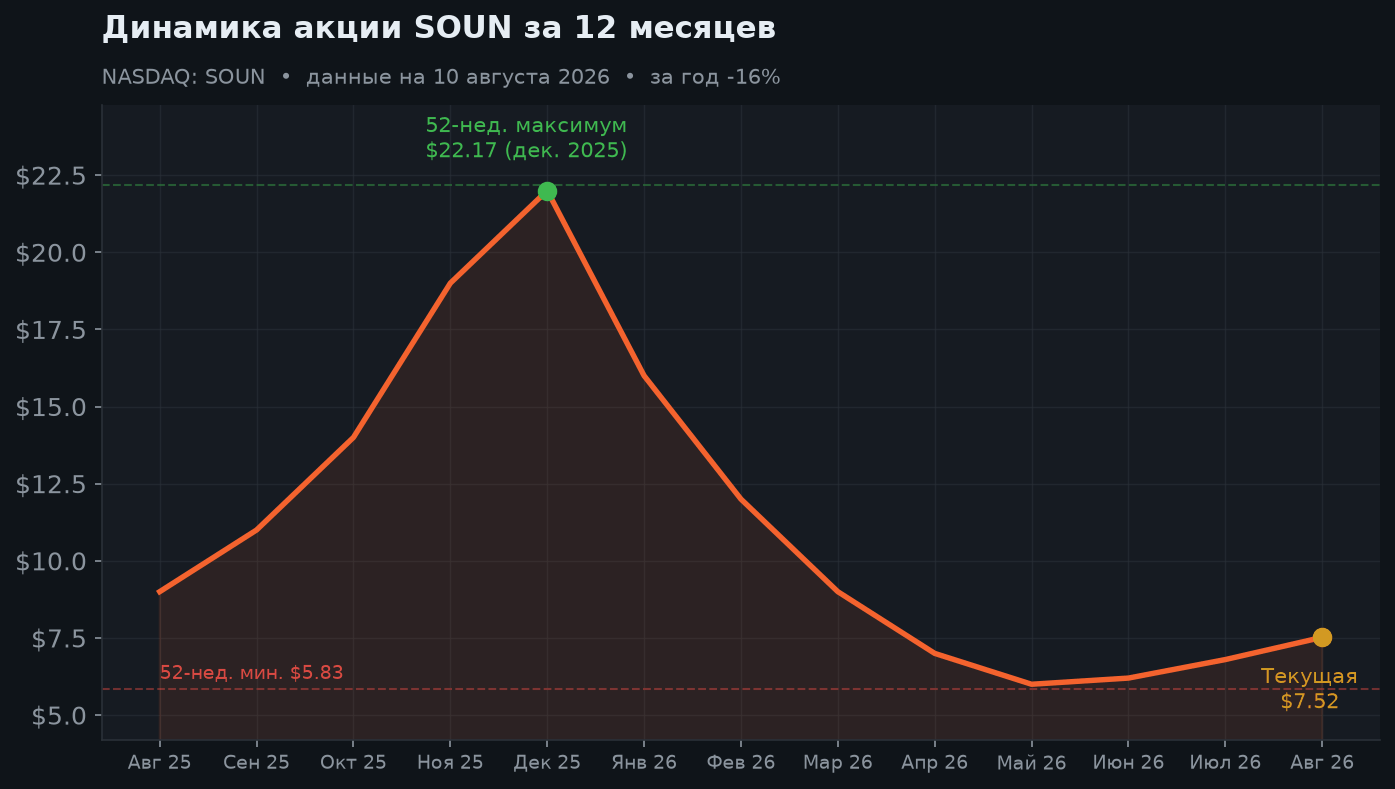
Классическая «мем»-история: взлёт к 52-нед. максимуму $22.17 (декабрь 2025) на ИИ-хайпе и обвал более чем на 60% к лету 2026. Сильный отчёт за Q2 дал отскок ~10% к ~$7.5. Итог: за год −16%, с начала 2026 — −53%. Просадки 40–50% для SOUN — норма; позиция требует строгого контроля риска.
3. Направления бизнеса и итоги Q2
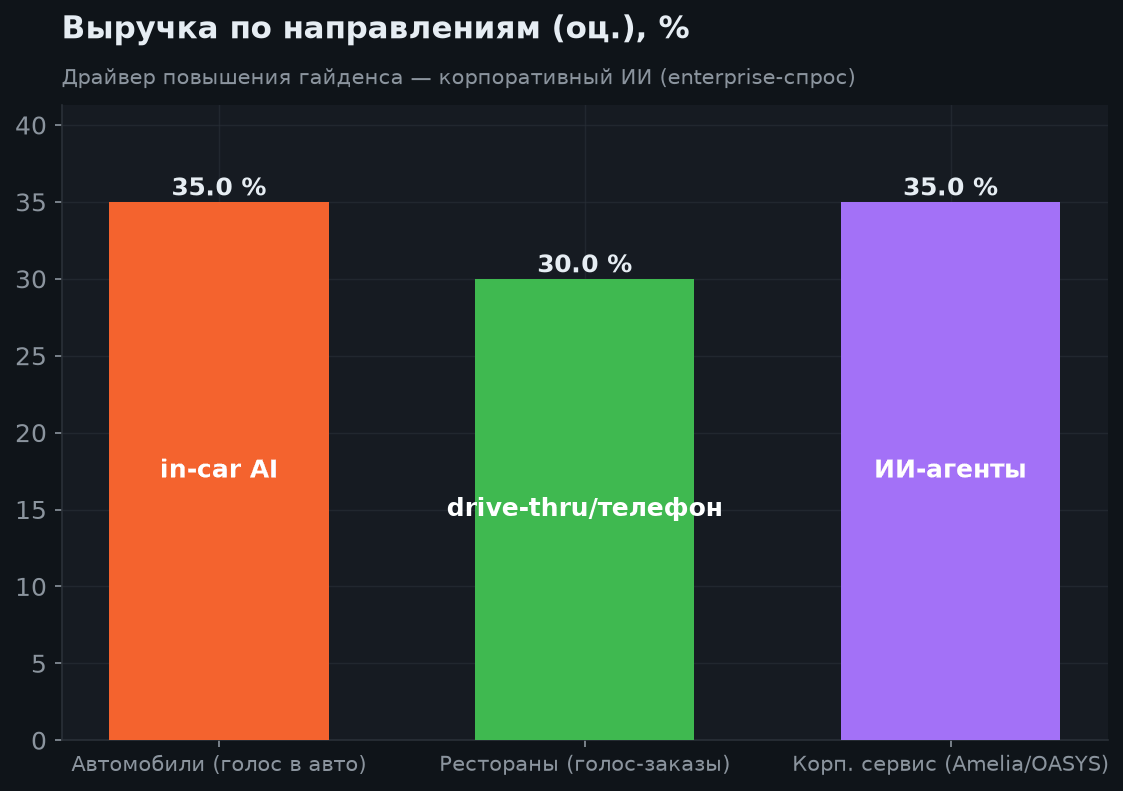
SoundHound диверсифицировал бизнес: авто (историческое ядро), рестораны (голосовой приём заказов) и корпоративные ИИ-агенты (после поглощения Amelia). Именно enterprise-спрос (платформа OASYS) стал причиной повышения годового прогноза. В Q2 выручка выросла на 45% до рекордных $61.9 млн, маржа улучшилась, adjusted EBITDA и non-GAAP убыток — тоже. Ключевая задача — дойти до прибыли.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $61.9 млн | +45% г/г, рекорд |
| Гайд FY2026 (повышен) | $230–260 млн | ↑ прогноз |
| Валовая маржа | 45.1% | улучшение |
| GAAP чистый убыток | −$42.8 млн | −$0.10 на акцию |
| Non-GAAP EPS | −$0.02 | улучшение г/г |
| Оценка | P/S ~13 | дорого при убытке |
4. Рост выручки и темп
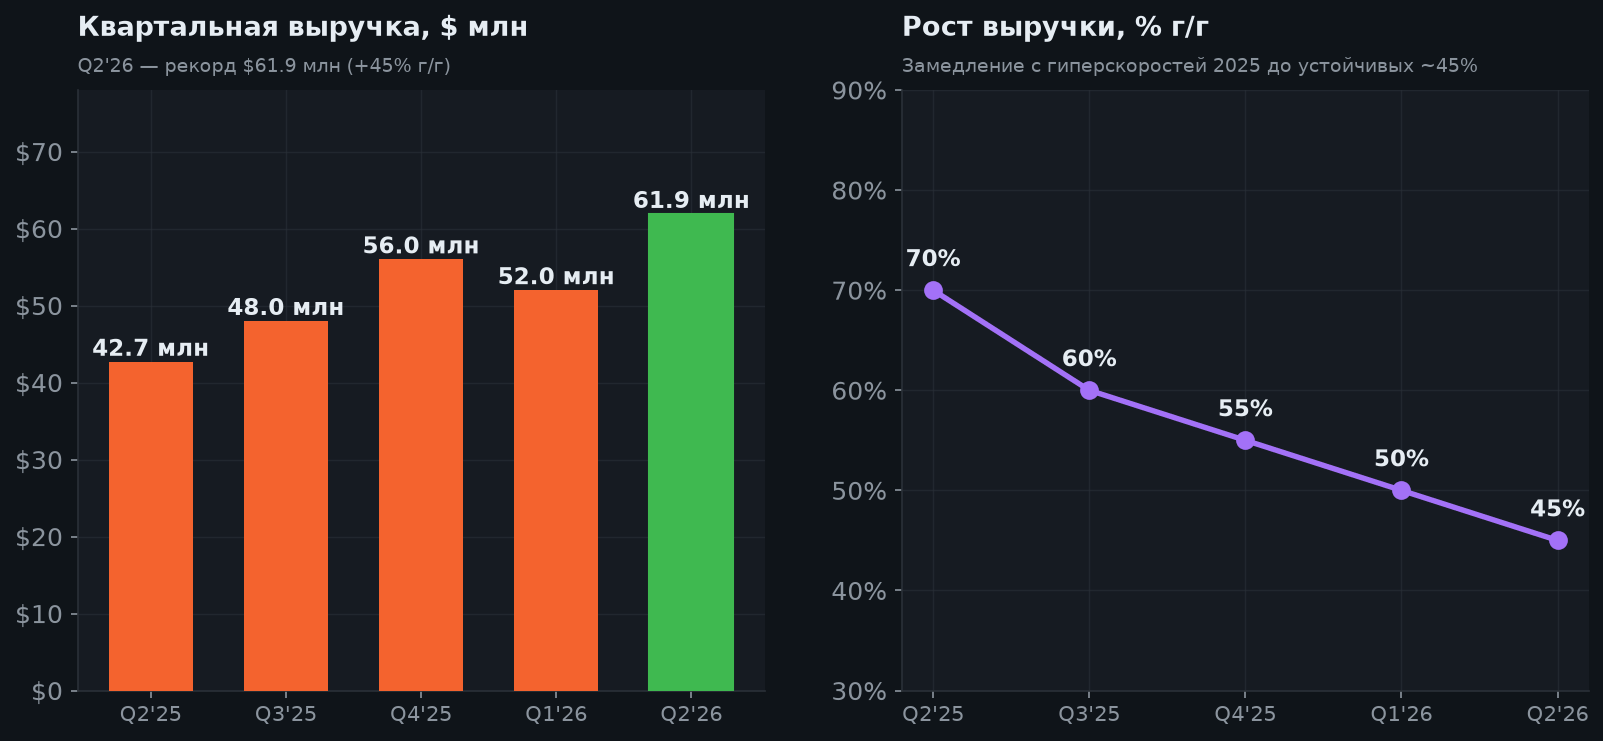
Главная сила — устойчиво высокий рост. Важный нюанс: темп замедлился с ~70–85% (2025) до ~45% — это нормально по мере роста базы, но рынок следит, не продолжится ли замедление. Позитив в том, что рост стал качественнее: маржа растёт, убытки сокращаются, а enterprise-направление даёт более рекуррентную выручку.
5. Рост выручки (по годам)
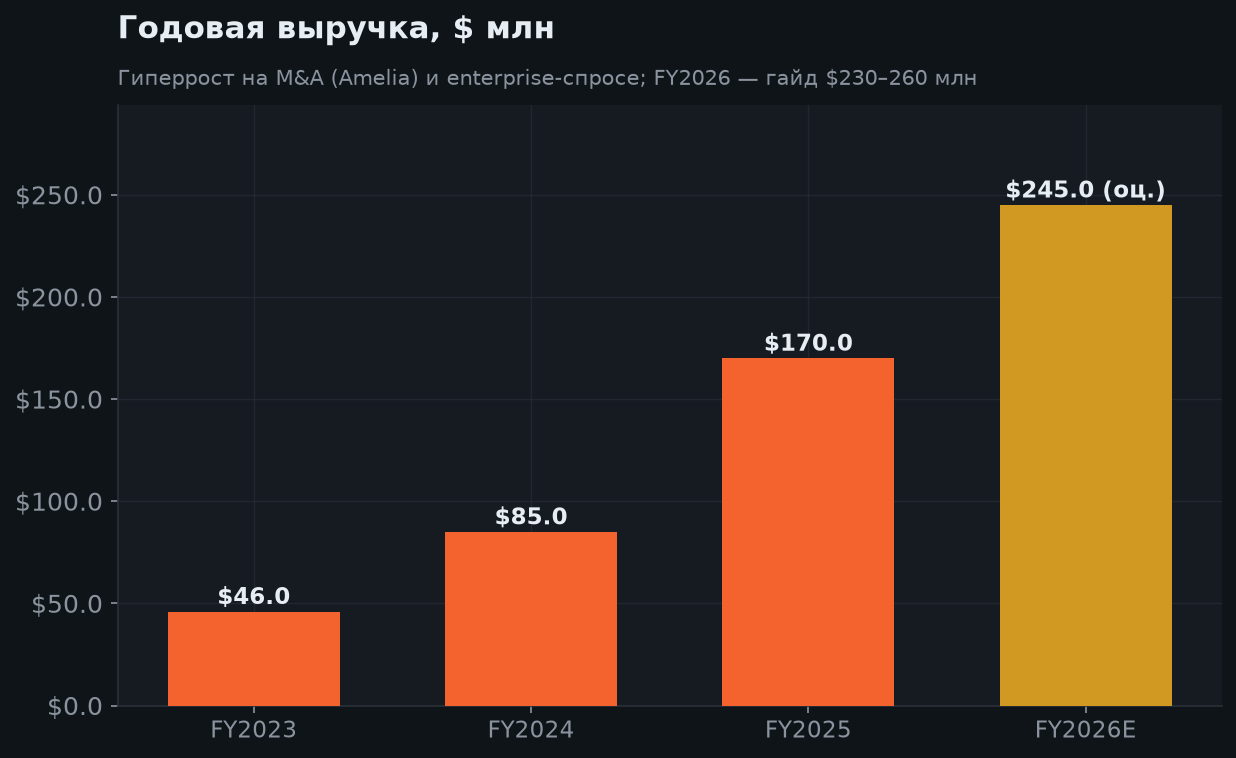
Выручка выросла с $46 млн (FY2023) до ≈$170 млн (FY2025), а на FY2026 компания подняла прогноз до $230–260 млн (+~44%). Впечатляющий темп — но из-за высокой оценки рынку нужен и рост, и путь к прибыли. Отчёт Q2 показал прогресс по обоим направлениям. *(FY2026 — гайд/прогноз.)*
6. Оценка и целевые цены
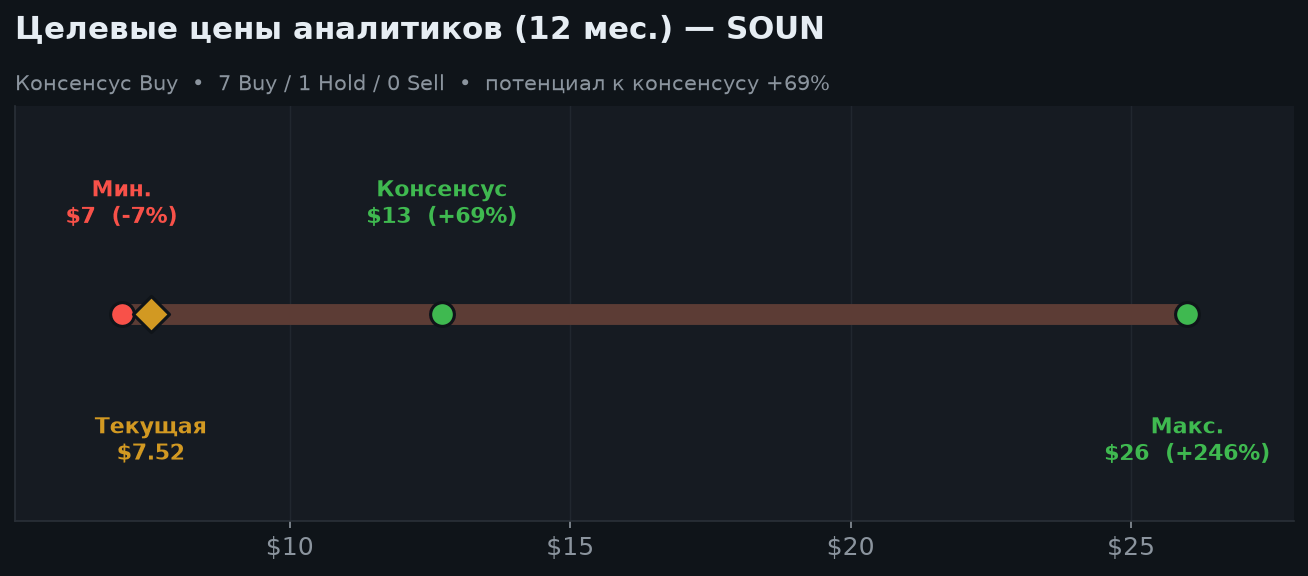
Классический P/E неинформативен (убыток), а P/S ~13 — высокий, но заметно ниже прежних ~30 после коррекции цены. Аналитики держат Buy со средней целью $12.71 (+69%); после отчёта часть повышала цели (Wedbush до $22, Wainwright $26 — Street-high), часть снижала (DA Davidson до $10). Широкий разброс ($7–$26) отражает спекулятивный профиль. Главный риск — оценочный: замедление роста больно ударит по дорогой бумаге.
7. Сценарии на 6 и 12 месяцев
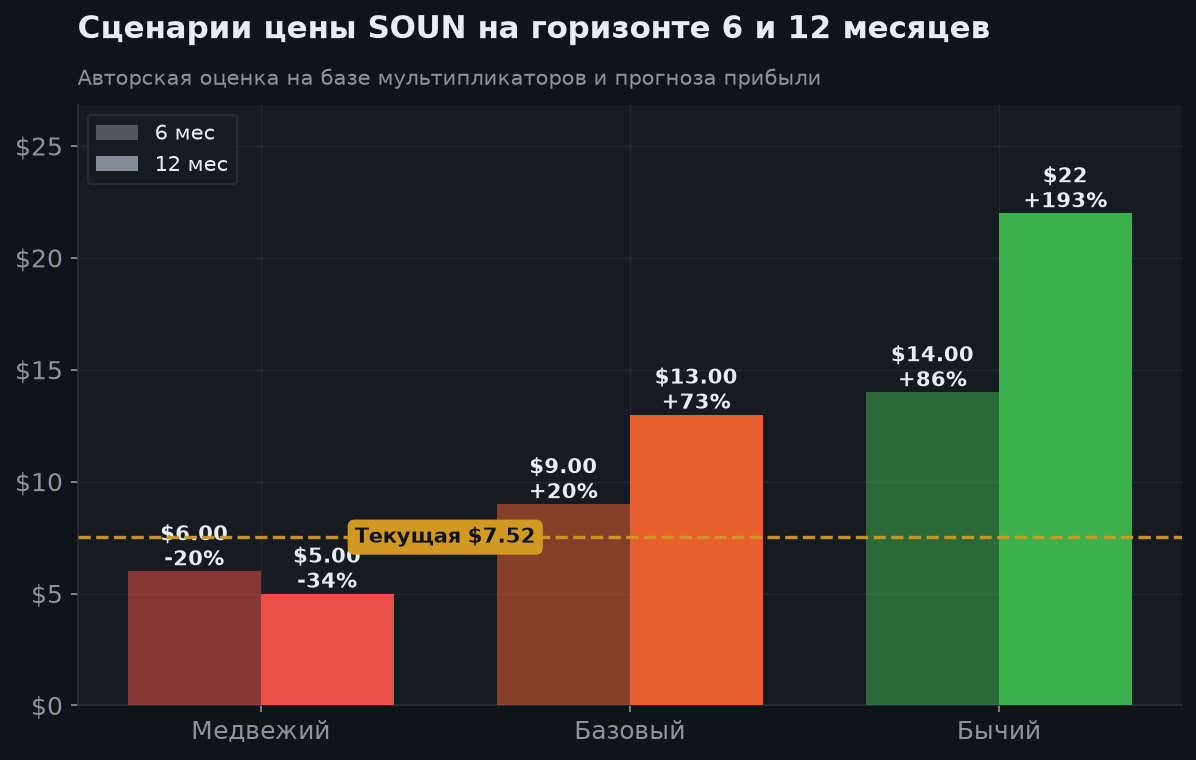
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $14 (+86%) | $22 (+193%) | Рост держится >45%, выход к положительной EBITDA, крупные enterprise-клиенты |
| Базовый | $9 (+20%) | $13 (+73%) | Рост ~40%, маржа улучшается, оценка стабилизируется |
| Медвежий | $6 (−20%) | $5 (−34%) | Замедление роста, сжатие мультипликатора, разводнение, risk-off в ИИ |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2'26: рекордная выручка $61.9 млн (+45% г/г)
- Повышен гайденс FY2026 до $230–260 млн
- Маржа улучшилась до 45.1%; убытки сокращаются
- Enterprise-спрос (Amelia/OASYS) — драйвер повышения прогноза
- Диверсификация: авто + рестораны + корп-агенты
- Консенсус Buy, цель $12.71 (+69%)
🔴 Медвежий кейс
- Всё ещё убыточна: GAAP-убыток $42.8 млн в Q2
- Высокая оценка: P/S ~13 при отрицательной прибыли
- Рост замедлился с ~85% до ~45%
- Заметное разводнение акционеров
- «Мем»-волатильность ($5.83–$22.17 за год); YTD −53%
- Конкуренция со стороны big tech (голосовые ассистенты)
9. Итоговое заключение
SoundHound AI — дорогая, но улучшающаяся ставка на голосовой/разговорный ИИ. Отчёт за Q2 2026 усилил бычий тезис: рекордная выручка (+45%), повышенный годовой прогноз, рост маржи и сокращение убытков на фоне сильного enterprise-спроса. Диверсификация (авто, рестораны, корп-агенты) расширяет рынок.
Проблема прежняя — оценка: P/S ~13 при убытках означает, что многое уже в цене, а любое замедление роста бьёт по бумаге особенно сильно. Это спекулятивная история с очень широким веером исходов ($7–$26 по целям аналитиков).
Аналитический вывод: рассматривать только в составе небольшой доли риск-капитала, предпочтительно докупать на откатах, с готовностью к просадкам 40–50%. Базовый ориентир — $13 на 12 мес. (+73%) и $9 на 6 мес. (+20%); консенсус Buy. Триггеры — темп роста, выход к положительной EBITDA и крупные enterprise-клиенты.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.