Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
CrowdStrike Holdings, Inc. (NASDAQ: CRWD)
CrowdStrike Holdings, Inc. (CRWD) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: CrowdStrike Holdings, Inc. — компания из сектора «Кибербезопасность / ПО».
Наш рейтинг: 6.5 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
CrowdStrike — лидер облачной кибербезопасности. Платформа Falcon закрывает защиту устройств, облаков, идентичностей и данных одним агентом, а модель подписки даёт предсказуемую выручку. Бизнес идёт очень хорошо: ARR $5,51 млрд (+24%), выручка Q1 FY2027 $1,39 млрд (+26%), чистый новый ARR $256 млн (+32%) — рекорд для первого квартала, то есть рост не просто держится, а ускоряется. Свободный денежный поток — рекордные $468 млн за квартал.
Проблема одна, и она серьёзная — цена. Даже после отката на ~16% от максимума $227,50 бумага стоит около 155 годовых скорректированных прибылей и ~33 годовых выручек. Это один из самых дорогих крупных технологических активов на рынке; для сравнения, оценка InvestingPro «справедливой стоимости» — около $133, то есть на ~30% ниже текущей цены. По GAAP компания едва прибыльна ($27,8 млн за квартал).
Ближайшие дни решают многое: 26 августа выходит отчёт за Q2 FY2027, и при такой оценке рынку нужен не «выше прогноза», а заметное превышение — ориентир по чистому новому ARR около $292 млн. Добавьте уход технического директора Элии Зайцева (13+ лет в компании, преемник не назван) — и получите повышенный риск резкого движения в любую сторону.
Вывод: держать — бизнес того стоит; новые покупки — только на просадках и частями. Заходить полным объёмом за два дня до отчёта по 155 прибылей — это ставка, а не инвестиция.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: бизнес ускоряется, оценка почти не оставляет права на ошибку
CrowdStrike — лидер облачной кибербезопасности. Её платформа Falcon закрывает защиту конечных устройств, облачных сред, идентичностей и данных, причём всё работает через один облегчённый агент — это ключевое конкурентное преимущество: конкуренты часто требуют несколько агентов и несколько консолей.
Бизнес выглядит очень хорошо. Годовая повторяющаяся выручка (ARR) — $5,51 млрд (+24% г/г), выручка Q1 FY2027 — $1,39 млрд (+26%). Самый показательный индикатор — чистый новый ARR $256 млн (+32%): это рекорд для первого квартала и признак того, что рост ускоряется, а не выдыхается. Компания повысила ожидания по росту нового ARR на год до 27,7% в середине диапазона. Денежный поток рекордный: операционный $591 млн, свободный $468 млн за квартал.
Оборотная сторона — цена. Бумага стоит около 155 скорректированных годовых прибылей и ~33 годовых выручек. По GAAP компания зарабатывает символические $27,8 млн в квартал: почти вся «прибыль» появляется только после исключения вознаграждения акциями. Это не значит «плохая компания» — это значит, что совершенство уже в цене.
Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции, сплит 4:1 и падение на уходе CTO
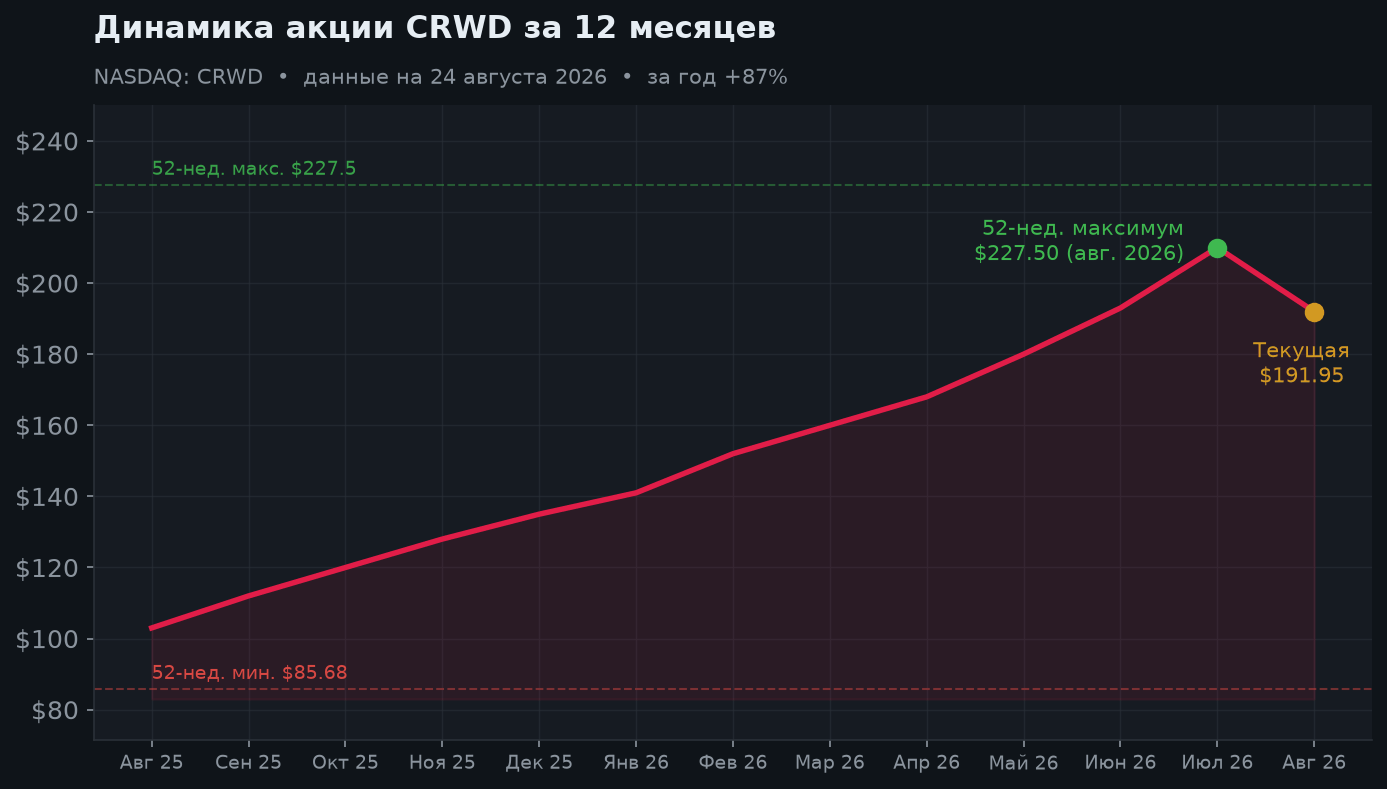
Сначала про сплит — чтобы не путаться в цифрах. 2 июля 2026 года прошёл первый в истории CrowdStrike сплит 4 к 1: каждая акция превратилась в четыре, цена механически скорректировалась с $773 до ~$193. Стоимость доли инвестора при этом не изменилась — поменялся только номинал. Все цифры в этом отчёте приведены после сплита; если где-то встретите гайденс «$4,88–4,96 на акцию», это дореформенный формат, после сплита он равен $1,22–1,24.
За год бумага прошла путь примерно с $103 до максимума $227,50 (+87% г/г, +42% с начала года) — а затем откатилась на ~16% к $191,95. Причины отката конкретные:
- Уход технического директора. 20 августа компанию покинул Элия Зайцев, проработавший в CrowdStrike более 13 лет — он уходит основывать венчурный фонд Cognition (ИИ и кибербезопасность). Преемника не назвали. Акция в тот день потеряла 5,6%.
- Распродажа в секторе. В те же дни падал весь софт и кибербезопасность — Palo Alto Networks потерял ~5% без собственных плохих новостей.
- Нервы перед отчётом при экстремальной оценке: с высоких мультипликаторов падают быстро и без повода.
Уход CTO — реальный, но не фатальный риск: технологическая платформа CrowdStrike держится не на одном человеке. Однако отсутствие названного преемника прямо перед отчётом — это как раз то, что рынок не любит.
3. Ключевые метрики и модель «land and expand»
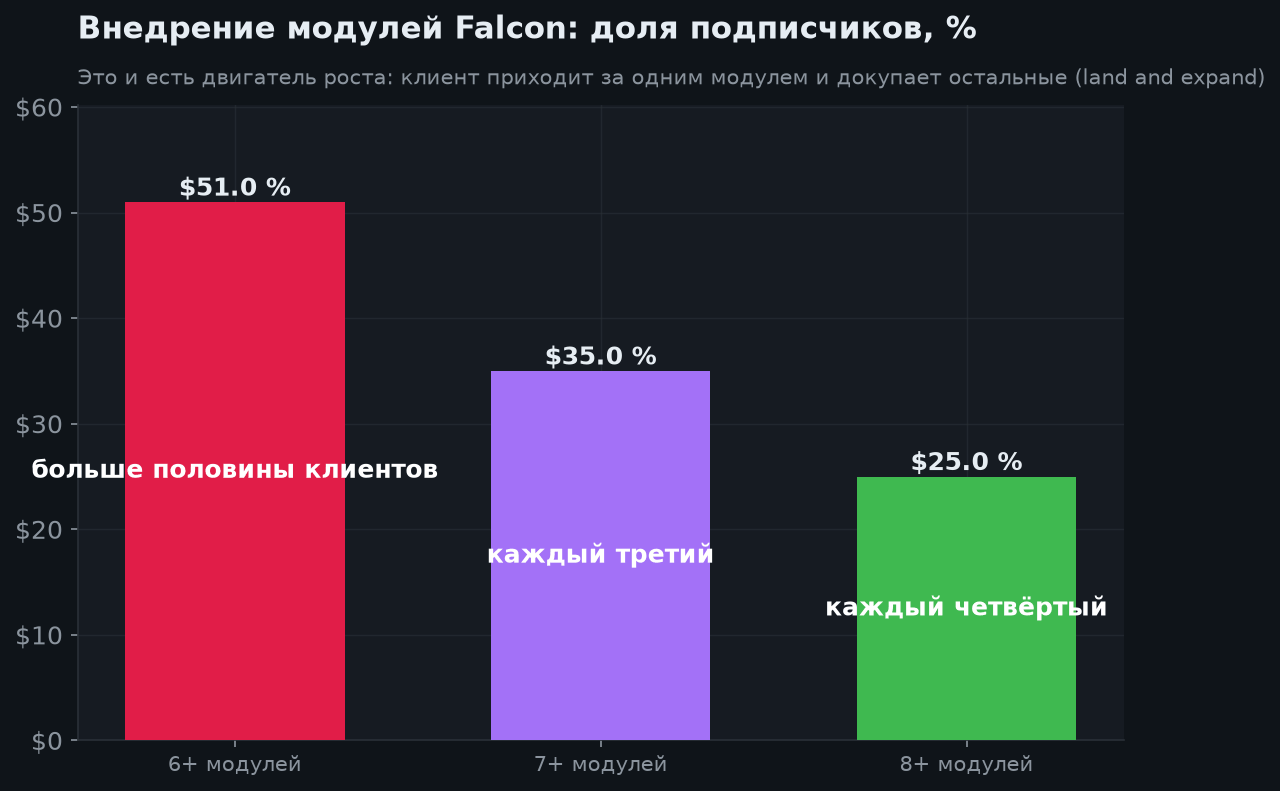
Экономика CrowdStrike строится на докупке модулей. Клиент приходит за защитой устройств, убеждается, что работает, и постепенно подключает облако, идентичности, управление уязвимостями, логи. Цифры это подтверждают: 51% подписчиков используют шесть и более модулей, 35% — семь и более, 25% — восемь и более.
Почему это важно для инвестора: расширение внутри существующего клиента почти не требует расходов на продажи, поэтому каждый следующий модуль приносит больше маржи, чем первый. Отсюда и растущая скорректированная операционная маржа — с ~20% до 24% за год.
Второй слой роста — ИИ. Компания развивает Charlotte AI (ИИ-аналитик безопасности) и в этом году запустила экосистему Charlotte AI AgentWorks вместе с AWS, NVIDIA и OpenAI, а также «агентный» MDR. Плюс модель потребления Falcon Flex, позволяющая клиенту выкупать платформу единым бюджетом и гибко перераспределять его между модулями — исторически это ускоряло именно докупку.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| ARR (кон. Q1 FY27) | $5,51 млрд | +24% г/г |
| Чистый новый ARR за квартал | $256 млн | +32% г/г, рекорд для Q1 |
| Выручка Q1 FY27 | $1,39 млрд | +26% г/г |
| — в т.ч. подписка | $1,32 млрд | +26%, ~95% выручки |
| Скорр. маржа подписки | 81% | было 80% годом ранее |
| Скорр. опер. прибыль | $326 млн | маржа 24% |
| Прибыль по GAAP | $27,8 млн | $0,11/акц. — почти ноль |
| Свободный ден. поток | $468 млн | рекорд; операционный $591 млн |
| Денежные средства | $4,55 млрд | запас прочности |
| Дивиденды | нет | вся прибыль в рост |
4. Выручка и маржа по кварталам
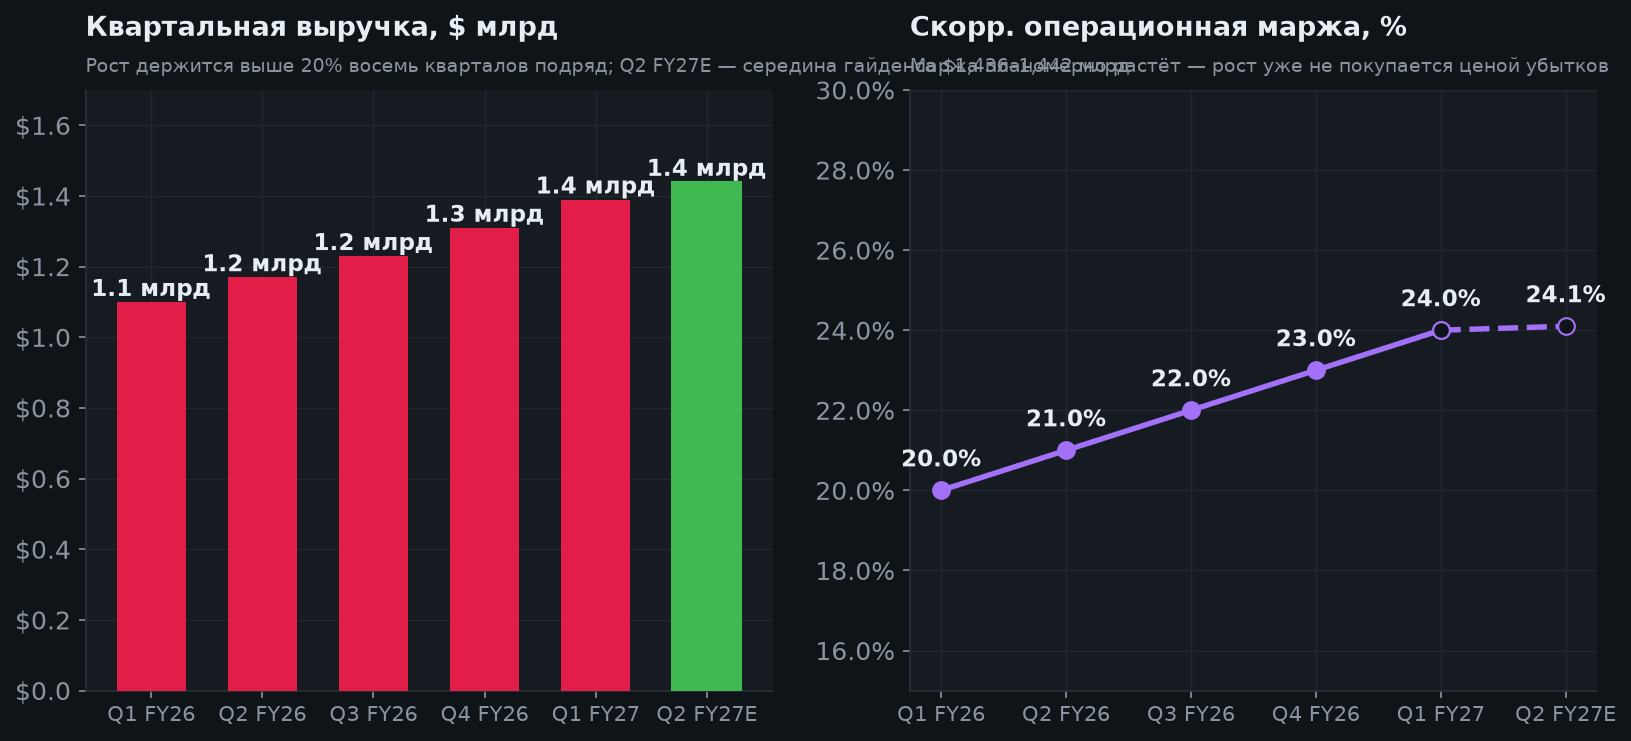
Квартальная выручка идёт ровной лестницей: $1,10 → $1,17 → $1,23 → $1,31 → $1,39 млрд. На Q2 FY2027 компания ориентирует на $1,436–1,442 млрд — это снова около +23% год к году. Для компании такого размера удерживать рост выше 20% восемь кварталов подряд — сильный результат.
Одновременно улучшается качество роста: скорректированная операционная маржа поднялась с ~20% до 24%. То есть рост больше не «покупается» ценой растущих убытков — компания растёт и одновременно становится рентабельнее.
Честная оговорка про прибыль. Красивая маржа 24% — скорректированная: из неё исключено вознаграждение сотрудников акциями. По стандарту GAAP прибыль за квартал — всего $27,8 млн ($0,11 на акцию), а по итогам прошлого финансового года компания вообще была в убытке (−$162,5 млн). Поэтому классический P/E у CRWD отсутствует, а любые мультипликаторы считаются по скорректированной прибыли — и держать это в голове обязательно.
5. Годовая выручка и прогноз на FY2027
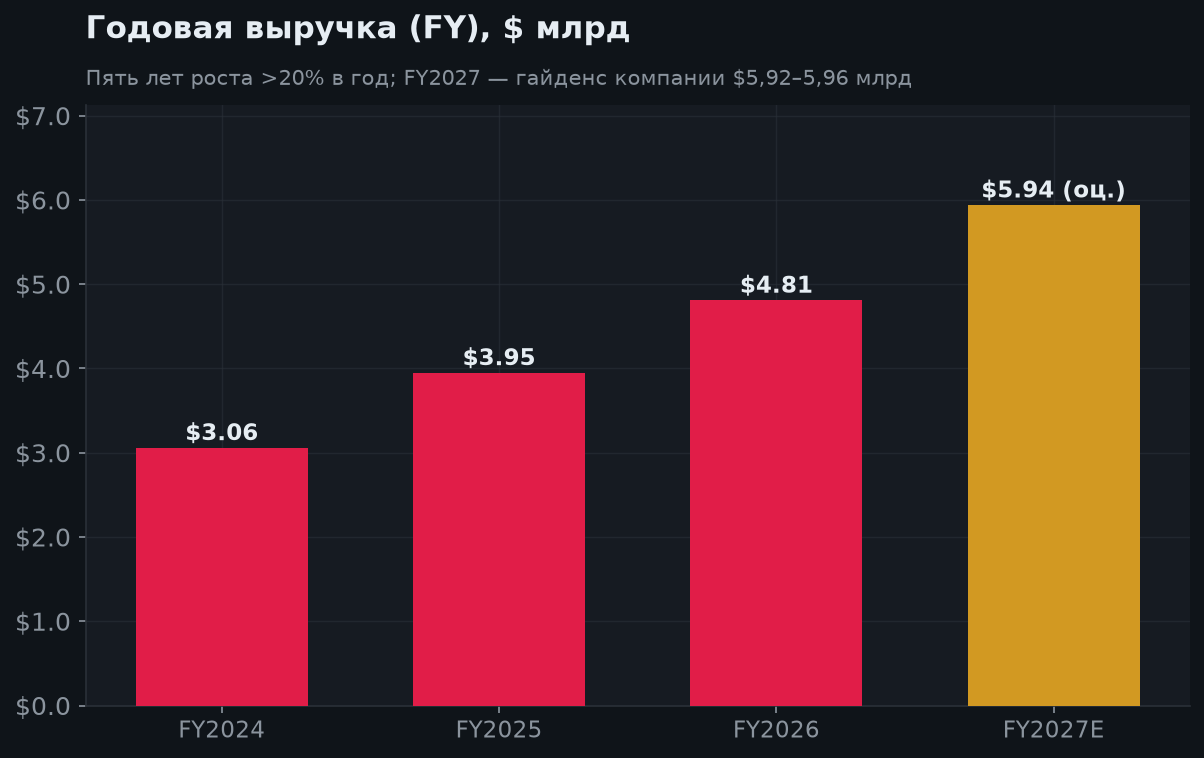
Траектория выручки по финансовым годам: $3,06 млрд (FY2024) → $3,95 млрд (FY2025) → $4,81 млрд (FY2026) → $5,92–5,96 млрд (гайденс FY2027). Рост выше 20% каждый год — и заметьте, что это включает год после крупного сбоя обновления в июле 2024, который тогда казался угрозой для репутации компании. Клиенты остались.
Полный ориентир на FY2027 (год завершится в январе 2027):
- выручка $5,915–5,959 млрд;
- ARR на конец года $6,532–6,556 млрд;
- скорр. операционная прибыль $1,452–1,480 млрд;
- скорр. прибыль на акцию $4,88–4,96 до сплита = $1,22–1,24 после.
*(FY2027 — гайденс компании, опубликованный до сплита 4:1.)*
6. Оценка: главный риск всей истории
Здесь надо говорить прямо: CRWD очень дорог. При цене $191,95 и скорректированной прибыли $1,22–1,24 на акцию по гайденсу это примерно 155 годовых прибылей. По выручке — около 33 годовых выручек. Для сравнения, у большинства качественных софтверных компаний этот показатель находится в диапазоне 8–15.
Что это значит практически: рост уже оплачен вперёд на годы. Даже если CrowdStrike будет расти на 20–25% ежегодно, мультипликатор будет медленно «рассасываться», но останется высоким. А любая осечка — замедление нового ARR, усиление Microsoft Defender, потеря крупного клиента — бьёт по цене непропорционально сильно.
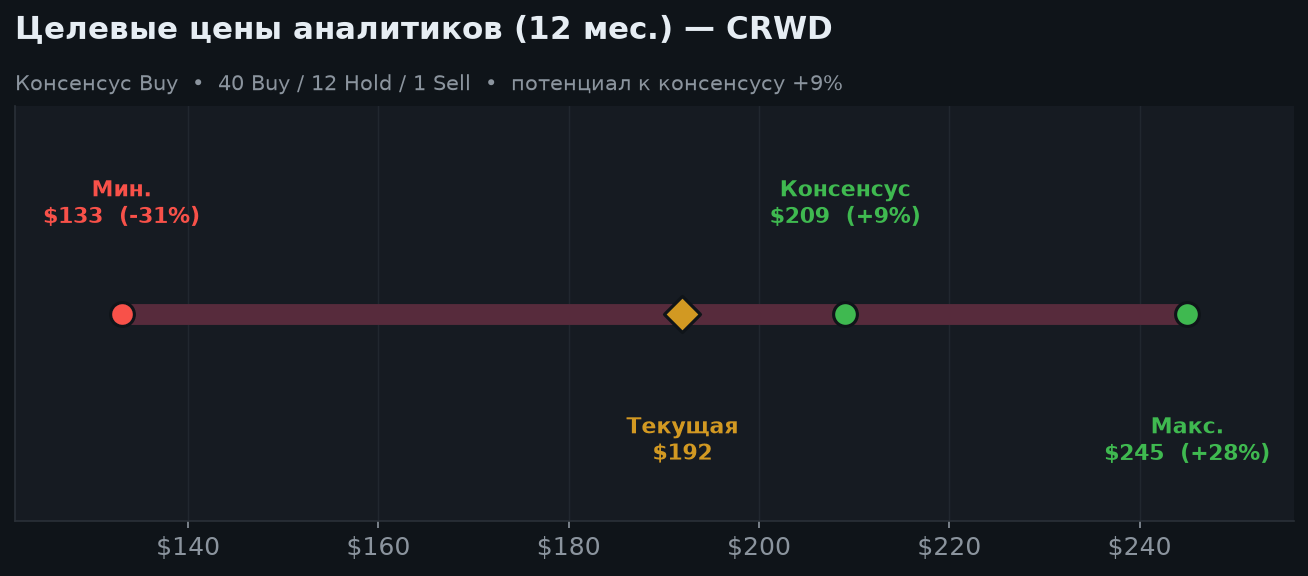
Аналитики в целом позитивны — консенсус Buy, средняя цель ~$209 (+9%), отдельные оценки выше: Mizuho $240, Truist $245 (причём Truist поднял цель как раз в день падения на 7%). На другом полюсе — модель справедливой стоимости InvestingPro на уровне ~$133, то есть на ~30% ниже рынка. Такой разброс сам по себе говорит о том, что бумага оценивается верой в будущее, а не текущей прибылью.
7. Сценарии на 6 и 12 месяцев
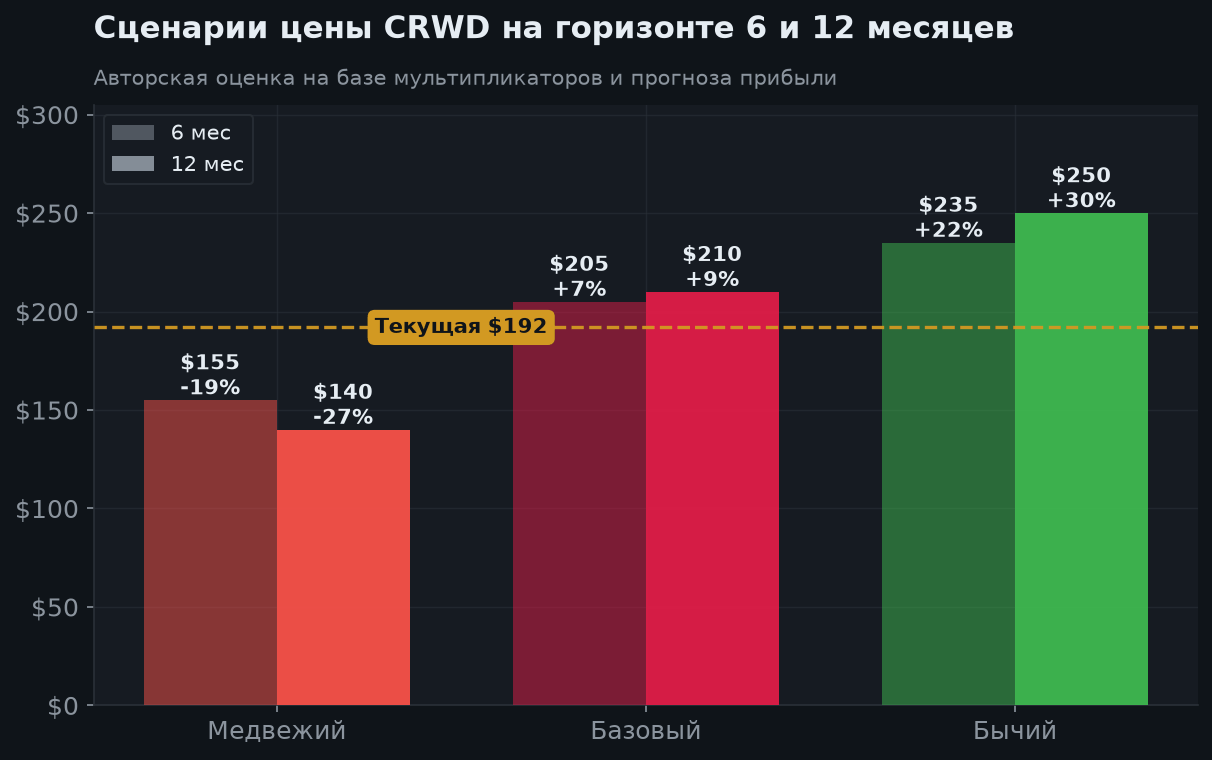
Важно: отчёт за Q2 FY2027 выходит 26 августа 2026, то есть через два дня. Реакция на него, скорее всего, определит, по какой из веток пойдёт бумага. Ориентир, который называют участники рынка: чистый новый ARR выше ~$292 млн.
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $235 (+22%) | $250 (+30%) | Отчёт 26 августа — сильное превышение (новый ARR >$292 млн), гайденс на год повышен, назначен сильный CTO, ИИ-модули ускоряют докупку |
| Базовый | $205 (+7%) | $210 (+9%) | Гайденс выполняется (выручка ~$5,94 млрд, ARR ~$6,54 млрд), маржа держится у 24%, мультипликатор постепенно сжимается за счёт роста прибыли |
| Медвежий | $155 (−19%) | $140 (−27%) | Новый ARR ниже ожиданий, замедление до <20%, давление Microsoft Defender, уход CTO тянет за собой команду, переоценка софта на рынке |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- ARR $5,51 млрд (+24%) и чистый новый ARR $256 млн (+32%) — рост ускоряется, а не выдыхается
- Ожидания по росту нового ARR на год ПОВЫШЕНЫ до 27,7% (середина диапазона)
- Модель land and expand работает: 51% клиентов на 6+ модулях, 35% на 7+, 25% на 8+
- Единый облегчённый агент Falcon — реальное преимущество над мультиагентными конкурентами
- Рекордный денежный поток: операционный $591 млн, свободный $468 млн за квартал
- Скорр. операционная маржа выросла с ~20% до 24% — рост стал качественнее
- ИИ как второй мотор: Charlotte AI, экосистема AgentWorks (AWS, NVIDIA, OpenAI), агентный MDR
- Запас прочности: $4,55 млрд денежных средств, долговой нагрузки практически нет
🔴 Медвежий кейс
- Экстремальная оценка: ~155x скорр. прибыли и ~33x выручки — совершенство уже в цене
- По GAAP прибыль символическая ($27,8 млн за квартал), FY2026 закрыт с убытком −$162,5 млн
- Красивая маржа 24% — скорректированная: из неё исключены выплаты сотрудникам акциями
- 20 августа ушёл технический директор Элия Зайцев (13+ лет), преемник не назван
- Отчёт 26 августа: при такой цене рынку нужен не beat, а сильное превышение (новый ARR >$292 млн)
- Оценка справедливой стоимости InvestingPro — ~$133, на ~30% ниже рынка
- Конкуренция: Microsoft Defender включён в корпоративные подписки, плюс Palo Alto и SentinelOne
- Память о сбое обновления июля 2024 — репутационный риск платформы с одним агентом
9. Итоговое заключение
CrowdStrike — это очень хороший бизнес по очень высокой цене, и оба слова здесь одинаково важны.
Хороший бизнес: ARR $5,51 млрд (+24%), выручка +26%, чистый новый ARR +32% — ускорение, а не затухание; свободный денежный поток рекордный $468 млн за квартал; скорректированная маржа выросла с 20% до 24%; модель докупки модулей работает (51% клиентов на шести и более). Компания уверенно прошла даже историю со сбоем 2024 года — клиенты остались.
Очень высокая цена: около 155 скорректированных прибылей и ~33 выручек. По GAAP прибыли фактически нет. Это значит, что в цену уже заложены годы безупречного роста, и любое отклонение бьёт непропорционально. Свежий пример — −5,6% за один день просто на новости об уходе технического директора.
Аналитический вывод: держать. Если позиция есть — она оправдана качеством бизнеса. Если позиции нет — не заходить полным объёмом прямо сейчас: 26 августа выходит отчёт за Q2 FY2027, и при такой оценке рынку нужен не просто «выше прогноза», а сильное превышение (ориентир по чистому новому ARR — около $292 млн). Разумнее набирать частями и агрессивнее — на просадках к $150–165. Базовый ориентир — $210 на 12 мес. (+9%) и $205 на 6 мес. (+7%); консенсус Buy, средняя цель ~$209.
За чем следить дальше: чистый новый ARR каждый квартал (главный индикатор), назначение нового CTO, скорость докупки ИИ-модулей и Falcon Flex, давление Microsoft Defender на средний чек.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- CrowdStrike — Q1 FY2027 results (SEC 8-K)
- CrowdStrike — Investor Relations
- StockAnalysis — CRWD
- SEC 8-K — одобрение сплита 4:1 (3 июня 2026)
- TechTimes — CrowdStrike Q2 earnings preview: 175x valuation demands blowout
- 24/7 Wall St. — CrowdStrike sinks 7% despite Truist target raise to $245
- Yahoo Finance — CRWD
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.