Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Space Exploration Technologies (SpaceX) (NASDAQ: SPCX)
Space Exploration Technologies (SpaceX) (SPCX) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Space Exploration Technologies (SpaceX) — компания из сектора «Космос · спутниковая связь».
Наш рейтинг: 7.9 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Первый отчёт SpaceX в статусе публичной компании (4 августа) вышел сильным: выручка $7,81 млрд (+92% г/г) против ожидавшихся $6,93 млрд, скорректированная EBITDA $3,5 млрд (+191%), а убыток сократился вдвое — с $1,0 млрд до $541 млн. Starlink дошёл до 12 млн подписчиков, вдвое больше, чем год назад.
Но главное в отчёте не это. Разбивка по сегментам показала, что SpaceX перестала быть космической компанией. За квартал: связь (Starlink) $4,3 млрд (+66%), искусственный интеллект $2,6 млрд (+247%) и собственно космос — $962 млн (+29%). ИИ-направление уже почти втрое больше пускового бизнеса, ради которого компанию и создавали.
Цена этого разворота — в капзатратах. За один квартал компания вложила $18,37 млрд, из них $15,83 млрд в ИИ-инфраструктуру. Это на 39% выше ожиданий рынка и вдвое больше всей квартальной выручки. Реакция оказалась соответствующей: +9,4% в основную сессию и −7% сразу после публикации, когда инвесторы дочитали до строки расходов.
Ресурсы под такую стройку есть: после рекордного IPO на балансе $100 млрд денег и рыночных бумаг, бэклог $47,5 млрд. Компания закрыла облачные контракты на $14,1 млрд, объявила покупку Cursor за $60 млрд, выпустила Grok 4.5 и провела два успешных испытания Starship V3.
Итог: акция за два с половиной месяца после IPO выросла всего на 3% и успела сходить к $104,83. Это спекулятивная история с реальным бизнесом внутри, но с оценкой, которая держится на вере в окупаемость ИИ-вложений. Консенсус — Buy при цели $220 (+57%), но разброс оценок $117–$450 говорит сам за себя.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: первый отчёт публичной SpaceX всё изменил
SpaceX вышла на биржу 12 июня 2026 года по цене $135 за акцию — это было крупнейшее размещение в истории. 4 августа компания впервые отчиталась как публичная, и отчёт получился одновременно очень сильным и очень тревожным.
Сильное: выручка $7,81 млрд (+92% г/г) против ожидавшихся $6,93 млрд, скорректированная EBITDA $3,5 млрд (+191%), убыток сократился с $1,0 млрд до $541 млн. Starlink достиг 12 млн подписчиков — вдвое больше, чем годом ранее. Бэклог $47,5 млрд, на балансе $100 млрд после IPO.
Тревожное: капитальные затраты за квартал составили $18,37 млрд, из которых $15,83 млрд ушло в инфраструктуру искусственного интеллекта. Это на 39% выше того, что ждал рынок, и вдвое больше всей квартальной выручки компании.
Реакция это и отразила: акция прибавила 9,4% в основную сессию, а после публикации отчёта потеряла около 7%. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика с момента IPO
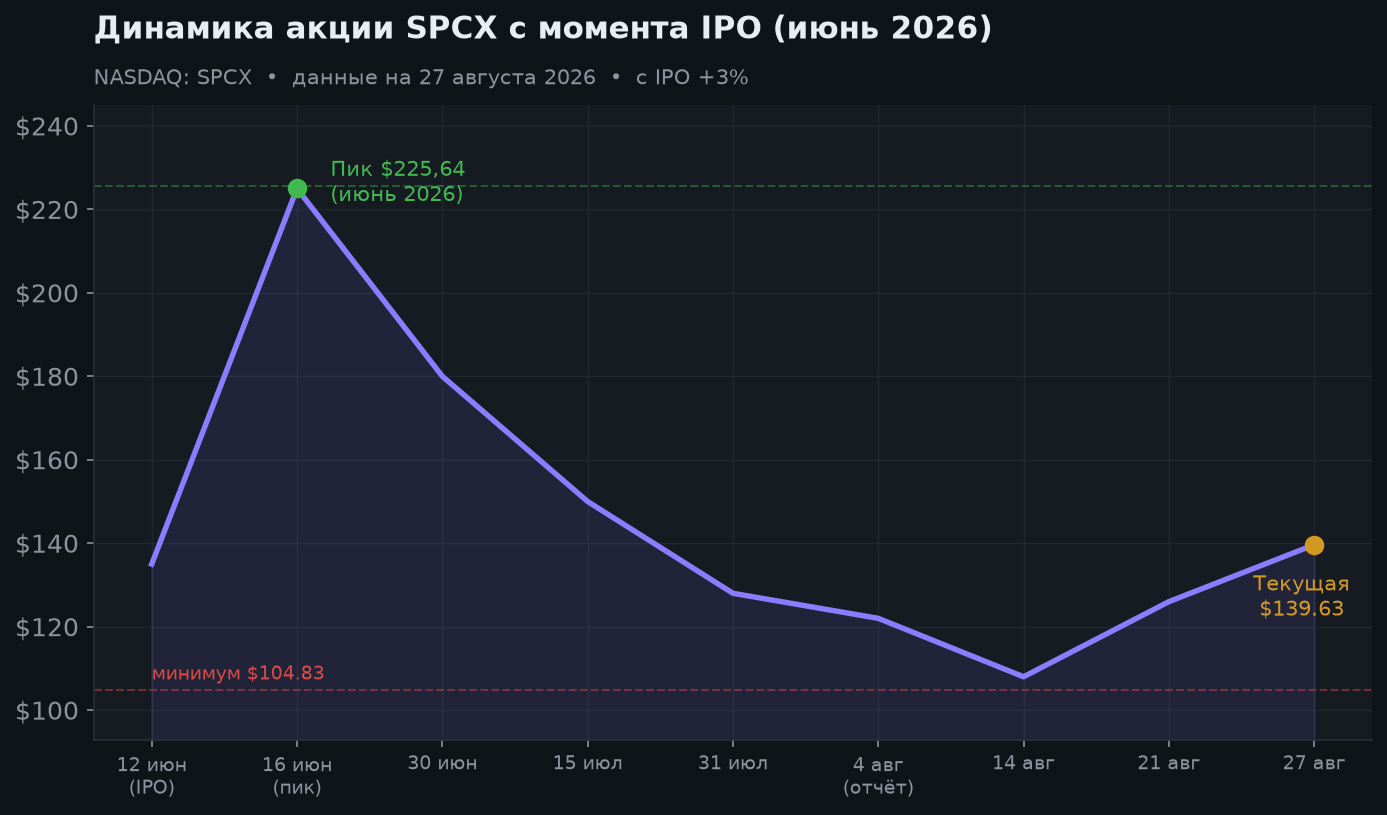
История котировки короткая, но насыщенная. После размещения по $135 бумага за несколько дней взлетела к $225,64 — на эйфории вокруг крупнейшего IPO в истории. Затем начался долгий спад: к августу цена ушла ниже цены размещения и опускалась до $104,83, то есть на 22% дешевле, чем покупали участники IPO.
Сейчас акция отыграла часть падения и стоит $139,63 — это всего +3% к цене размещения за два с половиной месяца. Для сравнения: выручка компании за это время выросла почти вдвое.
Причина расхождения одна и та же на протяжении всего периода — рынок пытается понять, сколько стоит компания, которая вкладывает в ИИ вдвое больше, чем зарабатывает. Отсюда и амплитуда: диапазон с IPO составил $105–$226, то есть более чем двукратный.
Важная оговорка: у бумаги нет полной годовой истории, а после IPO обычно истекает срок запрета на продажу для ранних инвесторов и сотрудников — это отдельный источник давления на цену в ближайшие месяцы.
3. Сегменты: компания перестала быть космической
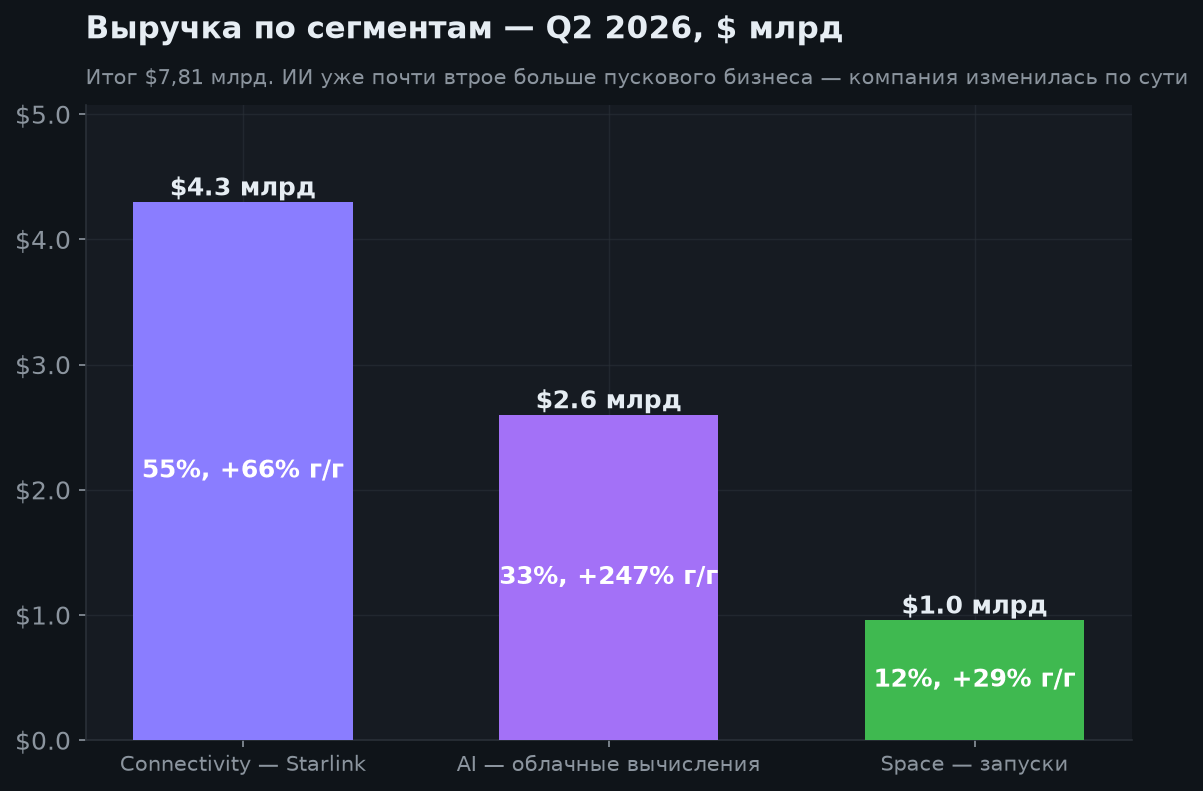
Это главный график отчёта, и он меняет представление о компании. Раньше SpaceX описывали как «ракеты плюс Starlink». Теперь картина другая:
- Connectivity (Starlink) — $4,3 млрд, +66%. Спутниковый интернет: рекордный прирост абонентов (уже 12 млн, вдвое больше прошлогоднего) плюс корпоративные и государственные клиенты. Операционная прибыль сегмента выросла на 79% — быстрее выручки.
- AI — $2,6 млрд, +247%. Продажа вычислительных мощностей по облачным контрактам. За квартал закрыты соглашения на $14,1 млрд законтрактованных продаж, объявлена покупка Cursor за $60 млрд, в июле вышла модель Grok 4.5.
- Space — $962 млн, +29%. Собственно запуски. Растёт прилично, но это уже всего 12% выручки. Здесь же — два успешных испытания Starship V3 за 90 дней и контракты по программе Starshield более чем на $6 млрд.
Вывод для инвестора простой: покупая SPCX, вы покупаете прежде всего спутниковый интернет и ИИ-облако, а не ракеты. Космос остаётся имиджевым ядром и источником технологий, но деньги делают другие два сегмента.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 2026 | $7,81 млрд | +92% г/г, прогноз был $6,93 млрд |
| — Connectivity (Starlink) | $4,3 млрд | +66%; операц. прибыль +79% |
| — AI (облачные вычисления) | $2,6 млрд | +247% — новые контракты |
| — Space (запуски) | $962 млн | +29%, всего 12% выручки |
| Скорр. EBITDA | $3,5 млрд | +191% с $1,2 млрд |
| Чистый убыток | −$541 млн | было −$1,0 млрд год назад |
| Капзатраты | $18,37 млрд | из них $15,83 млрд в ИИ |
| Подписчики Starlink | 12 млн | удвоение за год |
| Денежные средства | $100 млрд | после рекордного IPO |
| Бэклог | $47,5 млрд | законтрактовано по всем сегментам |
4. Капзатраты: главный вопрос всей истории
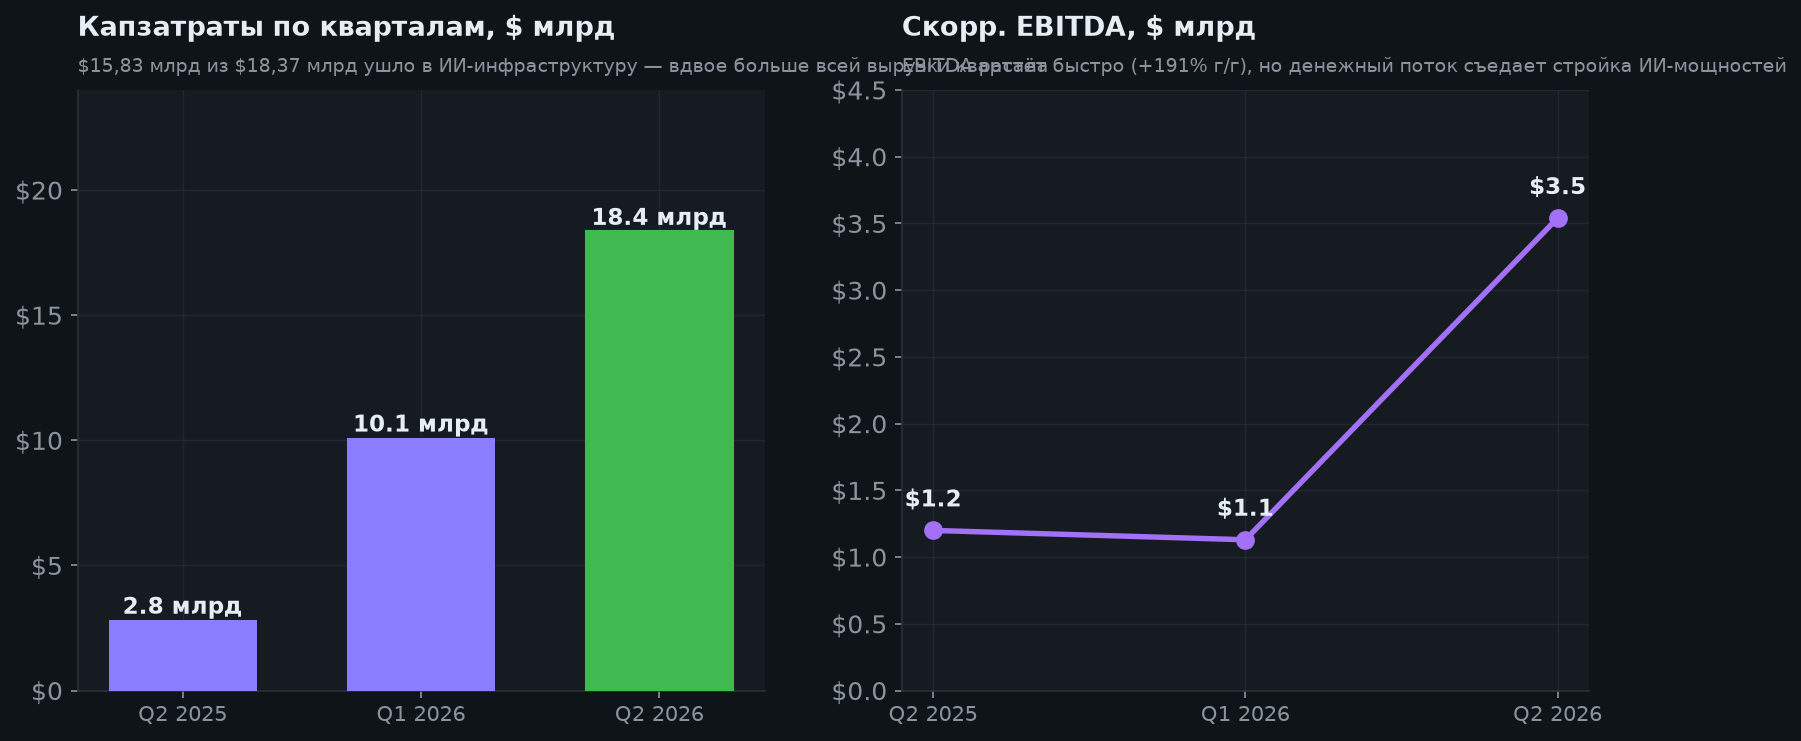
Вот цифра, вокруг которой крутится вся оценка компании: за один квартал SpaceX потратила на капитальные вложения $18,37 млрд при выручке $7,81 млрд. То есть вложила вдвое больше, чем заработала. Годом ранее квартальные капзатраты составляли $2,83 млрд — рост более чем в шесть раз.
Почти всё это — ИИ: $15,83 млрд из $18,37 млрд. Рынок ждал около $13,22 млрд, то есть компания превысила ожидания по расходам на 39%. Именно эта строка, а не выручка, обвалила котировку после публикации.
Как к этому относиться. Здесь есть две честные точки зрения, и обе имеют право на существование:
- За: компания строит инфраструктуру под уже законтрактованный спрос — $14,1 млрд облачных соглашений за квартал и сегмент, растущий на 247%. Деньги есть ($100 млрд после IPO), и вкладывать их в момент, когда рынок ИИ-вычислений дефицитен, логично.
- Против: никто не знает, какую отдачу дадут эти вложения и когда. Скорректированная EBITDA за квартал — $3,5 млрд при капзатратах $18,37 млрд: свободного денежного потока нет и в ближайшее время не будет. Если спрос на ИИ-мощности замедлится, эти активы превратятся в тяжёлую амортизацию.
Тот же вопрос сейчас стоит перед Alphabet, Amazon и Microsoft — но у них есть прибыльный основной бизнес, который эту стройку оплачивает. У SpaceX прибыли пока нет вовсе.
5. Выручка: прогнозы обещают взрывной рост
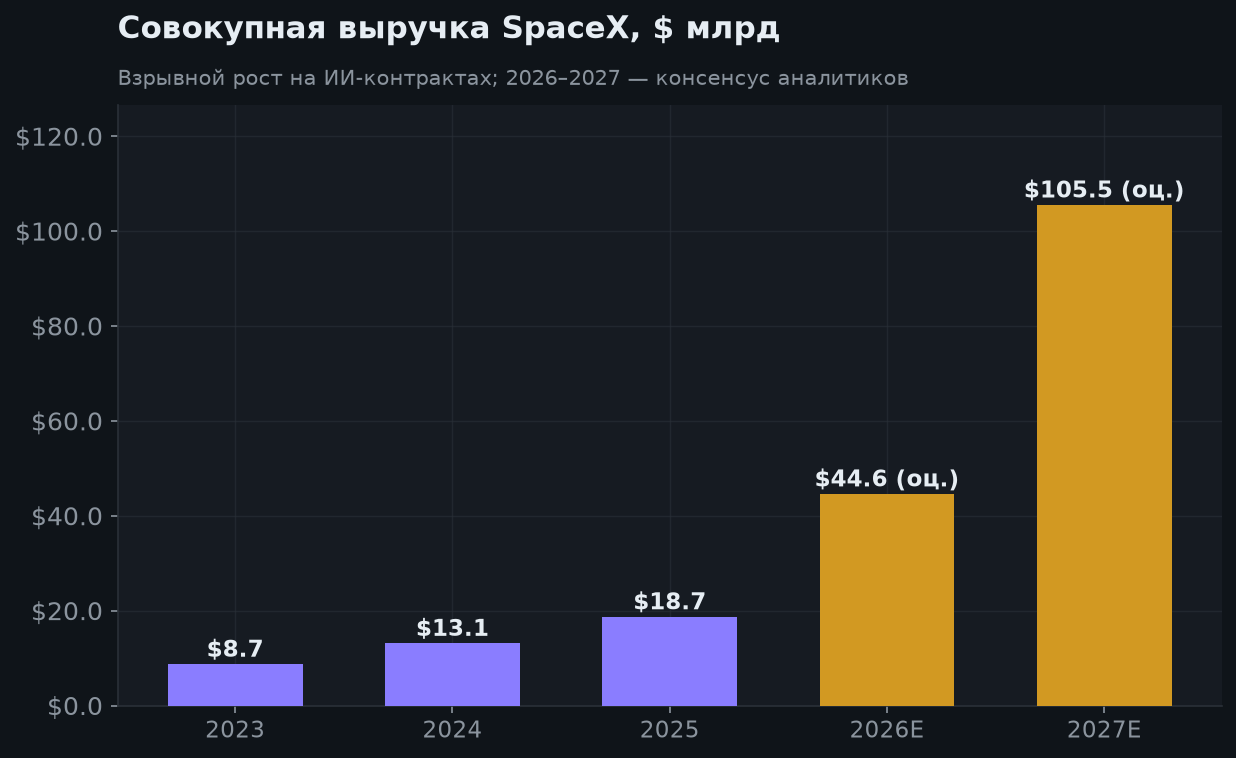
Историческая траектория выглядит уверенно: $8,7 млрд (2023) → $13,1 млрд (2024) → $18,7 млрд (2025) — примерно +45% в год, что для компании такого масштаба отличный результат.
А вот прогнозы делают резкий скачок: $44,6 млрд в 2026 (+139%) и $105,5 млрд в 2027 (+136%). Обеспечить такой рост должен именно ИИ-сегмент с его облачными контрактами.
С прибылью сложнее. Консенсус закладывает на 2026 год $0,09 на акцию — то есть символический выход в плюс, — и $1,60 в 2027. При цене $139,63 это означает P/E около 87 к прибыли 2027 года. Для сравнения: NVIDIA, которая уже зарабатывает десятки миллиардов, торгуется по 32.
*(2026 и 2027 — прогноз аналитиков, не гарантия. Такие темпы закладываются редко и сбываются ещё реже.)*
6. Оценка: вера, а не расчёт
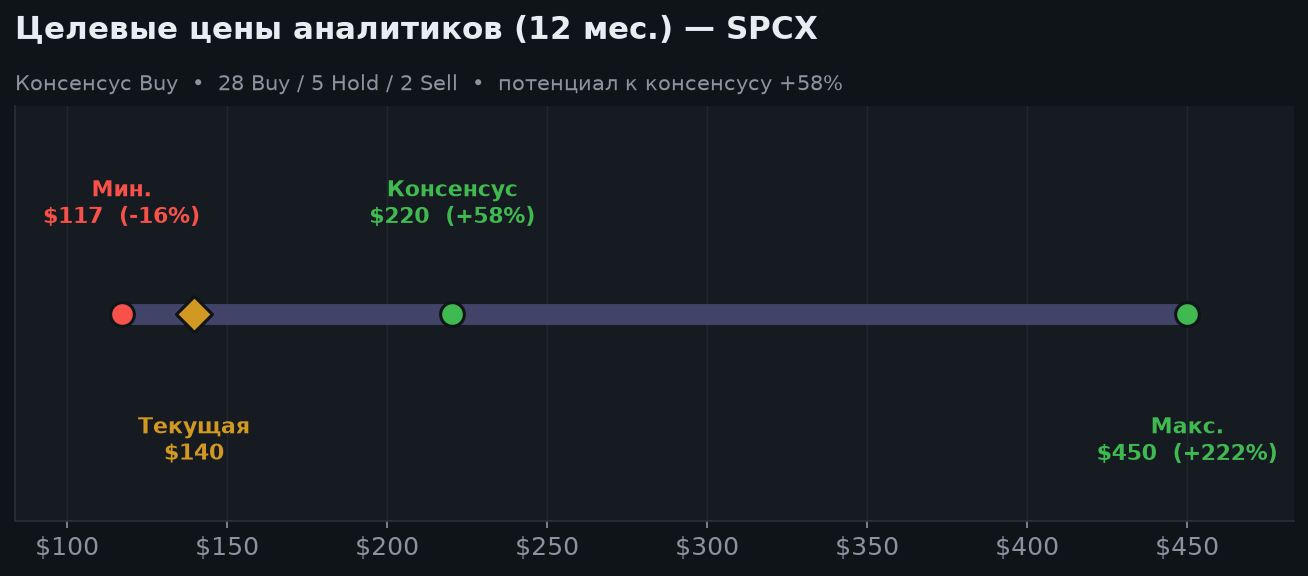
Классические мультипликаторы здесь бесполезны: компания убыточна, поэтому P/E не существует, а капитализация $1,90 трлн при годовой выручке $23 млрд даёт больше 80 годовых выручек. Такая оценка не считается — в неё верят.
Мнения аналитиков это подтверждают. Из 35 покрывающих бумагу: 22 «активно покупать», 6 «покупать», 5 «держать» и 2 «активно продавать». Средняя цель — $220,35 (+57%), медиана $225. Но посмотрите на разброс: от $117 (−16%) до $450 (+222%).
Разброс почти вчетверо — это и есть главный вывод раздела. Когда профессионалы расходятся в оценке одной бумаги настолько, это означает, что будущее компании зависит от событий, которые невозможно смоделировать: окупятся ли ИИ-вложения, дойдёт ли Starship до полной многоразовости, сколько подписчиков наберёт Starlink.
Что реально надёжно в этой истории — баланс: $100 млрд денег и рыночных бумаг и бэклог $47,5 млрд. Компания может позволить себе ошибаться несколько лет подряд, и это принципиально отличает её от типичной убыточной истории роста.
7. Сценарии на 6 и 12 месяцев
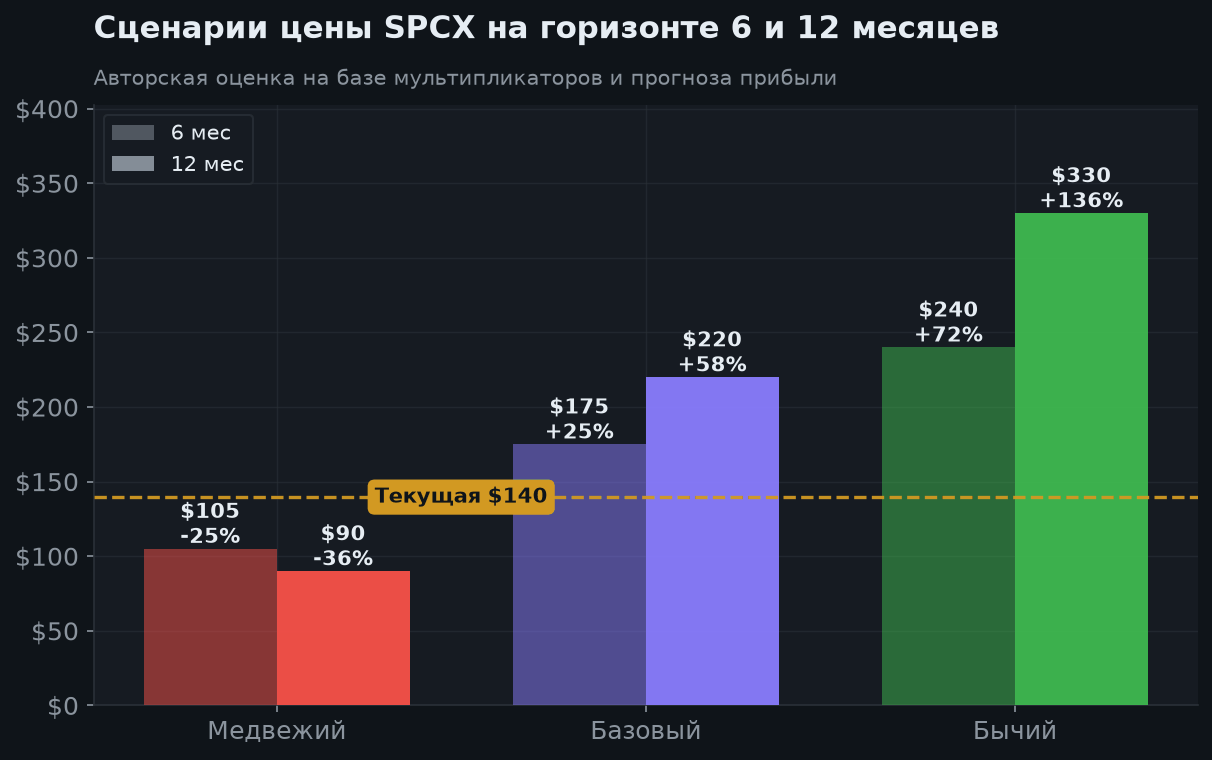
Предупреждение: у бумаги нет истории торгов даже за год, а разброс оценок аналитиков — почти четырёхкратный. Любые сценарии здесь заметно менее надёжны, чем для зрелых компаний.
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $240 (+72%) | $330 (+136%) | ИИ-сегмент удерживает трёхзначный рост, новые облачные контракты, Starship выходит на регулярные полёты, компания выходит в устойчивую прибыль раньше прогноза |
| Базовый | $175 (+25%) | $220 (+57%) | Выручка около прогнозных $44,6 млрд за 2026, Starlink продолжает набирать абонентов, капзатраты стабилизируются, рынок принимает историю |
| Медвежий | $105 (−25%) | $90 (−36%) | Спрос на ИИ-мощности замедляется, капзатраты растут без отдачи, истечение lock-up выбрасывает на рынок акции ранних инвесторов, оценка сжимается к выручке |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Выручка Q2 2026 $7,81 млрд (+92%) выше прогноза $6,93 млрд
- Скорр. EBITDA $3,5 млрд (+191%), убыток сократился вдвое — с $1,0 млрд до $541 млн
- ИИ-сегмент вырос на 247% до $2,6 млрд; облачных контрактов закрыто на $14,1 млрд
- Starlink: 12 млн подписчиков — удвоение за год; операционная прибыль сегмента +79%
- Баланс исключительной прочности: $100 млрд денег и бумаг, бэклог $47,5 млрд
- Два успешных испытания Starship V3 за 90 дней — движение к полной многоразовости
- Госконтракты Starshield более чем на $6 млрд; покупка Cursor за $60 млрд под корпоративный ИИ
- Консенсус Buy при 35 аналитиках, средняя цель $220 (+57%), медиана $225
🔴 Медвежий кейс
- Капзатраты $18,37 млрд за квартал — вдвое больше всей выручки; $15,83 млрд из них в ИИ
- Расходы превысили ожидания рынка на 39% — именно это уронило акцию после отчёта
- Компания убыточна: P/E не существует, капитализация — более 80 годовых выручек
- Свободного денежного потока нет и в ближайшее время не предвидится
- За 2,5 месяца после IPO акция дала всего +3% и успела упасть до $104,83 (−22% к цене IPO)
- Разброс целей аналитиков почти четырёхкратный ($117–$450), двое советуют продавать
- Впереди истечение lock-up — давление продаж от ранних инвесторов и сотрудников
- Нет истории торгов даже за год: поведение бумаги в стрессе неизвестно
- Космический сегмент — всего 12% выручки: покупаете вы не «ракеты», а ИИ и связь
9. Итоговое заключение
Первый отчёт SpaceX как публичной компании оказался сильнее ожиданий по выручке и прибыльности: $7,81 млрд (+92%), EBITDA $3,5 млрд (+191%), убыток сократился вдвое. Starlink удвоил абонентскую базу до 12 млн, бэклог достиг $47,5 млрд.
Но отчёт показал и другое: SpaceX больше не космическая компания. Связь дала $4,3 млрд, искусственный интеллект — $2,6 млрд (+247%), а собственно запуски всего $962 млн. И ради ИИ компания за квартал вложила $18,37 млрд капзатрат при выручке $7,81 млрд — вдвое больше, чем заработала.
Рынок пока не знает, как это оценивать. Акция за 2,5 месяца после IPO прибавила всего 3%, успев сходить на 22% ниже цены размещения. Аналитики расходятся почти вчетверо: цели от $117 до $450.
Аналитический вывод: относиться как к спекулятивной позиции небольшого размера и не путать её с инвестицией в понятный бизнес. Сильные стороны реальны — уникальные технологии, $100 млрд на балансе, законтрактованный спрос. Но прибыли нет, денежный поток отрицательный, а впереди истечение lock-up. Разумнее дать цене устояться и набирать частями. Базовый ориентир — $220 на 12 мес. (+57%) при медвежьем $90 (−36%); такая асимметрия и есть плата за раннюю стадию. Ближайшая веха — отчёт за Q3 2026 (начало ноября). За чем следить: темп ИИ-сегмента, динамика капзатрат, прирост абонентов Starlink и график Starship.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
- SpaceX — результаты Q2 2026 (пресс-релиз)
- SpaceX — Investor Relations
- CNBC — первый отчёт SpaceX после IPO: расходы на ИИ перевесили рост выручки
- CNN Business — выручка +92%, но акция падает на фоне ИИ-расходов
- StockAnalysis — SPCX
- StockAnalysis — SPCX Forecast
- Morningstar — на что смотреть в отчётности SpaceX
- Yahoo Finance — SPCX
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.