Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
SoFi Technologies, Inc. (NASDAQ: SOFI)
SoFi Technologies, Inc. (SOFI) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~38).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: SoFi Technologies, Inc. — компания из сектора «Финтех-банк (кредиты, услуги, платформа)».
Наш рейтинг: 7.0 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
SoFi — цифровой финтех-банк «всё в одном»: кредиты, финансовые услуги (Money/Invest, карта) и технологическая платформа (Galileo/Technisys). Отчёт за Q2 2026 — отличный: рекордная выручка $1.2 млрд (+40% г/г), чистая прибыль $157 млн, рекордный прирост базы (+1.1 млн до 15.8 млн, +35% г/г), а гайденс FY2026 повышен до $4.75–4.85 млрд. Компания устойчиво прибыльна и диверсифицируется к комиссионным доходам. Минусы — оценка (P/E ~38), чувствительность к ставкам/кредитному циклу, а сама акция −29% с начала года (коррекция от пика при сильном бизнесе). Консенсус — Hold, цель $21.66. Качественный финтех-рост, но с рыночным риском.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
SoFi Technologies — цифровой финтех-банк «всё в одном». Он начинался с рефинансирования студенческих кредитов, а теперь предлагает целый набор: кредиты, SoFi Money и Invest, карту, а также технологическую платформу (Galileo, Technisys), на которой работают другие финтехи (banking-as-a-service).
Отчёт за Q2 2026 (29 июля) — сильный по всем фронтам: рекордная выручка $1.2 млрд (+40% г/г), чистая прибыль $157 млн, рекордный прирост базы (+1.1 млн до 15.8 млн, +35% г/г) и повышенный гайденс FY2026 ($4.75–4.85 млрд). Стратегия «everything app» работает: клиенты берут больше продуктов на одного. Минусы — оценка (P/E ~38) и чувствительность к ставкам/кредитному циклу. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
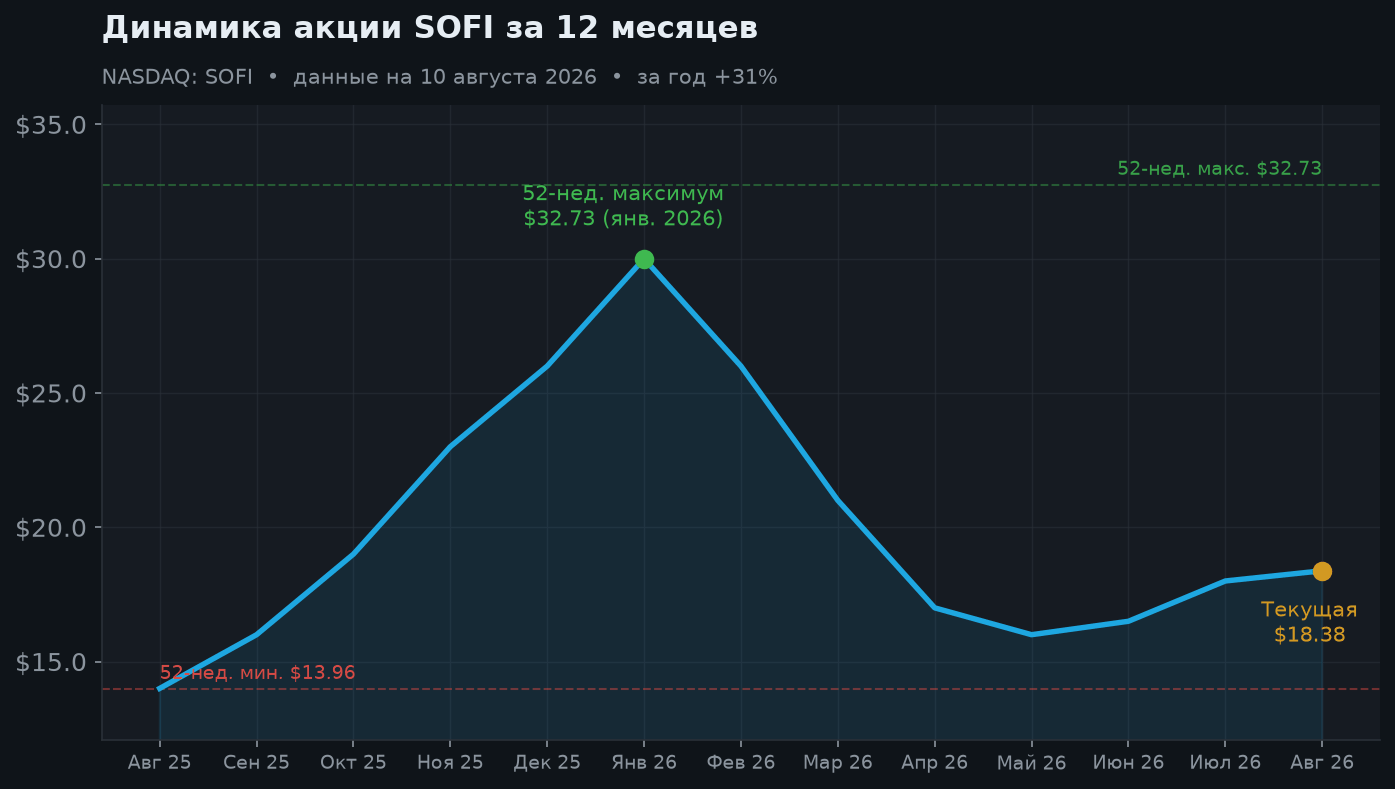
За год бумага прибавила ~31%, но прошла через сильную коррекцию: с пика $32.73 (январь 2026) откатилась к ~$18 (−29% с начала года). Важный нюанс — снижение не из-за слабости бизнеса (он рекордный), а из-за сжатия оценки и общего risk-off в дорогих growth-именах. SOFI чувствителен к ставкам ФРС и кредитному циклу; просадки в десятки процентов — норма.
3. Сегменты бизнеса и итоги Q2
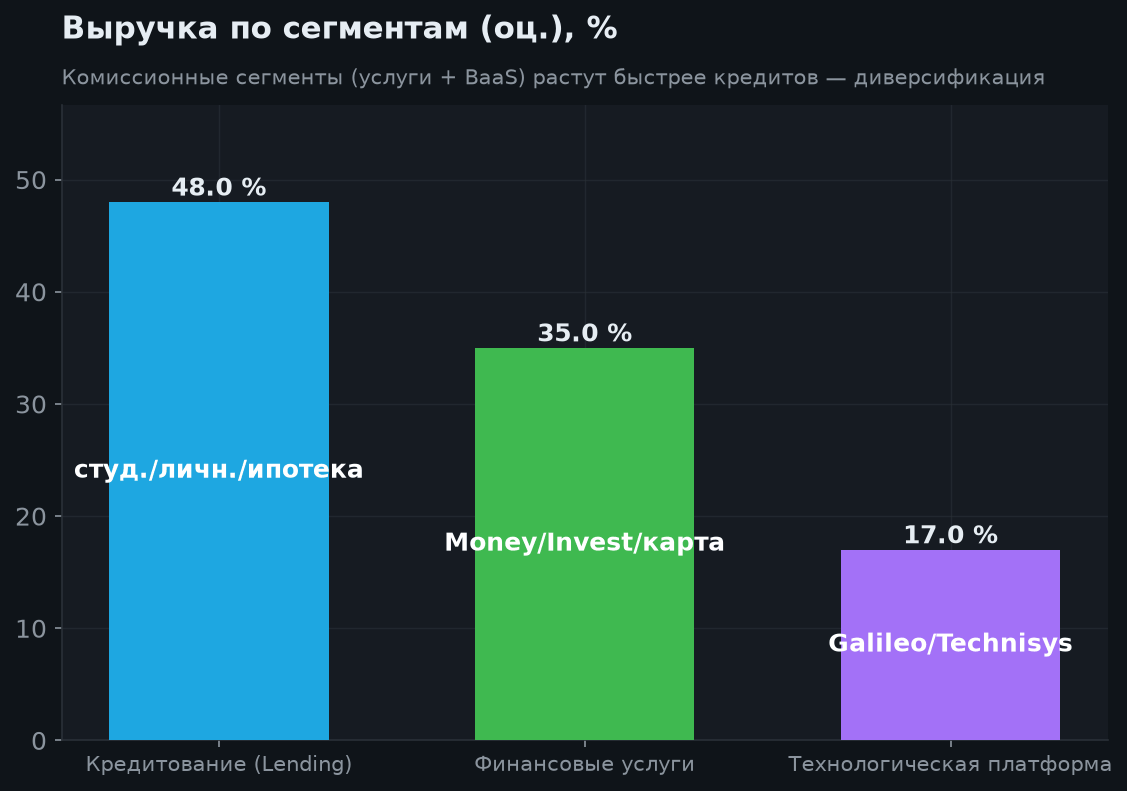
Исторически основа — кредитование, но SoFi активно наращивает комиссионные сегменты (финансовые услуги и BaaS-платформа), делая выручку устойчивее. В Q2 добавлено рекордные 2.2 млн новых продуктов — вдвое больше, чем новых участников, что говорит о росте вовлечённости. Это ключ к переоценке в качественный «финтех-банк».
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $1.2 млрд | +40% г/г, рекорд |
| Чистая прибыль Q2 | $157 млн | прибыльна |
| Adj. EBITDA | $358 млн | +44% г/г |
| Участники | 15.8 млн | +35% г/г |
| Новые продукты Q2 | 2.2 млн | рекорд, ×2 к members |
| Гайд FY2026 (повышен) | $4.75–4.85 млрд | +32–35% |
4. Рост выручки и клиентов
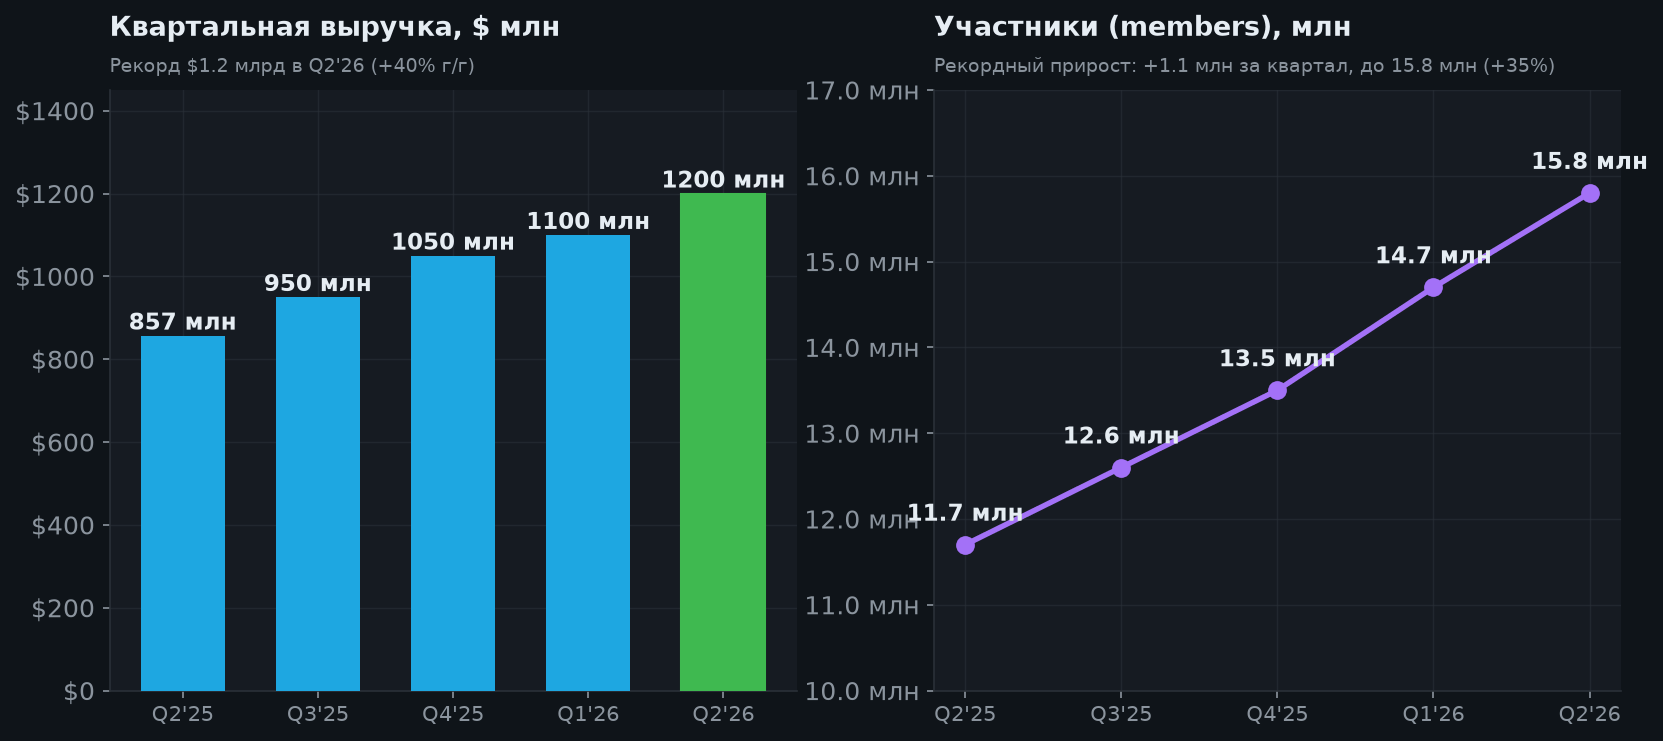
Два двигателя кейса — рост выручки и клиентской базы. Чем больше участников, тем выше потенциал перекрёстных продаж (кредит → счёт → инвестиции → карта), что поднимает доход с клиента. Q2 показал, что стратегия работает: продуктов прибавляется даже быстрее, чем клиентов. Главный вопрос — удержание темпа и качество кредитного портфеля в цикле.
5. Рост выручки (по годам)
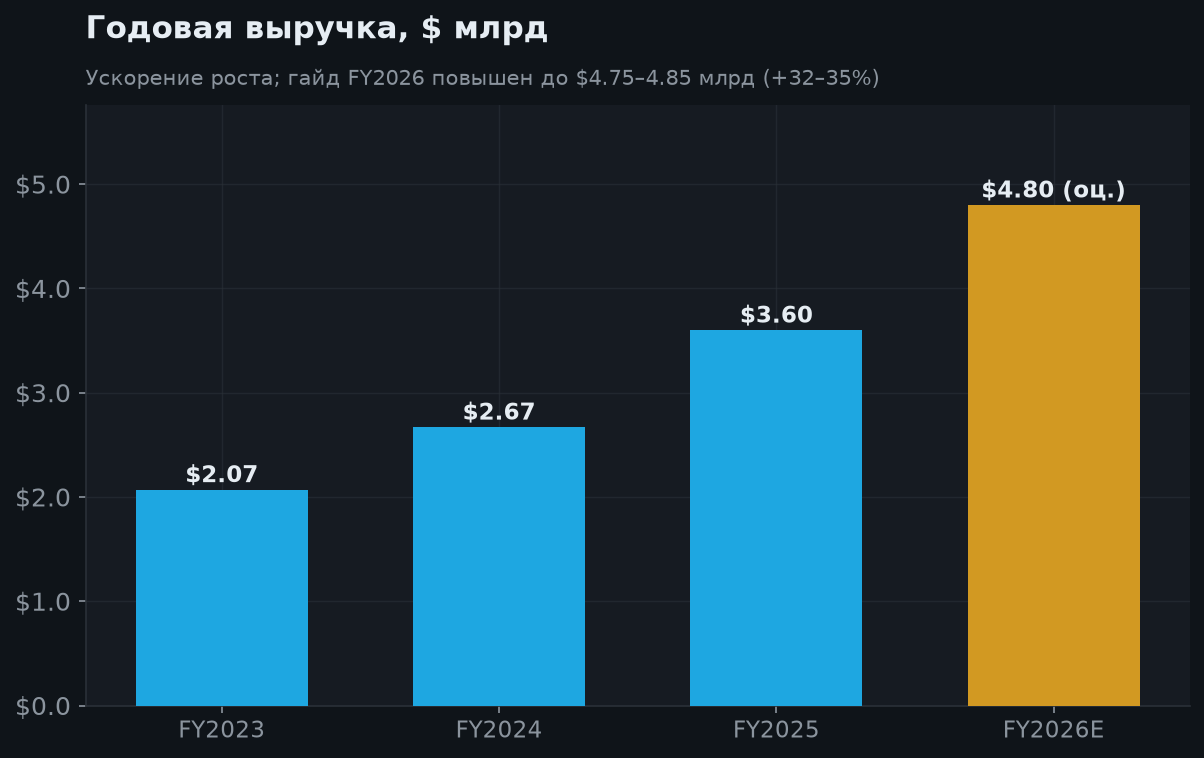
Выручка растёт с $2.07 млрд (FY2023) до ≈$3.6 млрд (FY2025), а на FY2026 компания подняла прогноз до $4.75–4.85 млрд (+32–35%). Сочетание ускорения роста и устойчивой прибыли — редкое для финтеха и главный аргумент быков. *(FY2026 — гайд/прогноз.)*
6. Оценка и целевые цены
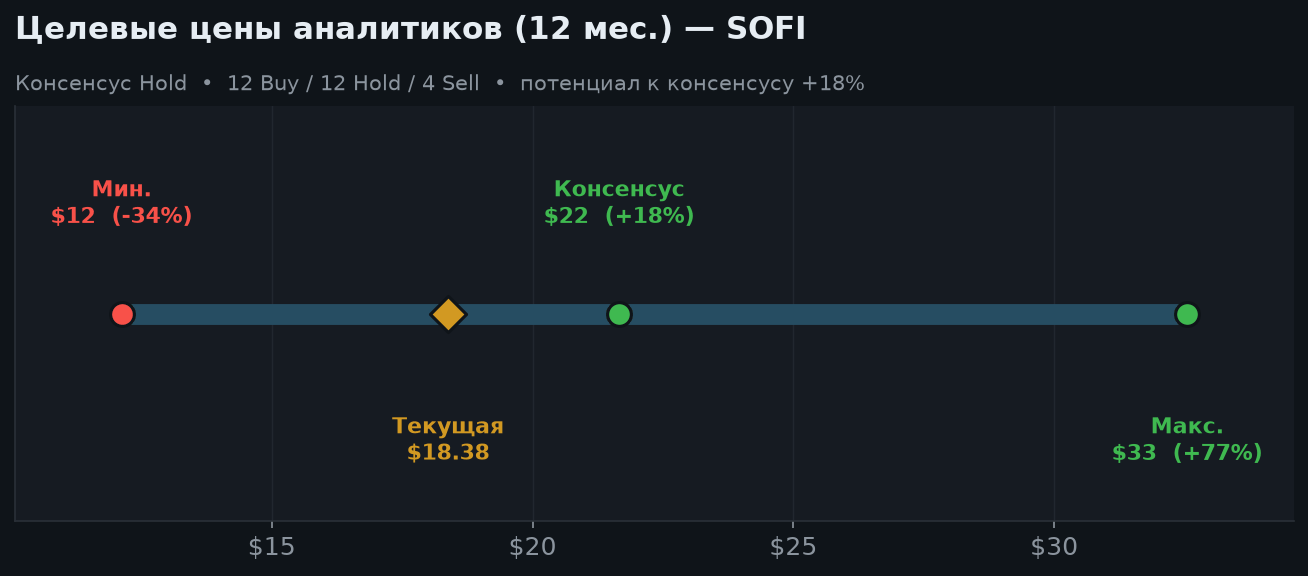
P/E ~38 — премия за рост и прибыльность; для финтеха, растущего на 30%+, это терпимо, но требует исполнения. Аналитики разделились — консенсус Hold (средняя цель $21.66, +18%), при этом после отчёта ряд банков повышал цели (Morgan Stanley до $13, Deutsche Bank до $12 — консервативные; быки видят $32+). Разброс огромен ($12–$33). Главный риск — кредитный цикл и ставки; апсайд — диверсификация и вовлечённость.
7. Сценарии на 6 и 12 месяцев
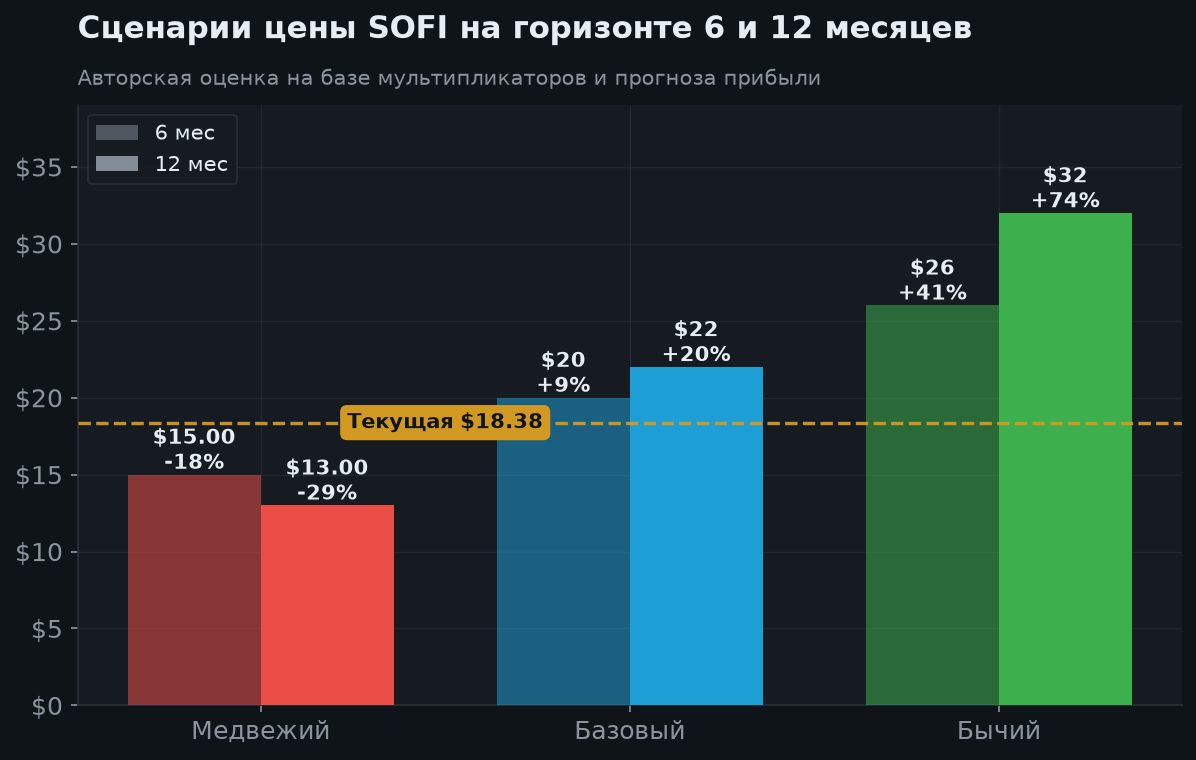
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $26 (+41%) | $32 (+74%) | Рост клиентов/услуг, снижение ставок, крепкое качество кредитов |
| Базовый | $20 (+9%) | $22 (+20%) | Рост ~30%, стабильная прибыль и кредитное качество |
| Медвежий | $15 (−18%) | $13 (−29%) | Рост потерь по кредитам, рост ставок, сжатие мультипликатора |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2'26: рекордная выручка $1.2 млрд (+40% г/г)
- Устойчивая прибыль: чистая $157 млн, EBITDA $358 млн (+44%)
- Рекордный рост базы: +1.1 млн до 15.8 млн (+35%)
- Гайденс FY2026 повышен до $4.75–4.85 млрд
- Диверсификация: услуги + BaaS-платформа (Galileo)
- Банковская лицензия — дешёвое фондирование (депозиты)
🔴 Медвежий кейс
- Оценка недёшева: P/E ~38
- Акция −29% с начала года (сжатие мультипликатора)
- Чувствительность к кредитному циклу (потери по кредитам)
- Зависимость от ставок ФРС
- Высокая волатильность ($13.96–$32.73 за год)
- Конкуренция (банки, финтехи, необанки)
9. Итоговое заключение
SoFi — один из самых качественных публичных финтехов, и Q2 2026 это подтвердил: рекордная выручка (+40%), рекордный рост базы (+35%), устойчивая прибыль и повышенный годовой прогноз. Банковская лицензия (дешёвые депозиты), платформа Galileo и стратегия «everything app» создают долгосрочные преимущества, а растущая вовлечённость клиентов — топливо для перекрёстных продаж.
Любопытный парадокс: бизнес на рекордах, а акция −29% с начала года — рынок сжал оценку. Риски рыночные и кредитные: P/E ~38, чувствительность к ставкам и кредитному циклу. Это growth-история с заметной волатильностью.
Аналитический вывод: покупать/накапливать агрессивно в рамках риск-бюджета, лучше на откатах. Базовый ориентир — $22 на 12 мес. (+20%) и $20 на 6 мес. (+9%); консенсус Hold, но фундамент сильнее сентимента. Триггеры — рост клиентов/комиссионных сегментов, ставки ФРС и качество кредитов.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.