Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
abrdn Physical Gold Shares ETF (NYSE: SGOL)
abrdn Physical Gold Shares ETF (SGOL) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: abrdn Physical Gold Shares ETF — компания из сектора «ETF — физическое золото (дешевле GLD)».
Наш рейтинг: 6.7 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
SGOL — фонд на физическое золото: реальные слитки в швейцарском хранилище, аудит дважды в год, одна доля ≈ 0,0094 унции. Никакого бизнеса, никакой отчётности — цена идёт за металлом.
Зачем именно этот фонд. Актив абсолютно тот же, что у гигантского GLD, а комиссия — 0,17% против 0,40%. На $100 000 это $170 в год вместо $400. За десять лет разница превращается в заметную сумму, и это единственное, чем золотые ETF реально отличаются друг от друга.
Что с золотом сейчас. Металл поставил рекорд $5 602 29 января 2026 года, затем упал на 22%, а в августе отыграл +11% и стоит около $4 649. От пика это по-прежнему −17%, то есть вход сегодня заметно спокойнее, чем в январе.
Главный аргумент за. Пока цена падала, центробанки покупали больше: во II квартале 288,9 т, на 62% выше прошлогоднего и лучший второй квартал в истории наблюдений. Китай берёт золото 21 месяц подряд. Этот покупатель приходит не за доходностью и не смотрит на график — он меняет структуру резервов, и на коррекциях он ускоряется.
Что честно сказать против. Золото не платит ничего: ни купона, ни дивиденда. Весь результат — движение цены, и при росте реальных ставок оно проигрывает облигациям без всякой борьбы. Держать SGOL как «актив роста» — ошибка жанра.
Вывод: защитная доля портфеля, а не ставка на обогащение. Разумный размер — 5–10%, набирать частями. Если золото в портфеле уже есть через GLD, переход в SGOL — это чистая экономия при том же активе.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: страховка, которая в этом году подорожала на треть
SGOL — это золото в биржевой обёртке. Фонд держит физические слитки в хранилище в Швейцарии, проходит аудит дважды в год, а одна доля соответствует примерно 0,0094 тройской унции. Никакой выручки, никаких отчётов, никакого менеджмента, за которым надо следить: цена доли идёт за ценой металла минус крошечная комиссия.
За последние 12 месяцев доля выросла с ~$32 до $43,87 — это +36%. С начала года — почти ноль (+0,3%), и это не противоречие: рекорд был поставлен в конце января, а потом металл долго откатывался.
Главный смысл этого фонда — цена владения. У крупнейшего золотого ETF GLD комиссия 0,40%, у SGOL — 0,17%. Актив идентичен до слитка. Всё, что вы получаете, выбирая SGOL, — это сэкономленные $230 в год на каждые $100 000, и на длинном горизонте они складываются в ощутимую сумму.
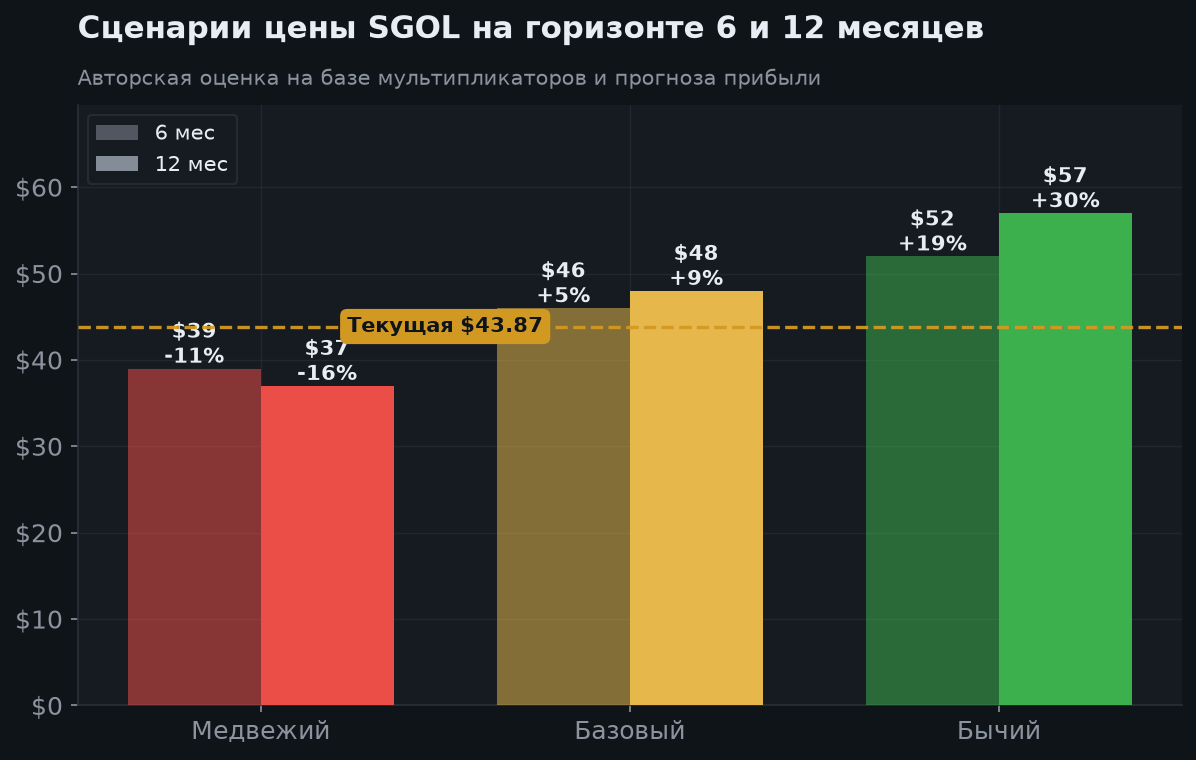
Отчёт построен на горизонтах 6 и 12 месяцев. У товарного фонда нет целей аналитиков и нет прибыли — вместо них сценарии по цене металла.
2. Динамика: рекорд в январе, коррекция на 22% и разворот в августе
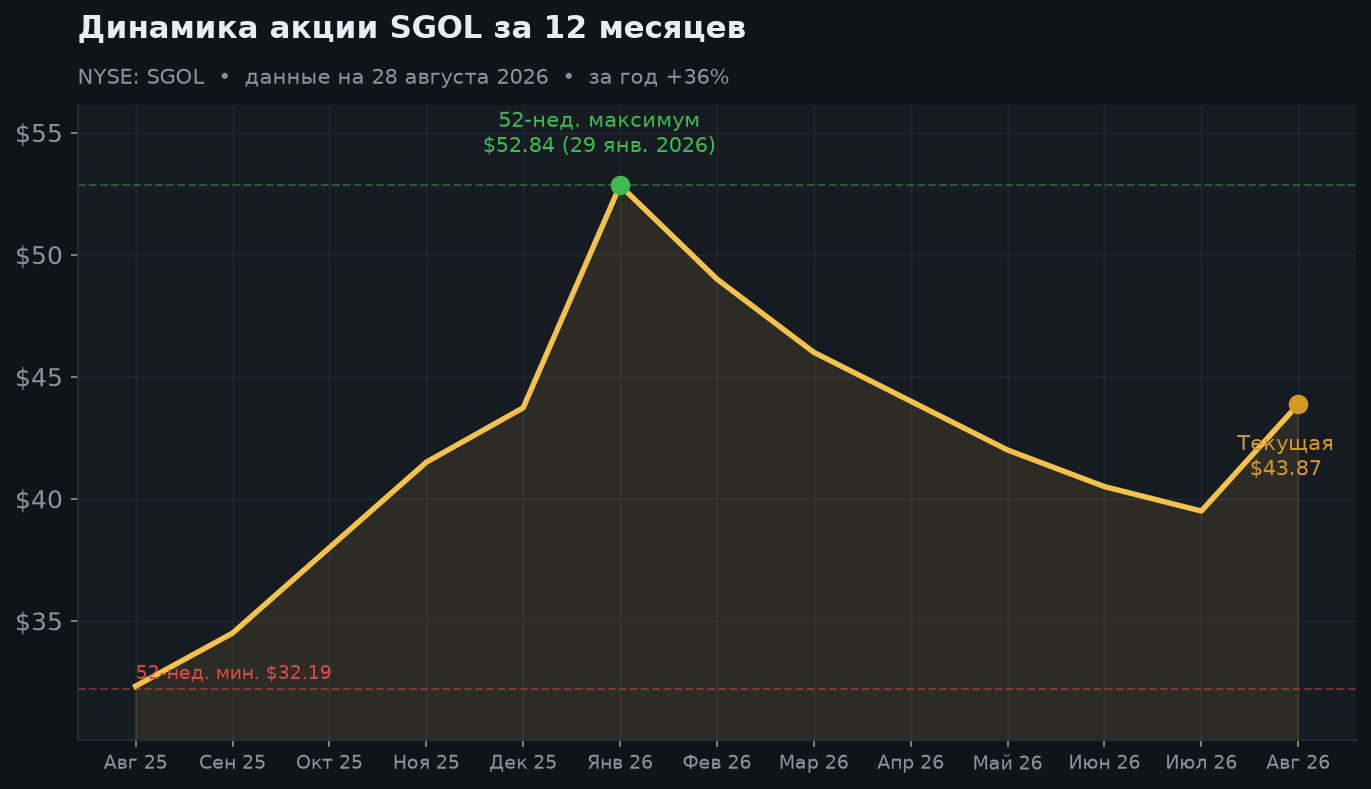
Год у золота получился насыщенным. С августа 2025-го металл шёл почти без пауз и 29 января 2026 года поставил рекорд $5 602 за унцию — SGOL в тот день стоил $52,84.
Дальше началась долгая и болезненная коррекция: к 19 августа золото опустилось до $4 344, то есть −22,5% от рекорда. Причины обычные для металла — фиксация прибыли после сильного ралли и пауза в ожиданиях по ставкам.
Август сломал нисходящее движение. За месяц золото прибавило около 11% и к 27 августа вернулось к ~$4 649. Толчок дали данные по инфляции и рынку труда: они снизили ожидания по ставкам, а вместе с ними — реальную доходность облигаций, главный конкурент золота.
Как это читать практически. Сегодняшняя цена — на 17% ниже январского пика. Это не «дёшево» в абсолютном смысле (за два года металл всё равно вырос кратно), но это заметно спокойнее, чем покупать на рекорде. Для актива, который берут как страховку, входить после коррекции — нормальная практика.
3. Главное: цена падала, а центробанки покупали больше
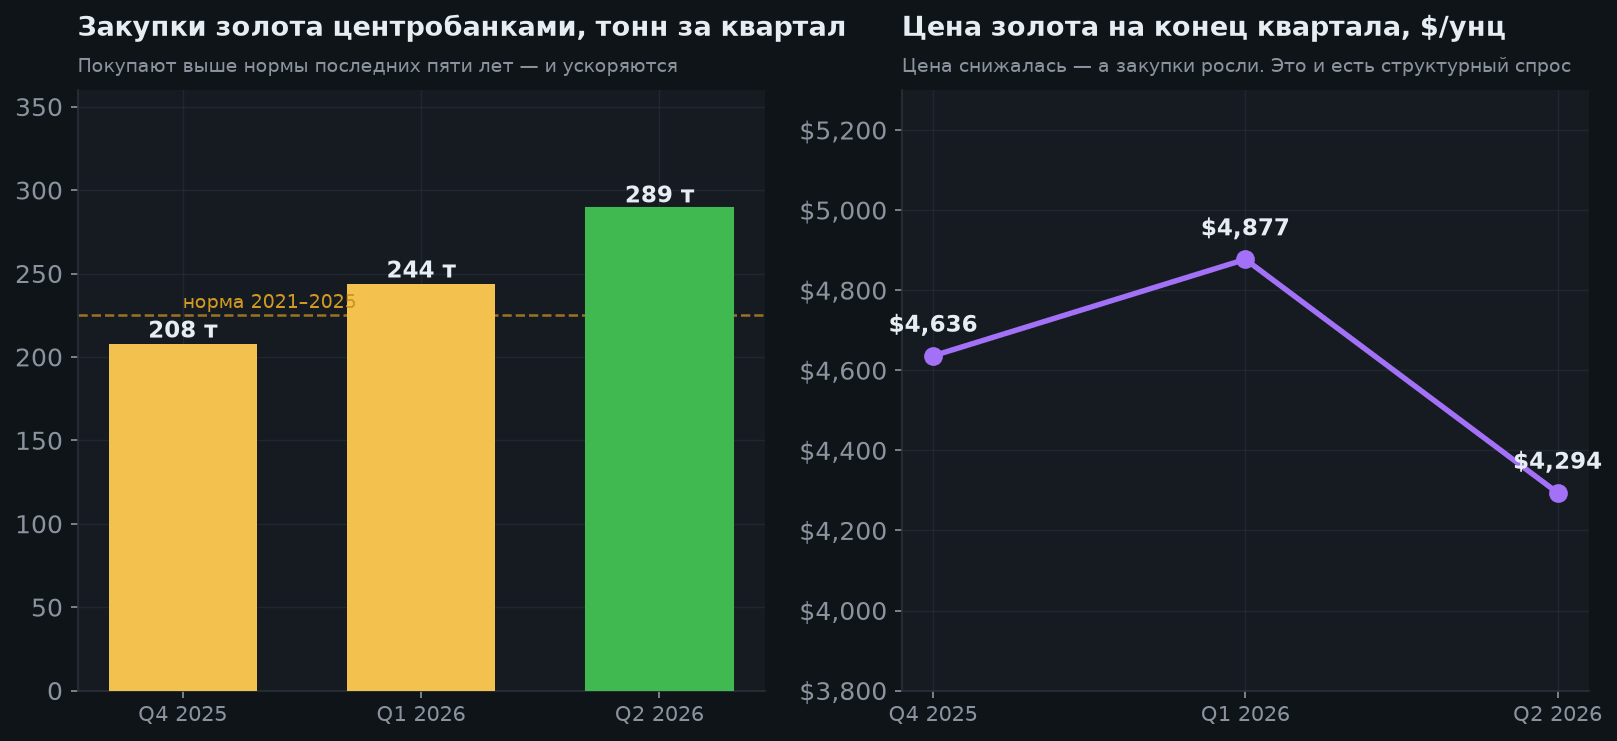
Это самый важный график отчёта, и читать его надо вместе.
Столбцы — сколько золота купили центральные банки за квартал: 208 т → 244 т → 288,9 т. Последняя цифра — на 62% выше, чем во II квартале 2025 года (177,9 т), и это сильнейший второй квартал за всю историю наблюдений Всемирного золотого совета. Пунктир показывает средний темп за 2021–2025 годы — 225 т в квартал: покупают выше нормы и ускоряются.
Линия — цена металла на конец квартала. Она в это время снижалась: $4 636 → $4 877 → $4 294.
Почему это важно. Обычный инвестор на падающем рынке продаёт. Центробанк ведёт себя иначе: он не ищет доходность и не смотрит на график, он меняет структуру резервов — уходит от зависимости от одной валюты. Такой покупатель на коррекции ускоряется, а не отступает, и он не уйдёт с рынка от того, что цена месяц падала.
Кто именно покупает в 2026 году: Польша +64 т с начала года, Узбекистан +33 т, Китай +25 т, Казахстан +20 т. Народный банк Китая берёт золото 21 месяц подряд, и его покупка во II квартале (33 т) стала крупнейшей с конца 2023 года. Прогноз Всемирного золотого совета на весь 2026 год — около 850 тонн, примерно как в прошлом.
Честная оговорка. Структурный спрос задаёт «пол», но не гарантирует рост цены в конкретном квартале. Январь 2026-го это показал: покупки шли, а металл всё равно потерял пятую часть стоимости.
4. Почему SGOL, а не GLD: считаем комиссию
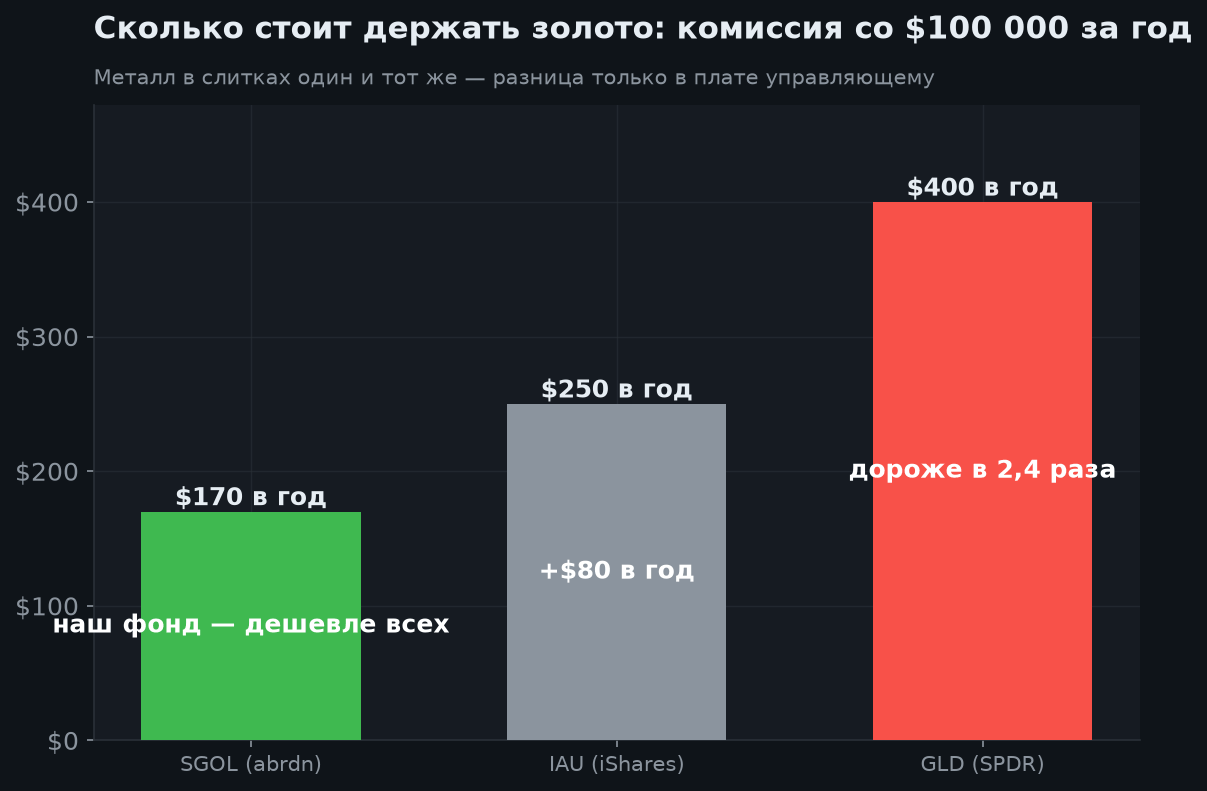
Золотые ETF — редкий случай, когда сравнивать почти нечего: внутри у всех одно и то же физическое золото. Ни один управляющий не «переиграет» другого, потому что переигрывать нечем — оба просто хранят слитки. Поэтому единственный параметр, который реально влияет на ваш результат, — комиссия.
В деньгах на портфель $100 000 в год: SGOL — $170, IAU — $250, GLD — $400. За десять лет разница между SGOL и GLD превращается в тысячи долларов, вычтенных из результата без какой-либо отдачи.
Когда GLD всё-таки уместнее. У него на порядок выше оборот и глубже стакан опционов — это важно тем, кто активно торгует или строит опционные конструкции. Для держания же преимущество однозначно у SGOL.
Другие способы держать золото. Физический металл — без комиссии за хранение у брокера, но со спредом при покупке-продаже и заботами о хранении. Золотодобытчики (NEM, AEM, WPM) — это ставка с плечом: при росте металла они растут сильнее, но добавляют риски конкретных рудников, себестоимости и юрисдикций. Если задача — именно страховка, а не заработок, то её решает металл, а не акции.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Тип фонда | товарный ETF | физические слитки, Швейцария |
| Комиссия SGOL | 0,17% | $170 в год со $100 000 |
| Комиссия IAU | 0,25% | $250 в год — на $80 дороже |
| Комиссия GLD | 0,40% | $400 в год — в 2,4 раза дороже |
| Активы фонда | $7,81 млрд | крупный, ликвидности хватает |
| Доля к унции | ≈0,0094 унции | цена идёт за LBMA Gold Price |
| С момента запуска | +9,11% в год | средняя с сентября 2009 года |
| Доход | нет | ни купона, ни дивиденда |
5. Сценарии на 6 и 12 месяцев
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $52 (+19%) | $57 (+30%) | Золото к ~$6 000 за унцию — уровень прогноза J.P. Morgan на IV квартал 2026; снижение ставок, слабый доллар, закупки ЦБ выше 850 т за год |
| Базовый | $46 (+5%) | $48 (+9%) | Золото консолидируется в районе $4 900–5 100; структурный спрос держит цену, но нового рывка нет |
| Медвежий | $39 (−11%) | $37 (−16%) | Реальные ставки снова растут, доллар крепнет, аппетит к риску возвращается в акции; металл уходит к $3 900–4 000 |
Про бычий сценарий. Он опирается не на фантазию: J.P. Morgan прогнозирует среднюю цену около $6 000 за унцию в IV квартале 2026 года и ~$6 300 к концу 2027-го. Это агрессивно, но это опубликованный прогноз крупного банка, а не оптимизм автора.
Про медвежий. Золото уже показало в этом году, что умеет падать на 22% подряд при полностью исправных «фундаментальных» драйверах. Готовность к такому движению — обязательное условие для позиции в металле.
Практический вывод. Диапазон от −16% до +30% — типичный для золота, и он объясняет, почему этот актив берут долей, а не целиком. Разумный размер защитной позиции — 5–10% портфеля, набирать частями, не пытаясь угадать дно.
6. Аргументы «за» и «против»
🟢 Бычий кейс
- Комиссия 0,17% — вдвое с лишним дешевле GLD (0,40%) при абсолютно идентичном активе; на $100 000 это $170 в год вместо $400.
- Центробанки во II квартале 2026 купили 288,9 т — на 62% больше прошлогоднего и лучший второй квартал за всю историю наблюдений ВЗС.
- Китай покупает золото 21 месяц подряд; в 2026 году активно берут также Польша (+64 т), Узбекистан (+33 т) и Казахстан (+20 т).
- Цена уже на 17% ниже январского рекорда — вход существенно спокойнее, чем на пике.
- Обеспечение физическими слитками в швейцарском хранилище с аудитом дважды в год — без фьючерсов, расписок и контрагентского риска.
- Низкая корреляция с акциями: работает именно тогда, когда падает остальной портфель.
- J.P. Morgan прогнозирует ~$6 000 за унцию в IV квартале 2026 года — это заметно выше текущих уровней.
🔴 Медвежий кейс
- Золото не платит ничего: ни купона, ни дивиденда. Весь результат — только движение цены.
- При росте реальных ставок металл проигрывает облигациям автоматически: у тех есть доходность, у него нет.
- Только что показанный факт: с января по август металл потерял 22% при полностью исправных драйверах спроса.
- С начала года доходность практически нулевая (+0,3%) — год удерживания не дал ничего.
- Оборот заметно ниже, чем у GLD: для активной торговли и опционов он подходит хуже.
- Структурный спрос центробанков задаёт «пол», но не гарантирует роста в конкретном квартале — это медленный фактор.
- Для тех, кто хочет заработать на золоте, а не застраховаться, добытчики дают больше — но и риск у них принципиально другой.
7. Итоговое заключение
Коротко. SGOL — самый дешёвый из крупных способов держать золото в биржевой форме: тот же металл в тех же слитках, что у GLD, но за 0,17% вместо 0,40%. Поскольку внутри у всех золотых ETF одно и то же, комиссия — практически единственное, что реально отличает результат.
Где мы находимся. Рекорд $5 602 за унцию был 29 января 2026 года, затем коррекция на 22%, а в августе разворот и +11% за месяц. Сейчас металл на 17% ниже пика — это уже не покупка на эйфории.
Что поддерживает вдолгую. Центробанки покупали больше, пока цена падала: 288,9 т за II квартал, +62% год к году. Этот покупатель приходит за структурой резервов, а не за доходностью, и на просадках он ускоряется.
Что честно против. Золото не приносит дохода и при росте реальных ставок проигрывает облигациям без борьбы. За текущий год оно не дало ничего (+0,3%). Это нормально для страховки — но это означает, что держать SGOL как «актив роста» неправильно.
Что делать. Рассматривать как защитную долю портфеля в 5–10%, набирать частями, не пытаясь угадать дно. Ориентиры базового сценария: $46 на 6 месяцев (+5%) и $48 на 12 месяцев (+9%). Если золото в портфеле уже есть через GLD — переход в SGOL это чистая экономия при неизменном активе. Если хочется именно заработать на металле, а не застраховаться, смотреть надо на добытчиков (NEM, AEM, WPM) и принимать их совсем другой риск.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
- StockAnalysis — SGOL (цена, AUM, комиссия, доходности)
- abrdn — abrdn Physical Gold Shares ETF (официальная страница фонда)
- World Gold Council — статистика закупок центробанков
- World Gold Council — Gold Mid-Year Outlook 2026
- MINING.COM — Central banks' gold buying momentum carries into 2026
- J.P. Morgan Global Research — Gold Price Predictions for 2026 and 2027
- Visual Capitalist — Ranked: Central Banks Buying and Selling Gold in 2026
- Yahoo Finance — SGOL
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.