Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Micron Technology, Inc. (NASDAQ: MU)
Micron Technology, Inc. (MU) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка невысокая (P/E ~12).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Micron Technology, Inc. — компания из сектора «ИИ-инфраструктура».
Наш рейтинг: 8.9 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Сценарии на 6 и 12 месяцев
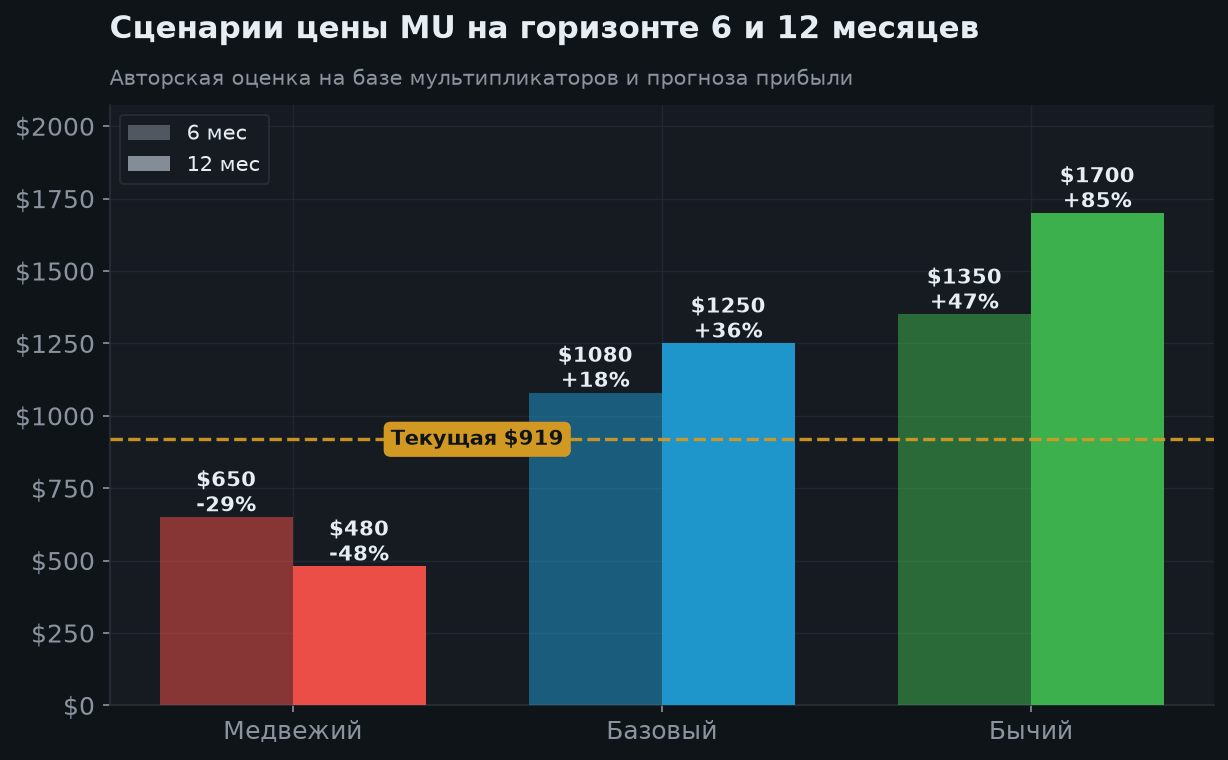
Micron опубликовала Q4/FY2026: выручка квартала $54.23 млрд, adjusted EPS $33.42. Прогноз Q1 FY2027 $60–63 млрд заменяет старое ожидание Q4. При цене $914.13 низкий forward P/E зависит от устойчивости высокой прибыли. Долгосрочные договоры улучшают видимость, но не устраняют риски цен памяти, конкуренции и capex.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Актуальность и изменения
Обновлено 15 октября 2026. Цена $914.13 — завершённое закрытие 14 октября, не after-hours и не восстановленная из капитализации оценка. Q4/FY2026 опубликованы 30 сентября; финансовый год завершён 3 сентября. Старые оценки и аппроксимации заменены фактическими данными, прошедший отчёт больше не указан будущим катализатором.
Micron производит DRAM, включая HBM для ИИ, и NAND. Это не чистая ставка на одну HBM: спрос включает серверную память, SSD, мобильные устройства и автопром. Долгосрочный рост ИИ не гарантирует непрерывного роста цен памяти.
2. Котировка и технические ориентиры
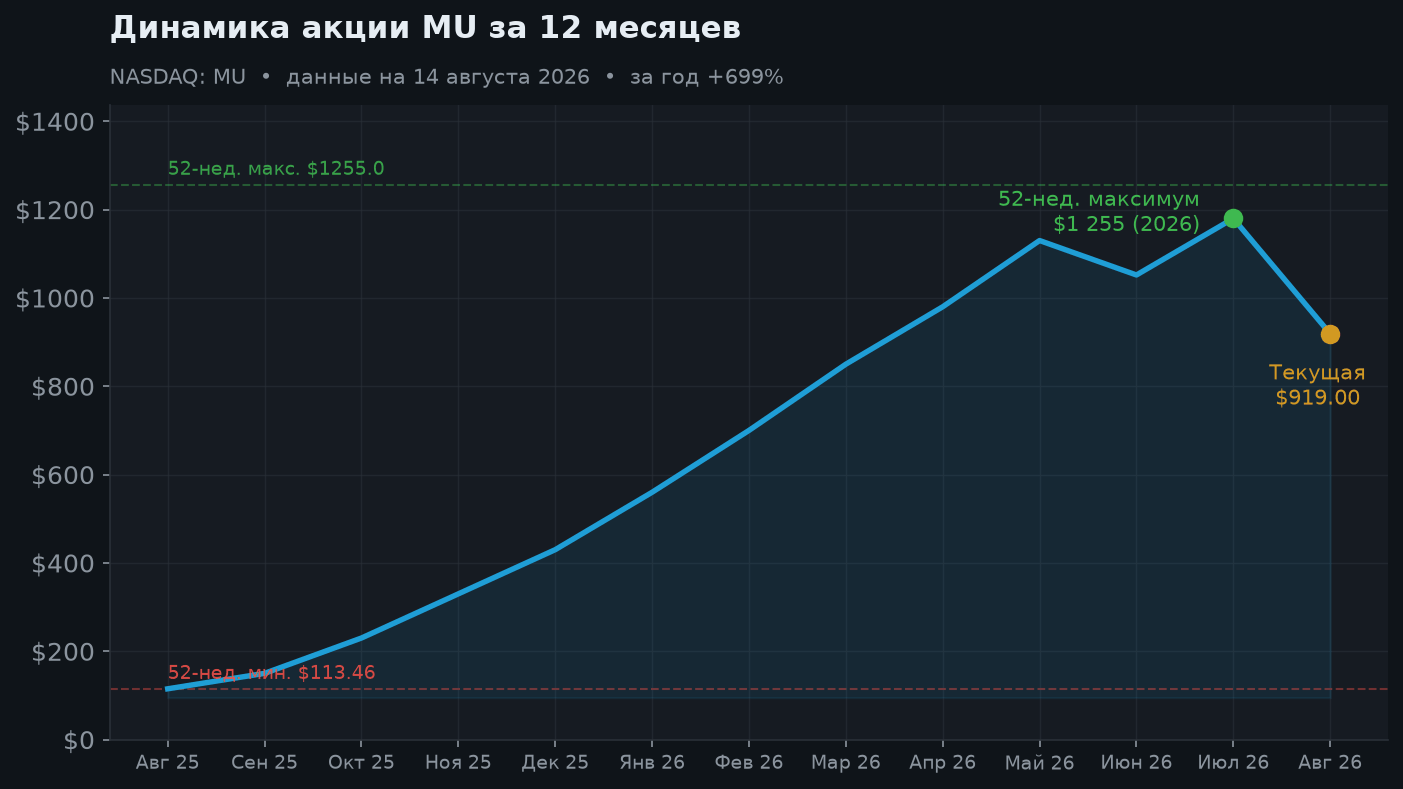
Капитализация около $1.03 трлн; диапазон 52 недель $186.25–$1,255. Цена на 27.2% ниже верхней границы. Изменение цены за 52 недели +374.21% по агрегатору — не total return. Исторический ATH отдельно не подтверждён, поэтому годовой максимум не выдаётся за него.
После $1,088 на 7 октября акция снизилась примерно на 16% до 14 октября; последняя сессия −4.08%. Средние из текущего среза: 50-дневная $982.41, 200-дневная $711.72; RSI 36.25. Это исторические индикаторы, не сигнал гарантированного разворота.
Авторские области наблюдения $900–$925, затем $950–$990 и $1,030–$1,100 при восстановлении. Они не гарантируют поддержку или рост. After-hours ниже закрытия подчёркивает риск гэпа: $914.13 — база расчётов, не обещанная цена исполнения.
3. Результат Q4 и новый прогноз
| Показатель | Q4 FY26: факт | Q1 FY27: guidance |
|---|---|---|
| Выручка | $54.229 млрд | $61.5 ± $1.5 млрд |
| Gross margin GAAP | 86.8% | Около 85.95% |
| Gross margin adjusted | 87.0% | Около 86.25% |
| EPS GAAP | $32.87 | $37.84 ± $1.00 |
| EPS adjusted | $33.42 | $38.15 ± $1.00 |
Выручка выросла на 379% г/г и 30.8% кв/кв. Прогноз выручки выше, но маржа немного ниже Q4: рост продаж не равен непрерывному расширению маржи. Guidance — ожидание, не уже заработанный результат.
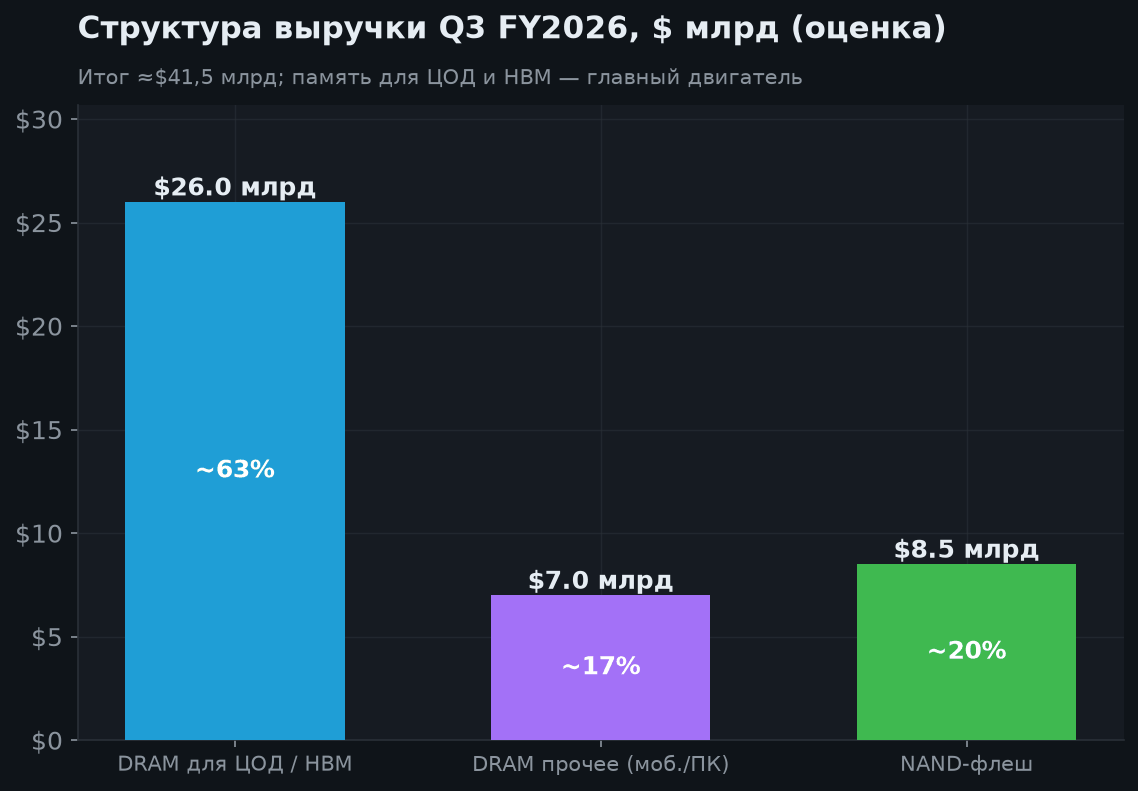
CMBU $16.283 млрд и CDBU $18.002 млрд вместе около 63.2% выручки; MCBU $13.114 млрд, AEBU $6.824 млрд. Небольшой остаток между суммой подразделений $54.223 млрд и итогом $54.229 млрд не перераспределяем произвольно. Эти сегменты нельзя называть отдельной выручкой HBM.
4. Полный год и денежный поток
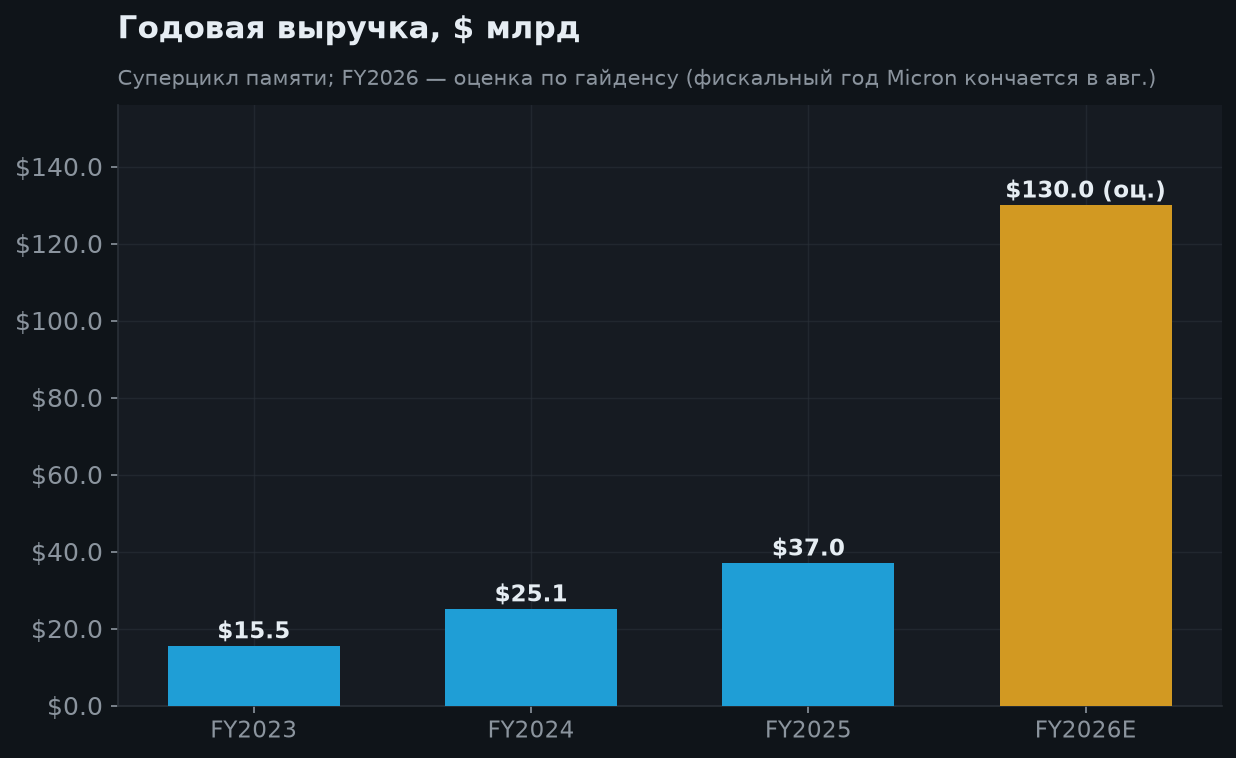
FY2026: выручка $133.188 млрд, GAAP EPS $74.33, adjusted EPS $75.52. OCF $89.675 млрд; adjusted FCF $62.31 млрд и net capex $27.37 млрд по компании. Простой OCF минус валовые покупки основных средств $30.712 млрд даёт $58.96 млрд: разные определения FCF не смешиваем.
В 10-K план net capex: около $11.5 млрд в Q1 FY2027, около $25 млрд в первом полугодии и больше во втором. Точную годовую сумму не придумываем. Капиталоёмкость, сроки фабрик, упаковка и выход годных влияют на будущую прибыль.
FY2027E выручка $275.08 млрд и adjusted EPS $176.15 — консенсус агрегатора, не годовой guidance Micron. Модель предполагает дальнейший сильный рост и может резко пересматриваться.
5. HBM, SCA и возвратные депозиты
В Q3-релизе компания сообщала о массовых поставках HBM4 и планировала HBM4E в календарном 2027. Это датированные продуктовые заявления, не гарантия объёмов и доходности будущих поставок. Q4 также отмечает SSD для KV-cache и рост SOCAMM: бизнес шире HBM. Старое утверждение «HBM всегда самый маржинальный продукт» не используем без актуального подтверждения.
10-K описывает Strategic Customer Agreements: многолетние take-or-pay объёмы с фиксированной или пересматриваемой ценой, часто в ценовых границах. Они повышают видимость, но не отменяют контрагентские риски и собственные обязательства Micron.
Полученные за FY2026 клиентские депозиты $12.75 млрд почти полностью подлежат возврату в 2029–2031 при выполнении минимальных закупок. Их поступление показано в финансировании, не операционной прибыли. Cash, инвестиции и restricted cash $73.48 млрд не равны свободной наличности. Долг около $5.18 млрд; сильный баланс нужно оценивать вместе с capex и будущим возвратом депозитов.
6. Мультипликаторы и консенсус
По единой цене $914.13: GAAP P/E 12.30× ($914.13 / $74.33). Цена / FY2027 consensus adjusted EPS $176.15 = 5.19×. Это разные периоды и стандарты, не два взаимозаменяемых показателя. Старые противоречивые P/E убраны.
Низкий forward P/E может отражать сомнения в устойчивости высокой прибыли. Иллюстративно, при EPS $50 та же цена означала бы 18.3×. EPS $50 — чувствительность модели, не прогноз компании. Ни уже наступивший пик цикла, ни вечная сверхприбыль не являются установленными фактами.
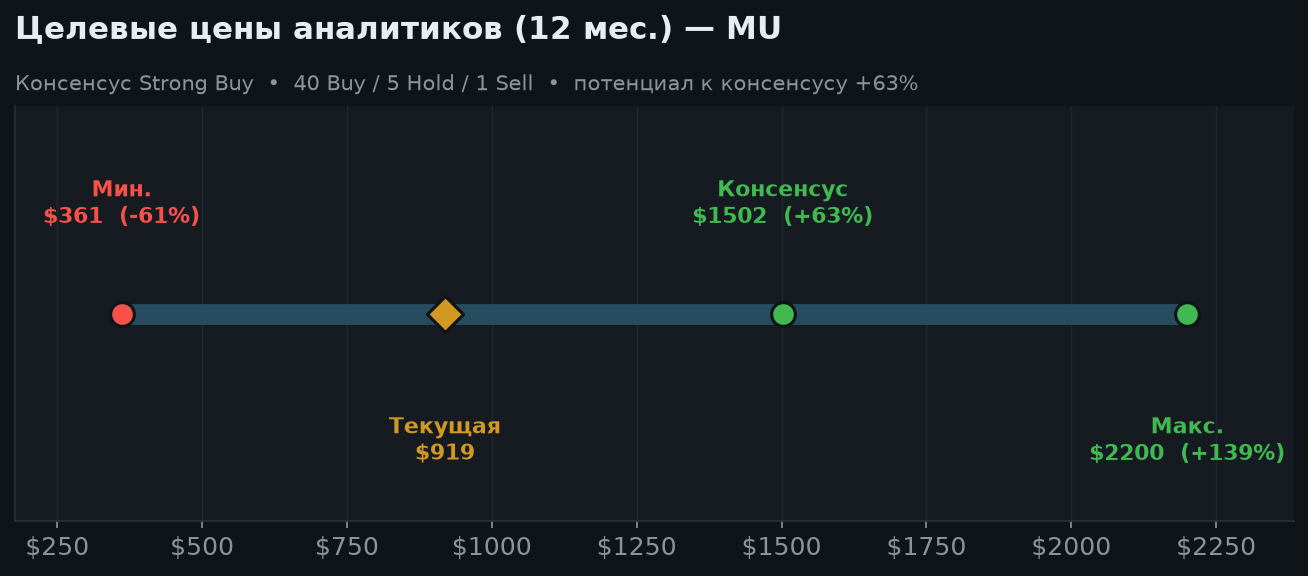
Консенсус StockAnalysis/S&P Global: Strong Buy, 36 Strong Buy + 9 Buy, 3 Hold, 1 Sell. Средняя цель $1,560.57 (+70.7%), медиана около $1,550, диапазон $361–$3,000. Разброс показывает разные предпосылки, не вероятностный коридор; средняя цель не гарантирует доходность.
7. Риски входа и ближайшие проверки
Китайский конкурент CXMT (ChangXin Memory Technologies) — важный новостной фактор распродажи 12–14 октября. Yahoo Finance 12 октября и Investing.com связывают давление на акции памяти с сообщениями о прогрессе CXMT и планируемом серверном продукте к концу 2026. В публикациях речь о заявлении по 4F² DRAM/DDR5, а не о доказанных массовых поставках аналога HBM4 Micron. Оценить, какая доля падения вызвана именно этим, нельзя: утверждение «в основном только из-за Китая» не подтверждено причинным анализом.
Сам CXMT ещё 20 сентября официально объявил массовое производство платформы G5 и продуктов LPDDR5X. Поэтому это не компания, которая только впервые научилась делать память. Сентябрьский официальный релиз и октябрьские сообщения о новом серверном продукте — разные события. Заявленные характеристики не доказывают коммерческий масштаб, выход годных, себестоимость или квалификацию у крупных клиентов.
Инвесторский смысл: потенциальное увеличение предложения и снижение цен обычной DRAM могут давить на прибыль MU даже без немедленного вытеснения из HBM. Но объявление не равно уже потерянным заказам Micron. Проверки: реальные поставки и объёмы CXMT, квалификации клиентов, контрактные цены DRAM и пересмотр прогнозов Micron. Следить стоит за фактами, а не только за заголовками.
Другие риски: новые мощности Samsung/SK hynix и самой Micron, проблемы HBM-квалификации и упаковки, снижение AI-capex клиентов, концентрация покупателей, ограничения экспорта и геополитика. При снижении цен операционный рычаг работает вниз, а capex остаётся. Проверяем Q1 guidance, adjusted маржу относительно 86.25%, запасы и FCF после инвестиций. Следующая официальная дата earnings не подтверждена.
Дивиденд $0.15 на 29 октября: ex-date и реестр 14 октября прошли; покупатель 15 октября не получает выплату. Около 0.066% годовых почти не защищает от просадки. Падение на десятки долларов не объясняется отсечкой 15 центов. Поэтапный вход не устраняет цикл; MU поверх EWY/SMH увеличивает связанную экспозицию.
8. Сценарии на 6 и 12 месяцев
| Сценарий | 6 месяцев | 12 месяцев | Допущение 12 мес. |
|---|---|---|---|
| Медвежий | $650 (−28.9%) | $500 (−45.3%) | Нормализованный EPS $50 × 10; спад цен и маржи. |
| Базовый | $1,050 (+14.9%) | $1,250 (+36.7%) | EPS $125 × 10; прибыль ниже текущего консенсуса. |
| Бычий | $1,350 (+47.7%) | $1,750 (+91.4%) | EPS $175 × 10; сильный спрос и исполнение расширения. |
EPS и 10× — авторские допущения для прозрачной чувствительности к устойчивой прибыли, не guidance и не доказанная справедливая оценка. Шестимесячные цены — переходные ориентиры. Вероятности не назначены; фактический результат может выйти за границы.
9. Аргументы «за» и «против»
🟢 Бычий кейс
- Подтверждённые рекордные Q4/FY2026 вместо оценок.
- Сильный Q1 guidance и дата-центровый спрос.
- HBM, серверная DRAM и SSD участвуют в развитии ИИ.
- Take-or-pay соглашения улучшают видимость.
- Сильный cash flow и низкий долг относительно активов.
🔴 Медвежий кейс
- Цикличность памяти и риск нормализации сверхмаржи.
- Forward P/E зависит от очень высокой ожидаемой прибыли.
- Capex, новые мощности, упаковка и конкуренция.
- Депозиты возвратные, не свободная прибыль.
- Клиентская концентрация и экспортные ограничения.
- Глубокие просадки и корреляция с AI/risk-off.
10. Итоговое заключение
Micron сильна по фактической прибыли, но низкий forward P/E не делает её безрисковой. Главная проверка — устойчивость цен памяти и cash flow после инвестиций. Договоры помогают, но не гарантируют доходность акции.
Коррекция на 27.2% от годового максимума не означает найденное дно. Базовый авторский ориентир $1,250 через год условен; медвежий $500 показывает масштаб риска. Информационно-аналитический материал, не индивидуальная инвестиционная аналитический вывод.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
- Micron / SEC — Q4 и FY2026 release от 30 сентября
- Micron / SEC — FY2026 Form 10-K, SCA и capex
- Micron — Q3 product milestones HBM4/HBM4E
- StockAnalysis — статистика
- StockAnalysis — реальные закрытия
- StockAnalysis — консенсус
- CXMT — официальный G5 / LPDDR5X релиз 20 сентября
- Yahoo Finance — связь распродажи 12 октября с новостью CXMT
- Investing.com — давление на MU и сообщения о CXMT
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.