Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Microchip Technology Incorporated (NASDAQ: MCHP)
Microchip Technology Incorporated (MCHP) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~116).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Microchip Technology Incorporated — компания из сектора «ИИ-инфраструктура».
Наш рейтинг: 7.8 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
Microchip продаёт микроконтроллеры, аналоговые и связанные решения для встроенных систем. Июньский квартал показал рост выручки 38% г/г и улучшение маржи. Но это не прямая ставка на HBM или GPU: главным остаётся восстановление спроса и загрузки фабрик. Долг, запасы и высокая оценка нормализованной прибыли оставляют риск даже после снижения цены от максимума.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Что покупает инвестор
Microchip — поставщик микроконтроллеров, аналоговых компонентов, FPGA, интерфейсов и решений подключения для встроенных систем. Применения: промышленность, автомобили, связь, потребительская электроника и датацентры. Длинные циклы разработки и квалификации помогают удерживать клиентов, но не устраняют цикличность заказов.
Компания раскрывает Semiconductor Products и Technology Licensing; не придумываем доли отраслей без подтверждённой разбивки. MCHP — не Micron (MU) и не производитель HBM. PCIe Gen6 и AI-connectivity добавляют потенциал, но основная история — восстановление embedded-бизнеса.
Анализ на 2 октября 2026, цена $78.50 — закрытие 1 октября. FY2027 заканчивается 31 марта 2027: Q1 FY27 — апрель–июнь 2026, Q2 — июль–сентябрь. Фискальные обозначения не следует путать с календарными.
2. Цена и технический контекст
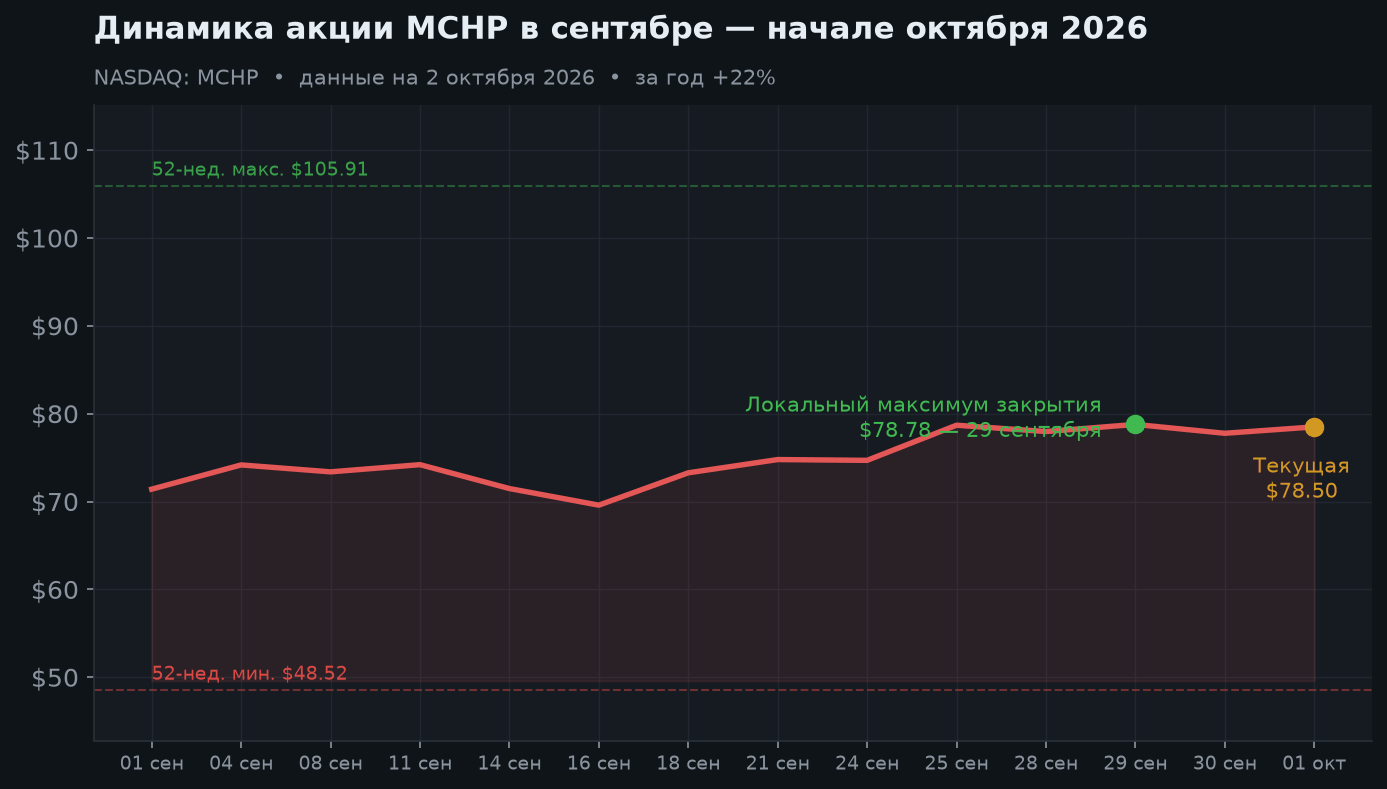
Диапазон 52 недель $48.52–$105.91; цена на 25.9% ниже максимума, изменение за 52 недели +22.24%. SMA50 около $75.80, SMA200 $78.82, RSI 57.56 по агрегатору: цена выше короткой средней, но рядом с длинной. Это улучшение импульса, а не подтверждение безусловного роста.
Авторские области наблюдения: $74–$76 — недавние закрытия и SMA50, $79–$80 — ближайшая зона проверки силы. Пробой или удержание не гарантированы; после быстрого сентябрьского отскока возможен возврат к $70–$72.
3. Q1 FY2027: выручка и прибыль
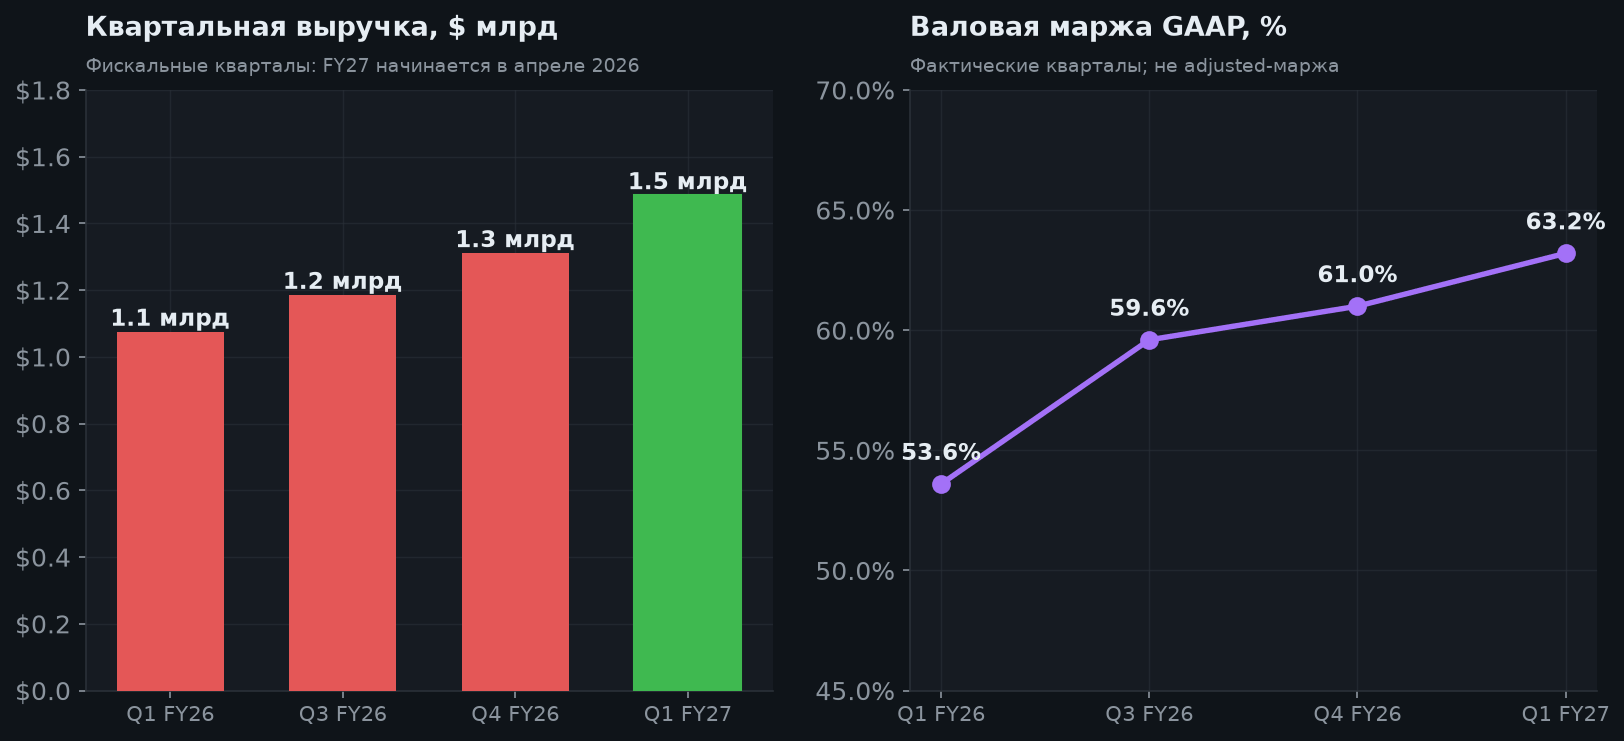
Выручка июньского квартала $1.4847 млрд, +38% г/г и +13.2% кв/кв, выше прежнего прогноза. Валовая маржа GAAP 63.2%, adjusted 63.8%; операционная GAAP 22.7%, adjusted 35.1%. Загрузка фабрик и снижение расходов на недозагрузку создают операционный рычаг — и обратный эффект при спаде.
GAAP чистая прибыль $229.8 млн; после дивидендов привилегированным акционерам прибыль обычных акционеров $202.0 млн, EPS $0.37. Adjusted прибыль $438.6 млн и EPS $0.76 исключают, среди прочего, stock compensation $75 млн, амортизацию приобретённых нематериальных активов $90 млн и выплаты по preferred. Разводнённое число акций также отличается: 550.5 млн GAAP против 574.3 млн adjusted. Сравнивать EPS без учёта этих баз некорректно.
4. Запасы, денежный поток и долг
Дни запасов снизились с 185 до 175; сами запасы выросли с $1.0354 млрд до $1.0473 млрд. Уменьшение дней связано также с ростом оборота и не означает абсолютного сокращения складов. Book-to-bill выше 1 по менеджменту подтверждает улучшение заказов, но не гарантирует неизменный backlog.
Операционный денежный поток $511.5 млн, capex $13.9 млн, FCF $497.6 млн (CFO минус capex). Обычные дивиденды квартала $246.9 млн; preferred требуют дополнительных выплат. Квартальный FCF нельзя автоматически умножать на четыре: влияют оборотный капитал, сроки оплат и инвестиции.
На 30 июня наличность и краткосрочные инвестиции $272.3 млн; долгосрочный долг в релизе $5.3613 млрд. Агрегатор с учётом своей базы показывает общий долг около $5.40 млрд и net debt $5.13 млрд. Компания сообщила о снижении net debt примерно на $170 млн за квартал. Долг остаётся существенным; конвертируемые preferred создают обязательства и будущий риск разводнения.
5. Прогноз и драйверы
Официальный прогноз Q2 FY27 (квартал до 30 сентября): выручка $1.589–$1.618 млрд, +7–9% кв/кв; adjusted EPS $0.91–$0.95, GAAP EPS $0.53–$0.54. Adjusted gross margin 66–67%. На дату анализа квартал закончился, но итоговый отчёт ещё не опубликован: прогноз нельзя выдавать за факт.
Факт FY2026: выручка около $4.71 млрд. Консенсус FY2027 около $6.40 млрд и adjusted EPS $3.65; это оценка аналитиков, не полный годовой прогноз компании. Компания планирует capex FY27 около $100 млн. Дизайн-победы PCIe Gen6 выросли с шести до 12 программ за квартал — это не 12 гарантированных потоков выручки, их конверсия занимает время.
6. Оценка и аналитики
Капитализация $42.63 млрд, TTM EPS около $0.68; GAAP P/E 115.7× отражает пока низкую прибыль за прошедший цикл. Но и восстановленная прибыль не делает оценку автоматически низкой: цена / consensus adjusted EPS FY27 $3.65 ≈ 21.5×, FY28 $4.58 ≈ 17.1×. Это расчёты по конкретным фискальным прогнозам, а не смешанный forward P/E агрегатора 19.91.
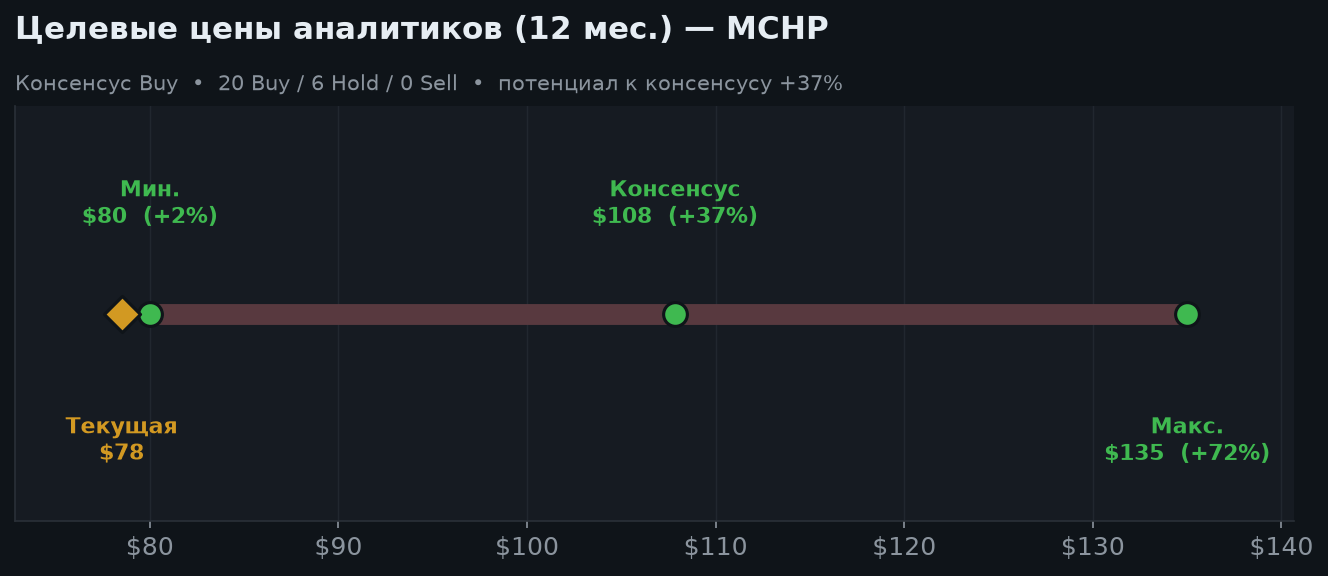
Консенсус Buy, средняя цель $107.84 (+37.4%). Даже минимальная цель $80 не является нижней границей цены: аналитики могут ошибиться и пересмотреть прогнозы. Quarterly dividend $0.455 даёт annualized $1.82 и 2.32% при текущей цене; ставка выплат не гарантирована и доход не страхует капитал.
7. Сценарии и риски
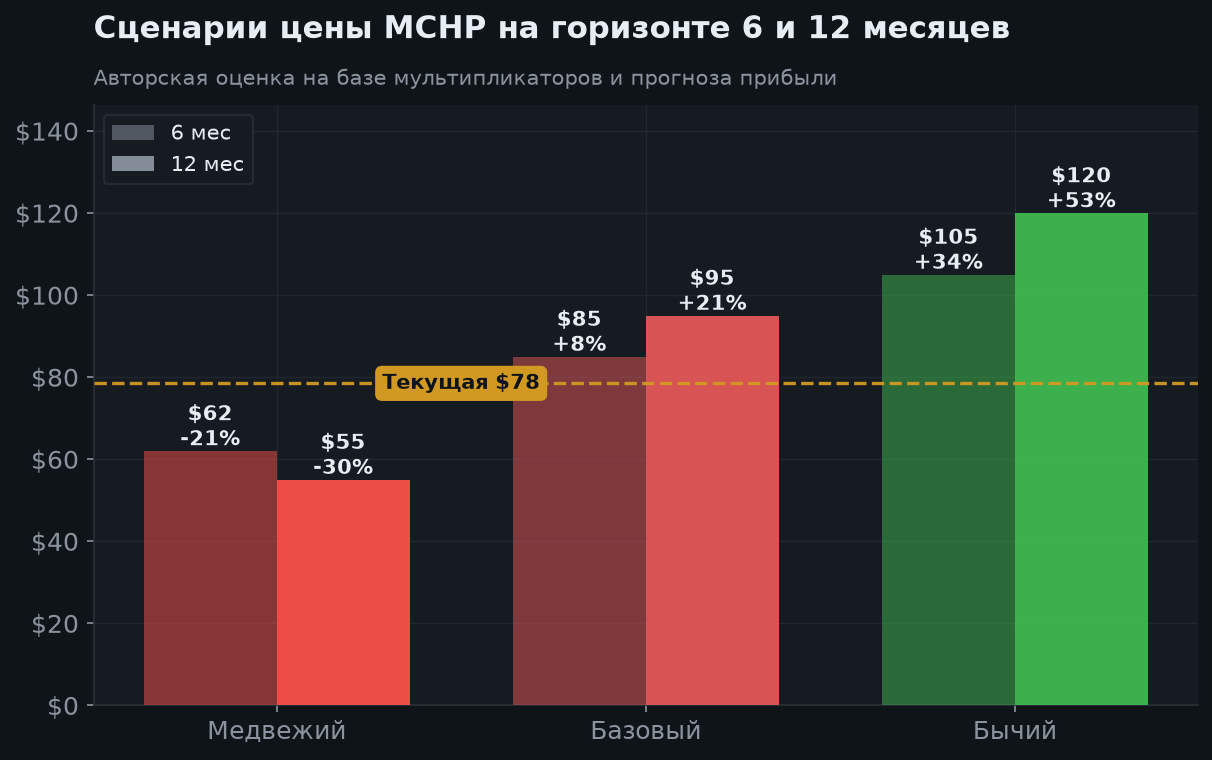
| Сценарий | 6 месяцев | 12 месяцев | Условия |
|---|---|---|---|
| Медвежий | $62 (−21.0%) | $55 (−29.9%) | Восстановление спроса срывается, запасы и недозагрузка давят на маржу. |
| Базовый | $85 (+8.3%) | $95 (+21.0%) | Прогноз выполняется, маржа растёт, долг снижается. |
| Бычий | $105 (+33.8%) | $120 (+52.9%) | Сильный промышленный спрос и успешная конверсия новых design wins. |
Ориентировочная дата следующего отчёта 5 ноября 2026 по агрегатору; подтверждённое объявление компании в проверенных источниках не найдено. Следить за сентябрьской выручкой, прогнозом декабря, запасами в днях и долларах, фабричной загрузкой, end-customer sell-through, FCF и net debt.
Риски: индустриальная и автомобильная цикличность, отмена заказов дистрибьюторами, конкуренция и ценовое давление, тарифы и экспортные ограничения, долг и preferred dilution, нестабильная конверсия датацентровых design wins. Границы сценариев не ограничивают возможные потери.
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Выручка Q1 FY27 +38% г/г и +13.2% кв/кв.
- Улучшение загрузки фабрик и валовой маржи.
- Официальный прогноз следующего квартала +7–9% кв/кв.
- FCF $497.6 млн и снижение net debt в июньском квартале.
- Потенциал PCIe Gen6, встроенных систем и долгих design-in циклов.
🔴 Медвежий кейс
- Оценка требует дальнейшего восстановления прибыли.
- Запасы в долларах ещё не сокращаются.
- Долг и обязательства preferred ограничивают гибкость.
- GAAP и adjusted EPS существенно различаются.
- Спрос промышленности и автопрома остаётся циклическим.
- Design wins и AI-тема не гарантируют скорую выручку.
9. Итоговое заключение
MCHP — ставка на восстановление цикла embedded-полупроводников, а не прямая замена MU или NVIDIA. Свежий квартал подтверждает улучшение, но на $78.50 инвестор уже платит за дальнейший рост и нормализацию маржи.
Базовые авторские сценарии $85 на 6 месяцев и $95 на 12 месяцев условны. Для входа важно ограничивать размер позиции и проверять прогноз следующего квартала, а не ориентироваться только на скидку к максимуму или цель аналитиков. Материал не является индивидуальной инвестиционной рекомендацией.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.