Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Innodata Inc. (NASDAQ: INOD)
Innodata Inc. (INOD) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~50).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Innodata Inc. — компания из сектора «ИИ и ПО (данные для ИИ)».
Наш рейтинг: 8.4 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
Сценарии на 6 и 12 месяцев
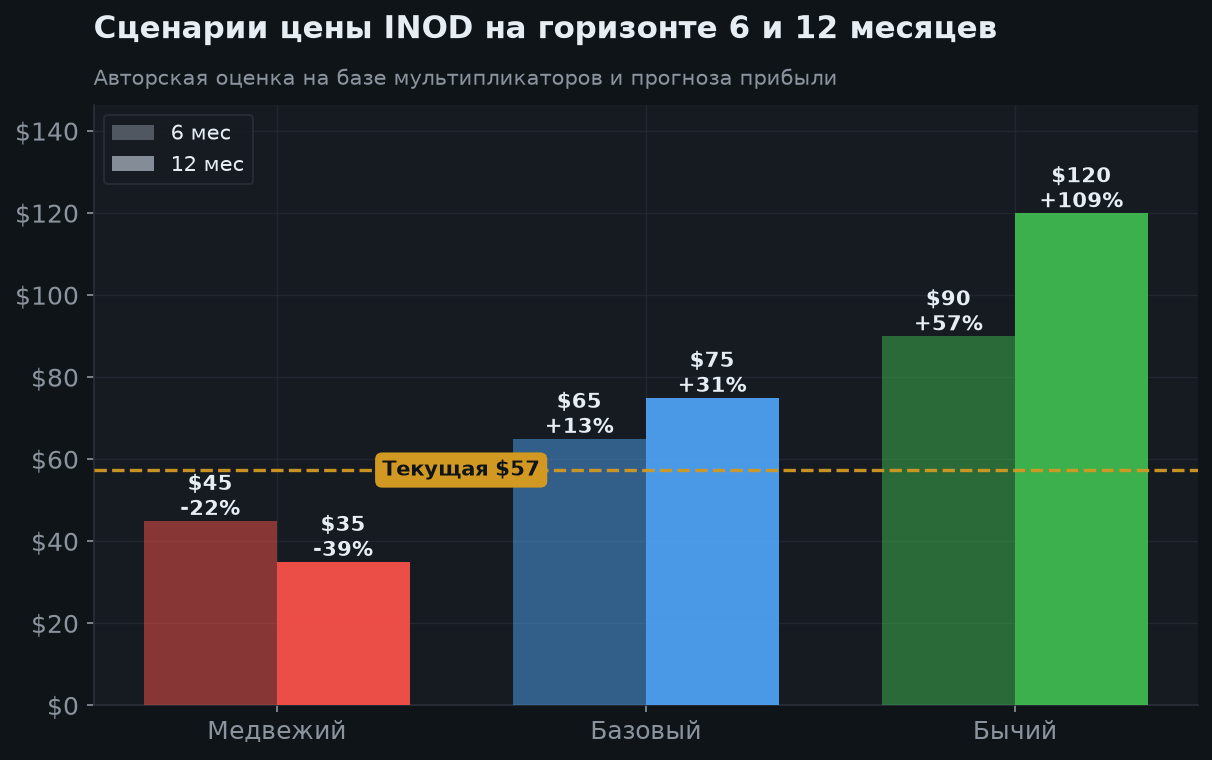
Innodata помогает обучать и оценивать ИИ-модели. Выручка Q2 2026 выросла на 58% до $92.1 млн, компания прибыльна. Однако два клиента дают 71% выручки, P/E около 50, а часть денежных средств — клиентские предоплаты. Падение на 46.5% от годового максимума само по себе не делает акцию дешёвой. Это рискованная ставка на дальнейшее расширение заказов, а не защитный актив.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.

1. Резюме
Innodata предоставляет данные, экспертную разметку и оценку для обучения ИИ: RLHF, reinforcement learning, мультимодальные и агентные системы. Потенциал связан с усложнением моделей и расширением работы с крупными разработчиками.
Q2 2026: выручка $92.142 млн (+58% г/г), GAAP чистая прибыль $14.412 млн, разводнённая EPS $0.41. При этом рост относительно Q1 — всего 2.3%: сильный годовой показатель не означает столь же сильное ускорение квартал к кварталу.
2. Динамика акции в сентябре
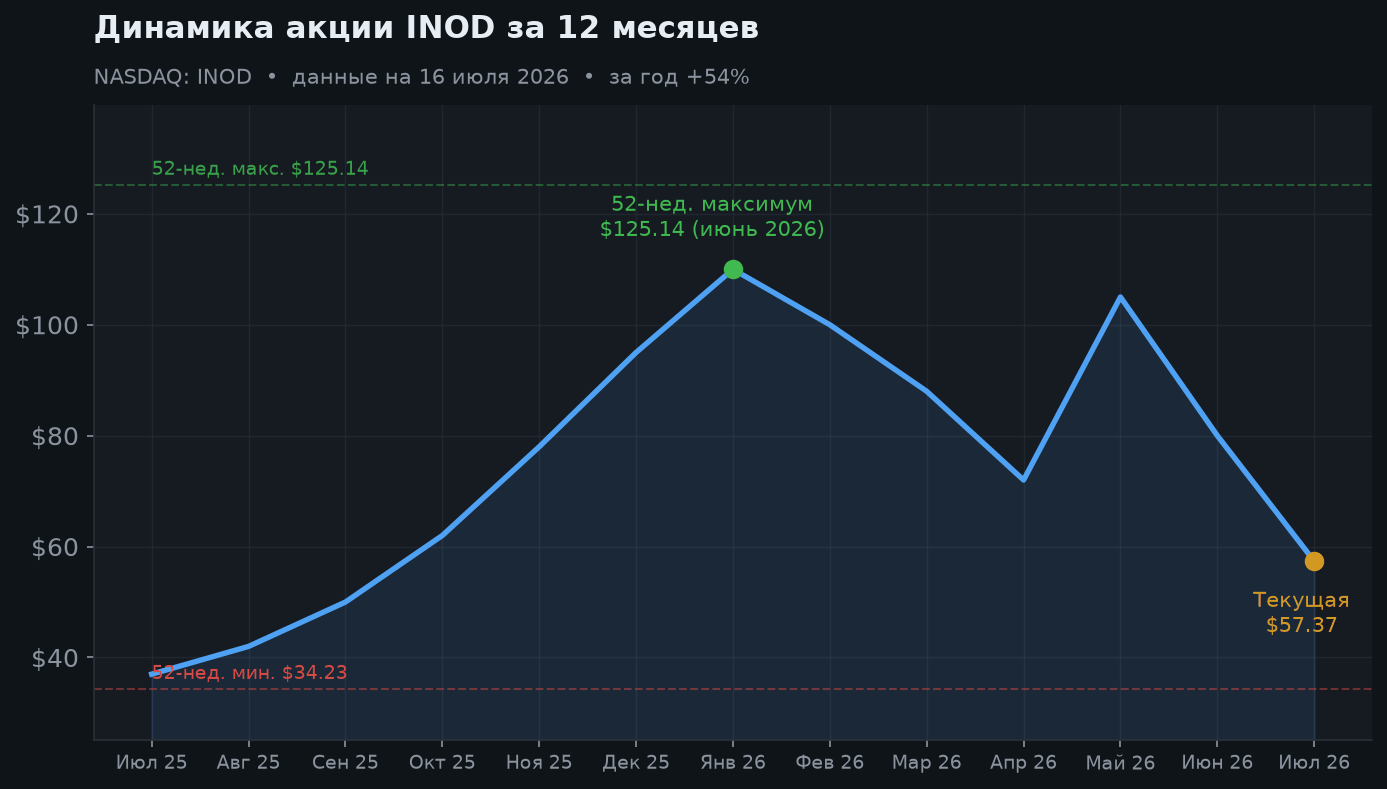
Последнее использованное закрытие — $66.94 за 29 сентября 2026; внутридневная цена 30 сентября не подменяется этим значением. Диапазон 52 недель $34.23–$125.14, изменение за 52 недели −4.74%. До годового максимума далеко, но скидка к максимуму не является доказательством недооценки. После закрытия $71.99 23 сентября акция откатилась на 7.0%.
3. Бизнес и концентрация клиентов
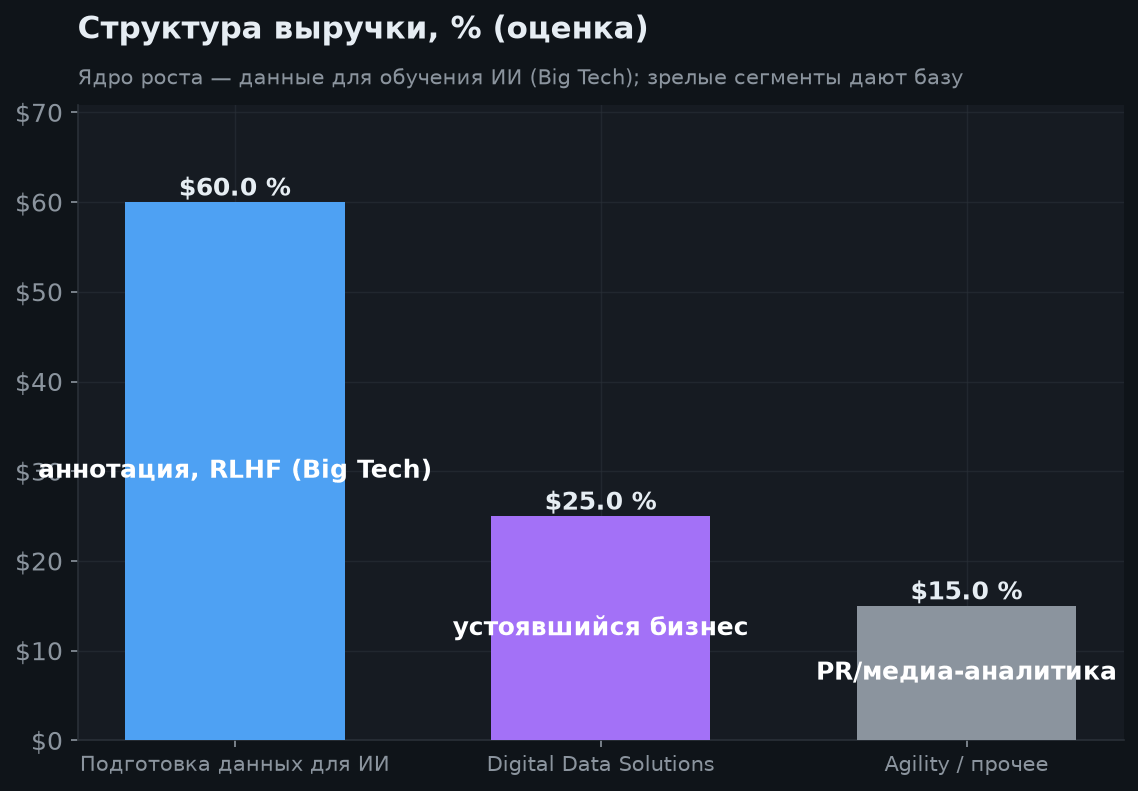
Крупнейший клиент даёт 37% выручки против 56% в Q1; второй — 34% против 17%. Совокупная доля снизилась с 73% до 71%, но бизнес всё ещё зависит от двух заказчиков. Выручка крупнейшего клиента сократилась квартал к кварталу; компания ожидает её годовой рост за 2026.
Новый frontier-lab клиент, RL-среды для computer-use и долгих агентных задач, кибербезопасность, робототехника и мультимодальные пилоты расширяют возможности. Пилот или потенциальная программа не равны гарантированной контрактной выручке. Клиенты могут сокращать, откладывать и отменять проекты.
4. Рост, прибыль и качество денежных средств
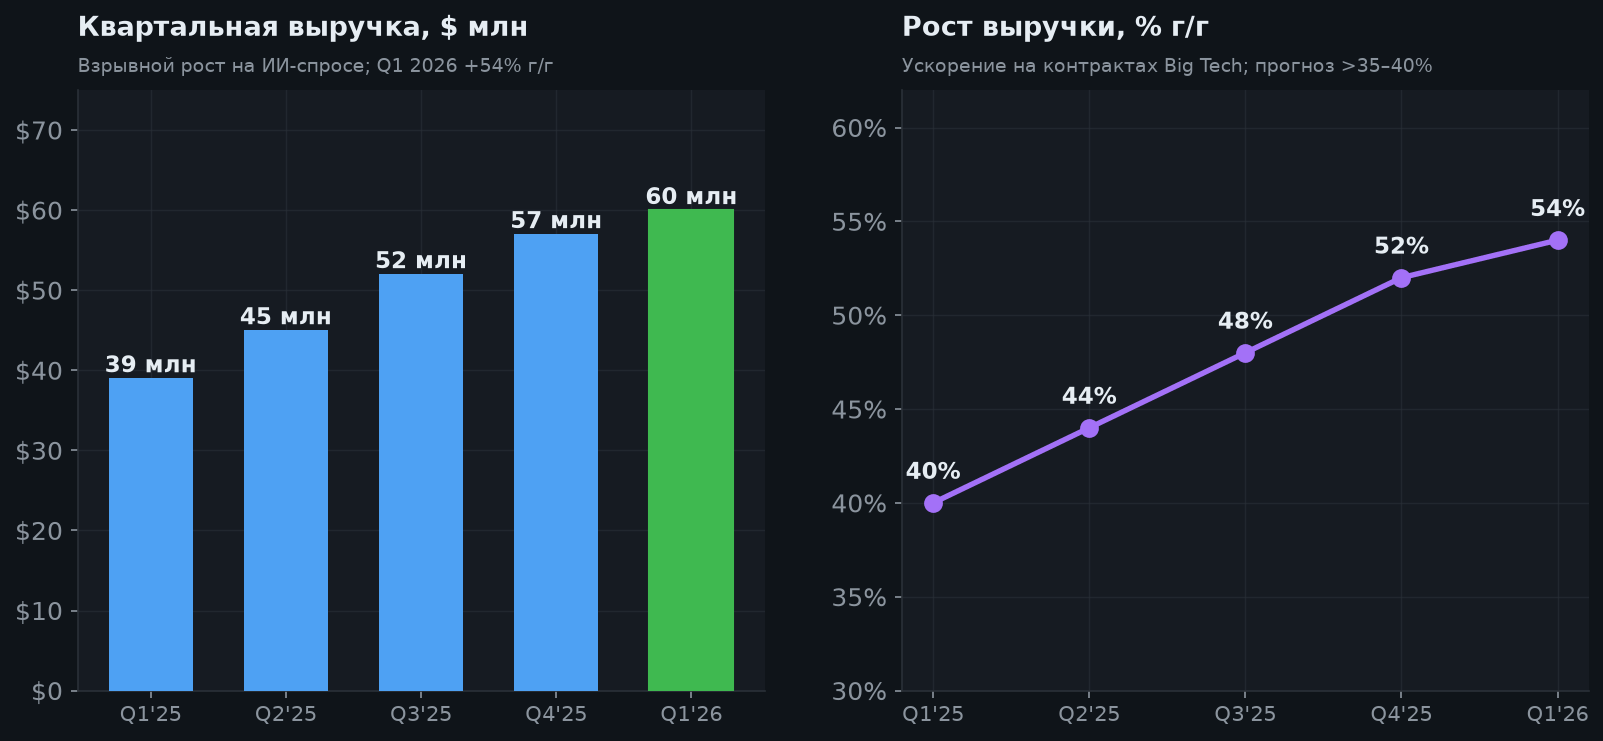
Adjusted EBITDA Q2 $25.4 млн (+92% г/г), маржа 27.5%; adjusted gross margin 49% против GAAP gross margin 46%. Non-GAAP показатели исключают некоторые расходы и не заменяют чистую прибыль.
Денежные средства и краткосрочные инвестиции $250.4 млн, но после исключения клиентских предоплат на транзитные затраты — примерно $134 млн. Разница около $116 млн не является свободными избыточными деньгами акционеров. Полугодовой операционный денежный поток $164.441 млн существенно усилен оборотным капиталом; его нельзя механически экстраполировать как устойчивый FCF. Вознаграждение акциями за полугодие $13.104 млн против $5.602 млн годом ранее — риск разводнения.
5. Годовые результаты и прогноз
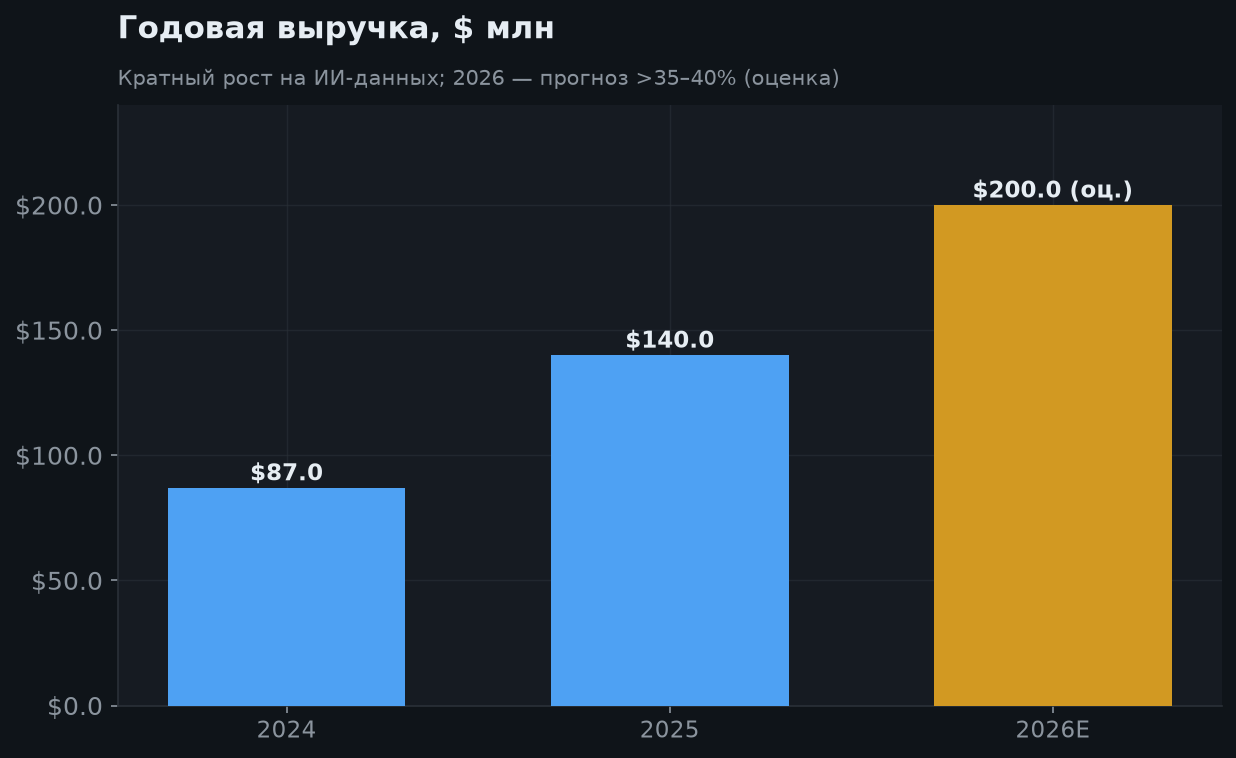
Выручка $170.46 млн в 2024 → $251.66 млн в 2025. Компания подтвердила рост 2026 на 40% или более: расчётная нижняя граница $352.324 млн. Консенсус аналитиков около $359.56 млн на 2026 и $460.04 млн на 2027; это оценки, а не обещание компании.
Потенциальные новые программы пока не включены в прогноз и могут дать дополнительный рост, но сроки и объёмы не гарантированы. Согласно объявленному плану, с 30 сентября Rahul Singhal становится CEO, Jack Abuhoff — исполнительным председателем. Переход управления требует наблюдения.
6. Оценка и цели аналитиков
Капитализация около $2.30 млрд, TTM выручка $317.16 млн и чистая прибыль $46.49 млн. P/E 49.71, P/S около 7.3: значительная часть роста уже заложена в оценку. Ориентировочное отношение капитализации к минимальной прогнозной выручке 2026 — 6.5.
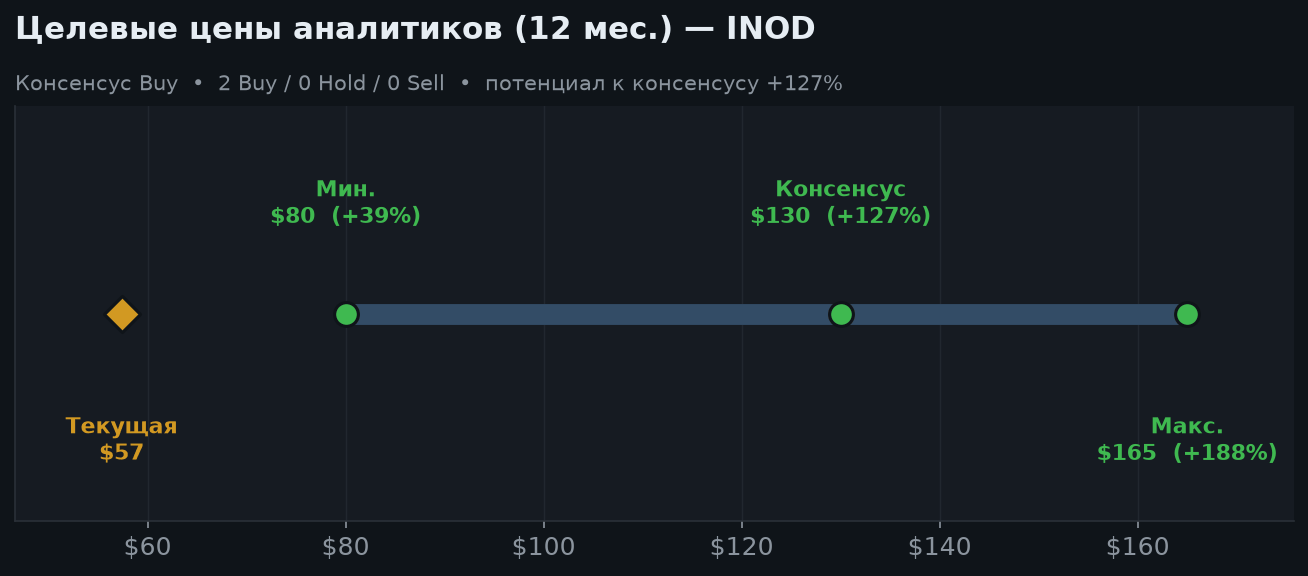
Средняя цель $122.75 предполагает +83.4%, однако выборка всего четыре аналитика (три Strong Buy, один Buy). Цели не гарантируют доходность. Forward P/E разных разделов агрегатора расходится с расчётом по прогнозной adjusted EPS: смешивать GAAP и adjusted знаменатели нельзя. В отчёте основной ориентир — проверяемая текущая оценка и собственные сценарии.
7. Сценарии на 6 и 12 месяцев
| Сценарий | 6 месяцев | 12 месяцев | Условия |
|---|---|---|---|
| Медвежий | $48 (−28.3%) | $40 (−40.2%) | Сокращение заказов, замедление роста, сжатие мультипликатора. |
| Базовый | $75 (+12.0%) | $85 (+27.0%) | Выполнение прогноза, сохранение маржи, постепенная диверсификация. |
| Бычий | $100 (+49.4%) | $125 (+86.7%) | Новые проекты становятся существенной выручкой, рост выше прогноза, высокая маржа. |
Следующий отчёт агрегатор ожидает 5 ноября 2026; это расчётная дата, не подтверждённая здесь компанией. Ключевые проверки: объёмы двух крупнейших клиентов, рост кв/кв, маржа, предоплаты и денежный поток без разовых эффектов, новые проекты и разводнение.
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Выручка Q2 +58% г/г; бизнес уже прибыльный.
- Adjusted EBITDA $25.4 млн, маржа 27.5%.
- Прогноз роста выручки 2026 ≥40% подтверждён.
- Новые заказчики и более сложные агентные RL-задачи.
- Снижение доли крупнейшего клиента с 56% до 37%.
🔴 Медвежий кейс
- Два клиента формируют 71% выручки; проекты можно сокращать.
- P/E около 50 и P/S около 7.3 — высокий порог ожиданий.
- Рост Q2 относительно Q1 только 2.3%.
- Часть наличности — клиентские предоплаты; CFO нельзя экстраполировать.
- Вознаграждение акциями растёт, создавая разводнение.
- Автоматизация, конкуренция и инсорсинг данных; высокая волатильность и смена CEO.
9. Итоговое заключение
INOD — прибыльная, быстрорастущая, но спекулятивная история ИИ-данных. Сильный Q2 подтверждает спрос; концентрация клиентов и высокая оценка оставляют заметный риск потерь даже при развитии самого рынка ИИ.
Авторские базовые ориентиры: $75 за 6 месяцев и $85 за 12 месяцев, только при выполнении обозначенных условий. Покупка после падения от максимума не автоматически безопасна. Для инвестора важнее диверсификация заказчиков и качество денежного потока, чем оптимистичная цель аналитиков. Материал не является индивидуальной инвестиционной рекомендацией.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.