Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
IMAX Corporation (NYSE: IMAX)
IMAX Corporation (IMAX) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~70).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: IMAX Corporation — компания из сектора «Медиа / Контент».
Наш рейтинг: 5.0 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
IMAX — не киносеть, а лицензионно-технологическая компания: она создаёт премиальные залы и берёт долю со сборов, поэтому маржа высокая, а капитал нужен малый. Q2 2026 — рекордный: выручка $103 млн (+12%), скорр. EPS $0.43 (+65%), валовая маржа 61.2%, 38 установленных систем (максимум за декаду для Q2). Драйвер — «Одиссея» Нолана с крупнейшим стартом в истории IMAX ($52 млн). Но акция почти удвоилась за год и стоит у 52-недельного максимума: P/E ~70, а средняя цель аналитиков ($50) уже ниже рынка. Бизнес отличный, но хорошие новости во многом в цене — покупать разумнее на откатах.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Главное, что нужно понять про IMAX: это не сеть кинотеатров. Компания разрабатывает технологии премиального зала (проекция, звук, огромный изогнутый экран), продаёт и сдаёт эти системы кинотеатрам-партнёрам, обрабатывает фильмы в формате IMAX DMR и получает долю со сборов. Модель ближе к лицензионной: высокая маржа, мало собственного капитала, но выручка зависит от календаря блокбастеров.
Q2 2026 (23 июля) вышел рекордным: выручка $103 млн (+12% г/г), скорр. EPS $0.43 (+65%), валовая маржа 61.2%, установлено 38 систем — максимум за десятилетие для второго квартала. Драйвер — «Одиссея» Кристофера Нолана: $52 млн в мировой уик-энд открытия, крупнейший старт в истории компании. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
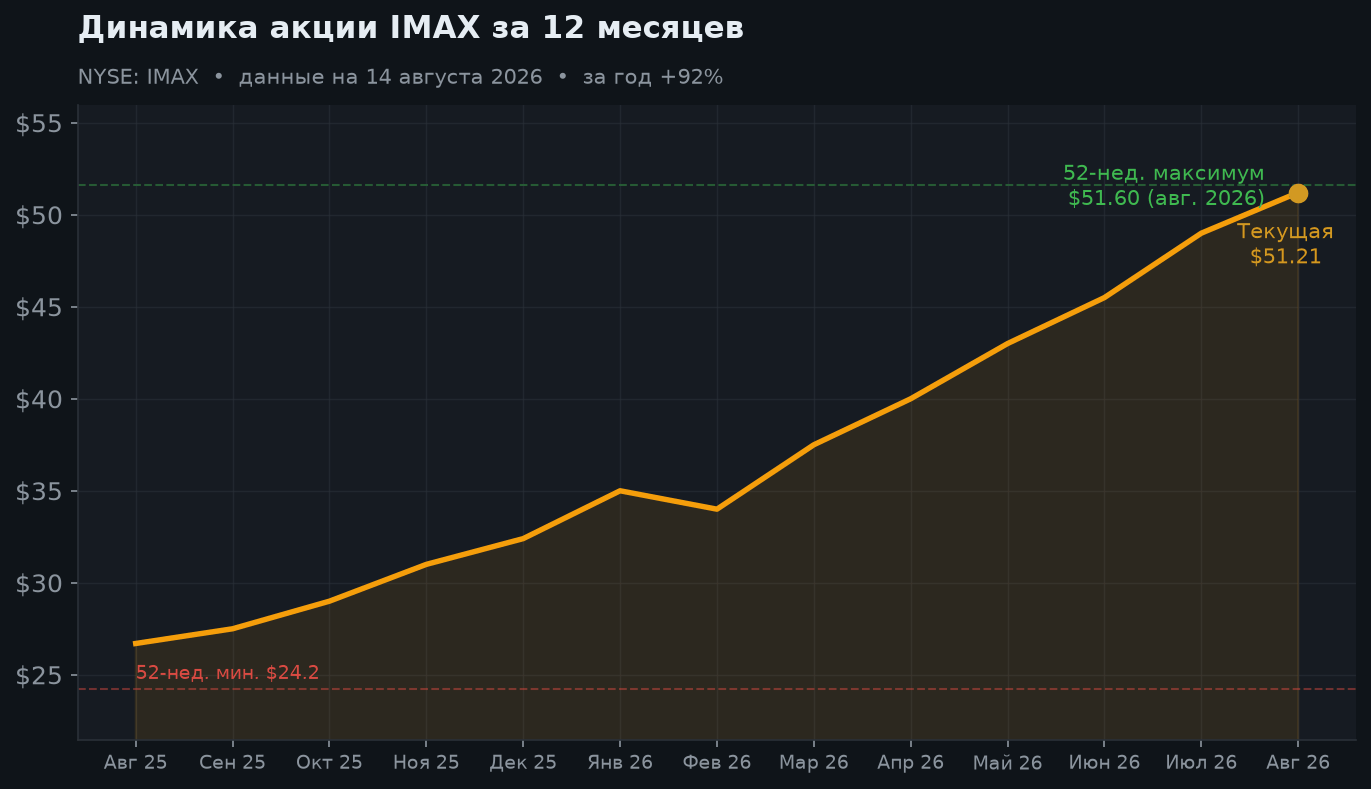
Один из лучших годов в истории бумаги: рост примерно вдвое (+92%), с начала 2026 года +58%. Причина не спекулятивная, а фундаментальная — сильный календарь релизов, рекордная маржа и расширение сети залов. Обратная сторона: акция торгуется у самого максимума, а значит чувствительна к любому разочарованию в прокате.
3. Как IMAX зарабатывает и итоги Q2
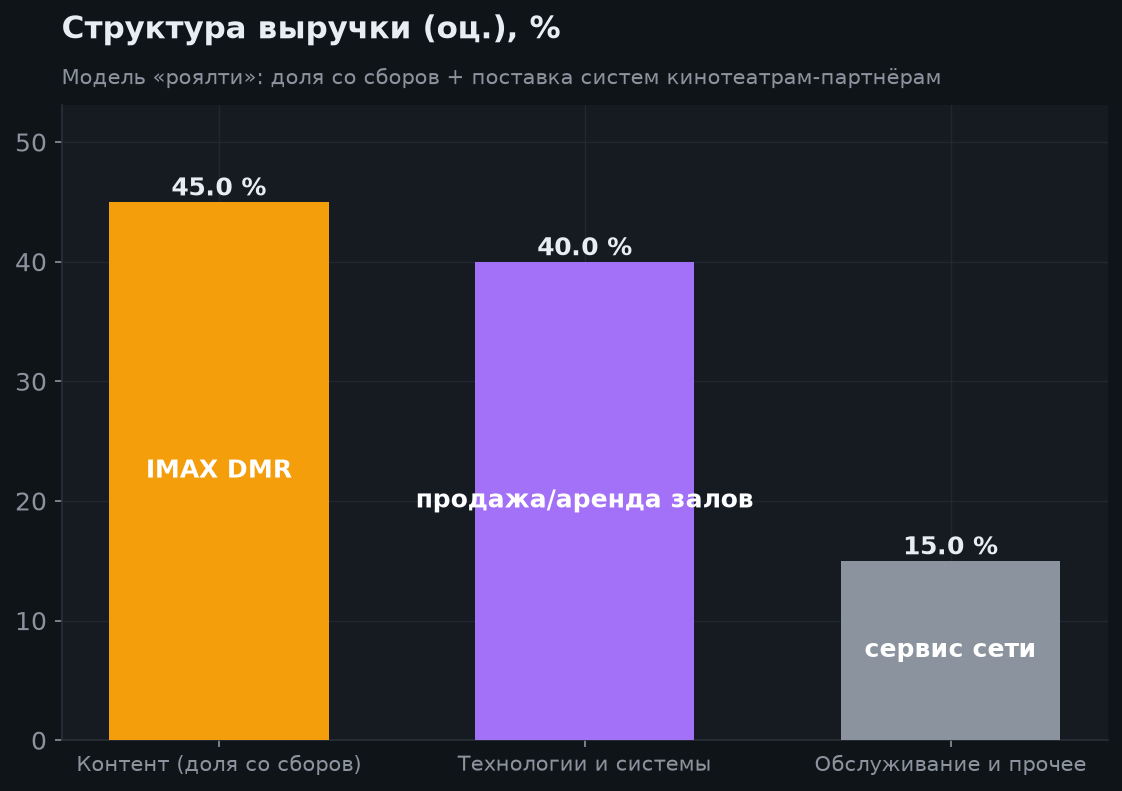
Выручка складывается из доли со сборов фильмов, показанных в IMAX (включая обработку IMAX DMR), поставки и аренды систем кинотеатрам и их обслуживания. Такая модель даёт операционный рычаг: при удачном прокате прибыль растёт быстрее выручки — что и показал Q2 (EPS +65% при выручке +12%). Баланс крепкий: чистый долг всего 0.7× EBITDA.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $103 млн | +12% г/г, рекорд |
| Скорр. EPS | $0.43 | +65% г/г |
| Глобальный бокс-офис | $285 млн | лучший Q2 с 2019 |
| Валовая маржа | 61.2% | +270 б.п. |
| Установлено систем | 38 | максимум за декаду (Q2) |
| Чистый долг / EBITDA | 0.7× | низкая нагрузка |
4. Бокс-офис и маржа — двигатель кейса
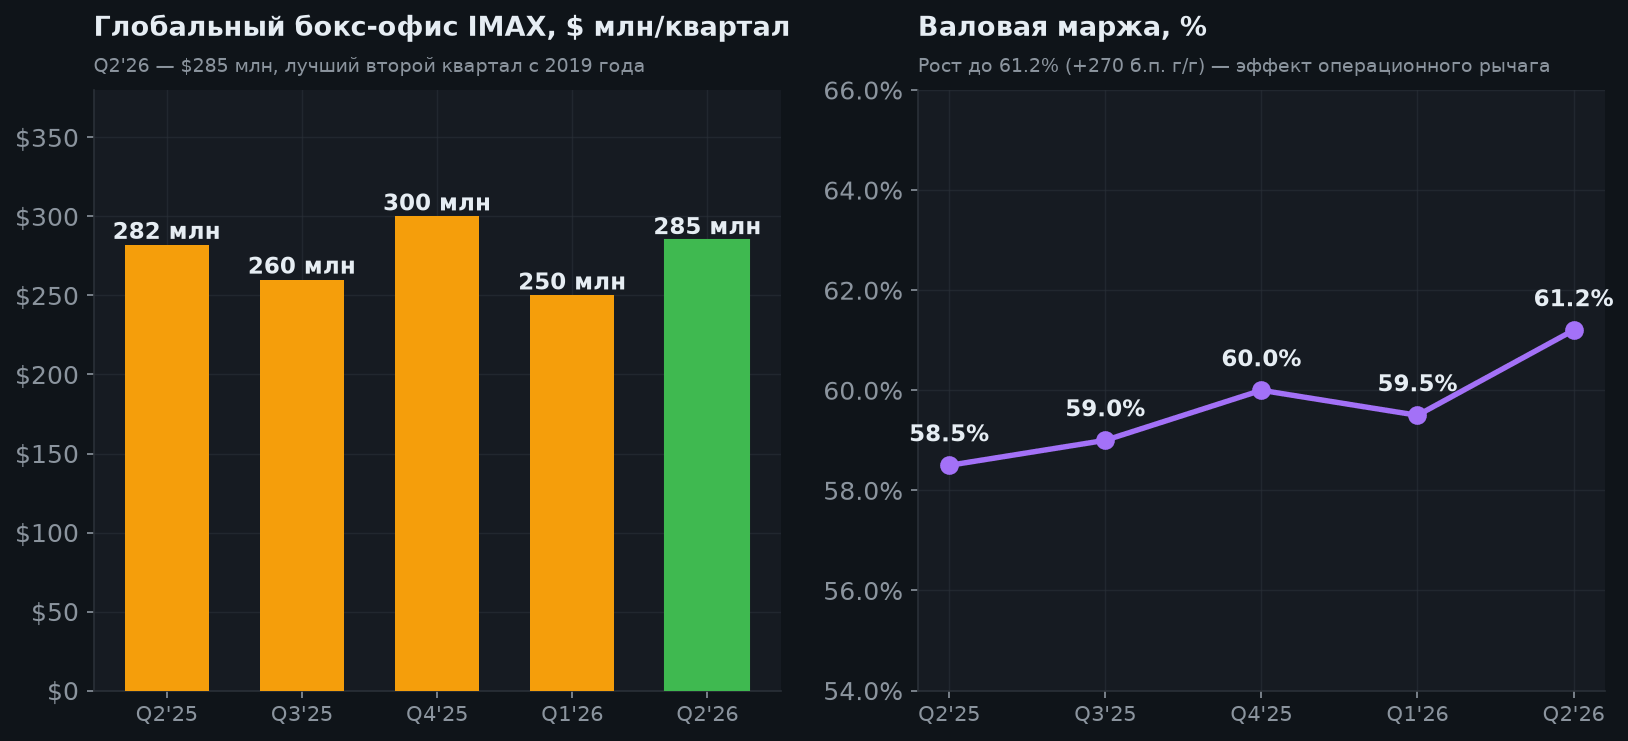
Бокс-офис — главный индикатор для IMAX. Второй квартал 2026 дал $285 млн (+1% г/г) и стал лучшим Q2 с 2019 года, причём международные рынки без материкового Китая выросли на 24%. Компания подтверждает годовой ориентир ~$1.4 млрд глобальных сборов, 160–175 установок систем и EBITDA-маржу в районе 45%. Риск обратной стороны: слабый календарь релизов бьёт по выручке мгновенно.
5. Годовая выручка
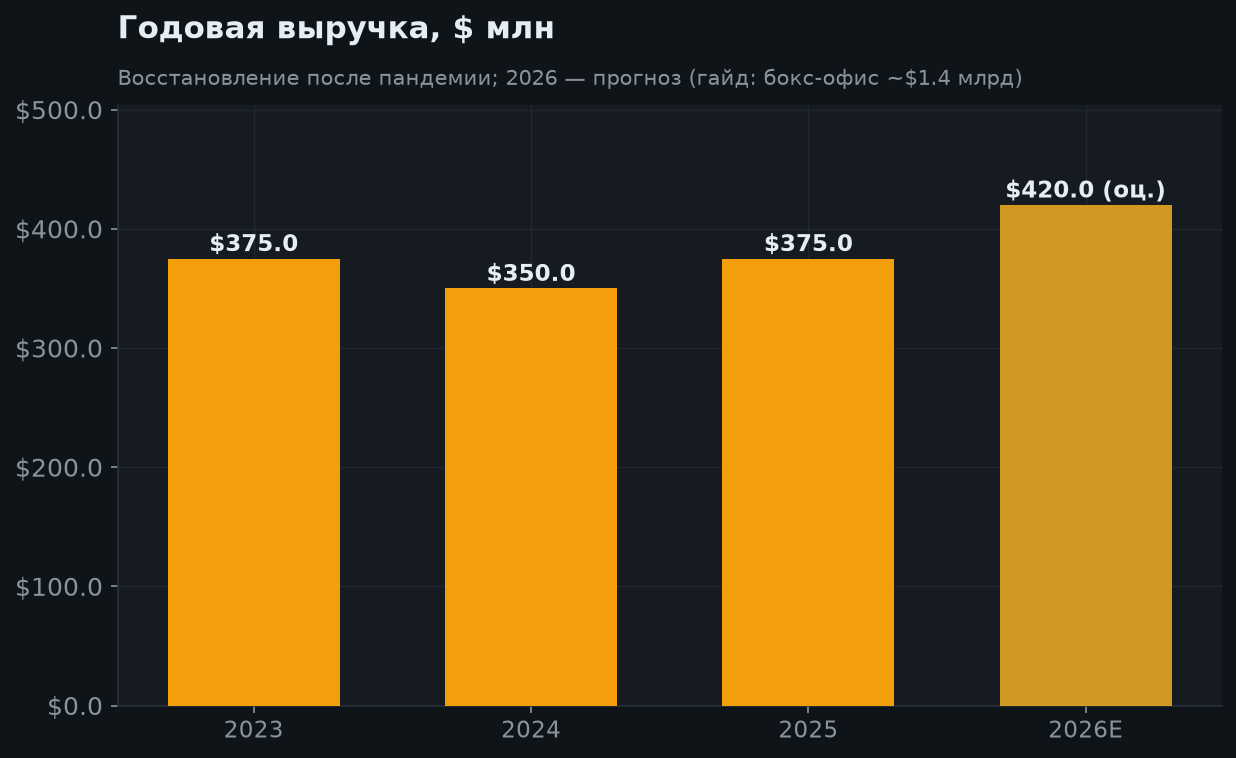
Выручка восстановилась к уровням около $375 млн и в 2026 году может выйти примерно к $420 млн на сильном прокатном календаре и рекордных установках залов. Для IMAX важен не только объём сборов, но и расширение сети: каждый новый зал — это будущий поток роялти. *(2026 — прогноз.)*
6. Оценка и целевые цены
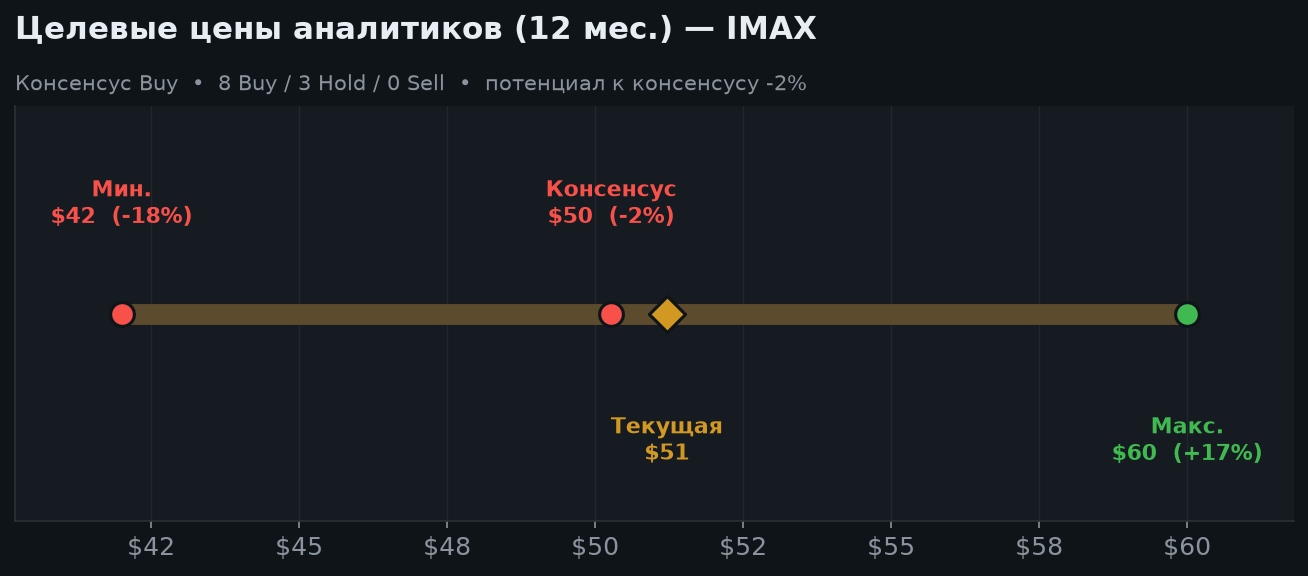
Здесь главный нюанс кейса. Бизнес прекрасен, но оценка догнала качество: P/E ~70 — дорого даже с поправкой на рост прибыли. Аналитики держат рейтинг Buy, однако их средняя цель $50.27 оказалась ниже рынка — акция обогнала консенсус после ралли. Диапазон целей $42–$60 показывает: апсайд возможен лишь при дальнейших рекордах проката.
7. Сценарии на 6 и 12 месяцев
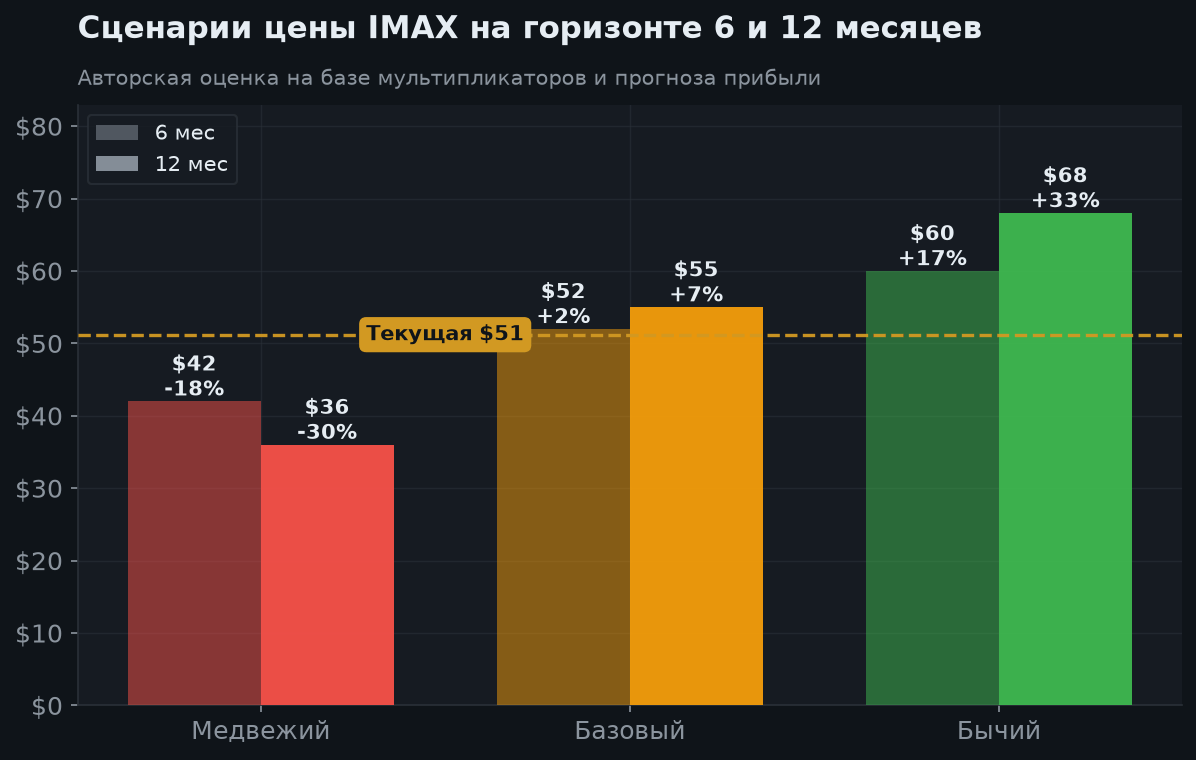
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $60 (+17%) | $68 (+33%) | Сильный календарь блокбастеров, рост установок, маржа выше 45% |
| Базовый | $52 (+2%) | $55 (+7%) | Гайд исполняется: бокс-офис ~$1.4 млрд, 160–175 установок |
| Медвежий | $42 (−18%) | $36 (−30%) | Слабый прокатный календарь, сжатие мультипликатора после ралли |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2'26 рекорд: выручка $103 млн (+12%), EPS +65%
- «Одиссея» Нолана — крупнейший старт в истории IMAX ($52 млн)
- Валовая маржа 61.2% (+270 б.п.); операционный рычаг
- 38 установок за квартал — максимум за декаду для Q2
- Низкий долг: чистый долг / EBITDA всего 0.7×
- Модель роялти: мало капитала, доля со сборов по всему миру
🔴 Медвежий кейс
- P/E ~70 — дорого; акция почти удвоилась за год
- Средняя цель аналитиков ($50) НИЖЕ текущей цены
- Выручка зависит от календаря блокбастеров (риск слабого года)
- Торгуется у 52-недельного максимума — уязвима к откату
- Конкуренция премиальных форматов (Dolby Cinema, ScreenX)
- Структурный риск: стриминг и сокращение окна проката
9. Итоговое заключение
IMAX — качественный бизнес с редкой моделью: компания зарабатывает роялти с чужих блокбастеров, не вкладываясь в сеть кинотеатров. Q2 2026 это подтвердил рекордами по выручке, марже и установкам, а «Одиссея» Нолана показала, что премиальный формат остаётся главным аргументом кинотеатров против стриминга.
Проблема не в бизнесе, а в цене: акция почти удвоилась, стоит у 52-недельного максимума при P/E ~70, а средняя цель аналитиков уже ниже рынка. Хорошие новости во многом отыграны, а выручка структурно зависит от календаря релизов.
Аналитический вывод: держать; для новых покупок дождаться отката или подтверждения сильного календаря на 2027 год. Базовый ориентир 12 мес. — $55 (+7%), бычий $68, медвежий $36. Триггеры: расписание блокбастеров, темпы установки систем, международные сборы (особенно Китай) и динамика EBITDA-маржи.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.