Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
iShares Biotechnology ETF (NASDAQ: IBB)
iShares Biotechnology ETF (IBB) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~27).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: iShares Biotechnology ETF — компания из сектора «Индексы/ETF».
Наш рейтинг: 5.0 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
IBB — секторный ETF на акции биотехнологий, обращающиеся в США, с заметной долей крупных лидеров. Топ-10 около 49.35%, biotechnology 87.20%. Комиссия 0.44%; выплаты лишь около 0.17%. Фонд снизился всего на 5.1% от 52-недельного максимума: это не доказательство дешевизны после сильного роста. Испытания, одобрения препаратов и стоимость финансирования остаются ключевыми рисками.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Что представляет собой IBB
iShares Biotechnology ETF запущен 5 февраля 2001 и отслеживает NYSE Biotechnology Index. Наименование «Nasdaq Biotechnology ETF» и старый индекс встречаются в исторических ссылках, но текущий benchmark — NYSE Biotechnology. По проспекту переход от Nasdaq Biotechnology Index произошёл после 20 июня 2021.
Это акции биотехнологических компаний, листинг которых находится в США, а не обязательно только американские по происхождению компании. В составе есть ADR иностранных эмитентов. Индекс охватывает крупные, средние и небольшие компании; фонд использует representative sampling, а не обязан держать каждую бумагу индекса.
Дата анализа 2 октября 2026. Для расчётов используется последнее завершённое закрытие $205.96 на 1 октября, NAV $205.91 и официальные активы $10.8719 млрд на ту же дату. Состав, P/E и число holdings 243 относятся к 30 сентября. Внутридневная котировка 2 октября не подменяет закрытие.
2. Цена, NAV и ликвидность
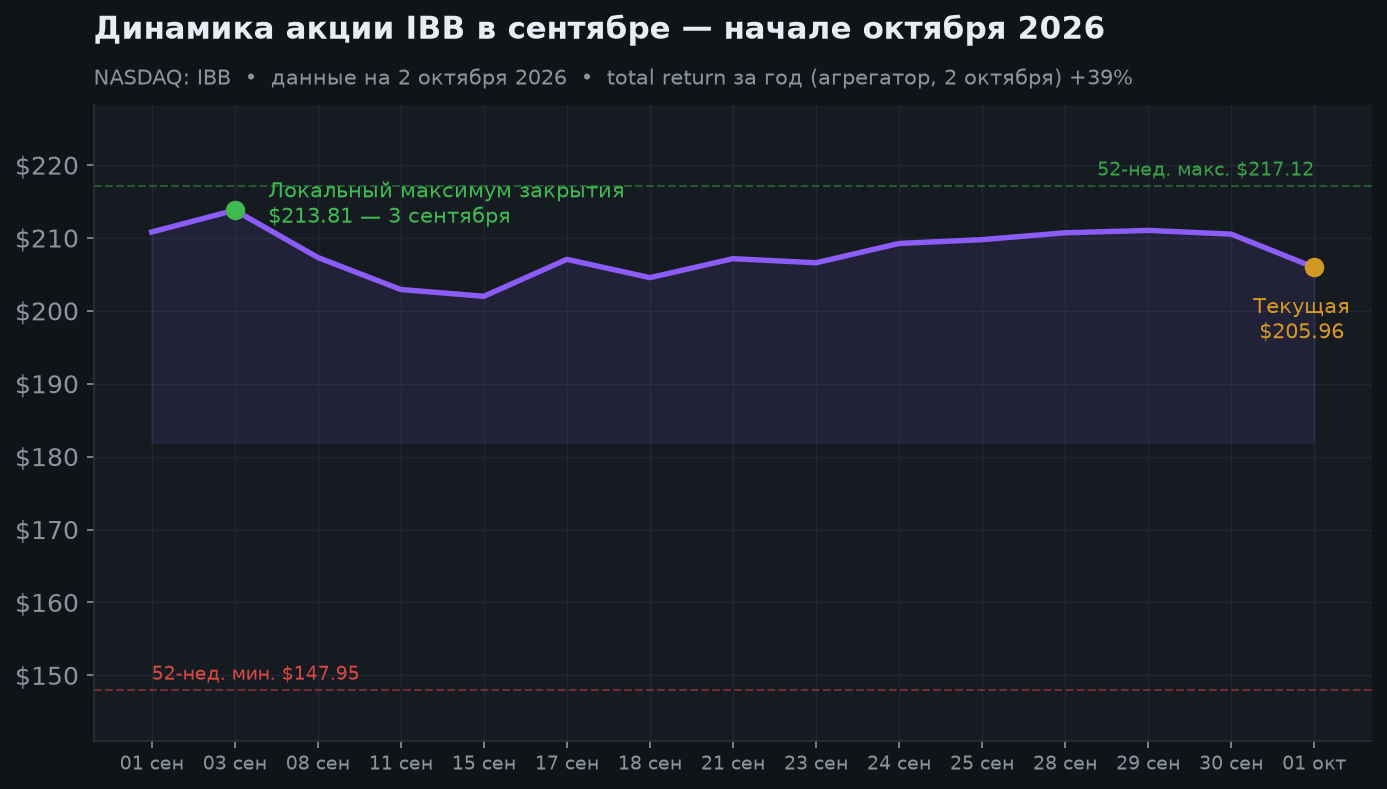
Биржевой 52-недельный диапазон $147.95–$217.12 по агрегатору; цена на 5.14% ниже максимума. Официальный NAV-диапазон $148.50–$216.92 отличается, поскольку NAV и рыночная цена — разные показатели.
Цена 1 октября / NAV той же даты − 1 = около +0.024%. Показатель +0.03% на странице iShares относится к 30 сентября и не переносится на следующий день. Такая малая премия говорит о близости к стоимости корзины, но не о дешевизне самих акций.
Средний объём за 30 дней 1.52 млн паёв, медианный bid/ask spread 0.03% на 30 сентября. Дневное падение 1 октября −2.17% показывает, что ликвидность не устраняет ценовой риск. Авторские области наблюдения $200–$203 и $211–$214 основаны на недавних торгах: это не гарантированные поддержки/сопротивления и не сигнал входа.
3. Состав: много позиций, но вес лидеров велик
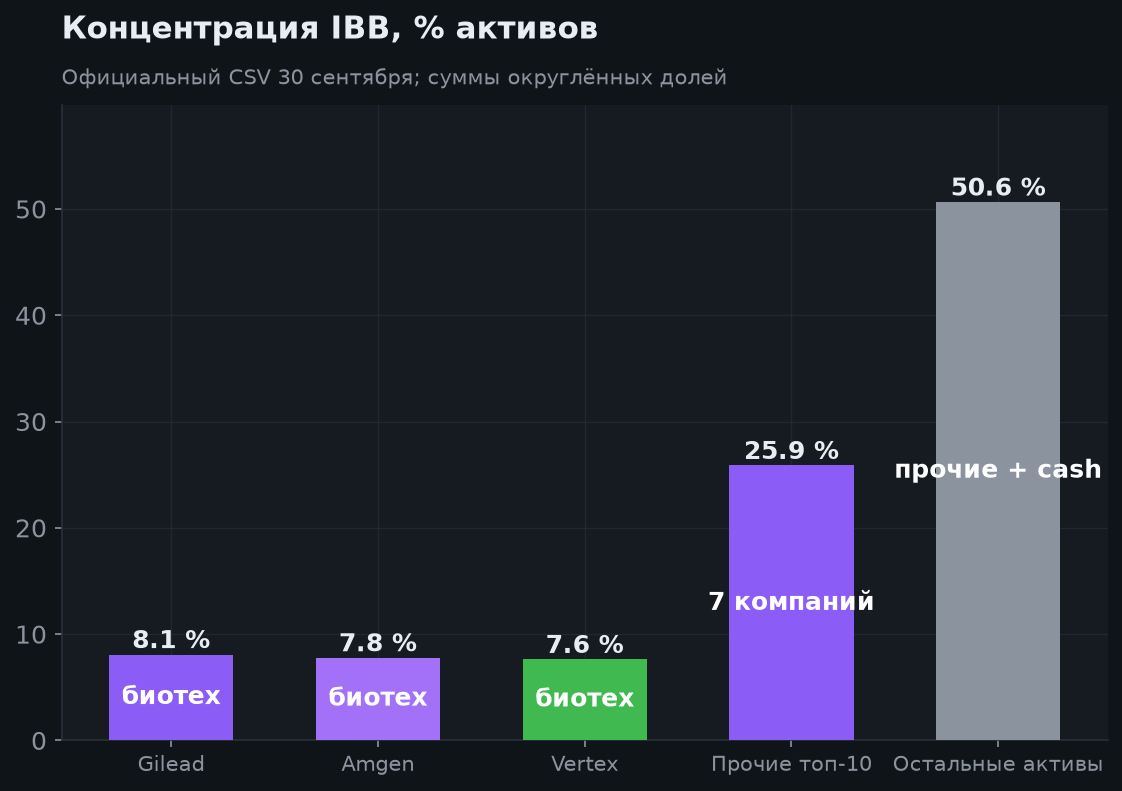
| Позиция | Доля 30 сентября |
|---|---|
| Gilead Sciences | 8.08% |
| Amgen | 7.78% |
| Vertex Pharmaceuticals | 7.62% |
| Regeneron | 5.28% |
| Moderna | 4.94% |
| Natera | 3.91% |
| argenx | 3.74% |
| Illumina | 2.89% |
| Revolution Medicines | 2.78% |
| Biogen | 2.33% |
Три лидера — 23.48%, десять — около половины активов. Остальные позиции помогают распределить риск одной разработки, но это не равновзвешенный набор сотен независимых ставок. Крупные коммерческие бизнесы соседствуют с исследовательскими компаниями и диагностикой.
Официальная структура: biotechnology 87.20%, life sciences tools & services 9.39%, pharmaceuticals 3.02%, небольшие прочие и cash-позиции. Сумма может отличаться от 100% из-за округления. Число holdings на официальной странице 243 не приравниваем к 248 строкам агрегатора с денежными/служебными позициями.
Проспект юридически классифицирует фонд как non-diversified. Наличие множества бумаг не отменяет отраслевую концентрацию и влияние крупнейших эмитентов.
4. Историческая доходность и малые выплаты
| Период | NAV total return | Дата / определение |
|---|---|---|
| 2022 | −13.59% | Календарный год |
| 2023 | +3.62% | Календарный год |
| 2024 | −2.40% | Календарный год |
| 2025 | +28.03% | Календарный год |
| 2026 YTD | +24.80% | До 30 сентября |
Официальные результаты учитывают реинвестирование распределений и расходы фонда. Показатель +39.18% total return за год взят со страницы агрегатора при проверке 2 октября; его обновляющийся срез не является отдельным официальным результатом на закрытие 1 октября. YTD, календарный год и rolling 12 месяцев — разные периоды; прошлая доходность не прогноз.
Распределения квартальные, но не фиксированные: $0.183099 в декабре 2025, $0.121818 в марте, $0.023774 в июне и $0.011194 в сентябре 2026. Сумма последних четырёх $0.339885 / $205.96 = около 0.17%. Официальный trailing yield 0.20% и SEC yield −0.16% относятся к 31 августа, считаются иначе. Отрицательный SEC yield не означает, что владелец обязан перечислять фонду отрицательный дивиденд.
IBB — фонд роста/секторной экспозиции, не источник значимого регулярного дохода. Комиссия 0.44% удерживается внутри фонда, около $44 в год на $10,000 при неизменной стоимости; отдельно возможны спреды, брокерские комиссии, конвертация и налоги.
5. Оценка и катализаторы
P/E портфеля по iShares 27.19×, P/B 5.97× на 30 сентября. P/E агрегатора 25.20× отличается методологией/датой. Это агрегированные показатели, а не прибыль самого ETF; убыточные исследовательские компании делают P/E неполным описанием риска. Нельзя оценивать потенциальную ценность разработки только по текущему P/E или сравнивать его напрямую с обычным банком.
Катализаторы: результаты клинических исследований, регуляторные решения, рост продаж уже одобренных продуктов, патенты и конкуренция, M&A, доступность финансирования, ставки и ребалансировка индекса. Покупка отдельной небольшой компании крупным игроком может сильно изменить её цену, но при малом весе эффект на весь ETF ограничен. M&A не гарантировано.
У ETF нет квартального earnings с собственной операционной выручкой. Даты отчётов Gilead, Amgen или Vertex нельзя выдавать за «отчёт IBB». Конкретные будущие FDA/PDUFA-даты в этом разборе не заявляются без отдельной проверки эмитентов.
6. Риски входа сейчас и отличие от IXJ
Риски: провалы эффективности/безопасности препаратов и задержки одобрения; ценовые ограничения и страховое возмещение; истечение патентов и конкуренция; нехватка cash у небольших компаний, новые эмиссии и размывание; рост ставок и снижение оценки будущих денежных потоков; коррелированная распродажа отрасли. Непрерывное удержание индексной корзины не означает автоматического выхода перед плохим результатом испытаний.
Официальная трёхлетняя волатильность 18.91% и beta 0.72 на 31 августа — исторические оценки, не предел возможных потерь. Проспект приводит худший исторический квартал −22.92% в Q1 2016: сильная просадка возможна даже без одной доминирующей позиции.
В отличие от IXJ, охватывающего более широкое здравоохранение с фармой, медоборудованием и услугами, IBB делает более узкую ставку на biotech. Покупка IBB поверх IXJ, GILD, AMGN или VRTX может увеличить пересечение, а не добавить независимую диверсификацию.
После сильного роста коррекция около 5% не доказывает запас прочности. Для нового входа важны горизонт, допустимая просадка и общий вес biotech. Поэтапный вход уменьшает зависимость от одной даты, но не защищает от отраслевого спада; инвестору, которому нужен стабильный доход, фонд не решает эту задачу.
7. Условные сценарии на 6 и 12 месяцев
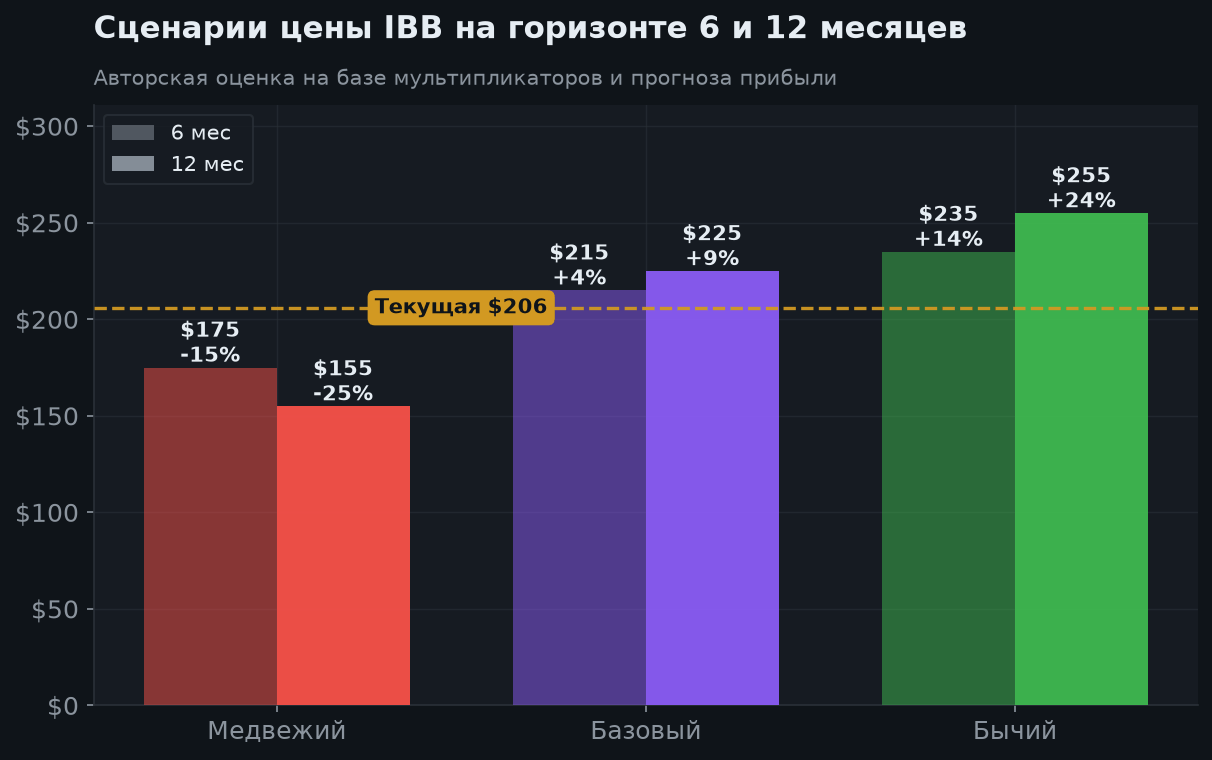
| Сценарий | 6 месяцев | 12 месяцев | Условия |
|---|---|---|---|
| Медвежий | $175 (−15.0%) | $155 (−24.7%) | Плохие исследования, ограничение финансирования и снижение оценок. |
| Базовый | $215 (+4.4%) | $225 (+9.2%) | Умеренный рост лидеров, смешанные исследования, без эйфории в оценке. |
| Бычий | $235 (+14.1%) | $255 (+23.8%) | Сильные клинические/коммерческие результаты и благоприятное финансирование. |
Это авторские ориентиры, не брокерские targets ETF и не гарантированный диапазон. Вероятности не назначены. Не предполагаем, что темпы прошлой годовой доходности повторятся; исходы могут выйти за показанные границы.
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Доступ к портфелю разработчиков, а не риск одной молекулы.
- Крупные коммерческие biotech-лидеры в числе основных весов.
- Структурный спрос на новые методы лечения и диагностику.
- Высокая торговая ликвидность и прозрачные данные iShares.
- Потенциальные исследования, новые продукты и M&A.
🔴 Медвежий кейс
- Топ-10 около 49.35%, сектор biotech 87.20%.
- Провалы исследований, регуляторика и патентный риск.
- Финансирование и размывание небольших убыточных компаний.
- P/E неполон для оценки разработок; сильный рост уже состоялся.
- Комиссия 0.44%; выплаты около 0.17% не защищают от падения.
- Коррелированная просадка и пересечение с healthcare-позициями.
9. Итоговое заключение
IBB — концентрированная секторная добавка для участия в biotech, не универсальная основа портфеля. ETF распределяет риск отдельных разработок, но сохраняет отраслевые риски и значительный вес лидеров. Текущая близость к NAV не говорит о привлекательности фундаментальной оценки.
Вход сейчас следует оценивать через допустимую просадку и уже имеющуюся экспозицию к медицине. Базовый авторский ориентир $225 через год условен, дивдоход невелик. Материал информационный и не является индивидуальной инвестиционной рекомендацией.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.