Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Hyatt Hotels Corporation (NYSE: H)
Hyatt Hotels Corporation (H) по нашему tiker.pro Score — потенциал выше S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~24).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Hyatt Hotels Corporation — компания из сектора «Гостиничный бизнес (asset-light)».
Наш рейтинг: 6.8 из 10 — потенциал выше S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Hyatt — качественная глобальная гостиничная компания, которая переходит на asset-light модель: продаёт собственную недвижимость и зарабатывает на управлении/франшизе (стабильные комиссии) и пакетном отдыхе (ALG). Отчёт за Q2 2026 был сильным: EPS $1.12 обошёл прогноз ($0.93), повышен прогноз RevPAR (3.5–4.5%), рекордный девелоперский pipeline, RevPAR Большого Китая +7.2%. Тем не менее акция упала ~6.7% на отчёте (слабый рост выручки +1.2% и высокие ожидания). Плюсы — предсказуемые fees, рост EBITDA (+13–18%), сильные бренды. Минусы — цикличность туризма, скромный апсайд (до цели ~$190 лишь +6%). Консенсус — Buy. Качество по справедливой цене.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Hyatt Hotels — глобальная гостиничная компания с портфелем премиальных брендов (Hyatt, Grand/Park Hyatt, Andaz, Thompson, ALG). Ключевая трансформация — переход на asset-light модель: компания продаёт собственную недвижимость и всё больше зарабатывает на управлении и франшизе (стабильные комиссии) плюс пакетном отдыхе (Apple Leisure Group).
Отчёт за Q2 2026 (30 июля) был сильным: EPS $1.12 обошёл прогноз ($0.93), повышен прогноз RevPAR (3.5–4.5%), заявлен рекордный девелоперский pipeline, RevPAR Большого Китая вырос на 7.2%. Но акция упала ~6.7% — рынок смутил скромный рост выручки (+1.2%) на высокой базе ожиданий. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
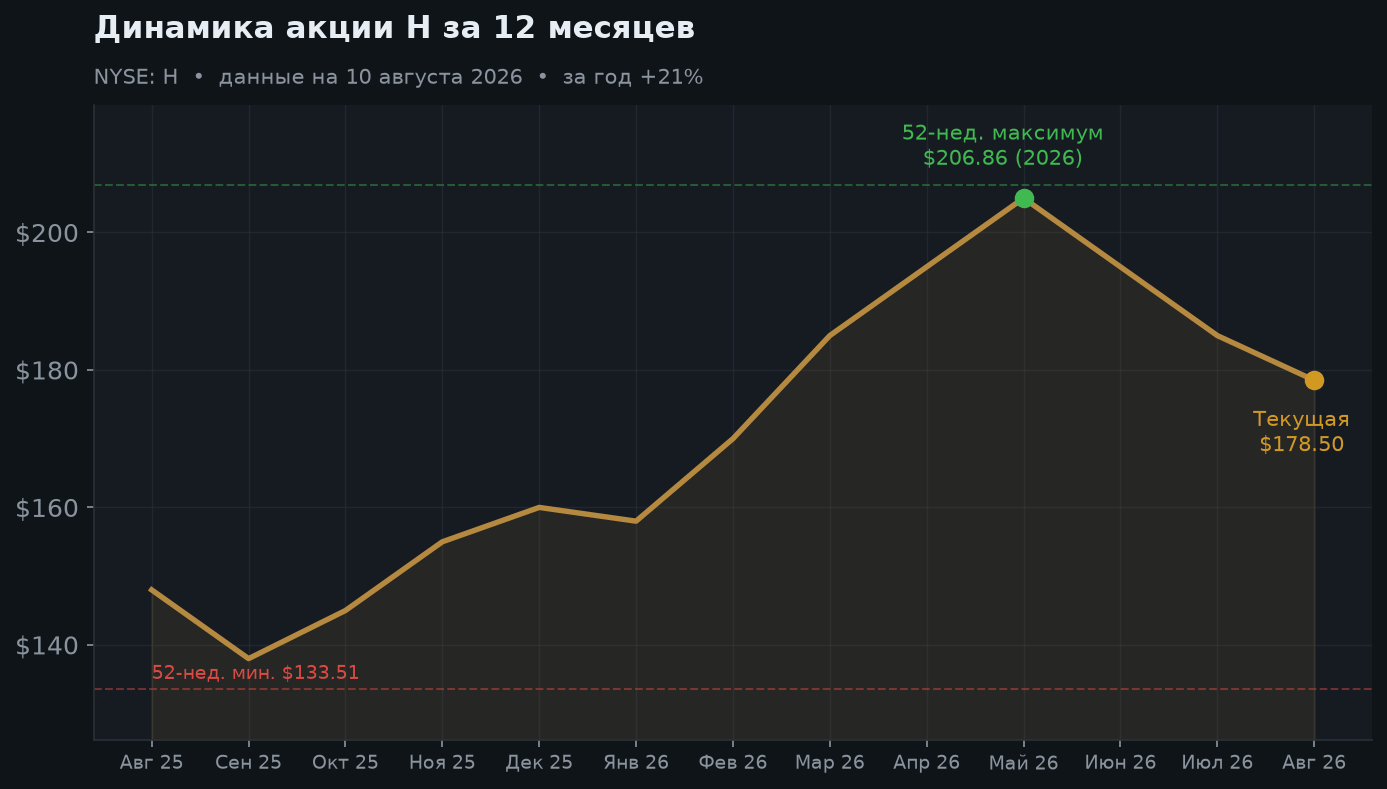
За год бумага прибавила ~21%, сходив к историческому максимуму $206.86 и откатившись к ~$178. Hyatt — более «спокойная» история, чем спекулятивные имена, но остаётся цикличной: зависит от туристического спроса, деловых поездок и макроэкономики. Падение на сильном отчёте показывает, что часть хороших новостей уже была в цене.
3. Модель бизнеса и итоги Q2
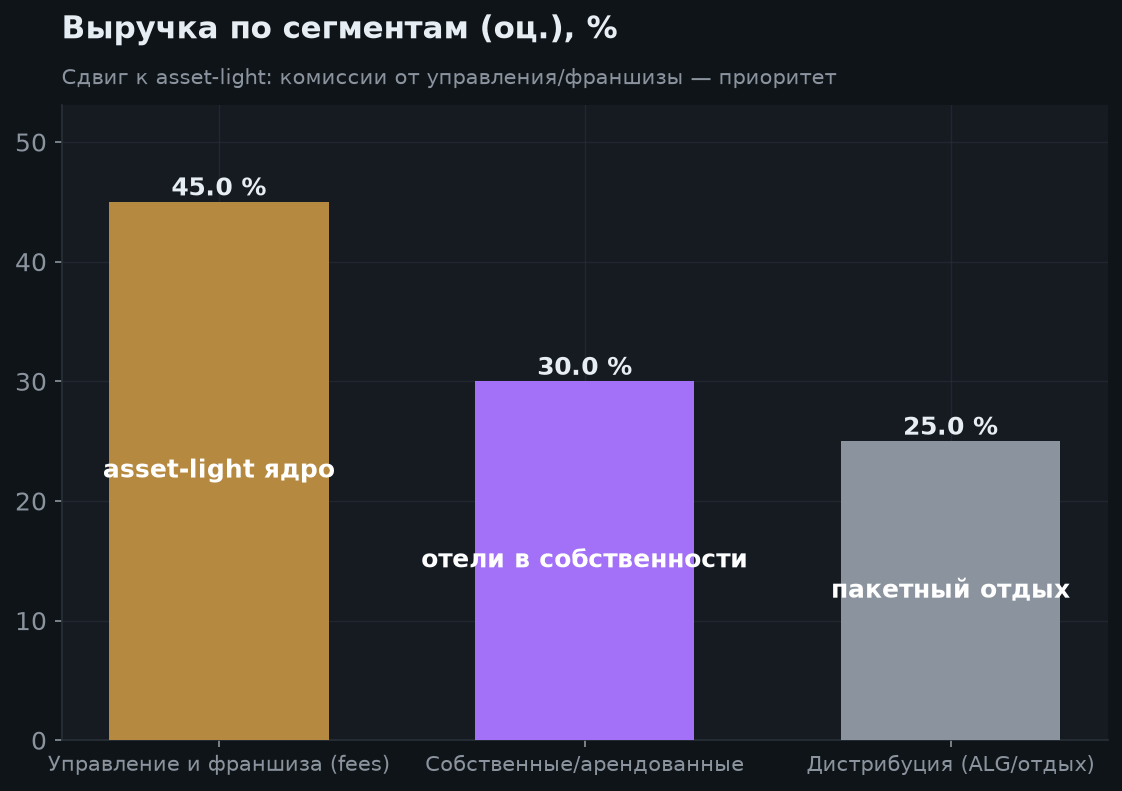
Суть трансформации — меньше недвижимости на балансе, больше комиссий. Доходы от управления и франшизы предсказуемее и требуют меньше капитала, что повышает качество прибыли. В Q2 EPS обошёл прогноз, а менеджмент повысил прогноз RevPAR и указал на рекордный pipeline новых отелей. Ключ к переоценке — рост комиссий и Adjusted EBITDA.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $1.83 млрд | +1.2% г/г |
| EPS Q2 | $1.12 | бит ($0.93) |
| Гайд RevPAR FY26 | 3.5–4.5% | повышен |
| Гайд Adj. EBITDA | $1.16–1.21 млрд | +13–18% |
| Pipeline | рекордный | рост сети |
| Дивиденд | $0.60/год | доходность ~0.3% |
4. RevPAR и выручка
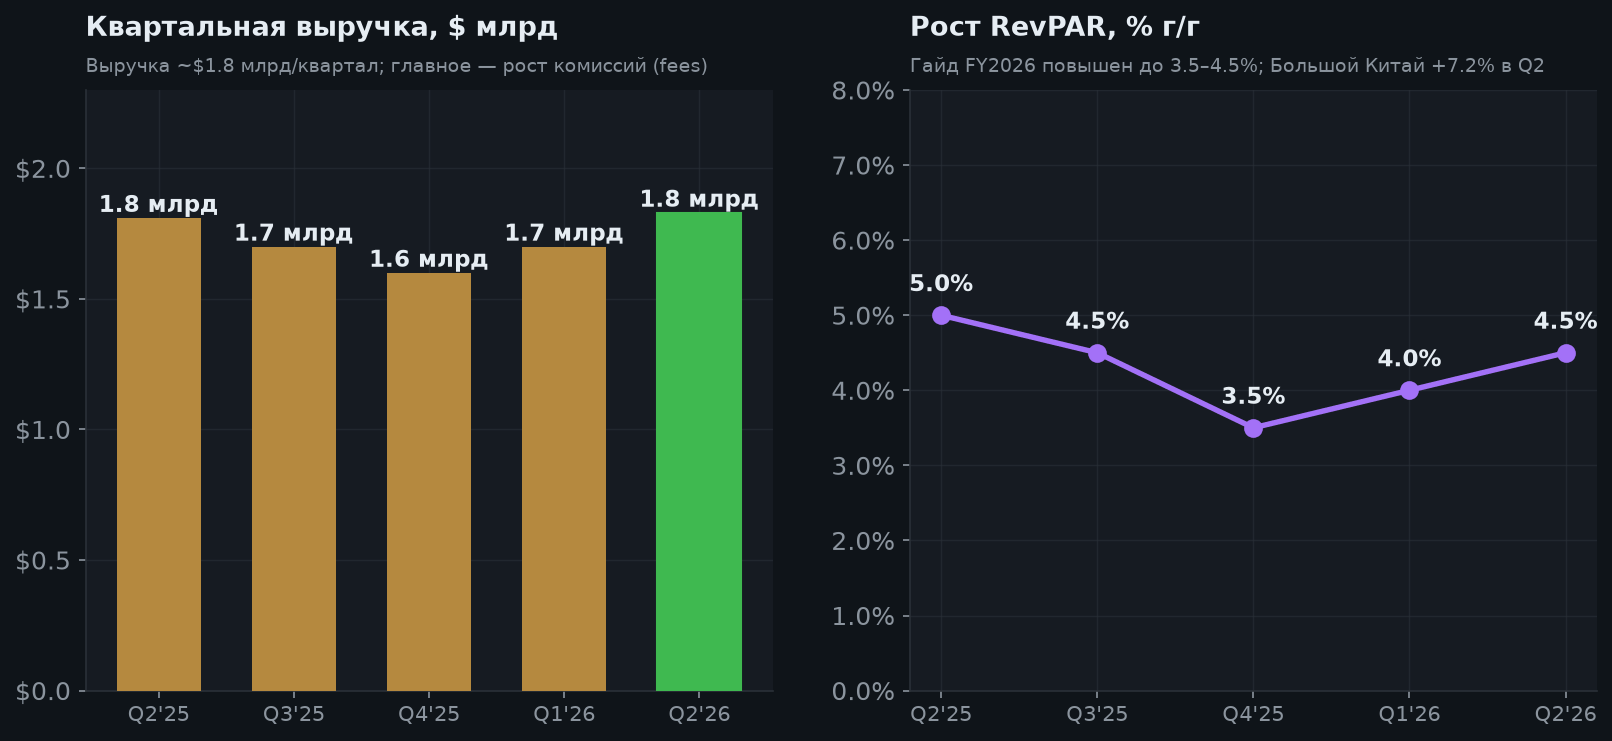
Главный операционный индикатор отеля — RevPAR (доход на доступный номер). Hyatt повысил прогноз роста RevPAR на 2026 год до 3.5–4.5%, а в Большом Китае рост ускорился до +7.2% — признак восстановления международных поездок. Рост выручки по группе скромный (+1.2%), но это особенность asset-light: при продаже отелей падает «валовая» выручка, зато растёт доля высокомаржинальных комиссий.
5. Годовая выручка
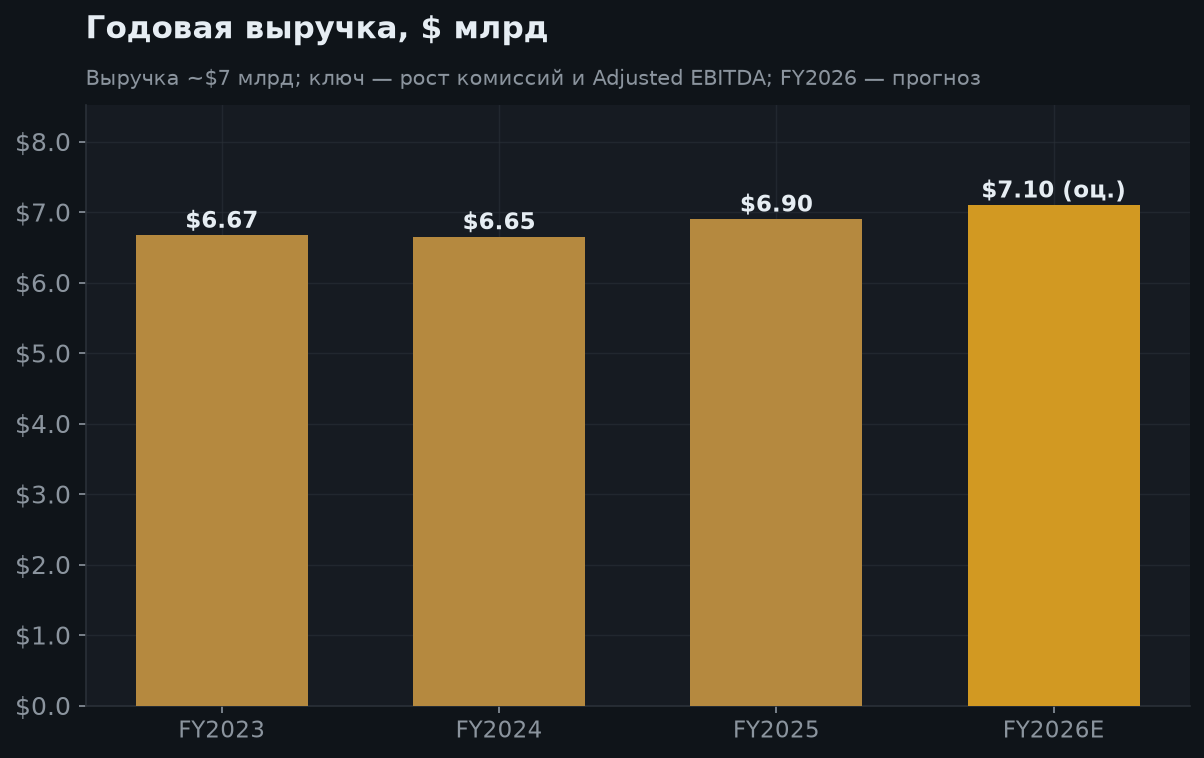
Общая выручка колеблется около $7 млрд и растёт умеренно — но для asset-light модели важнее не «валовая» выручка, а комиссии и EBITDA. Компания ориентирует на рост Adjusted EBITDA на 13–18% в 2026 году — вот главный драйвер стоимости. *(FY2026 — прогноз.)*
6. Оценка и целевые цены
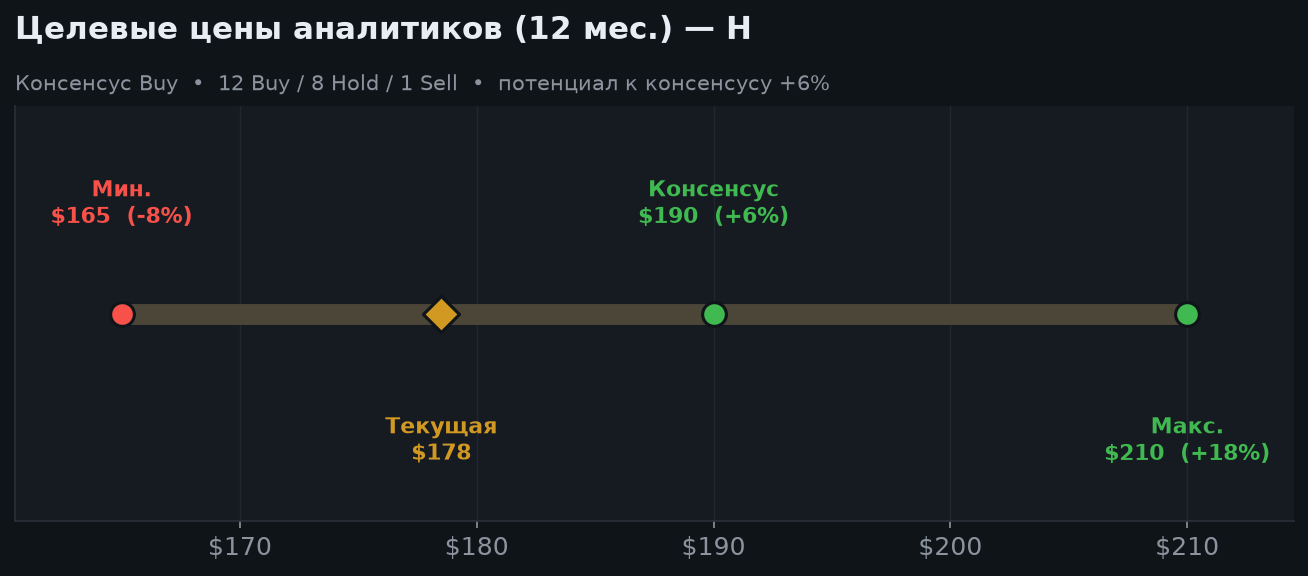
Оценка умеренная для качественного отельера (P/E ~24). Аналитики держат Buy/Overweight: Barclays $201 (Overweight, слегка снизил с $220), Truist $187 (Buy). Средняя цель ~$190 даёт скромный потенциал +6% — рынок уже заложил качество бизнеса. Апсайд — ускорение комиссий/EBITDA и pipeline; риск — цикличность спроса на поездки.
7. Сценарии на 6 и 12 месяцев
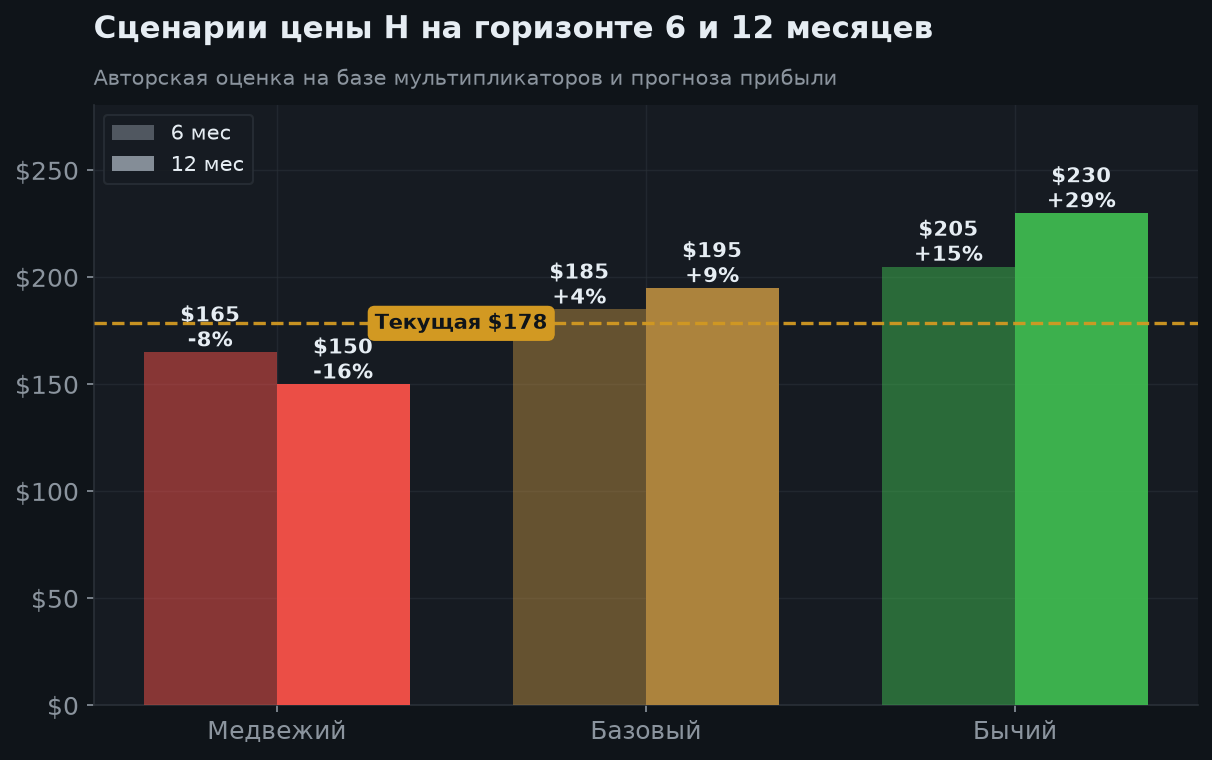
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $205 (+15%) | $230 (+29%) | Ускорение RevPAR/комиссий, рост pipeline, сильный спрос на поездки |
| Базовый | $185 (+4%) | $195 (+9%) | Гайд исполняется, EBITDA растёт по плану |
| Медвежий | $165 (−8%) | $150 (−16%) | Спад туристического спроса, рецессия, давление на RevPAR |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2'26: EPS $1.12 обошёл прогноз ($0.93)
- Повышен прогноз RevPAR (3.5–4.5%), рекордный pipeline
- Asset-light: предсказуемые комиссии, меньше капитала
- Adjusted EBITDA растёт на 13–18% (гайд FY2026)
- Сильные премиальные бренды; RevPAR Китая +7.2%
- Дивиденды + байбэк; консенсус Buy
🔴 Медвежий кейс
- Скромный рост выручки (+1.2%); акция −6.7% на отчёте
- Цикличность туризма и деловых поездок
- Ограниченный апсайд (до цели ~$190 лишь +6%)
- Чувствительность к рецессии и макроэкономике
- Контроль семьи Прицкер (двойной класс акций)
- Оценка P/E ~24 — не «дёшево»
9. Итоговое заключение
Hyatt — качественная asset-light гостиничная история: премиальные бренды, переход к предсказуемым комиссиям, растущий Adjusted EBITDA (+13–18%) и рекордный pipeline новых отелей. Q2 2026 подтвердил тренд (EPS обошёл прогноз, RevPAR-прогноз повышен), хотя акция и упала на отчёте из-за скромного роста выручки и высоких ожиданий.
Это не спекулятивная, а «качество по справедливой цене» история с умеренным потенциалом и цикличным риском (зависимость от туристического спроса). Оценка (P/E ~24) уже отражает сильные стороны бизнеса.
Аналитический вывод: держать/накапливать на откатах как качественную ставку на восстановление и рост путешествий. Базовый ориентир 12 мес. — $195 (+9%), бычий $230, медвежий $150; консенсус Buy. Триггеры — темпы RevPAR и комиссий, рост EBITDA, исполнение pipeline и состояние спроса на поездки.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.