Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Goldman Sachs Nasdaq-100 Premium Income ETF (NASDAQ: GPIQ)
Goldman Sachs Nasdaq-100 Premium Income ETF (GPIQ) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Goldman Sachs Nasdaq-100 Premium Income ETF — компания из сектора «ETF: Nasdaq-100 + продажа опционов».
Наш рейтинг: 6.0 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
GPIQ — фонд Goldman Sachs, который держит акции Nasdaq-100 и продаёт на них колл-опционы. Проще говоря: он берёт часть будущего роста и продаёт её другим участникам рынка, а полученные деньги раздаёт пайщикам. Отсюда 9,89% годовых с выплатами каждый месяц — при том, что сам Nasdaq-100 приносит дивидендами около 0,4%.
Главный вопрос к любому такому фонду: сколько стоит этот доход? За последние 12 месяцев полная доходность GPIQ составила 25,24% против 26,54% у обычного индексного QQQ. То есть отставание — всего 1,3 процентного пункта, и при этом почти вся доходность GPIQ пришла живыми деньгами на счёт, а не бумажным ростом. Для того, кому нужен регулярный поток, это очень хороший результат.
Но важно понимать, почему разрыв оказался маленьким: год был умеренным по темпу роста. В год сильного ралли проданные коллы срежут верх движения, и отставание от индекса будет измеряться уже не единицами, а десятками процентных пунктов. В падении же фонд защищает лишь на размер премии — просадку он проходит почти наравне с индексом (бета 1,06).
Внутри своей категории GPIQ выглядит сильно: за год 25,24% против 21,87% у JEPQ при более низкой комиссии (0,29% против 0,35%) и без посредников — опционы пишутся напрямую, а не через структурные ноты сторонних банков.
Вывод: это инструмент для денежного потока, а не для максимального роста капитала. Разумно как источник регулярных выплат, но заменять им индексное ядро портфеля на длинном горизонте — значит добровольно отказываться от части роста.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: покупка дохода за счёт части роста
GPIQ — это ETF от Goldman Sachs, который делает довольно простую вещь: держит акции из индекса Nasdaq-100 и продаёт на них колл-опционы. Колл-опцион даёт покупателю право забрать рост выше определённой цены. Продавая такое право, фонд получает премию — и раздаёт её пайщикам.
Результат: 9,89% годовых с выплатами каждый месяц. Для сравнения, сам Nasdaq-100 через обычный индексный фонд приносит дивидендами около 0,4%. Разница почти в 25 раз — и она не берётся из воздуха.
Плата за это — верхняя часть роста. Когда рынок идёт вверх сильно, покупатели опционов забирают то, что выше оговорённой цены, и фонд отстаёт от индекса. Когда рынок падает, полученная премия смягчает падение лишь немного — основную часть просадки пайщик проходит вместе с рынком (бета фонда 1,06).
Фонд запущен 24 октября 2023 года, под управлением $5,49 млрд, комиссия 0,29%, 106 позиций. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика пая за 12 месяцев
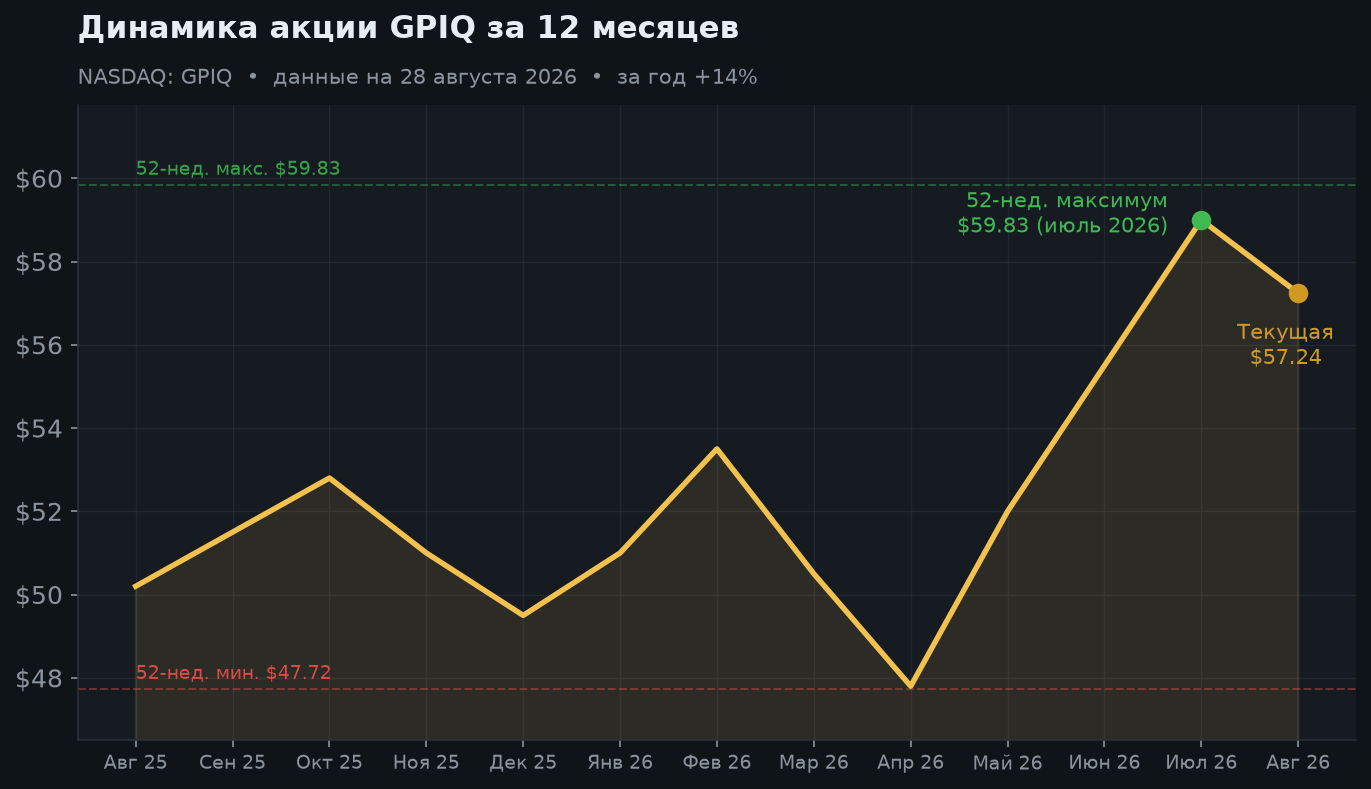
Здесь важно смотреть иначе, чем на обычную акцию. Цена пая выросла за год примерно на 14% — и это не вся доходность: сверху пайщик получал выплаты каждый месяц, ещё около 10% годовых.
Обратите внимание на форму графика: диапазон года $47,72–$59,83, то есть размах примерно 25%. Весной 2026 фонд просел почти до минимума — это наглядно показывает, что опционная стратегия не защищает от падений. Она лишь добавляет доход сверху, а рыночный риск остаётся почти полным.
Зато и восстановление прошло вместе с рынком: к июлю пай обновил максимум. Такое поведение типично для фондов этого типа — они ходят за индексом с небольшим отставанием на подъёмах.
3. Что внутри фонда
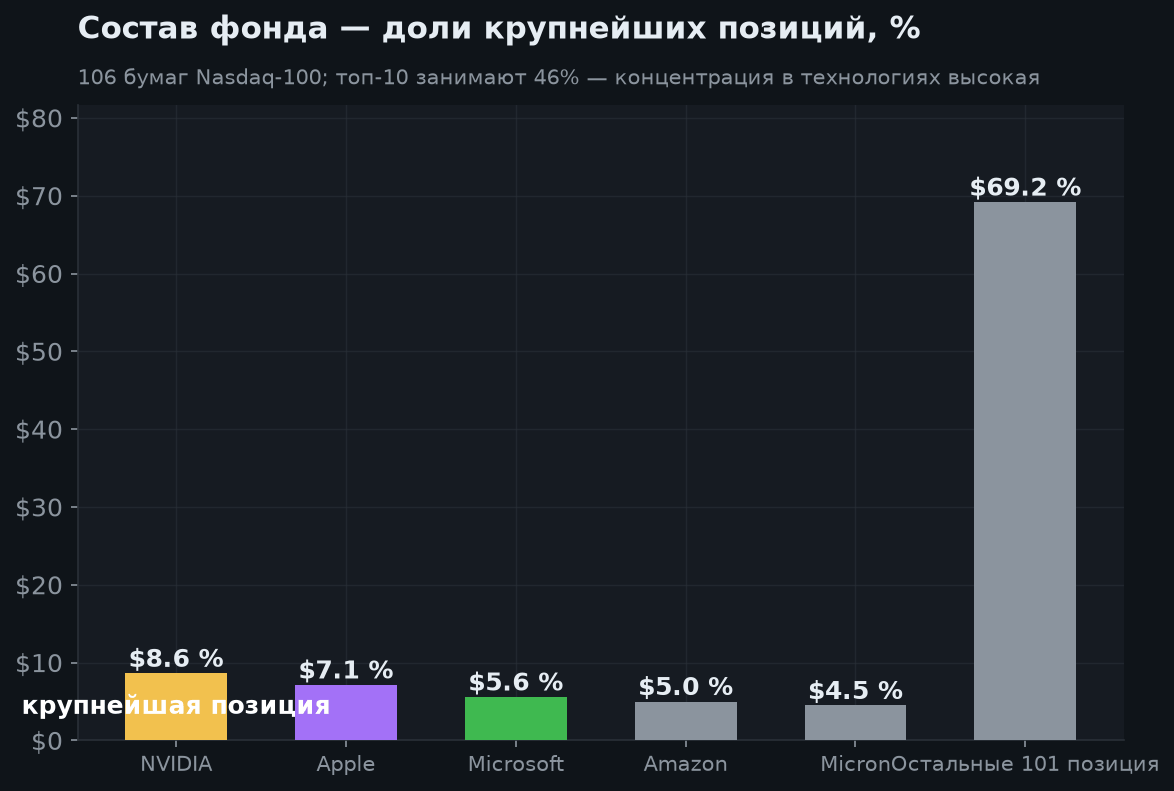
Состав повторяет Nasdaq-100: крупнейшие технологические компании США. На первую пятёрку — NVIDIA (8,6%), Apple (7,1%), Microsoft (5,6%), Amazon (5,0%), Micron (4,5%) — приходится почти 31% активов, на топ-10 — около 46%.
Это важно понимать: несмотря на «доходную» упаковку, внутри — концентрированная ставка на американские технологии. Если тема ИИ развернётся, ежемесячные выплаты не спасут пай от снижения. Такой фонд не заменяет диверсификацию, а лишь меняет форму, в которой вы получаете результат.
Отличие GPIQ от конкурентов — в том, как продаются опционы. Goldman пишет их напрямую на собственный портфель и активно управляет покрытием, тогда как JEPQ получает опционную экспозицию через структурные ноты сторонних банков. Прямой подход даёт две вещи: отсутствие кредитного риска на посредника и возможность оставлять часть роста непроданной.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Цена пая | $57.24 | за год +14%, плюс выплаты |
| Доходность выплат | 9,89% | $5,66 на пай за 12 мес. |
| Частота выплат | ежемесячно | последняя — $0,486 (3 августа) |
| Рост выплат за год | +12,75% | поток увеличивается |
| Полная доходность за год | 25,24% | против 26,54% у QQQ |
| Комиссия | 0,29% | JEPQ 0,35%, QQQ 0,18% |
| Активы | $5,49 млрд | ликвидность ~1,6 млн паёв/день |
| Число позиций | 106 | топ-10 — 46% активов |
| Бета | 1,06 | падает почти наравне с рынком |
| Работает с | 24 окт. 2023 | истории меньше трёх лет |
4. Выплаты: главное, ради чего покупают
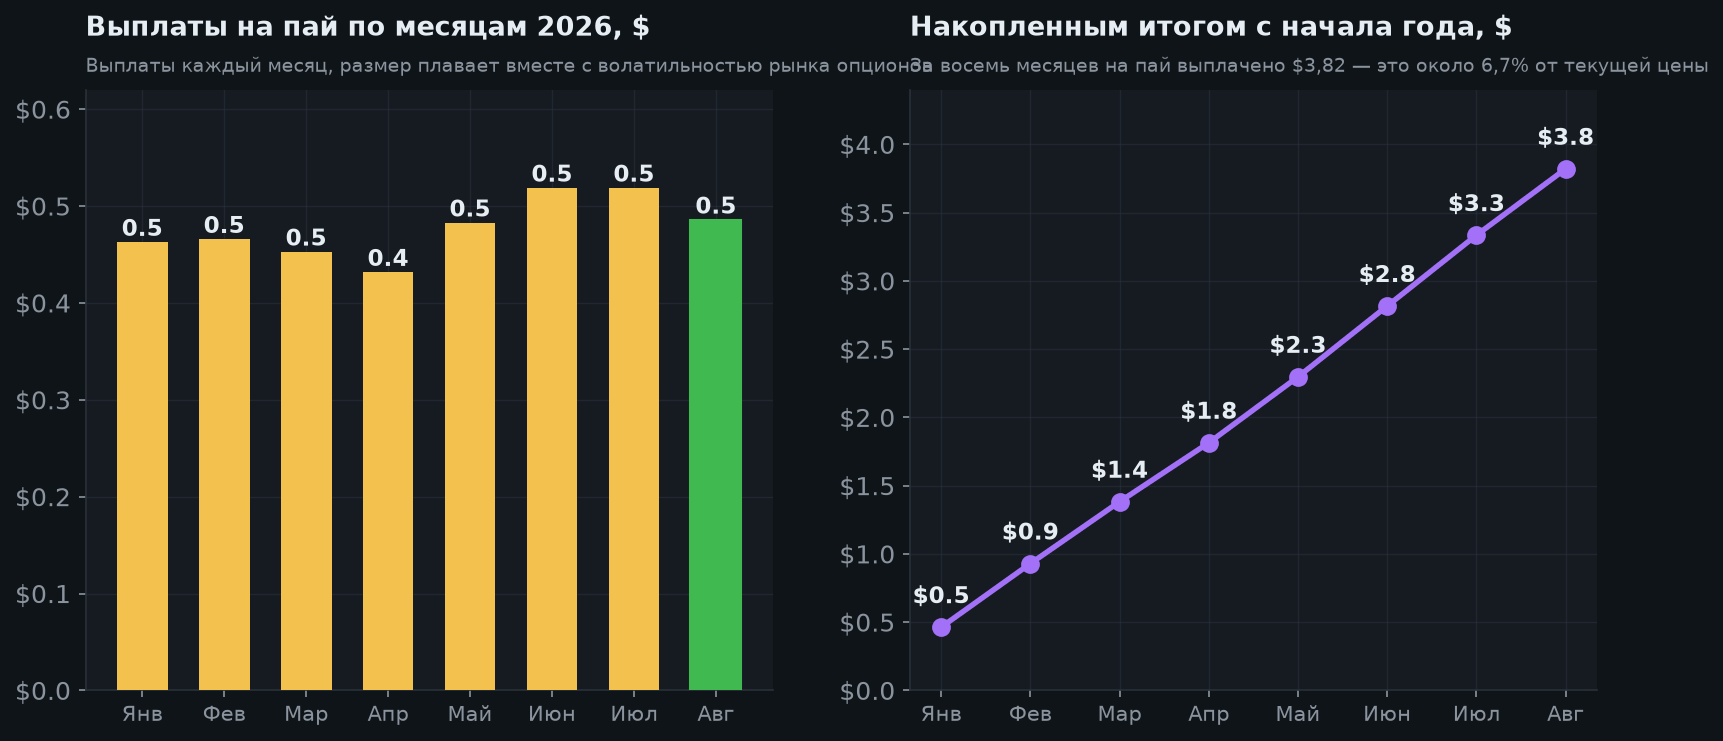
За восемь месяцев 2026 года фонд выплатил $3,82 на пай — примерно 6,7% от текущей цены. Годовая сумма выплат составила $5,66, и она выросла за год на 12,75%.
Обратите внимание на неровность столбцов: от $0,432 в апреле до $0,519 в июне и июле. Это не сбой, а природа стратегии — размер премии зависит от волатильности рынка опционов. Больше нервозности на рынке — дороже опционы — больше выплата. Спокойный рынок означает меньший доход. Планировать по этим выплатам фиксированный бюджет нельзя, в отличие от купона по облигации.
Отдельно — про природу этих денег. Это не дивиденды компаний, а премия от продажи опционов. У фондов такого типа часть распределений может признаваться возвратом капитала, то есть возвращением вам же ваших денег. На налоги в разных юрисдикциях это влияет по-разному, и перед покупкой стоит уточнить, как такие выплаты облагаются именно у вас.
5. Сколько стоит этот доход
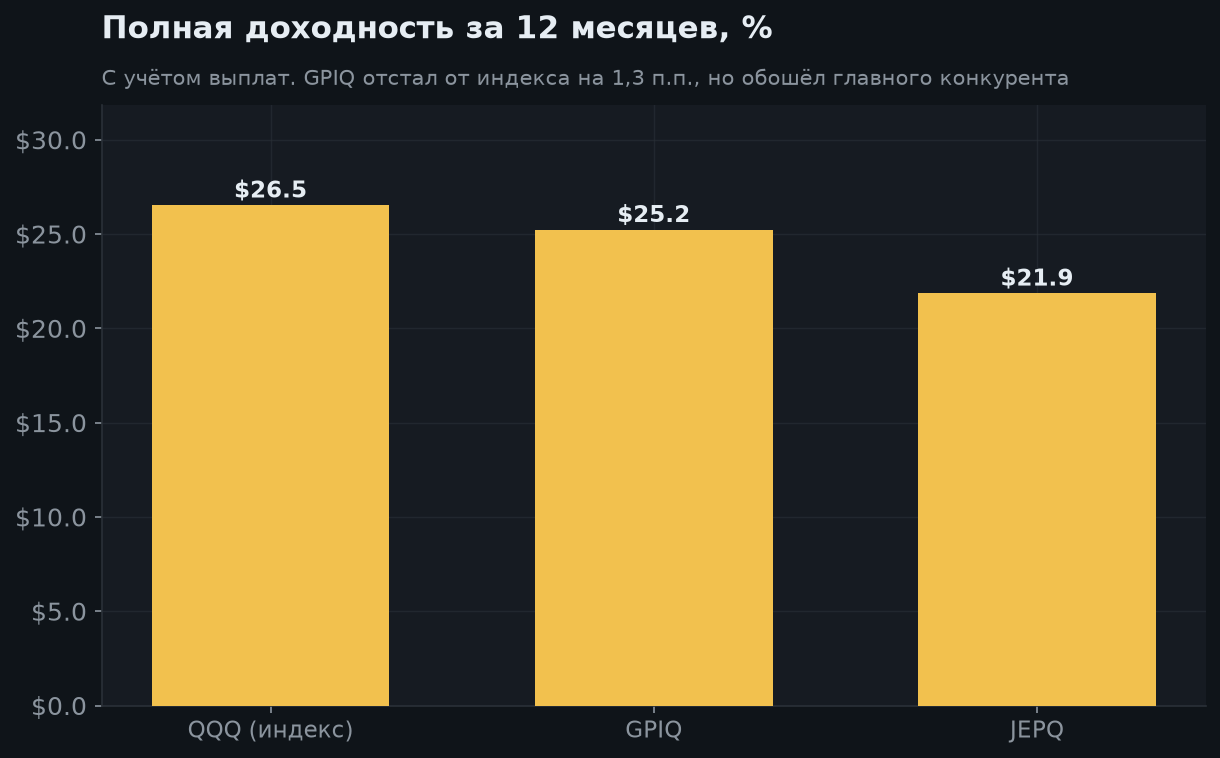
Это главный график отчёта. Он отвечает на вопрос, который обычно теряется за красивой цифрой «9,89%»: а что в итоге, если сложить рост и выплаты вместе?
- QQQ (обычный индексный фонд) — 26,54%. Почти всё бумажным ростом, выплаты 0,42%.
- GPIQ — 25,24%. Отставание всего 1,3 п.п., но около 10 п.п. из этого пришло деньгами на счёт.
- JEPQ — 21,87%. Главный конкурент отстал заметнее.
Вывод для того, кому нужен поток: за последний год доход обошёлся дёшево. Отдать 1,3 п.п. общей доходности за то, чтобы получать деньги ежемесячно, а не продавать паи — вполне разумный обмен.
Но не переносите этот результат на будущее автоматически. Разрыв мал потому, что год был умеренным. Логика стратегии такова: чем сильнее ралли, тем больше срезают проданные коллы. В год, когда Nasdaq-100 прибавляет 40–50%, такой фонд физически не может повторить результат индекса — он отдал этот верх заранее.
6. Кому подходит и чем рисковать
Целевых цен аналитиков у биржевых фондов не бывает: их не «оценивают», они просто следуют за своим наполнением. Поэтому ориентиры в этом отчёте — сценарные, и к любому из них нужно добавлять примерно 9–10% выплат за год.
Кому подходит. Тем, кому нужен регулярный денежный поток: чтобы деньги приходили каждый месяц, а не появлялись только при продаже бумаг. Такой инструмент логичен как часть доходной доли портфеля — рядом с облигациями и дивидендными акциями.
Кому не подходит. Тем, кто копит на длинном горизонте и хочет максимального роста. На дистанции в 10–20 лет отказ от верхней части движения обходится дорого: сложный процент работает именно с той доходностью, которую вы отдали. Для такой задачи обычный индексный фонд честнее.
Главные риски:
- Падение почти наравне с рынком. Бета 1,06 — премия смягчает просадку лишь на несколько процентов, не более.
- Нестабильный размер выплат. Он зависит от волатильности: в спокойный год поток заметно уменьшится.
- Концентрация. Внутри — технологии США, топ-10 занимает 46%.
- Короткая история. Фонд работает с октября 2023 года и не проходил полноценного медвежьего рынка.
- Налоги. Природа выплат отличается от дивидендов, режим обложения стоит уточнить заранее.
7. Сценарии на 6 и 12 месяцев
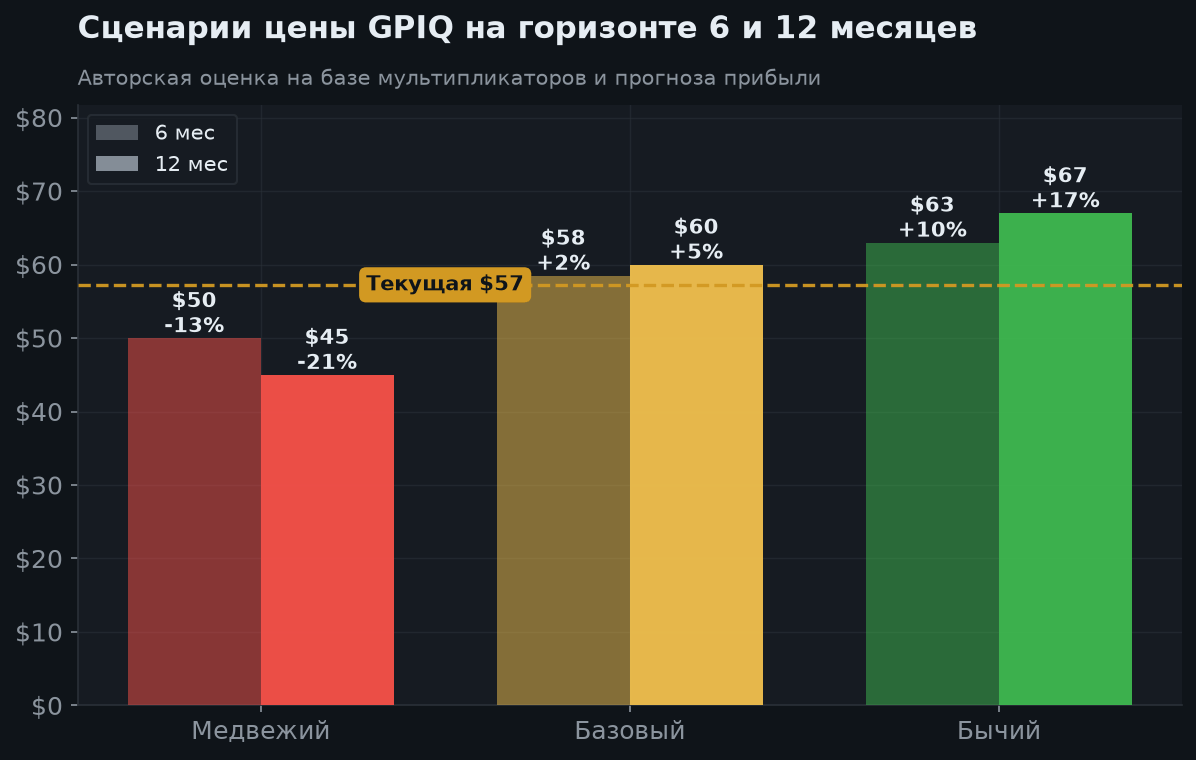
Важно: в таблице указана только цена пая. Выплаты (примерно 4,5–5% за полгода и 9–10% за год) идут сверху и на цену не влияют.
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $63 (+10%) | $67 (+17%) | Nasdaq-100 растёт умеренно и ровно — идеальный режим для стратегии: премия высокая, а коллы почти не срезают рост |
| Базовый | $58.5 (+2%) | $60 (+5%) | Рынок растёт, часть верха уходит покупателям опционов; основной результат пайщик получает выплатами |
| Медвежий | $50 (−13%) | $45 (−21%) | Коррекция в технологиях: пай падает почти наравне с индексом, выплаты смягчают, но не спасают |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- 9,89% годовых с выплатами КАЖДЫЙ МЕСЯЦ против 0,4% дивидендов у самого Nasdaq-100
- За год отстал от индекса QQQ всего на 1,3 п.п. (25,24% против 26,54%) — доход обошёлся дёшево
- Обгоняет главного конкурента JEPQ: 25,24% против 21,87% за год
- Комиссия 0,29% — ниже, чем у JEPQ (0,35%)
- Опционы пишутся напрямую, а не через структурные ноты сторонних банков — нет риска на посредника
- Активное управление покрытием позволяет оставлять часть роста непроданной
- Выплаты выросли за год на 12,75% — поток увеличивается
- Активы $5,49 млрд и оборот ~1,6 млн паёв в день — с ликвидностью проблем нет
🔴 Медвежий кейс
- Верхняя часть роста продана: в сильное ралли фонд физически не догонит индекс
- Защиты от падения почти нет — бета 1,06, весной 2026 пай сходил к $47,72
- Размер выплат нестабилен: от $0,432 до $0,519 в месяц, зависит от волатильности
- Часть распределений может быть возвратом капитала, а не заработанным доходом
- Налоговый режим таких выплат отличается от дивидендов — уточнять заранее
- Концентрация: топ-10 позиций — 46% активов, внутри только технологии США
- Фонд работает с октября 2023 года и не проходил полноценного медвежьего рынка
- На длинном горизонте отказ от части роста дорого стоит из-за сложного процента
9. Итоговое заключение
GPIQ честно делает то, что обещает: превращает волатильность Nasdaq-100 в 9,89% годовых с ежемесячными выплатами. И делает это хорошо — за последние 12 месяцев полная доходность составила 25,24% против 26,54% у обычного индексного QQQ. Отставание всего 1,3 процентного пункта, причём около 10 п.п. доходности пайщик получил живыми деньгами, а не бумажным ростом.
Внутри своей категории фонд выглядит лучше конкурентов: 25,24% против 21,87% у JEPQ, комиссия ниже (0,29% против 0,35%), опционы пишутся напрямую без посредников.
Но два предупреждения обязательны. Первое: маленький разрыв с индексом — результат умеренного года. В сильное ралли проданные коллы срежут верх, и отставание станет куда заметнее. Второе: защиты от падения здесь практически нет — бета 1,06, и весной 2026 пай спокойно сходил к $47,72. Премия смягчает просадку на несколько процентов, не более.
Аналитический вывод: хороший инструмент для доходной части портфеля, если нужен регулярный поток — рядом с облигациями и дивидендными акциями. Не замена индексному ядру на длинном горизонте: там отказ от верхней части роста обходится слишком дорого из-за сложного процента. Сценарный ориентир по цене пая — $60 на 12 мес. (+5%) и $58,5 на 6 мес. (+2%), плюс примерно 9–10% выплатами сверху. За чем следить: волатильность рынка (от неё зависит размер выплат), доля возврата капитала в распределениях и поведение фонда в первой серьёзной коррекции.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.