Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Alphabet Inc. (Google) (NASDAQ: GOOGL)
Alphabet Inc. (Google) (GOOGL) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~17).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Alphabet Inc. (Google) — компания из сектора «Поиск, реклама, облако и ИИ».
Наш рейтинг: 8.6 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Alphabet — один из столпов цифровой экономики: доминирующий поиск, YouTube, Android, сильная ИИ-вертикаль (Gemini, DeepMind, чипы TPU) и опцион Waymo. Отчёт за Q2 2026 вышел сильным: выручка $119,8 млрд (+24%) выше консенсуса, операционная прибыль +30% до $40,8 млрд, маржа 34%.
Главная новость — Google Cloud: рост ускорился до +82% г/г ($24,8 млрд), а операционная маржа облака за год выросла с 20,6% до ~35,5%. Ещё год назад облако было историей «наконец-то вышли в плюс» — теперь это второй по значимости двигатель прибыли. И, что важно, поиск не рухнул от ИИ-чатботов: Search вырос на +17%.
Но с оценкой надо быть честным. P/E ≈17 выглядит подарком для мегакапа с таким ростом — и это иллюзия. В прибыль Q2 попал разовый чистый доход $98 млрд от нереализованной переоценки долевых бумаг, добавивший $6,26 из $9,11 прибыли на акцию. Консенсус закладывает падение EPS в 2027 на −28% — просто потому, что бумажная переоценка не повторится. Честный форвардный P/E — около 23, а цена к свободному денежному потоку — ~79, потому что капзатраты съедают поток.
Второй сдвиг того же порядка: Alphabet перестала выкупать акции (в Q2 байбэка не было вовсе против $13,2 млрд годом ранее) и вместо этого привлекла $49,6 млрд акциями плюс $20,3 млрд облигациями. Компания с легендарной денежной подушкой теперь занимает деньги на ИИ-гонку — это меняет инвесткейс, и об этом стоит знать.
Вывод: ядро-позиция сохраняется, но покупать надо за ускоряющееся облако и устойчивый поиск, а не за «дешёвый мультипликатор». Консенсус — Strong Buy, средняя цель $428 (+25%).
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: облако взлетело, но прибыль надо читать внимательно
Alphabet — материнская компания Google: доминирующий поиск, YouTube, Google Cloud, экосистема Android и мощная ИИ-вертикаль (Gemini, DeepMind, собственные чипы TPU). Отдельный опцион — беспилотники Waymo.
Отчёт за Q2 2026 (22 июля) получился сильным: выручка $119,8 млрд (+24%) против ожидавшихся $116,9 млрд, операционная прибыль $40,8 млрд (+30%), маржа выросла с 32% до 34%. Главная звезда — Google Cloud: +82% до $24,8 млрд при операционной прибыли $8,8 млрд против $2,8 млрд годом ранее.
Но у этого отчёта есть вторая половина, которую легко пропустить, и она объясняет, почему акция после публикации падала, а не росла: рекордная «прибыль» в значительной части бумажная, компания резко нарастила капзатраты и впервые за долгое время начала привлекать капитал вместо возврата акционерам. Разберём это в разделах 4 и 6 — там и лежит настоящий инвестиционный вопрос.
Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
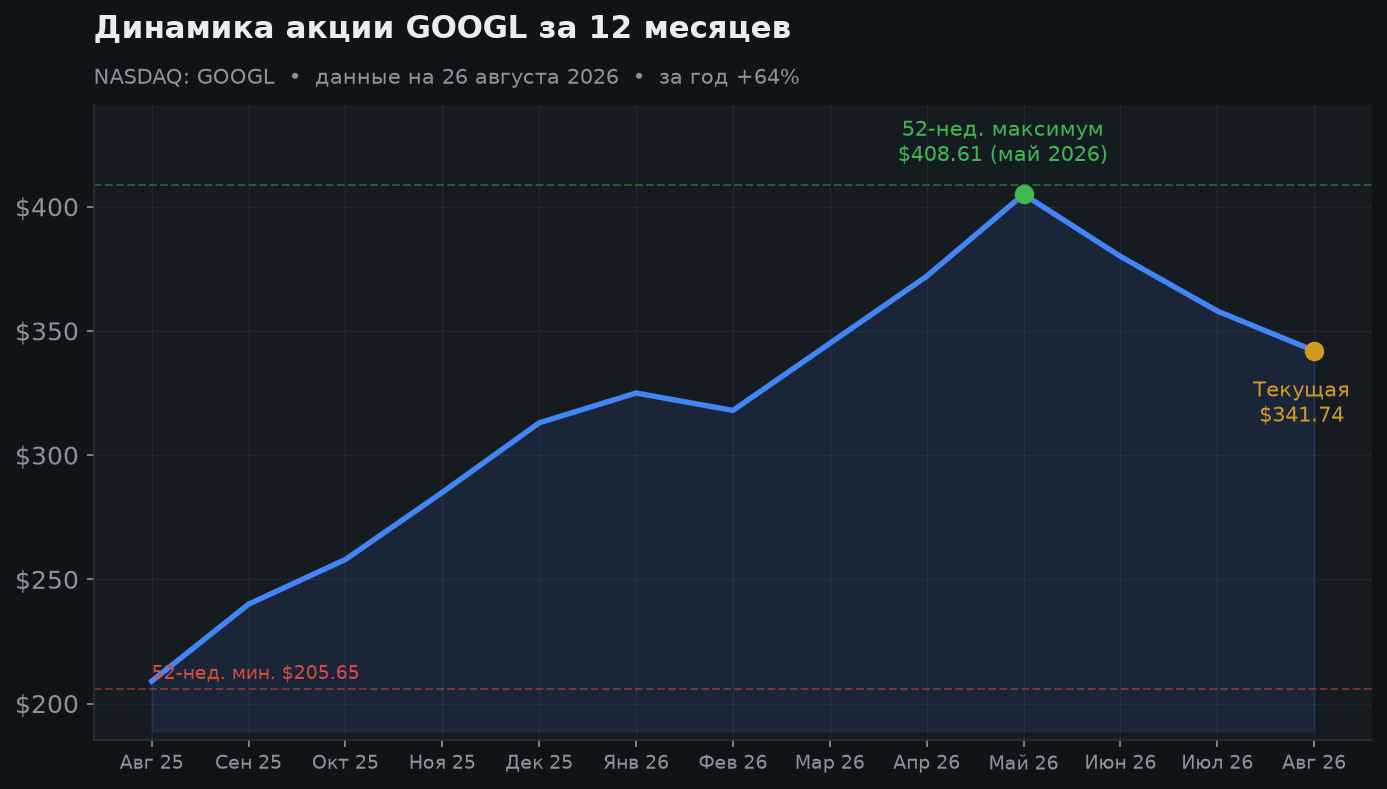
За год бумага прибавила +63,8%, а с начала 2026 года — скромные +9,3%: почти весь рост пришёлся на осень–весну, а последние месяцы бумага снижается. От майского максимума $408,61 акция отошла примерно на 16%.
Что двигало котировку вверх: устойчивость поиска (страхи, что ChatGPT и Perplexity съедят Google, пока не подтверждаются), разгон облака и снятие худшего антимонопольного сценария — суд не обязал продавать Chrome, ограничившись обязанностью делиться данными.
Что тянет вниз: капзатраты. После июльского отчёта, где годовой прогноз расходов подняли до $195–205 млрд, инвесторы задались вопросом, когда эти вложения начнут возвращаться. Сейчас цена ниже 50-дневной средней (~$351), но выше 200-дневной (~$334) — то есть среднесрочный тренд ещё вверх, а краткосрочный уже вниз.
3. Сегменты: поиск кормит, облако разгоняет
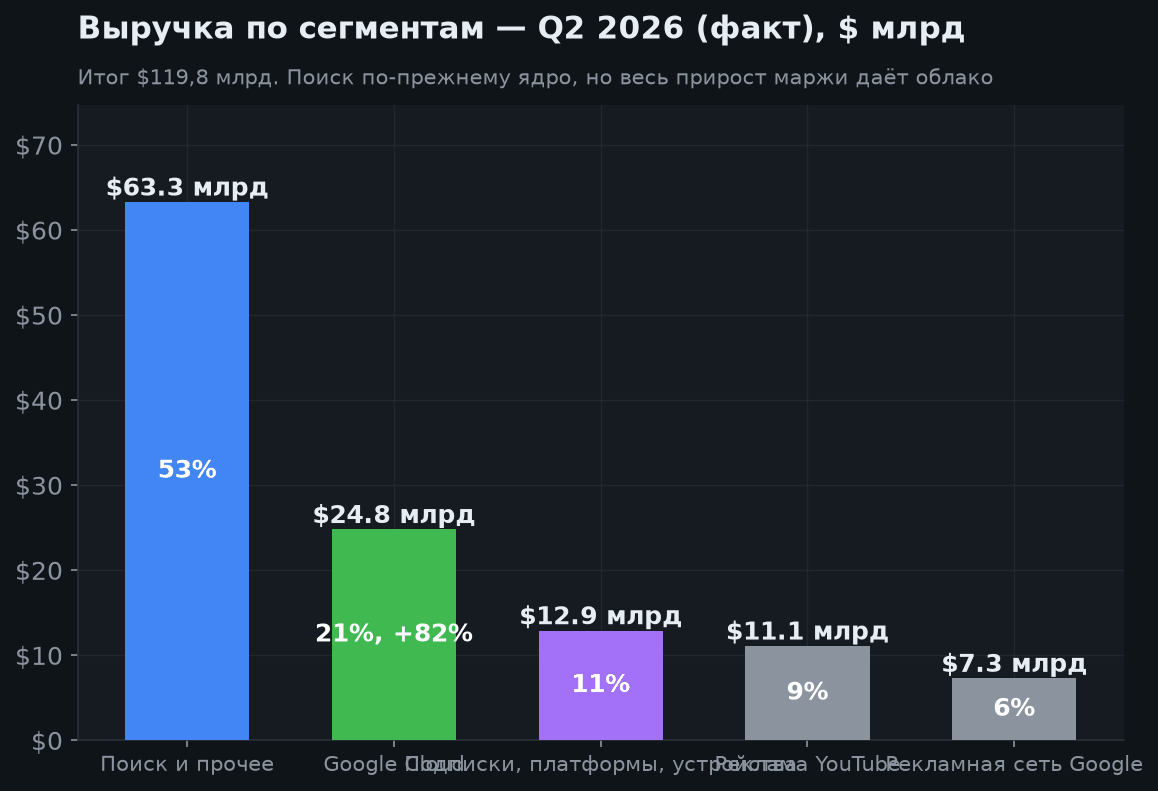
Структура выручки за квартал: поиск и прочее — $63,3 млрд (+17%), Google Cloud — $24,8 млрд (+82%), подписки/платформы/устройства — $12,9 млрд (+15%), реклама YouTube — $11,1 млрд (+13%), рекламная сеть — $7,3 млрд (практически без изменений).
Два вывода. Первый: тезис «ИИ убьёт поиск» пока не работает — рост поиска на 17% для бизнеса такого размера очень хороший результат, а ИИ-обзоры внутри выдачи монетизируются. Второй: единственный слабый сегмент — рекламная сеть (реклама на чужих сайтах), она стагнирует, но это всего 6% выручки.
Отдельная строка — Other Bets (сюда входит Waymo): выручка всего $382 млн при операционном убытке $1,8 млрд, и убыток растёт. Это по-прежнему опцион «выстрелит или нет», а не бизнес.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 2026 | $119,8 млрд | +24% г/г, выше прогноза |
| — Поиск и прочее | $63,3 млрд | +17% — ИИ поиск не убил |
| — Google Cloud | $24,8 млрд | +82%, маржа 35,5% |
| — Подписки и устройства | $12,9 млрд | +15% |
| — Реклама YouTube | $11,1 млрд | +13% |
| — Рекламная сеть | $7,3 млрд | стагнирует |
| Операционная прибыль | $40,8 млрд | +30%, маржа 34% |
| Other Bets (вкл. Waymo) | убыток $1,8 млрд | было −$1,2 млрд |
| Капзатраты за квартал | $44,9 млрд | рост вдвое г/г |
| Дивиденд | $0,22 в квартал | доходность ~0,26% |
4. Google Cloud — то, ради чего сейчас держат Alphabet
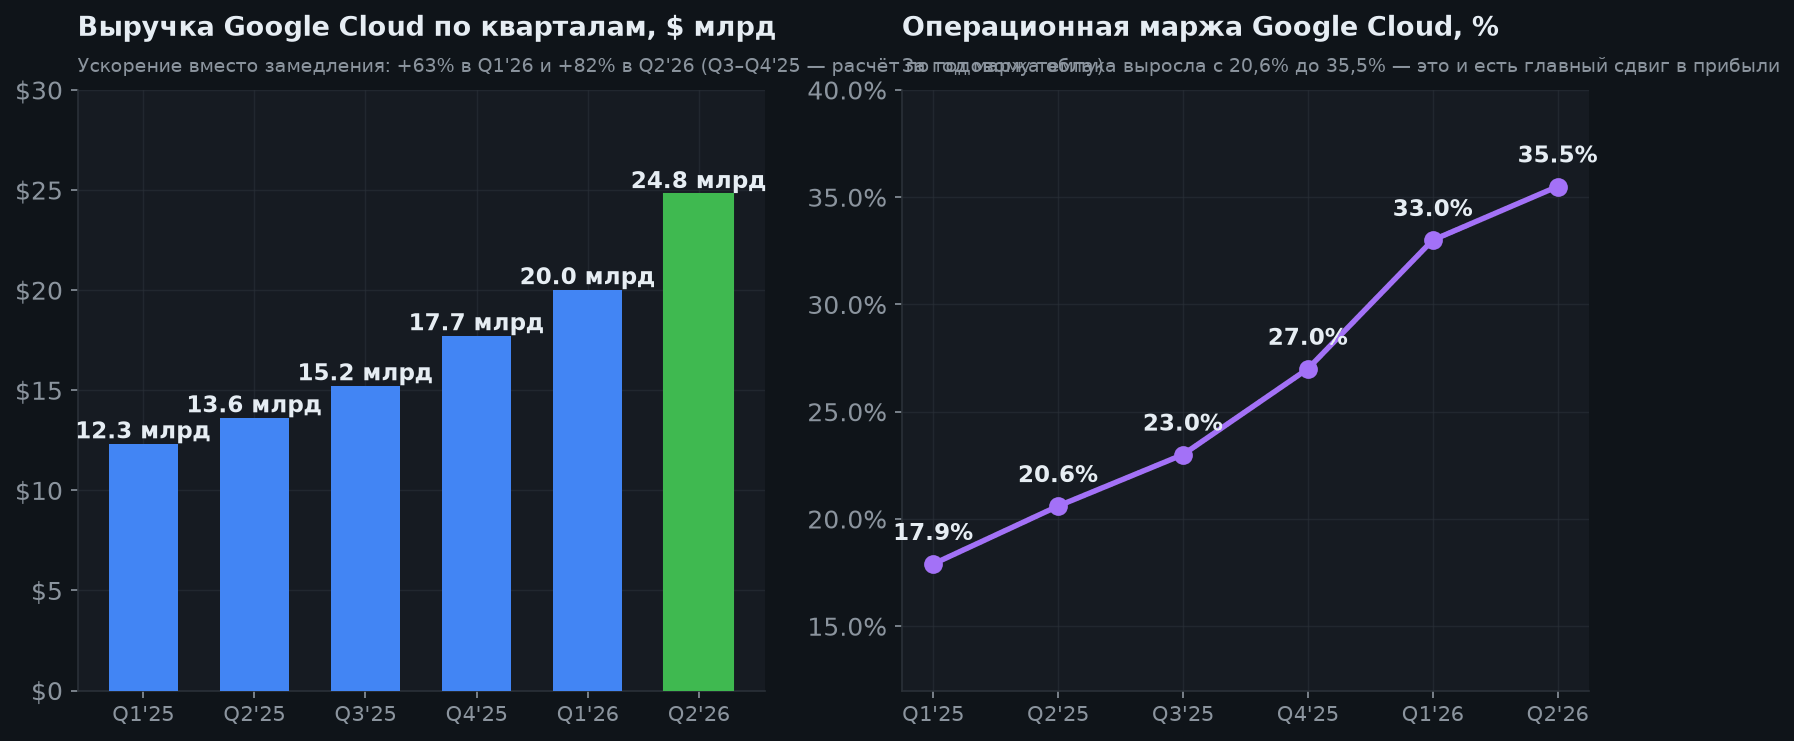
Это главный график отчёта. Ещё в начале 2025 года облако Google приносило $12,3 млрд в квартал при марже ~18%. В Q2 2026 — уже $24,8 млрд при марже ~35,5%. То есть выручка удвоилась, а прибыльность выросла почти вдвое поверх этого: операционная прибыль сегмента подскочила с $2,2 млрд до $8,8 млрд.
Важна не только величина, но и направление: рост не затухает, а ускоряется — +63% в первом квартале и +82% во втором. Причина — спрос на ИИ-инфраструктуру и корпоративные ИИ-решения, где у Google есть редкое преимущество: собственные чипы TPU, то есть возможность не отдавать всю маржу поставщику ускорителей.
Что это значит практически: Alphabet перестаёт быть «рекламной компанией с приложением-облаком». Облако уже даёт более пятой части выручки и растёт быстрее всего, что снижает зависимость от рекламного цикла — исторически главную уязвимость компании.
*(Значения Q3–Q4 2025 рассчитаны по годовому темпу роста облака за 2025 год (+36%); остальные квартальные цифры — из отчётности.)*
5. Выручка: рост ускоряется
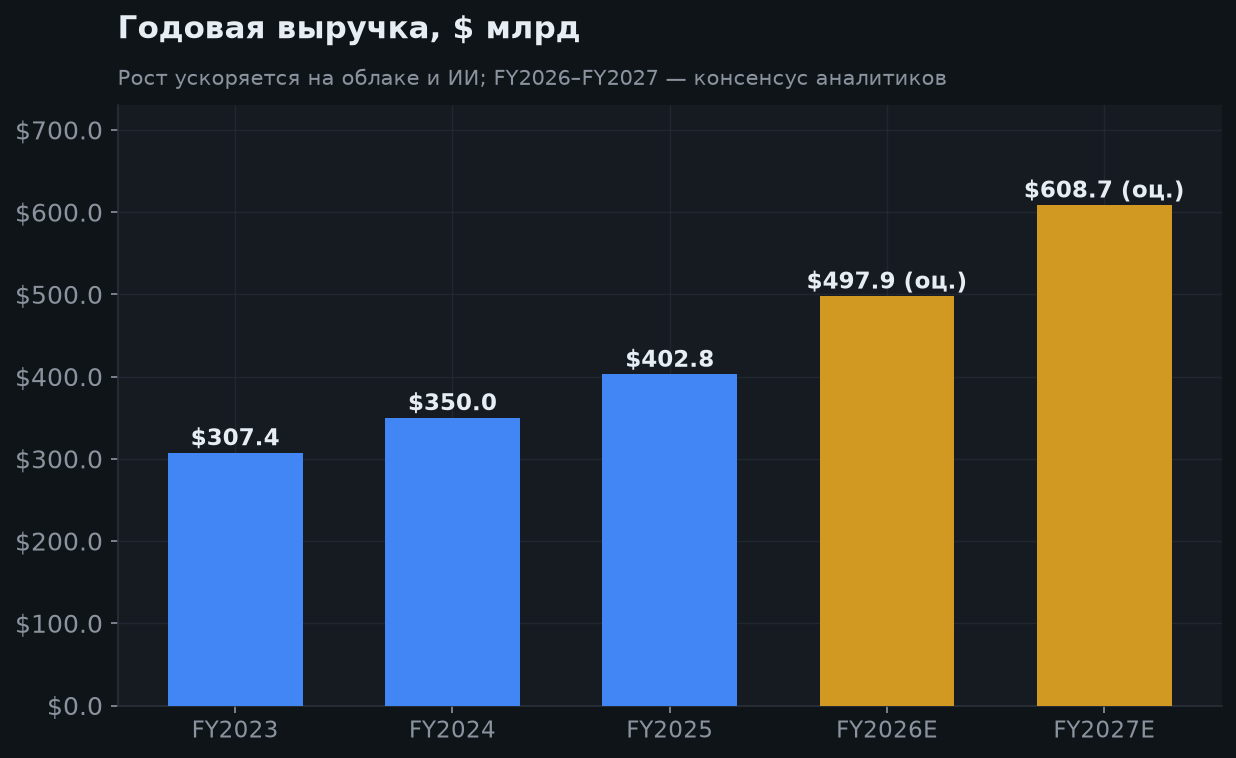
Траектория: $307,4 млрд (2023) → $350,0 млрд (2024) → $402,8 млрд (2025). Темп не затухает, а разгоняется: 2024 год дал +14%, 2025-й +15%, а за первое полугодие 2026-го выручка растёт на +22–24%.
Консенсус аналитиков — $497,9 млрд в 2026 году (+23,6%) и $608,7 млрд в 2027-м (+22,3%). Для компании с выручкой в сотни миллиардов долларов удерживать двадцатипроцентный рост два года подряд — исключительный результат, и обеспечивает его в первую очередь облако.
*(FY2026 и FY2027 — прогноз аналитиков, не гарантия.)*
6. Оценка: почему P/E 17 вводит в заблуждение
Здесь нужно быть предельно аккуратным, потому что цифра на витрине обманывает. P/E TTM ≈17 для компании, растущей на 24% в год, выглядел бы подарком — если бы прибыль была настоящей.
Что произошло на самом деле. В отчёте за Q2 2026 в строке прочих доходов отражён чистый доход $98,0 млрд, и это преимущественно нереализованная переоценка долевых бумаг — то есть бумажный рост стоимости принадлежащих Alphabet долей в других компаниях. Живых денег компания от этого не получила. Эта статья добавила к прибыли на акцию $6,26 из $9,11. Проще говоря, операционная прибыль за квартал — примерно $2,85 на акцию, а остальное — переоценка.
Лучшее подтверждение — сам консенсус: аналитики закладывают EPS $20,59 в 2026 году и $14,81 в 2027-м, то есть падение на 28%. Прибыль не «упадёт» в операционном смысле — просто перестанет учитываться бумажная переоценка. Реальный ориентир по оценке — форвардный P/E около 23 к прибыли 2027 года.
Второй трезвящий показатель — цена к свободному денежному потоку ≈79. Капзатраты в $195–205 млрд за год съедают поток, поэтому по денежному потоку Alphabet сейчас дорогая, а не дешёвая. И это не придирка: именно из-за повышения прогноза капзатрат акция после отчёта пошла вниз.
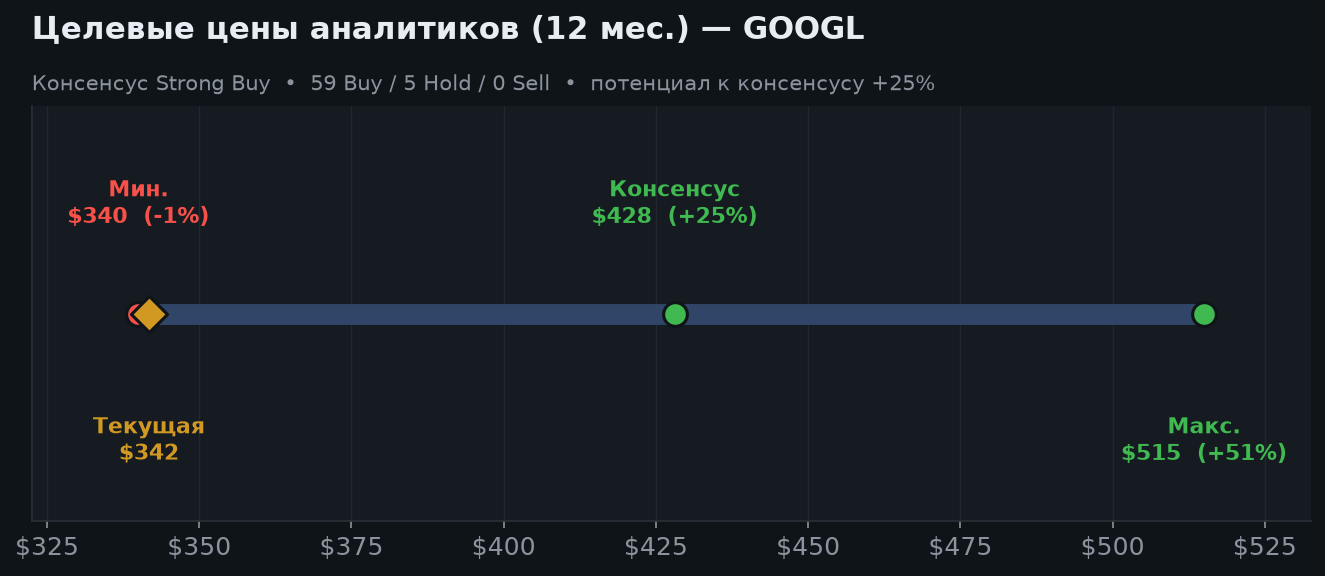
Консенсус тем не менее уверенно позитивный: Strong Buy при 64 аналитиках (59 «покупать», 5 «держать», ни одного «продавать»), средняя цель $428 (+25%), диапазон $340–$515.
7. Сценарии на 6 и 12 месяцев
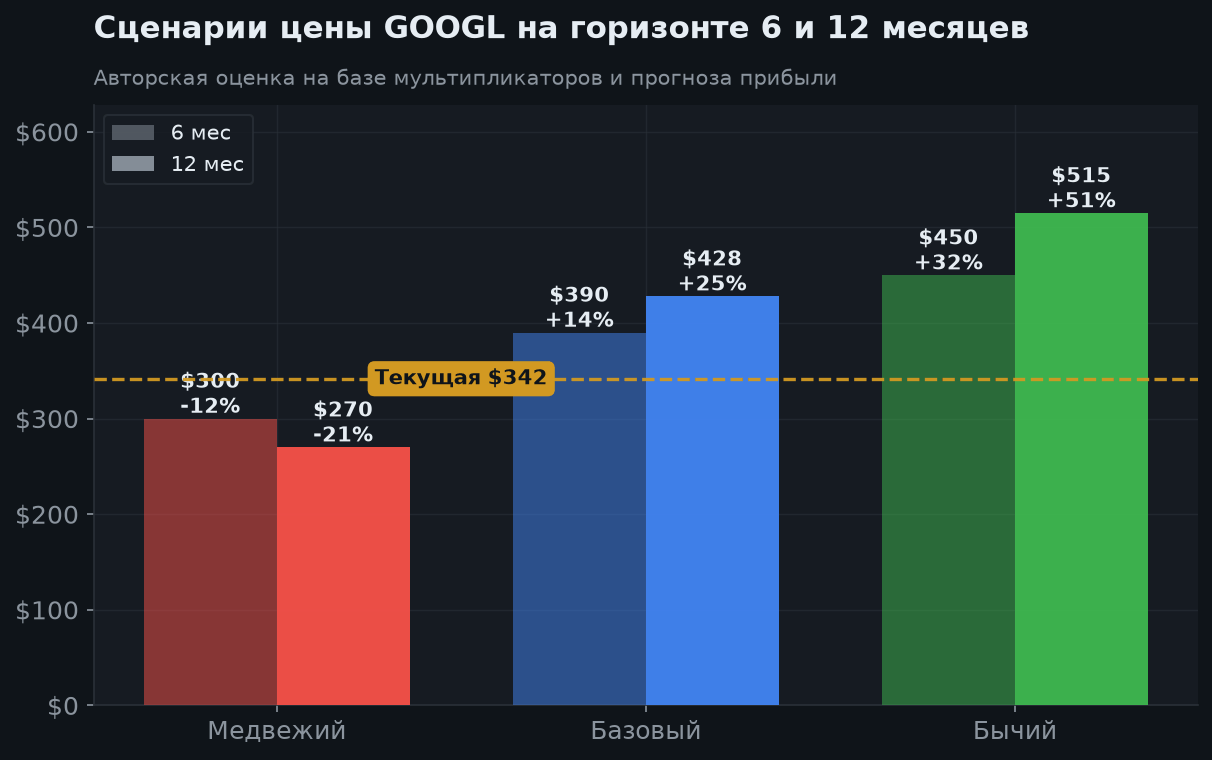
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $450 (+32%) | $515 (+51%) | Облако удерживает рост выше 60% и маржу выше 35%, поиск растёт двузначно, капзатраты начинают отбиваться, Waymo даёт новости |
| Базовый | $390 (+14%) | $428 (+25%) | Выручка ~$498 млрд в 2026, облако растёт быстрее рынка, рынок принимает снижение бумажной прибыли в 2027 спокойно |
| Медвежий | $300 (−12%) | $270 (−21%) | Капзатраты растут дальше без отдачи, свободный поток сжимается, рынок «замечает» падение EPS в 2027, новые антимонопольные меры по ad-tech |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Google Cloud ускорился до +82% г/г, маржа сегмента выросла с 20,6% до ~35,5%
- Поиск вырос на +17% — тезис «ИИ-чатботы убьют Google» пока не подтверждается
- Выручка Q2 2026 $119,8 млрд (+24%) выше консенсуса; операционная прибыль +30%
- Собственные чипы TPU — можно не отдавать всю маржу поставщику ускорителей
- Суд не обязал продавать Chrome: худший антимонопольный сценарий снят
- Консенсус ждёт выручку ~$498 млрд в 2026 и ~$609 млрд в 2027 (+23% и +22%)
- Strong Buy у 64 аналитиков, средняя цель $428 (+25%), ни одной рекомендации «продавать»
🔴 Медвежий кейс
- P/E TTM ≈17 обманчив: $6,26 из $9,11 прибыли Q2 — бумажная переоценка долевых бумаг
- Консенсус закладывает падение EPS в 2027 на −28% — как только переоценка перестанет учитываться
- Цена к свободному денежному потоку ≈79 — по потоку компания дорогая, а не дешёвая
- Капзатраты 2026 подняты до $195–205 млрд; именно на этом акция упала после отчёта
- Байбэка в Q2 2026 не было вовсе (год назад — $13,2 млрд): кэш уходит в ИИ-стройку
- В июне привлечено $49,6 млрд акциями (в т.ч. привилегированными) + $20,3 млрд облигациями
- Рекламная сеть стагнирует; Other Bets (Waymo) увеличили убыток до $1,8 млрд за квартал
- Антимонопольные дела не закончились: остаются ad-tech, Android, Google Play и ИИ
9. Итоговое заключение
Alphabet остаётся качественной ядро-позицией, но причина для покупки за прошедший год сменилась. Раньше это была история «дёшево для такого качества». Теперь правильнее говорить: покупают ускоряющееся облако и устойчивый поиск.
Сильные стороны реальные и проверяемые: Google Cloud +82% с маржой ~35,5% (год назад — 20,6%), поиск +17%, операционная прибыль группы +30%, выручка выше консенсуса, худший антимонопольный сценарий с продажей Chrome снят судом.
Но об оценке надо говорить прямо. P/E ≈17 — иллюзия: из $9,11 прибыли на акцию за квартал $6,26 дала нереализованная переоценка долевых бумаг, живых денег компания от неё не получила. Консенсус честно закладывает −28% по EPS в 2027 году. Реальный ориентир — форвардный P/E около 23, а по свободному денежному потоку компания оценена в 79 годовых потоков, потому что капзатраты в $195–205 млрд съедают поток. Плюс исторический сдвиг: байбэк остановлен, а капитал наоборот привлекается — $49,6 млрд акциями и $20,3 млрд облигациями.
Аналитический вывод: держать как ядро, докупать на откатах — текущие −16% от майского пика как раз такой откат. Базовый ориентир — $428 на 12 мес. (+25%) и $390 на 6 мес. (+14%); консенсус Strong Buy. Ближайшая веха — отчёт за Q3 2026 (конец октября). За чем следить: удержит ли облако рост выше 60% и маржу выше 35%, не поднимут ли капзатраты снова, вернётся ли байбэк, и как рынок отреагирует на первое снижение «бумажной» прибыли.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.