Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Western Asset Emerging Markets Debt Fund Inc. (NYSE: EMD)
Western Asset Emerging Markets Debt Fund Inc. (EMD) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Western Asset Emerging Markets Debt Fund Inc. — компания из сектора «Закрытый фонд (CEF) — облигации развивающихся рынков».
Наш рейтинг: 5.1 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
EMD — закрытый фонд облигаций развивающихся рынков: держит государственные и корпоративные долги стран Латинской Америки, Азии, Африки и Восточной Европы. Задача фонда — высокий текущий доход: выплаты идут ежемесячно ($0,095 на пай, около 11% годовых к цене).
Главное, что нужно понимать: фонд работает с плечом — часть портфеля куплена на заёмные деньги. Это увеличивает выплаты, но и усиливает просадки: при росте ставок или бегстве инвесторов из риска такие фонды падают заметно сильнее обычных облигационных. Добавьте валютные и страновые риски (дефолты, санкции, политика) и особенности CEF (премия/дисконт к NAV). Это инструмент денежного потока для терпеливого инвестора, а не «замена депозиту».
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
EMD — закрытый фонд (CEF), который покупает облигации развивающихся стран: долги правительств и компаний Латинской Америки, Азии, Африки, Восточной Европы. Логика простая: такие страны платят по своим облигациям больше, чем США или Германия, потому что риск выше. Фонд собирает эти купоны и раздаёт их держателям паёв ежемесячно — $0,095 на пай, примерно 11% годовых к текущей цене.
Ключевая особенность — леверидж: часть портфеля куплена на заёмные средства. Это поднимает доходность в спокойные времена и усиливает падение в кризис. Поэтому EMD — инструмент денежного потока для тех, кто осознанно берёт повышенный риск, а не «тихая гавань». Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика пая за 12 месяцев
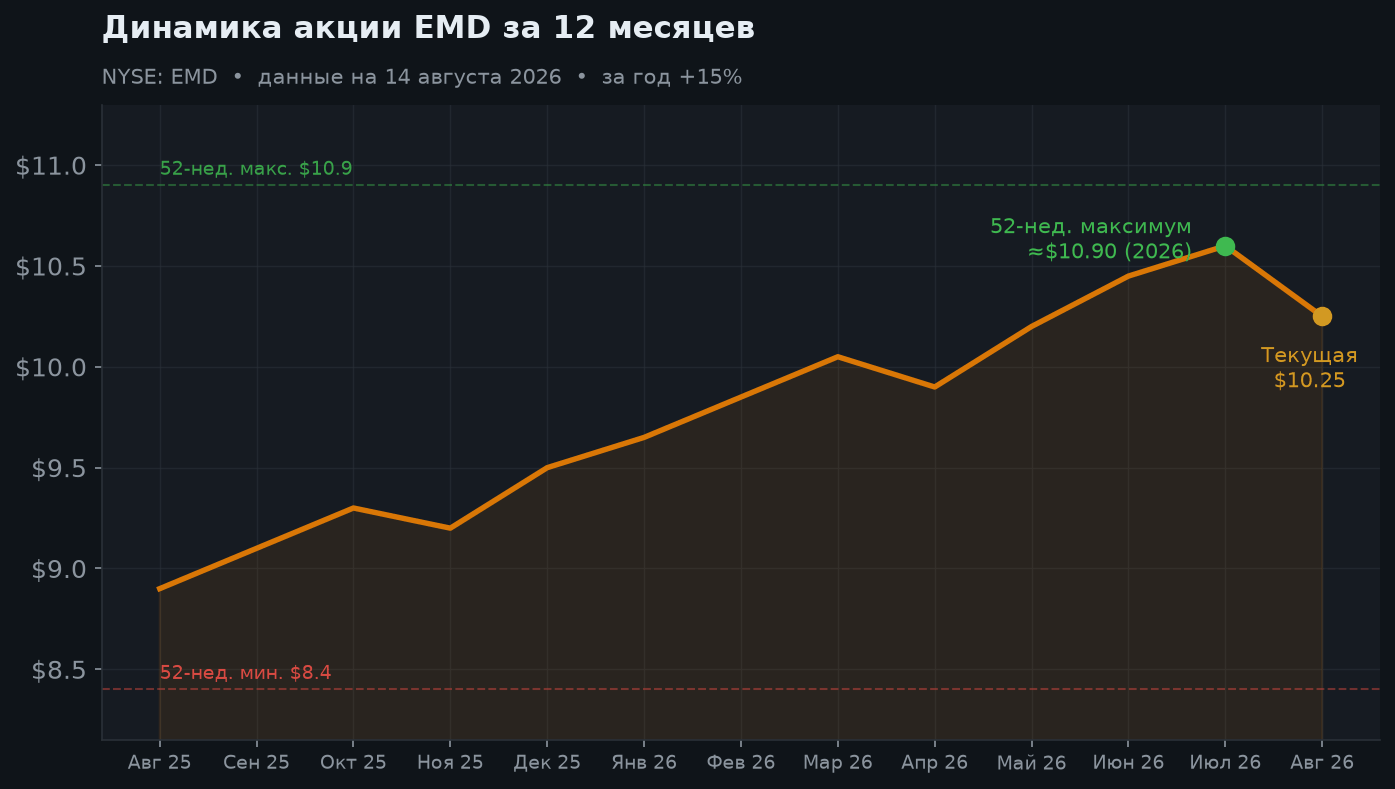
Год для облигаций развивающихся рынков сложился удачно: снижение долларовых ставок и спрос на доходность подняли цены EM-долга. Пай прибавил около 15% с учётом выплат. Для доходного CEF это хороший результат, но важно помнить: основная отдача здесь — купоны, а не рост котировки. В спокойные годы фонд даёт доход, в кризисные — может быстро терять 20–30% из-за плеча.
3. Что внутри и как устроен риск
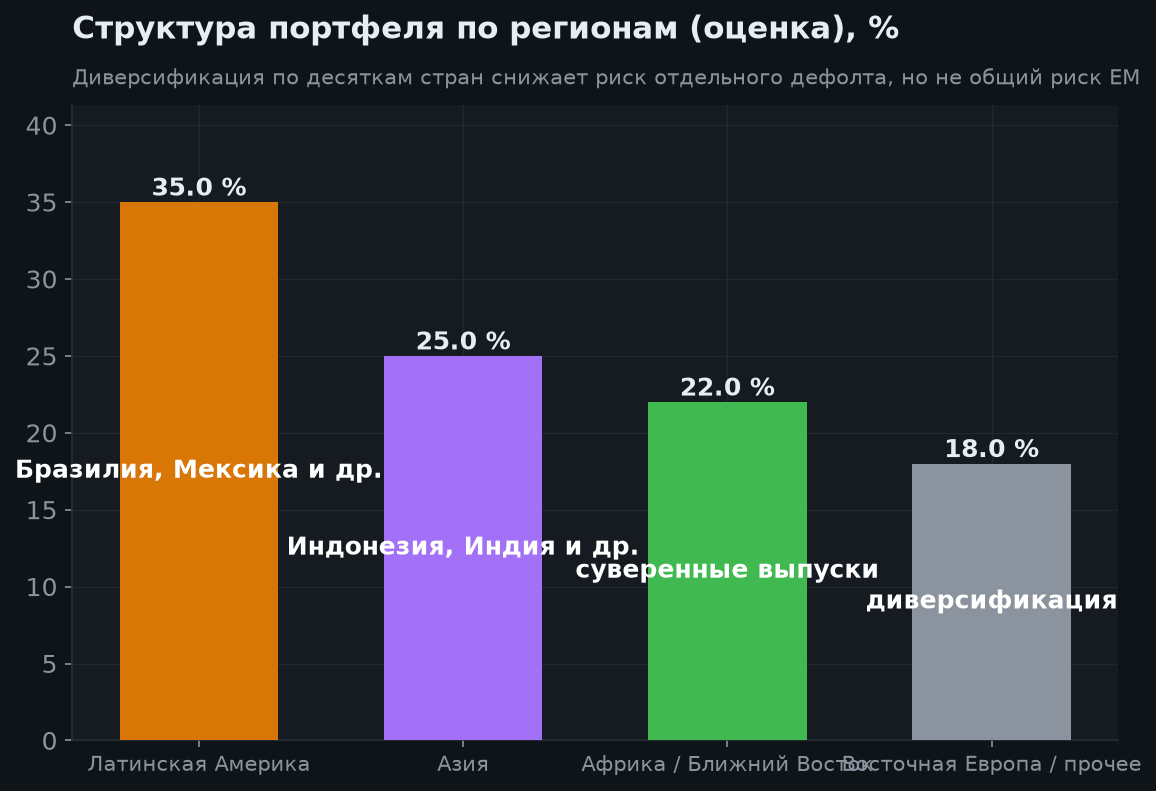
Портфель широко диверсифицирован по странам и эмитентам — от Бразилии и Мексики до Индонезии и стран Африки. Это защищает от проблем отдельного заёмщика, но не спасает от общего риска: в кризис инвесторы выходят из развивающихся рынков разом, и падает всё сразу.
Три риска, которые двигают этот фонд сильнее остальных: ставки (рост доходностей в США бьёт по EM-долгу), доллар (укрепление доллара усложняет обслуживание долга для стран-заёмщиков) и плечо фонда, умножающее оба эффекта.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Тип фонда | CEF (закрытый) | не ETF; премия/дисконт к NAV |
| Класс активов | облигации EM | суверенные + корпоративные |
| Выплаты | $0,095/пай/мес | ≈11% годовых к цене |
| Леверидж | используется | усиливает и доход, и просадки |
| Диверсификация | десятки стран | снижает риск одного дефолта |
| Ex-дата | 24 августа 2026 | ближайшая выплата |
4. Дистрибуция: главное для фонда дохода
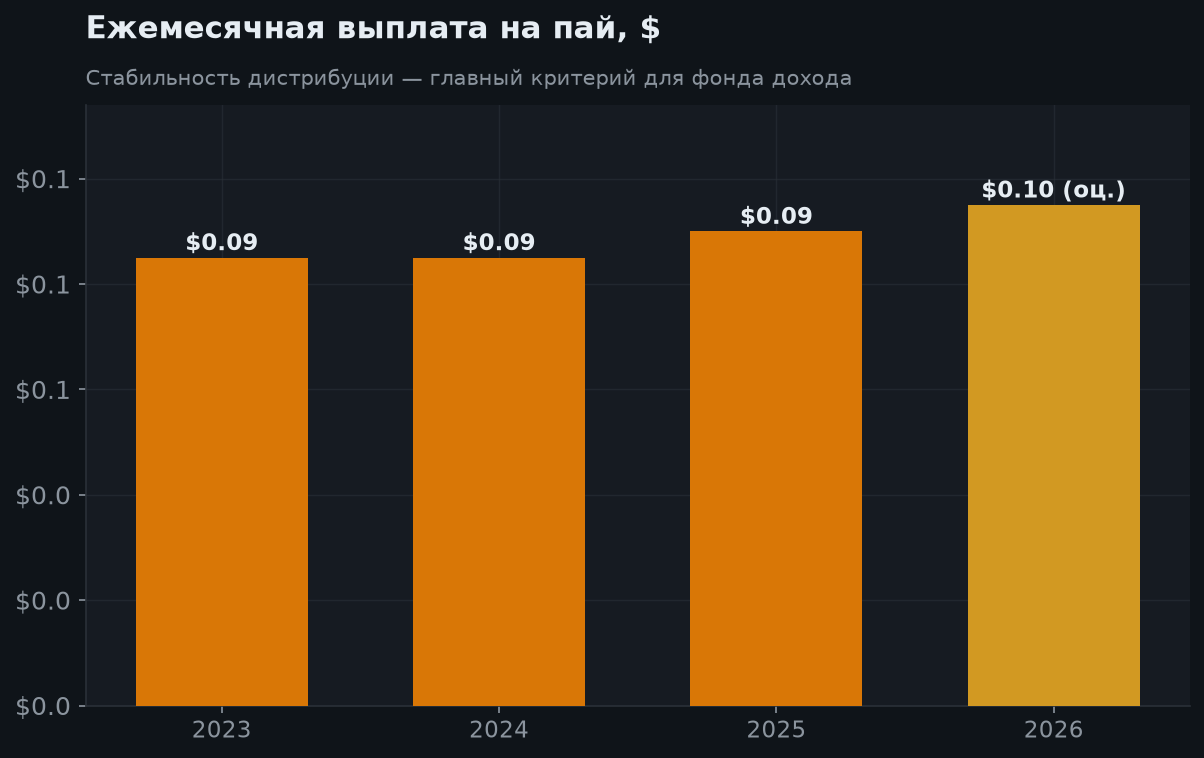
Для фонда дохода важнее всего стабильность выплат, и здесь картина спокойная: ежемесячная дистрибуция постепенно росла и сейчас составляет $0,095 на пай (около $1,14 в год). Ближайшая ex-дата — 24 августа.
Но у любой высокой дистрибуции CEF есть общий риск: если фонд не зарабатывает столько же, сколько выплачивает, часть выплат становится возвратом капитала и постепенно уменьшает NAV. Перед покупкой стоит посмотреть на покрытие выплат процентным доходом в отчётности фонда — для облигационных CEF это более выполнимо, чем для акционных.
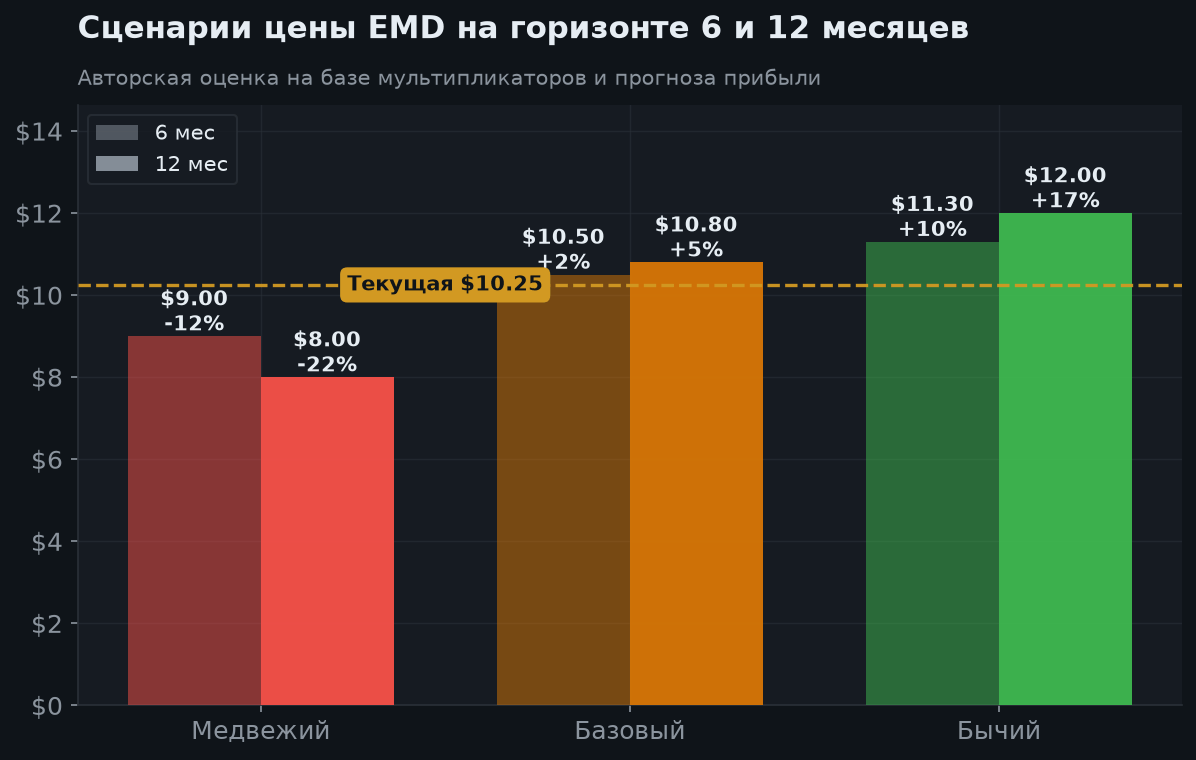
5. Сценарии на 6 и 12 месяцев
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $11,30 (+10%) | $12,00 (+17%) | Снижение ставок ФРС, слабый доллар, сужение спредов EM |
| Базовый | $10,50 (+2%) | $10,80 (+5%) | Ставки стабильны; основная отдача — купоны ~11% годовых |
| Медвежий | $9,00 (−12%) | $8,00 (−22%) | Рост ставок, крепкий доллар, бегство из риска; плечо усиливает падение |
К ценовому результату добавляются ежемесячные выплаты (~11% годовых), поэтому итоговая доходность для держателя выше показанной динамики цены.
6. Аргументы «за» и «против»
🟢 Бычий кейс
- Ежемесячные выплаты ~11% годовых ($0,095 на пай)
- Дистрибуция постепенно росла: $0,085 → $0,095
- Широкая диверсификация: десятки стран и эмитентов
- Облигации EM платят заметно больше долга развитых стран
- Снижение ставок ФРС поддерживает цены EM-долга
- Профессиональное управление (Western Asset)
🔴 Медвежий кейс
- Леверидж усиливает просадки при росте ставок и кризисах
- Страновой риск: дефолты, девальвации, санкции, политика
- Крепкий доллар бьёт по способности стран обслуживать долг
- CEF: возможен дисконт/премия к NAV сверх рыночного риска
- Риск возврата капитала, если выплаты не покрыты доходом
- Не замена депозиту: в кризис возможна просадка 20–30%
7. Итоговое заключение
EMD — инструмент денежного потока: фонд собирает купоны с облигаций развивающихся стран и раздаёт их ежемесячно, около 11% годовых к цене. Диверсификация по десяткам стран, растущая дистрибуция и профессиональное управление — сильные стороны.
Честно о рисках: фонд работает с плечом, а значит в кризис падает сильнее обычных облигационных фондов. Он чувствителен к ставкам ФРС, курсу доллара и настроениям по развивающимся рынкам. Это не замена депозиту: просадка 20–30% в плохой год вполне возможна.
Аналитический вывод: подходит как доходная доля портфеля (не основная) для тех, кому важен регулярный ежемесячный поток и кто готов терпеть волатильность. Базовый ориентир 12 мес. — $10,80 (+5%) плюс выплаты ~11%; медвежий сценарий $8,00. Перед покупкой обязательно проверьте текущий дисконт/премию к NAV — у CEF выгодно входить именно с дисконтом.
Оговорка по данным: по этому фонду публичных цифр меньше, чем по крупным бумагам. Цена выведена из подтверждённой годовой выплаты ($1,14–1,15) и доходности ~11,2%; NAV, дисконт и структура портфеля — ориентировочные, их стоит сверить на CEF Connect.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.