Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Century Aluminum Company (NASDAQ: CENX)
Century Aluminum Company (CENX) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка невысокая (P/E ~8).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Century Aluminum Company — компания из сектора «Алюминий / промышленные металлы».
Наш рейтинг: 9.0 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Century Aluminum — один из немногих оставшихся производителей первичного алюминия в США. Операционно у компании сейчас всё отлично: скорректированная EBITDA за квартал выросла с $231,4 до $326,9 млн, отгрузки — до 130,6 тыс. тонн, завод Mt. Holly выведен на полную мощность впервые с 2015 года, а денег на счетах стало больше, чем долга.
Но важно понимать, откуда взялась эта прибыль. Её сделали не менеджмент и не спрос, а пошлины: Section 232 на импорт алюминия подняли до 50%, и премия Midwest — надбавка, которую американские заводы получают поверх биржевой цены, — улетела к рекордным $2 182 за тонну. Консенсус закладывает рост прибыли на акцию в 2026 году в четыре раза.
И вот тут начинается главное. Форвардный P/E около 4,6 — это не дешевизна, а классическая ловушка циклической компании. У металлургов мультипликатор минимален ровно тогда, когда прибыль на максимуме: рынок заранее закладывает, что так не будет всегда. Разворот уже начался — в июне алюминий подешевел почти на 18%, а 19 августа пошлину на канадский металл снизили с 50% до 25%. Акция от февральского пика $70,43 потеряла 38%.
Добавьте, что чистая маржа (22,6%) выше операционной (14,8%) за счёт налоговых кредитов 45X — то есть часть прибыли тоже приходит от государства, а покрытие бумаги тонкое: всего 4 аналитика.
Вывод: это не «дешёвая акция», а ставка на сохранение тарифного режима. Такая ставка имеет право на жизнь, но занимать под неё много портфеля нельзя.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: отличный квартал, купленный пошлинами
Century Aluminum производит первичный алюминий — то есть металл, выплавленный из глинозёма, а не переработанный из лома. В США таких компаний осталось совсем немного, и это ключ ко всей истории.
Операционно квартал вышел сильным. Скорректированная EBITDA поднялась с $231,4 до $326,9 млн за квартал, выручка — с $649,2 до $752,1 млн, отгрузки выросли на 6,3% до 130,6 тыс. тонн. Завод Mt. Holly в Южной Каролине выведен на полную мощность впервые с 2015 года, в Исландии перезапущена вторая линия. Баланс укрепился: денег на счетах $343,4 млн против $134,2 млн на конец 2025 года, и к концу июля кэш превысил весь долг компании.
Но источник этой прибыли — не рынок и не менеджмент, а тарифы. Пошлина на импорт алюминия в США выросла до 50%, и премия Midwest — надбавка, которую американские заводы получают поверх биржевой цены, — дошла до рекордных $2 182 за тонну. Это и есть причина, по которой консенсус ждёт роста прибыли на акцию в 2026 году в четыре раза.
Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции: +105% за год и −35% от пика
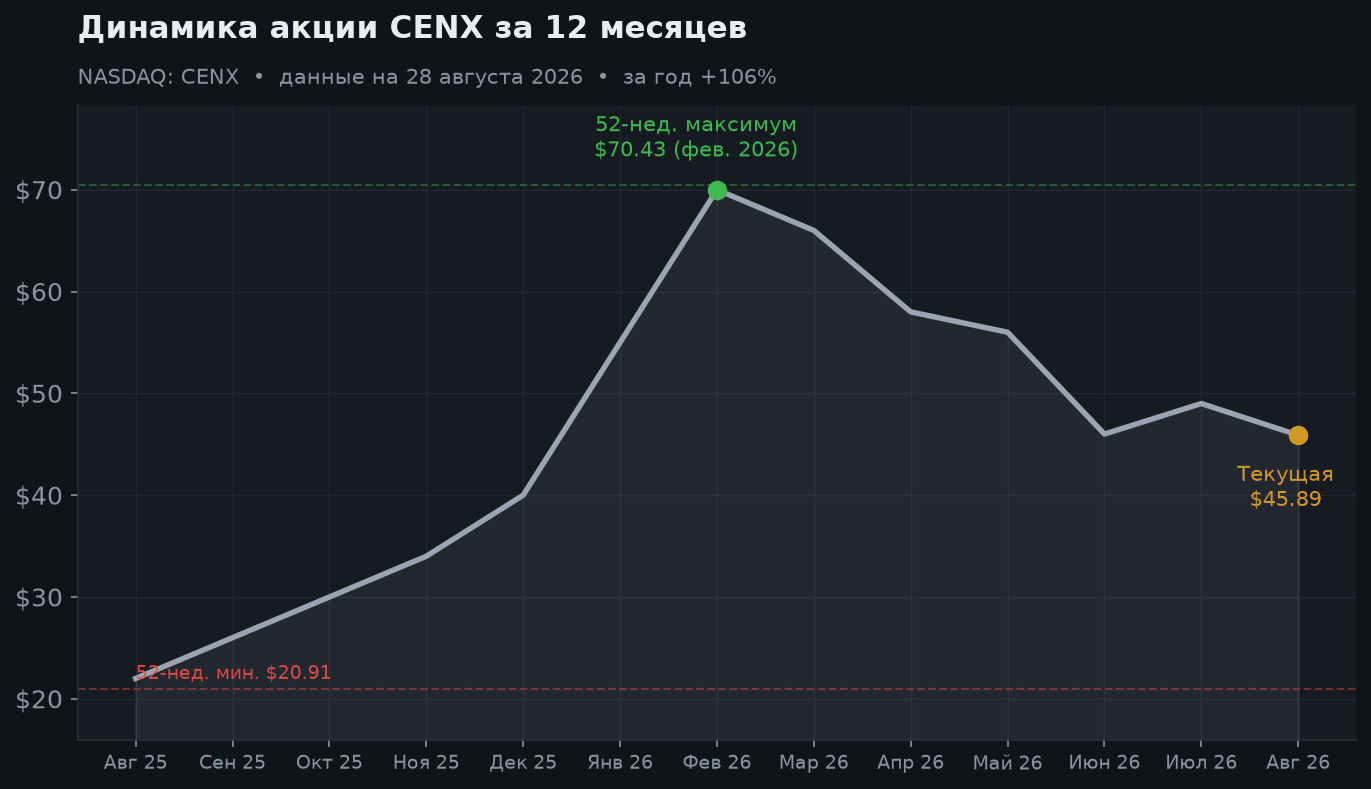
За 12 месяцев бумага прибавила +105% — один из лучших результатов в секторе. Но эта цифра скрывает две разные истории.
Первая — до февраля. Пошлины подняли до 50%, премия Midwest обновила рекорд, рынок пересчитал будущую прибыль, и акция ушла с ~$22 к $70,43 в феврале 2026.
Вторая — после. С пика бумага потеряла 38%. Причины конкретные:
- Июнь 2026 — алюминий подешевел примерно на 18% после новостей о возможной договорённости США и Ирана по Ормузскому проливу: страхи за поставки ушли, вместе с ними ушла и часть премии в цене.
- 19 августа 2026 — США снизили пошлину на канадскую сталь и алюминий с 50% до 25%. Канада — крупнейший поставщик алюминия в США, поэтому премия Midwest начала снижаться следом.
- После отчёта в середине августа бумага упала ещё на 8,8%, а аналитики срезали цель с $86 до $74.
Сейчас цена ниже и 50-дневной ($46,05), и 200-дневной ($48,92) средней — среднесрочный тренд развернулся вниз. При бете 2,0 движения здесь резкие в обе стороны.
3. Что показал квартал
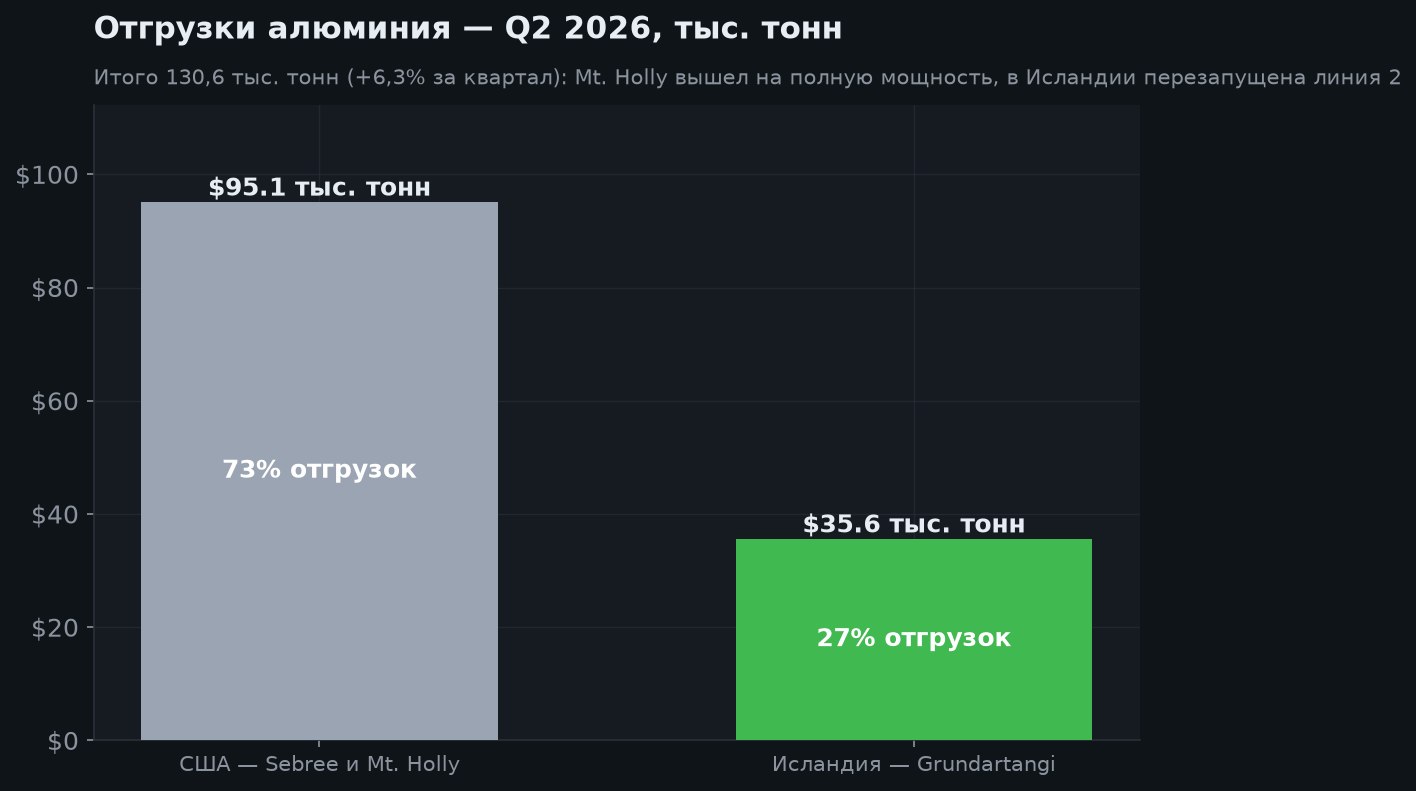
География важна для понимания рисков. Около 73% отгрузок приходится на американские заводы Sebree (Кентукки) и Mt. Holly (Южная Каролина) — именно они выигрывают от высокой премии Midwest. Оставшиеся 27% даёт исландский Grundartangi, работающий на дешёвой гидроэнергии.
Обратите внимание на любопытный нюанс: пошлины помогают американским площадкам, но металл из Исландии при ввозе в США сам попадает под те же пошлины. Поэтому тарифная политика влияет на компанию в обе стороны, и снижение ставок — не только минус.
Отдельно стоит сказать про разовые статьи: в квартале отражён убыток $61,3 млн от аварии оборудования в Исландии и доход $40,1 млн от страхового возмещения. Из-за них чистая прибыль по отчётности снизилась к прошлому кварталу, хотя EBITDA заметно выросла — смотреть здесь надо именно на скорректированные показатели.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2 2026 | $752,1 млн | было $649,2 млн кварталом ранее |
| Скорр. EBITDA | $326,9 млн | было $231,4 млн |
| Скорр. прибыль на акцию | $2,46 | было $1,63 |
| Отгрузки | 130,6 тыс. тонн | +6,3% за квартал |
| — США | 95,1 тыс. тонн | 73% объёма |
| — Исландия | 35,6 тыс. тонн | 27% объёма |
| Денежные средства | $343,4 млн | было $134,2 млн на конец 2025 |
| Ликвидность | $784,9 млн | кэш превысил долг в конце июля |
| Долг | $480 млн | D/E 0,31 — нагрузка умеренная |
| Разовые статьи | −$61,3 / +$40,1 млн | авария в Исландии и страховка |
| Дивиденды | нет | вся прибыль в развитие и баланс |
4. EBITDA и объёмы: единственный рычаг компании
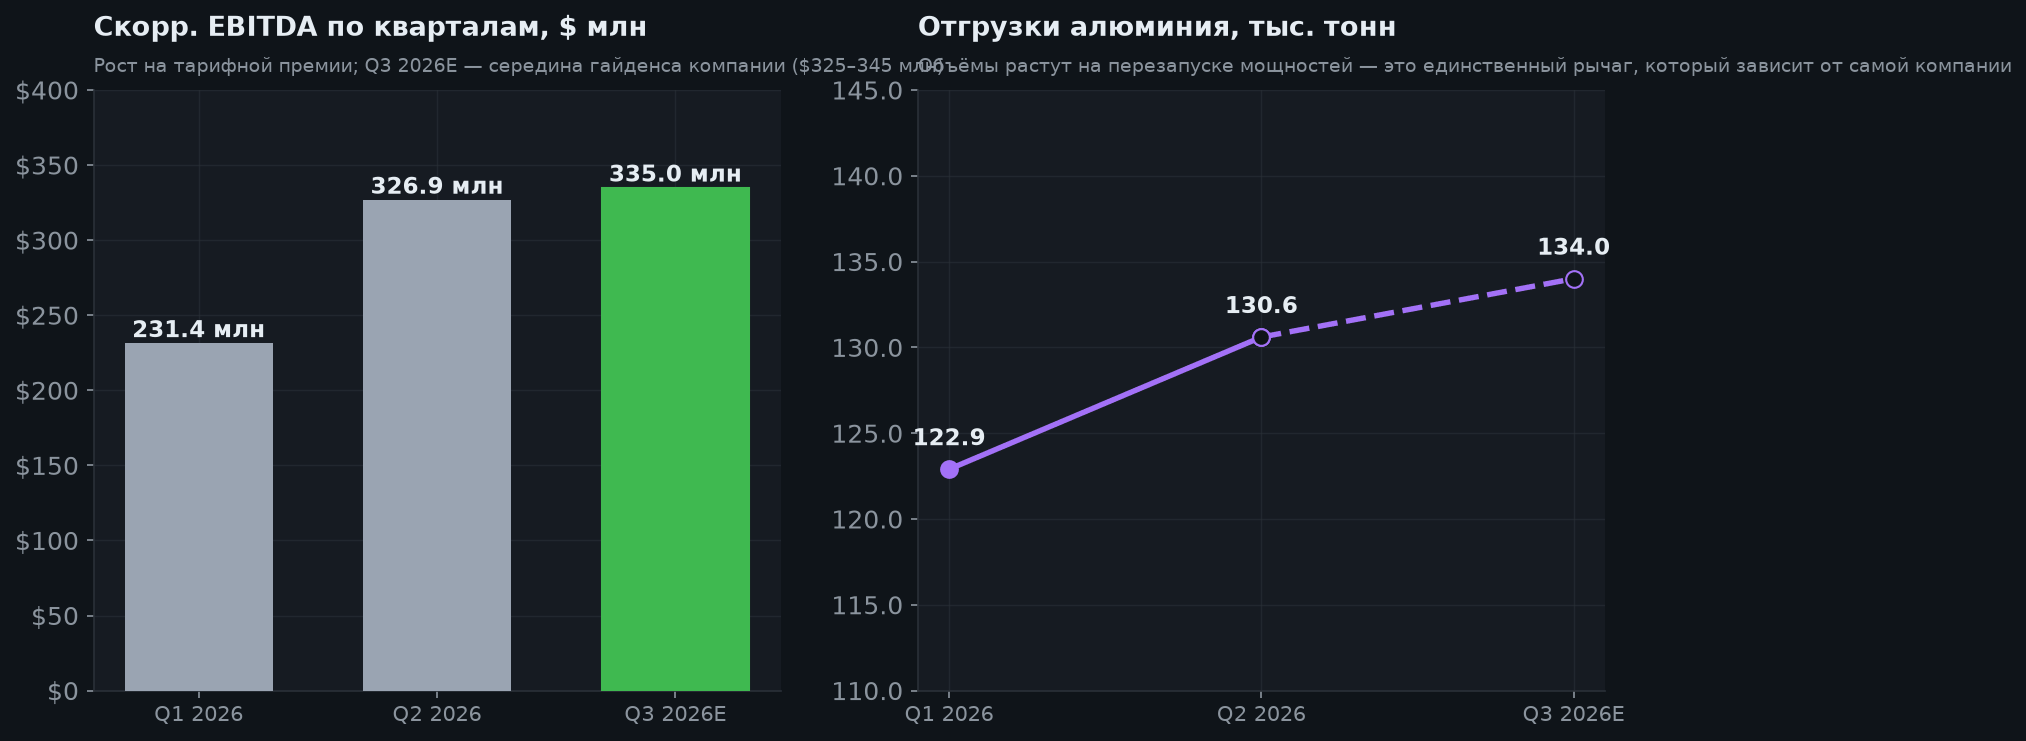
Скорректированная EBITDA — главный показатель для металлурга, и он вырос в полтора раза за квартал. На Q3 компания ориентирует на $325–345 млн, то есть примерно на том же уровне: рост объёмов должен компенсировать снижение премии.
Важно разделять две составляющие результата:
- Цена и премия — от компании не зависят вообще. Это биржевой алюминий (сейчас около $3 200–3 250 за тонну) плюс премия Midwest, которую задаёт тарифная политика.
- Объёмы — единственное, чем компания реально управляет. И здесь она сработала хорошо: перезапуск Mt. Holly добавляет около 10% ко всему производству первичного алюминия в США, вложено порядка $50 млн и создано более 100 рабочих мест; в Исландии восстановлена вторая линия, а на Ямайке в августе запущена турбина TG4 на глинозёмном комплексе Jamalco.
Вывод для инвестора: операционно менеджмент делает всё правильно, но величина прибыли определяется не им. Если премия вернётся к историческим уровням, выросшие объёмы смягчат падение, но не отменят его.
*(Значения Q3 2026 — гайденс компании по EBITDA и наша оценка отгрузок.)*
5. Выручка: скачок, заложенный в прогнозы
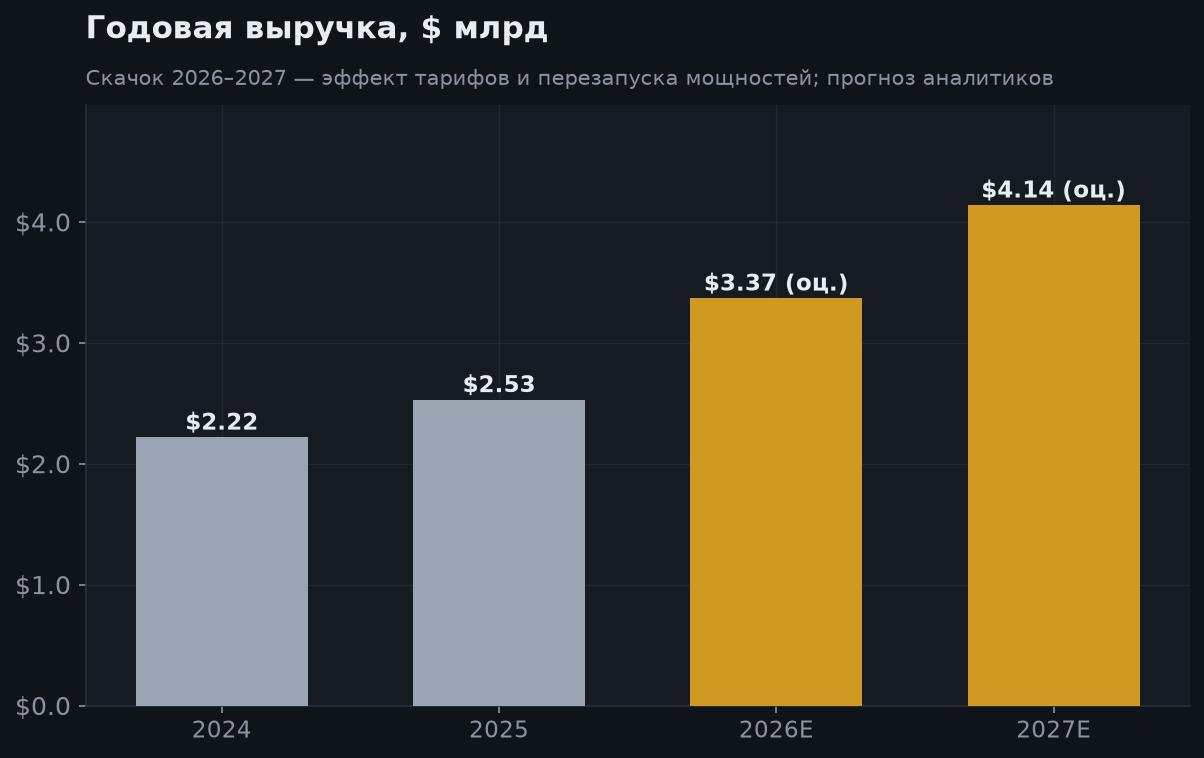
По факту выручка росла умеренно: $2,22 млрд (2024) → $2,53 млрд (2025). А вот дальше прогнозы делают скачок — $3,37 млрд в 2026 (+33%) и $4,14 млрд в 2027 (+23%).
По прибыли разрыв ещё сильнее: с $2,46 на акцию в 2025 до $9,93 в 2026 — рост более чем вчетверо — и $12,08 в 2027.
Эти цифры и объясняют «дешёвый» мультипликатор. Но задайте себе вопрос, на котором ломается большинство ставок на циклические компании: что должно остаться неизменным, чтобы прогноз сбылся? Ответ — пошлины на уровне, поддерживающем высокую премию Midwest. Это решение исполнительной власти, которое может измениться указом за один день, что и произошло 19 августа с канадским металлом.
*(2026 и 2027 — прогноз аналитиков, а не гарантия. Данные за 2023–2024 годы — по публичным источникам.)*
6. Оценка: почему P/E 3 — это предупреждение, а не подарок
Текущий P/E — 7,6, форвардный — около 4,6 по прибыли 2026 года и 3,8 по прибыли 2027 года. Для компании, растущей такими темпами, это выглядит абсурдно дёшево. И именно поэтому здесь надо остановиться.
У циклических компаний мультипликатор минимален на пике цикла, а не на дне. Логика простая: прибыль сейчас рекордная, но рынок не верит, что она удержится, и отказывается платить за неё как за постоянную. Исторически покупка металлургов по P/E 3–4 на пике заканчивалась хуже, чем покупка по P/E 15 на дне цикла. Низкий мультипликатор здесь — оценка риска, а не скидка.
Второй нюанс — качество прибыли. Чистая маржа компании (22,6%) выше операционной (14,8%), чего в нормальной ситуации не бывает. Причина — налоговые кредиты 45X за производство критически важных материалов: в июле 2025 года компания получила возврат $94,3 млн. То есть ещё один кусок прибыли приходит от государства, а не от продаж.
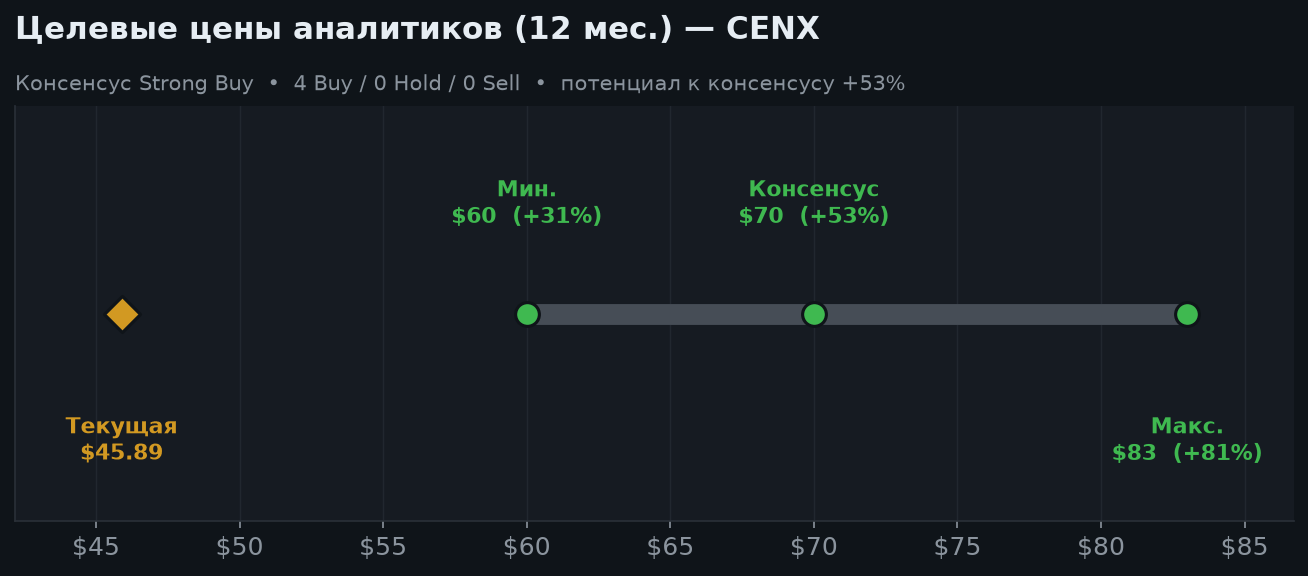
Третий — тонкое покрытие. Бумагу отслеживают всего 4 аналитика, все с рекомендацией «покупать», средняя цель $70 (+53%) при диапазоне $60–$83. Единодушие четырёх человек — это не то же самое, что консенсус шестидесяти: одна смена мнения двигает среднюю цель на четверть.
Что реально выглядит крепко — это баланс: долг $480 млн против $343 млн денег, D/E 0,31, ликвидность $784,9 млн. Даже при развороте цикла компания не выглядит хрупкой — а это главное отличие сегодняшней Century от той, что была несколько лет назад.
7. Сценарии на 6 и 12 месяцев
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
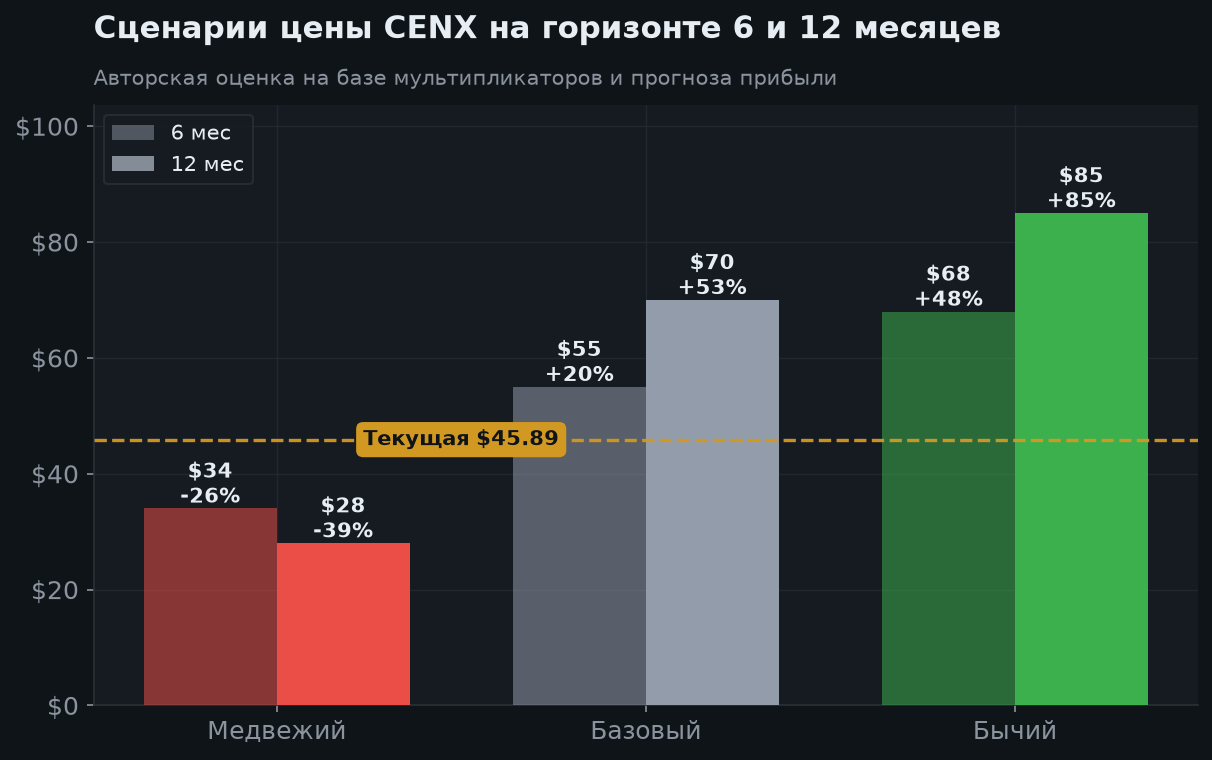
| Бычий | $68 (+48%) | $85 (+85%) | Тарифный режим сохраняется, премия Midwest стабилизируется на высоком уровне, алюминий выше $3 500, объёмы после перезапуска дают полный эффект |
| Базовый | $55 (+20%) | $70 (+53%) | EBITDA держится у $320–350 млн в квартал, прибыль 2026 близка к прогнозным $9,93 на акцию, премия снижается плавно |
| Медвежий | $34 (-26%) | $28 (-39%) | Пошлины снижают и по другим странам, премия Midwest возвращается к историческим уровням, алюминий уходит ниже $2 800 — прибыль складывается быстрее, чем росла |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Скорр. EBITDA выросла за квартал в полтора раза: $231,4 → $326,9 млн
- Mt. Holly выведен на полную мощность впервые с 2015 года: +10% к производству алюминия в США
- Отгрузки +6,3% за квартал до 130,6 тыс. тонн; в Исландии перезапущена линия 2
- Консенсус ждёт роста прибыли на акцию вчетверо в 2026 году ($2,46 → $9,93)
- Баланс укрепился: кэш $343,4 млн против $134,2 млн, к концу июля деньги превысили долг
- Ликвидность $784,9 млн, D/E всего 0,31 — компания устойчива даже к развороту цикла
- Один из немногих производителей первичного алюминия в США — стратегический статус
- Налоговые кредиты 45X дают дополнительный денежный поток (возврат $94,3 млн)
🔴 Медвежий кейс
- Прибыль сделана пошлинами, а не бизнесом: тарифный режим меняется указом за один день
- 19 августа 2026 США снизили пошлину на канадский алюминий с 50% до 25% — премия пошла вниз
- В июне 2026 алюминий подешевел примерно на 18% на разрядке вокруг Ормузского пролива
- Форвардный P/E ~4,6 — типичная ловушка циклической компании на пике прибыли, а не дешевизна
- Чистая маржа выше операционной за счёт налоговых кредитов — часть прибыли не операционная
- Покрытие тонкое: всего 4 аналитика, одна смена мнения сильно двигает консенсус
- Акция уже −35% от февральского максимума и ниже 50- и 200-дневной средних
- Бета 2,0 — просадки резкие; год назад бумага стоила $21
- Разовые статьи в отчёте (авария в Исландии −$61,3 млн) показывают операционную уязвимость
- Дивидендов нет — доход только от роста котировки
9. Итоговое заключение
Century Aluminum — хорошо работающая компания в исключительно удачный для неё момент. Квартал сильный: EBITDA $326,9 млн против $231,4 млн, отгрузки 130,6 тыс. тонн, Mt. Holly впервые с 2015 года на полной мощности, денег на счетах стало больше, чем долга.
Но покупать её как «дешёвую акцию» — ошибка. Форвардный P/E около 4,6 выглядит подарком ровно потому, что прибыль сейчас на пике: её сделали пошлины Section 232 на уровне 50% и рекордная премия Midwest $2 182 за тонну. У циклических компаний минимальный мультипликатор — это не скидка, а предупреждение рынка.
Разворот уже начался: в июне алюминий упал почти на 18%, 19 августа пошлину на канадский металл снизили вдвое, акция потеряла 38% от февральского пика. Добавьте тонкое покрытие (4 аналитика) и часть прибыли, приходящую от налоговых кредитов, а не от продаж.
Аналитический вывод: рассматривать как осознанную ставку на сохранение тарифного режима, а не как долгосрочную инвестицию в качественный бизнес. Размер позиции — небольшой, вход частями, и обязательно с заранее продуманным выходом. Базовый ориентир — $70 на 12 мес. (+59%) и $55 на 6 мес. (+25%), но медвежий сценарий здесь по-настоящему болезненный: $28 (−36%). Ближайшая веха — отчёт за Q3 2026 (начало ноября). За чем следить: премия Midwest, решения по пошлинам, биржевая цена алюминия и удержание EBITDA в диапазоне $325–345 млн.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
- Century Aluminum — результаты Q2 2026 (SEC 8-K)
- Century Aluminum — пресс-релиз о результатах Q2 2026
- Century Aluminum — перезапуск Mt. Holly со ссылкой на пошлины 232
- StockAnalysis — CENX
- StockAnalysis — CENX Forecast
- LME — премия Midwest (Platts), duty paid
- Trading Economics — цена алюминия
- Yahoo Finance — CENX
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.