Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Blackstone Secured Lending Fund (NYSE: BXSL)
Blackstone Secured Lending Fund (BXSL) по нашему tiker.pro Score — потенциал ниже S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~19).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Blackstone Secured Lending Fund — компания из сектора «Финансы / BDC (прямое кредитование)».
Наш рейтинг: 4.2 из 10 — потенциал ниже S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Пока наша модель осторожна — к покупке стоит подходить аккуратно.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
BXSL кредитует частные компании через преимущественно обеспеченные first-lien займы. При цене $23.92 выплата $0.77/квартал даёт расчётные 12.88% годовых, но NII Q2 $0.75 не полностью покрывает дивиденд. NAV снизился до $25.53; дисконт 6.3% к июньскому NAV не гарантирует запас прочности. Это рисковые акции BDC, не депозит и не облигация Blackstone.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Что такое BXSL и актуальность данных
Blackstone Secured Lending Fund — публичная business development company (BDC), внешнее управление осуществляет Blackstone Private Credit Strategies LLC. Инвестиции преимущественно в долг частных компаний. Это не акция управляющей Blackstone Inc. (BX), не BCRED и не ипотечный BXMT; бренд не означает гарантию выплат или капитала.
Анализ на 2 октября 2026; цена $23.92 — закрытие 1 октября, капитализация около $5.57 млрд. Последние проверенные результаты — Q2 2026, опубликованы 6 августа; NAV и состав относятся к 30 июня, не к сегодняшнему дню. На странице пресс-релизов более новый квартальный отчёт не найден.
2. Котировка и дивидендная отсечка
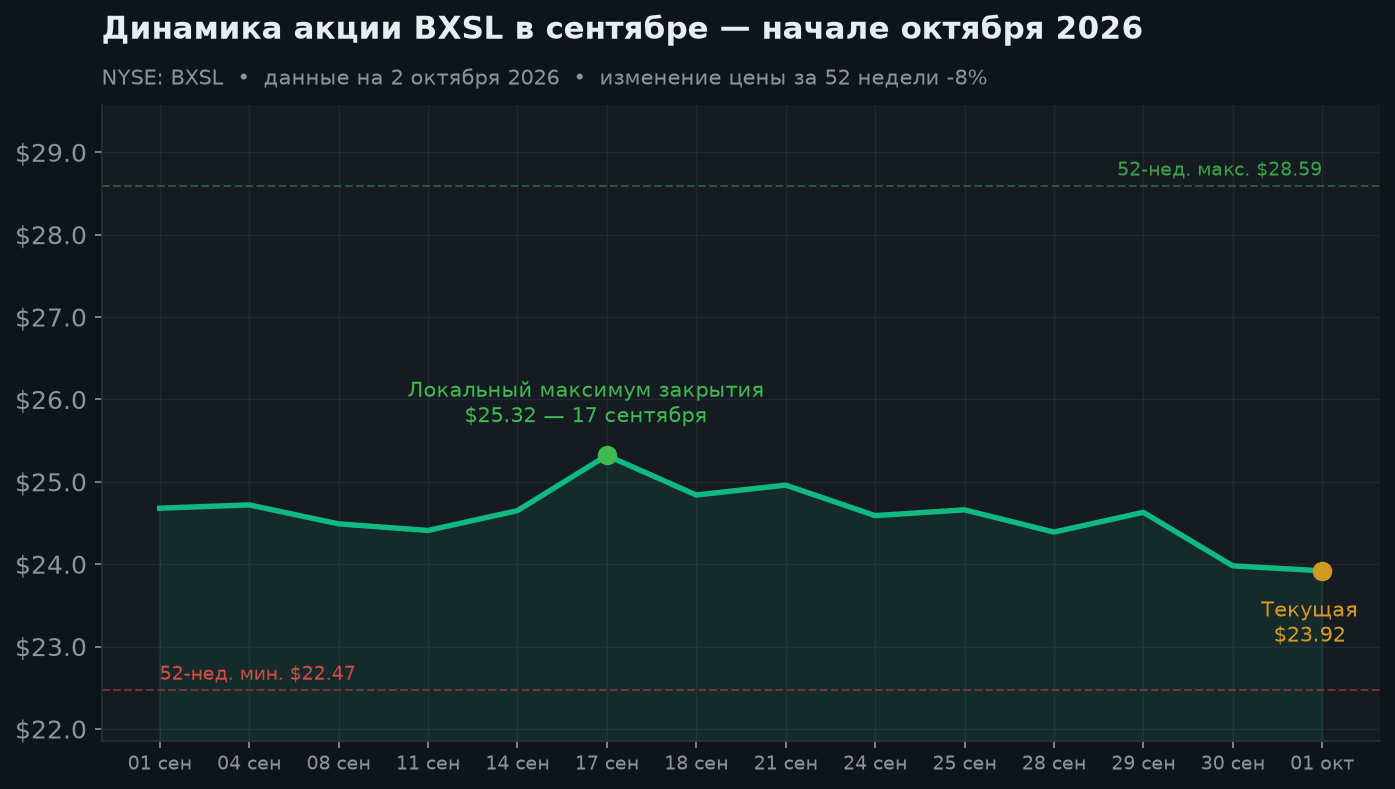
52-недельный диапазон $22.47–$28.59. По агрегатору изменение цены за 52 недели −8.25%: это не total return, поскольку выплаты не включены. График показывает сентябрь и 1 октября, не синтетическую историю за год.
29 сентября закрытие $24.63, 30 сентября $23.98. В этот день наступила отсечка $0.77: существенную часть падения объясняет потеря права на ближайшую выплату. Нельзя считать всё движение ухудшением кредитов или «бесплатным» дисконтом. Покупка 2 октября не даёт права на октябрьскую выплату за прошедшую отсечку.
Авторские зоны наблюдения: $23.5–$24 около недавних торгов, $24.6–$25.3 — область восстановления. При сравнении цен до и после отсечки их экономический смысл меняется; это не гарантированные технические уровни и не сигнал покупки.
3. Портфель: обеспеченный не значит безопасный
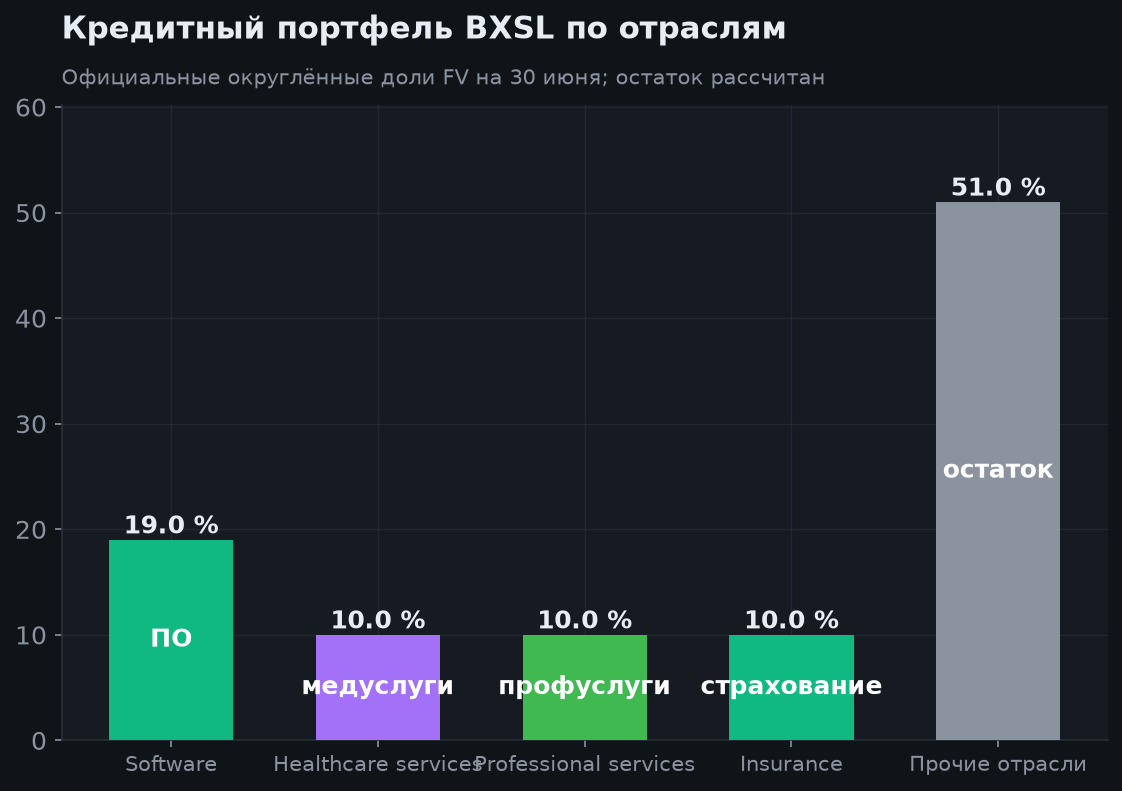
Портфель по fair value около $13.4 млрд, 313 компаний. First-lien senior secured — 96.8%, second lien — 1.9%, equity — 1.2%, unsecured — 0.1%. Первый залог даёт приоритет в взыскании, но не гарантирует полное возмещение при банкротстве.
Плавающий долг — 96.3% всех инвестиций; среди работающих долговых позиций доля 99.3%. Это разные знаменатели. США 85.1%, Европа 12.3%, прочая география 2.6%. Крупнейший отдельный заёмщик не превышает 3% портфеля по округлённой презентации, однако отраслевые риски коррелируют: software около 19%, IT services ещё 5%, healthcare technology 5%.
Средний LTV 51.9% рассчитан относительно оценочной стоимости бизнеса, а не ликвидного имущества. Оценки частных активов субъективны и могут снижаться. Для software важны удержание клиентов, денежный поток и влияние ИИ на бизнес-модель; нельзя считать весь сектор проблемным или защищённым только из-за залога.
4. Прибыль и устойчивость дивиденда
| Показатель | Q2 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|
| NII на акцию | $0.77 | $0.77 | $0.75 |
| Регулярная выплата | $0.77 | $0.77 | $0.77 |
| NII / дивиденд | 100% | 100% | 97.4% |
Q2 NII после налогов около $174 млн; GAAP net income около $9 млн ($0.04/акцию) включает реализованные и нереализованные изменения стоимости. NII — основа анализа текущих выплат, но не заменяет проверку денежных поступлений и качества кредитов.
За LTM до 30 июня NII $3.14 против выплат $3.08: покрытие около 101.9%. Квартальный дефицит $0.02 сам по себе не означает неизбежное сокращение, но запас невелик. Не считаем историческую накопленную прибыль гарантией: её актуальный доступный объём здесь не подтверждён.
Показатель 93.2% дохода без PIK, комиссий и дивидендов характеризует структуру дохода, не cash coverage выплаты. PIK проценты начисляются без немедленной оплаты деньгами. При повторяющемся NII ниже $0.77 вероятность пересмотра выплаты растёт.
Совет объявил Q3 дивиденд $0.77, дата реестра 30 сентября, выплата около 23 октября 2026. Годовая экстраполяция $3.08 / $23.92 = 12.88% до налогов; будущие дивиденды не гарантированы. Налогообложение зависит от классификации распределения и статуса инвестора.
5. NAV, non-accrual и долговое плечо
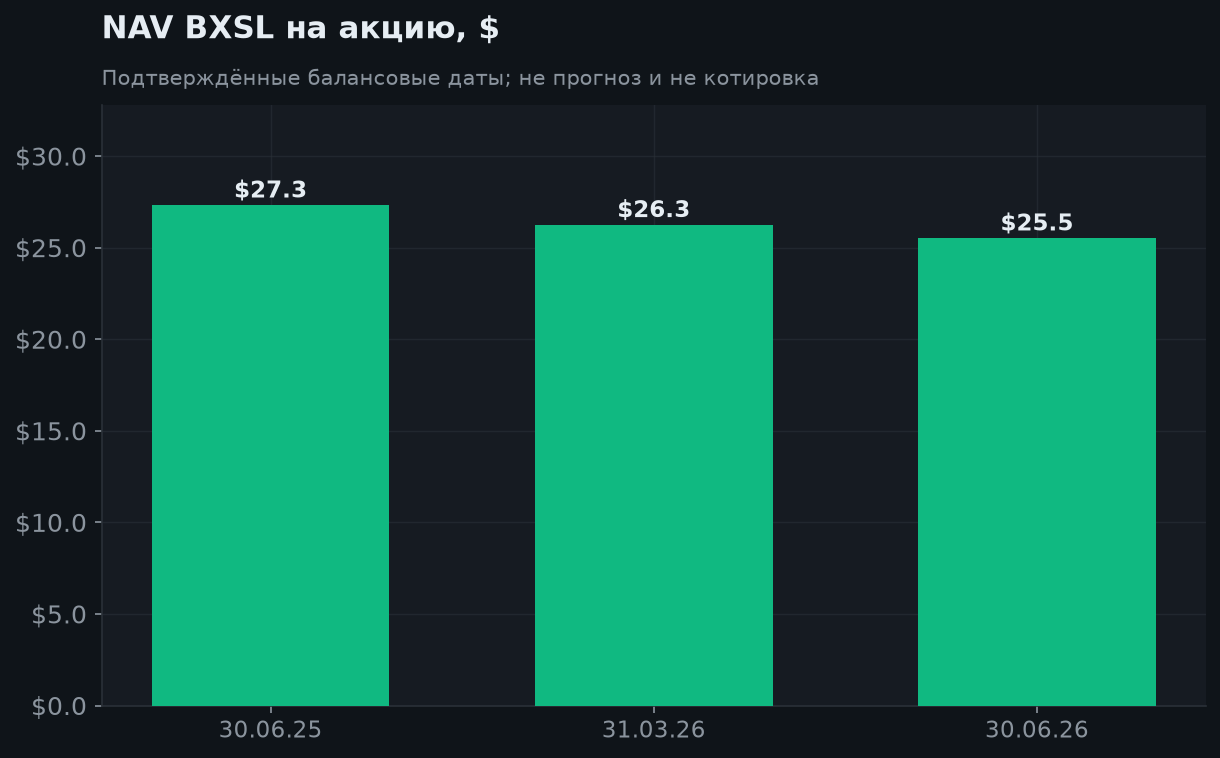
NAV на акцию снизился 2.78% за квартал и 6.59% за год. Цена / последний NAV = 0.937×, дисконт 6.31%. Это сравнение октябрьской котировки с июньской оценкой активов: реальный текущий NAV пока неизвестен. Если следующие списания сократят NAV, нынешний дисконт может исчезнуть без роста котировки.
Non-accrual — инвестиции, по которым прекращено начисление дохода: 1.8% по fair value и 3.6% по amortized cost. Меньшая доля по FV частично отражает уценку проблемных позиций; это не две оценки одной вероятности дефолта. Отсутствие новых non-accrual в Q2 не означает отсутствие старых проблем.
Debt/equity на конец квартала 1.28×, за вычетом cash 1.25×. Плечо усиливает изменения дохода и NAV акционера. All-in стоимость долга 5.05%, доходность работающих кредитов 9.4% — это не чистая маржа инвестора: ещё существуют управление, incentive fees, прочие расходы и потери. Ликвидность около $2.8 млрд включает доступные кредитные линии, а не только наличность.
Corporate investment-grade рейтинги относятся к обязательствам BXSL, не к акциям и не к каждому кредиту портфеля. В Q2-презентации Moody’s Baa2 с негативным прогнозом; это датированный снимок, не утверждение об отсутствии последующих изменений рейтинга.
6. Оценка и консенсус аналитиков
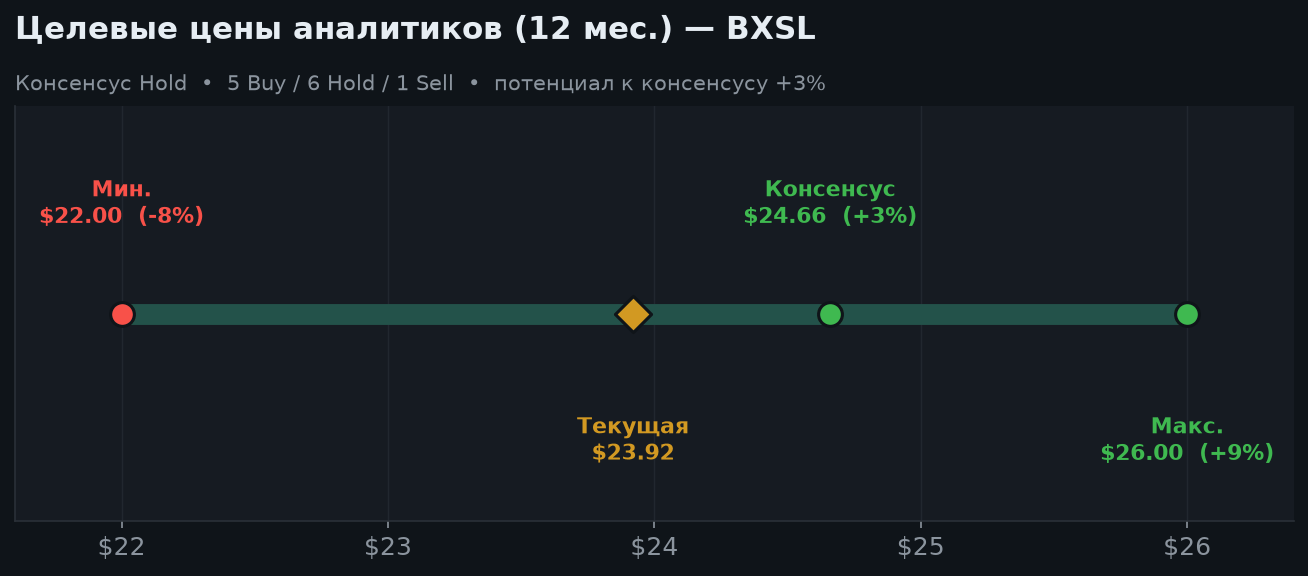
StockAnalysis / S&P Global: 12 аналитиков, Hold, средняя цель $24.66 (+3.1%), диапазон $22–$26. В группе Buy объединены 3 Strong Buy и 2 Buy; Hold 6, Sell включает 1 Strong Sell. Это консенсус, не авторская рекомендация; последние цели датированы 1 сентября.
GAAP trailing P/E около 18.89× зависит от переоценок и для BDC менее информативен, чем NAV, NII и кредитные потери. Цена / LTM NII $3.14 около 7.6×; не смешиваем его с GAAP P/E. Универсальные FCF payout и Altman Z-score для промышленной компании здесь не служат достаточным основанием вывода о дивиденде или банкротстве.
Перспективы: восстановление NII, новые выдачи, возвраты, стоимость фондирования и стабильность оценок. Снижение базовых ставок может уменьшать процентный доход, но одновременно снижать расходы по плавающему долгу и нагрузку заёмщиков. Итог зависит от структуры активов, обязательств и rate floors.
7. Катализаторы и риски входа сейчас
Следующий отчёт агрегатор ожидает 9 ноября 2026; официальная дата в проверенных пресс-релизах не подтверждена. Ключевые показатели: NII относительно $0.77, NAV, новые non-accrual, PIK, чистые кредитные потери, объём выдач/возвратов, leverage и объявление следующего дивиденда.
Риски: кредитный спад, падение стоимости обеспечения, непрозрачность частных оценок, снижение ставок и спредов, давление ИИ на отдельных software-заёмщиков, необходимость рефинансировать собственный долг, комиссии внешнего управляющего и конфликт стимулов. Обеспечение и разнообразие заёмщиков уменьшают отдельные риски, но не устраняют системный риск private credit.
Высокая доходность — компенсация за риск, не бесплатная прибавка. Падение акции на 15–25% может перекрыть год выплат. BXSL разумнее оценивать как ограниченную долю доходного рискованного капитала; поэтапный вход снижает риск момента, но не предотвращает дефолты и сокращение дивидендов.
8. Авторские сценарии 6 и 12 месяцев
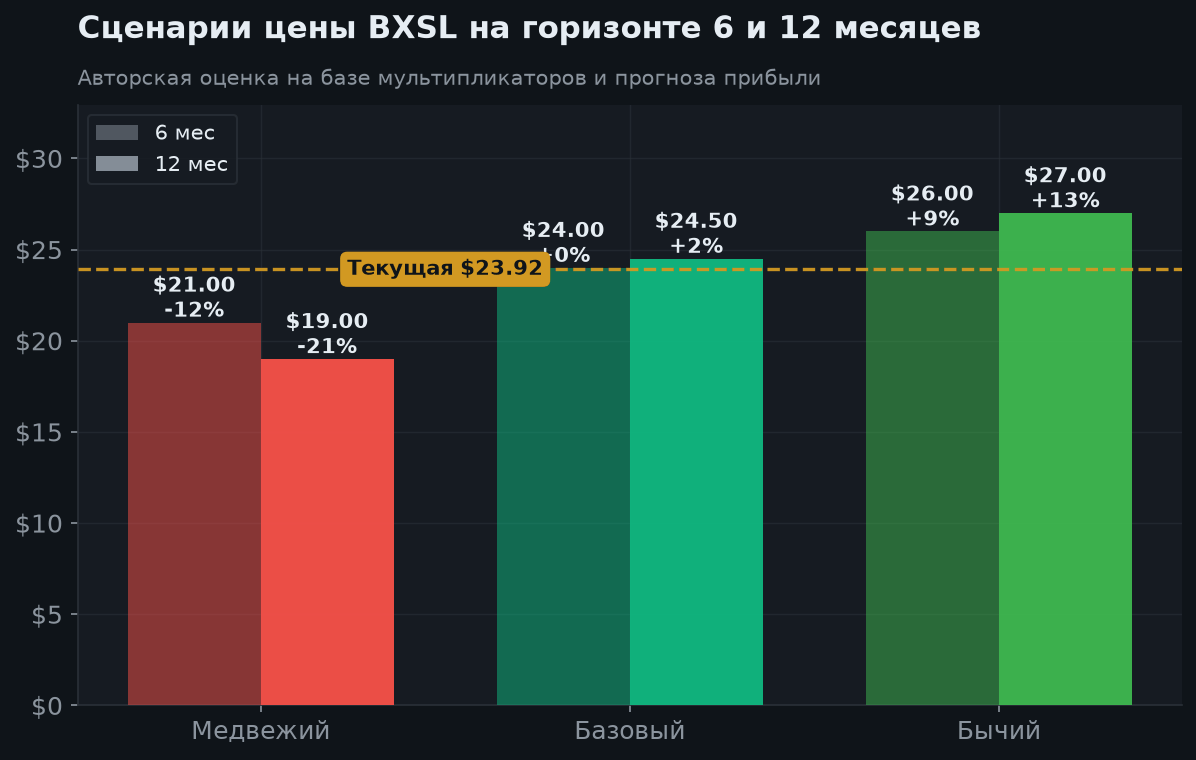
| Сценарий | 6 месяцев | 12 месяцев | Предпосылки |
|---|---|---|---|
| Медвежий | $21 (−12.2%) | $19 (−20.6%) | NAV ~$23, P/NAV ~0.83×, рост потерь и риск снижения выплаты. |
| Базовый | $24 (+0.3%) | $24.50 (+2.4%) | NAV ~$25, P/NAV ~0.98×, умеренные потери и стабилизация NII. |
| Бычий | $26 (+8.7%) | $27 (+12.9%) | NAV ~$26, P/NAV ~1.04×, улучшение кредитов и восстановление покрытия. |
NAV и P/NAV в таблице — авторские предположения на 12 месяцев, не сообщённый компанией guidance. Если четыре будущие выплаты сохранятся по $0.77, условный валовой результат за год без реинвестирования был бы около −7.7% / +15.3% / +25.8%; медвежий сценарий допускает снижение дивиденда, поэтому даже этот расчёт не нижняя граница. Октябрьская выплата по уже прошедшей отсечке не включается в право нового покупателя.
Вероятности не назначены; цена и выплаты могут выйти за сценарные границы. Налоговые и валютные последствия индивидуальны.
9. Аргументы «за» и «против»
🟢 Бычий кейс
- 96.8% first-lien инвестиций и диверсификация по 313 компаниям.
- Платформа Blackstone для поиска и сопровождения кредитов.
- Расчётная доходность 12.88% при сохранении выплаты.
- LTM NII ещё покрывает LTM дивиденды примерно на 101.9%.
- Небольшой дисконт к последнему опубликованному NAV.
🔴 Медвежий кейс
- Q2 NII $0.75 ниже выплаты $0.77; покрытие 97.4%.
- NAV снизился на 2.78% квартал к кварталу.
- Non-accrual 1.8% FV / 3.6% cost и неликвидные оценки.
- Плечо 1.28× усиливает кредитные потери.
- Software 19%, риски ставок и рефинансирования.
- Blackstone не гарантирует капитал; внешние комиссии и налоги.
10. Итоговое заключение
BXSL — доходная private-credit акция с ограниченным запасом покрытия дивиденда. Преобладание first lien и масштабы управляющего — сильные стороны, но NAV снижается, а последний квартальный NII ниже выплаты. Дисконт к июньскому NAV лишь около 6.3%, не глубокий.
Для нового входа важнее следующий NII/NAV и допустимые кредитные потери, чем цифра 12.88%. Базовый сценарий цены $24.50 через год условен и не включает дивиденды. Материал информационный, не индивидуальная инвестиционная аналитический вывод.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.