Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
ASML Holding N.V. (NASDAQ: ASML)
ASML Holding N.V. (ASML) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. акция уже недешёвая (P/E ~56).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: ASML Holding N.V. — компания из сектора «ИИ-инфраструктура».
Наш рейтинг: 8.5 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
ASML — единственный в мире производитель EUV-литографических систем, необходимых для производства любых передовых чипов (TSMC, Samsung, Intel, Nvidia, Apple). Это абсолютная монополия, подкреплённая 35+ годами НИОКР и тысячами патентов.
Главное за 2026 год — масштаб пересмотра прогноза. В январе компания ждала на год €34–39 млрд выручки при марже 51–53%. После сильного Q2 (15 июля: выручка €9,3 млрд, валовая маржа 54,0%, чистая прибыль €2,9 млрд) гайденс поднят до €43–45 млрд при марже 54–56%, а ориентир Q3 — сразу €11–12 млрд. Под спрос ИИ компания расширяет мощности low-NA EUV и DUV immersion на ~30% в 2027 и изучает ещё +30% на 2028.
При этом акция откатилась на ~12% от ATH ($2 000 в июне) к $1 763,76. Причина не в бизнесе: в конце июля появилось сообщение, что шанхайская компания при господдержке начала выпуск собственных DUV-сканеров, плюс тянется спор с Минторгом США о возможном попадании EUV-машины в Китай (ASML отрицает — ни одна EUV-система в Китай не поставлялась). Оба риска бьют по DUV-части бизнеса, доля Китая в системных продажах и так упала с 41% (2024) до 16% в 1П2026.
Оценка остаётся высокой (P/E TTM ~56), но форвардная — уже ~46 на 2026E и ~34 на 2027E: прибыль догоняет цену. Консенсус — Strong Buy, средняя цель ~$2 195 (+24%). Просадка на китайской новости — разумная точка для докупки качественной монополии.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: бизнес ускоряется, акция откатилась
ASML — единственный в мире производитель EUV-литографических систем. Каждый современный передовой чип (Apple, Nvidia, AMD, Intel, Qualcomm) производится с помощью оборудования ASML. Компания удерживает 100% рынка EUV и около 80% рынка DUV уже более 10 лет — это создаёт уникальную ценовую власть и устойчивый поток сервисных доходов.
Год получился редким по силе. В январе 2026 компания прогнозировала на год выручку €34–39 млрд при марже 51–53%. После сильного второго квартала гайденс поднят до €43–45 млрд при марже 54–56% — это не косметическая правка, а признание того, что ИИ-капекс оказался мощнее собственных ожиданий. Ориентир Q3 — €11–12 млрд, то есть примерно +25–35% к рекордному Q2.
При этом акция потеряла ~12% от июньского ATH $2 000 и стоит $1 763,76. Причина — не отчёт, а Китай: сообщение о том, что шанхайская компания при господдержке начала выпускать собственные DUV-сканеры, плюс спор с Минторгом США о возможном попадании EUV-машины в Китай. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
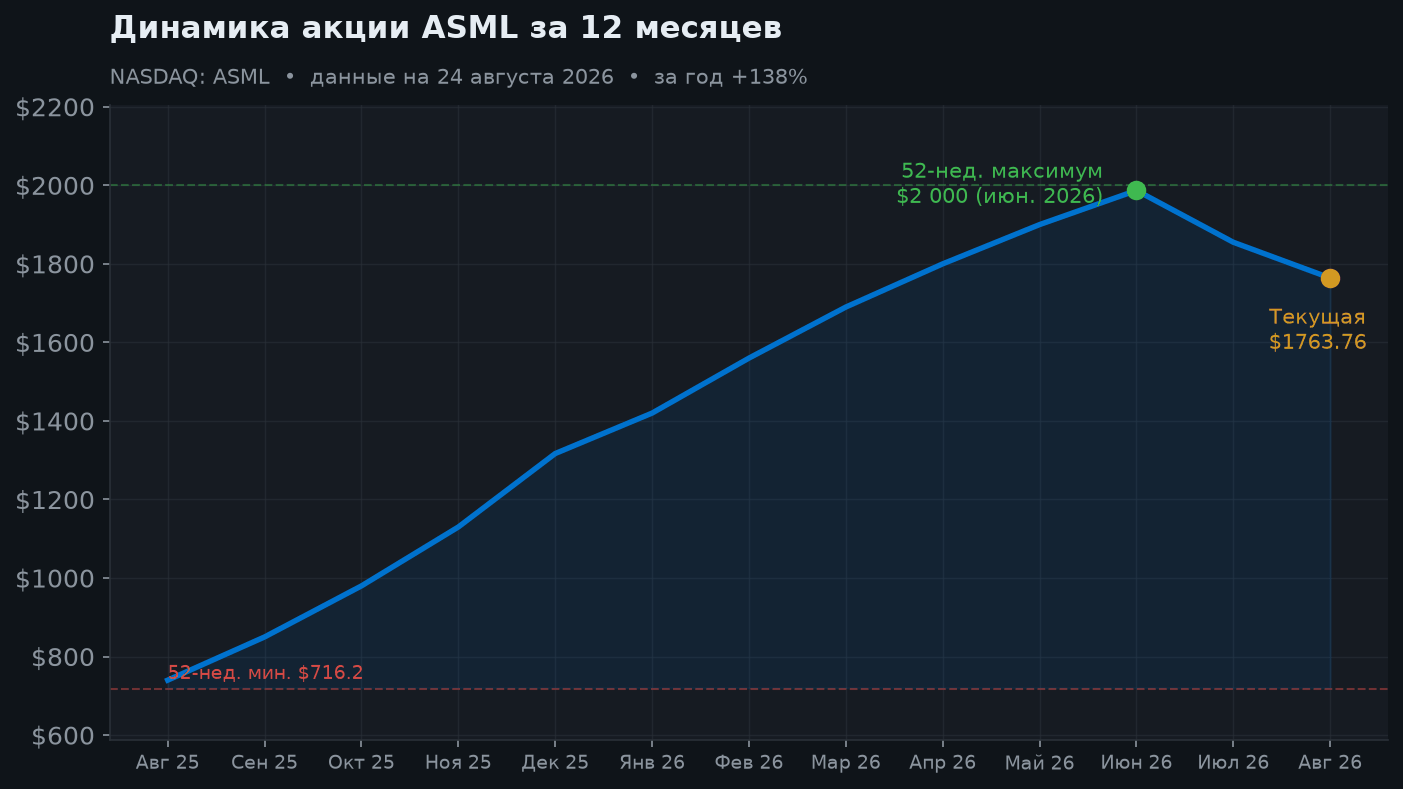
За год акция прошла от ~$740 до ATH $1 999,96 (июнь 2026) — примерно +138% год к году и +34% с начала года. Это один из лучших результатов среди крупных технологических компаний, и он же — источник главного риска: столько роста в цене оставляет мало места для ошибок.
С июня бумага откатилась на ~12%. Важно понимать структуру откатa: продавали не на плохих цифрах (цифры как раз были хорошие), а на геополитических заголовках — китайский DUV-конкурент и претензии Минторга США. Волатильность у ASML исторически высокая (бета ~1,4), и на новостях об экспортном контроле бумага двигается быстрее рынка.
3. Финансовые результаты и структура выручки
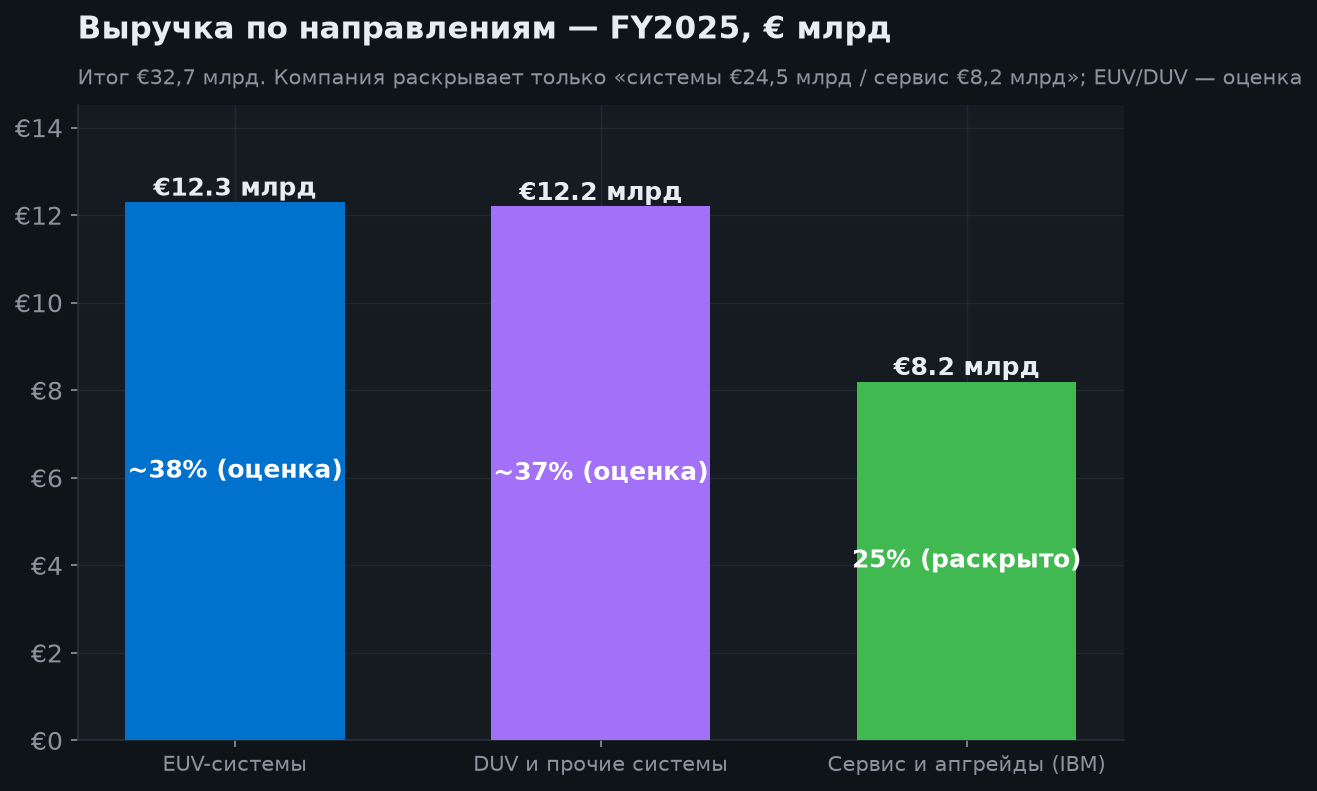
Компания раскрывает выручку двумя блоками: продажа систем €24,5 млрд и сервис с апгрейдами (installed base management) €8,2 млрд — итого €32,7 млрд за 2025 год. Внутри систем детальной разбивки по EUV/DUV в отчётности нет, поэтому доли на графике — наша оценка.
Ключевая деталь 2025 года: сервисный блок вырос +26,2%, обогнав рост продажи систем (+12,4%). Причина приятная — ASML массово делала апгрейды TWINSCAN NXE:3800E в поле, и часть выручки от EUV «переехала» из систем в сервис. Для инвестора это плюс: сервис — повторяющийся и более предсказуемый доход.
По штукам: в 2025 продано 46 систем EXE (High-NA) против всего 2 в 2024 и 44 NXE против 42 — High-NA перестала быть опытной поставкой.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка FY2025 | €32,7 млрд | +15,6% г/г |
| — системы | €24,5 млрд | +12,4% г/г |
| — сервис и апгрейды (IBM) | €8,2 млрд | +26,2% г/г, повторяющийся |
| Чистая прибыль FY2025 | €9,6 млрд | маржа 52,8% валовая |
| Выручка Q2'26 | €9,3 млрд | выше гайденса |
| Чистая прибыль Q2'26 | €2,9 млрд | EPS €7,59 |
| Бэклог (кон. 2025) | €38,8 млрд | заказы 2025 — €28,0 млрд |
| Дивиденд | €1,88 промеж. | выплачен 5 авг. 2026 |
| Buyback Q2'26 | €1,1 млрд | программа продолжается |
| Доля Китая | 16% в 1П2026 | было 41% в 2024 — риск снижается |
4. Кварталы: главное — маржа вышла за старый потолок
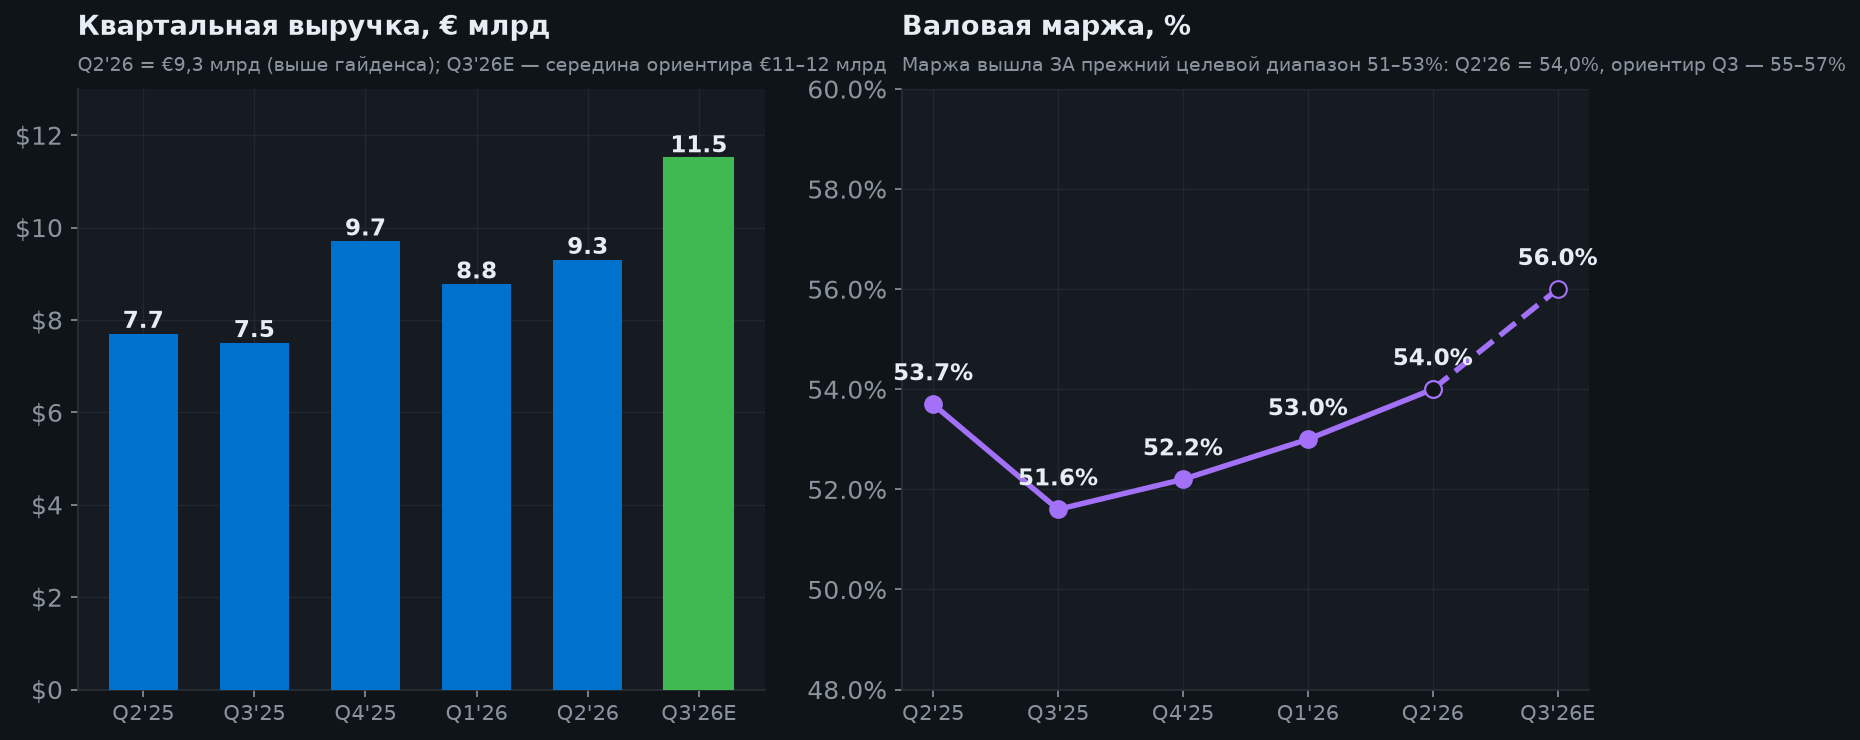
Квартальная динамика: €7,7 → €7,5 → €9,7 → €8,77 → €9,3 млрд (Q2'25 → Q2'26). Рваность нормальна — крупные EUV-машины признаются в выручке неравномерно, поэтому смотреть надо на тренд, а не на отдельный квартал.
Но настоящая новость — маржа. Годами ASML говорила о целевом коридоре валовой маржи 51–53%. В Q2'26 маржа составила 54,0%, а на Q3 компания сама ориентирует на 55–57%. Это значит, что дефицитные EUV-машины и высокомаржинальные апгрейды меняют структуру бизнеса: каждый дополнительный евро выручки приносит больше прибыли, чем раньше. Именно это, а не сама выручка, объясняет прогноз роста EPS +54% в 2026.
Оговорка: с Q1 2026 компания перестала публиковать квартальные заказы — крупные контракты приходят неровно и искажают картину. Бэклог теперь фактически годовое раскрытие (€38,8 млрд на конец 2025). Прозрачности стало меньше, и это минус для тех, кто следил за booking-ом как за ранним индикатором.
5. Годовая выручка, повышенный гайденс и мощности 2027
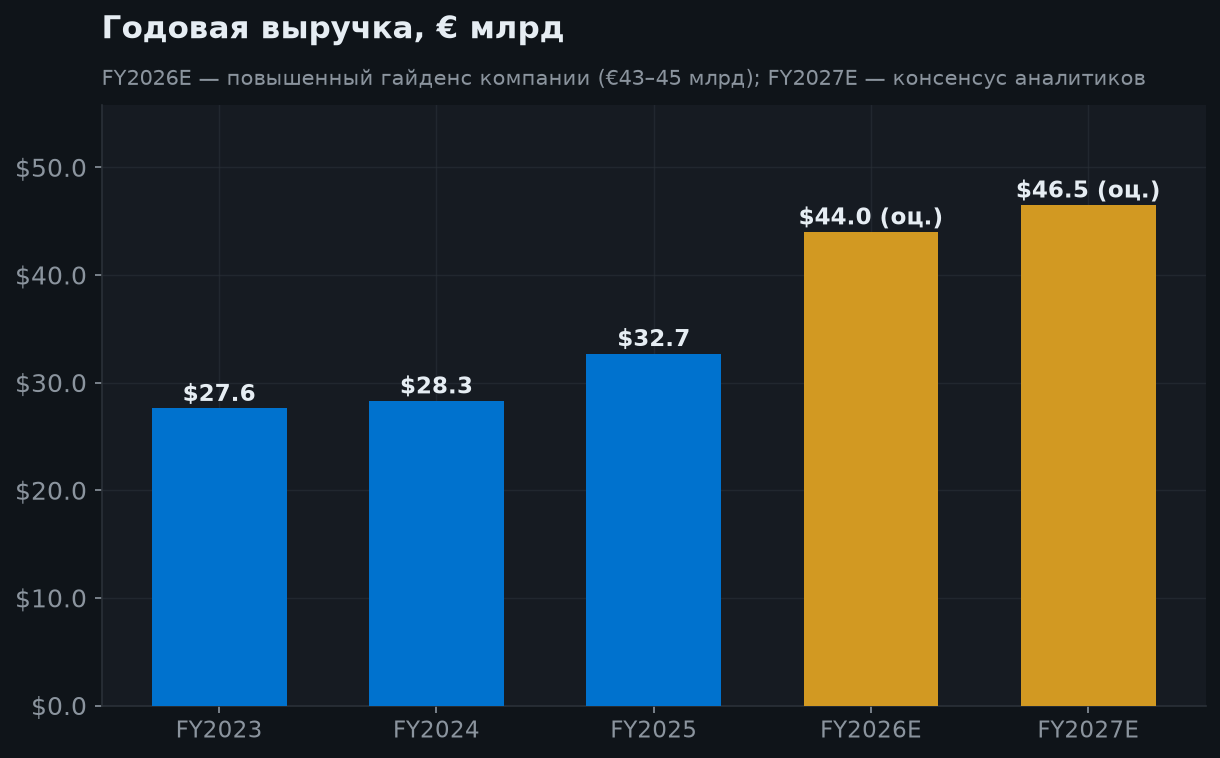
Траектория: €27,6 млрд (2023) → €28,3 млрд (2024) → €32,7 млрд (2025) → €43–45 млрд (гайденс 2026). Скачок 2026 года — это +32–38% за один год у компании с выручкой в десятки миллиардов, что для промышленного оборудования почти беспрецедентно.
Ещё важнее, что ASML подтверждает спрос действиями: мощности выпуска low-NA EUV расширяются на ~30% в 2027 (с базы около 65 систем в 2026), столько же добавляется по DUV immersion, и изучается ещё +30% на 2028. Капитальные планы такого масштаба не строят под сомнительный спрос — это самый честный индикатор уверенности менеджмента.
Консенсус аналитиков на 2027 — около €46 млрд выручки и EPS ~$51 (против ~$38 в 2026E). *(FY2026 — гайденс компании, FY2027 — прогноз аналитиков.)*
6. Оценка и целевые цены аналитиков
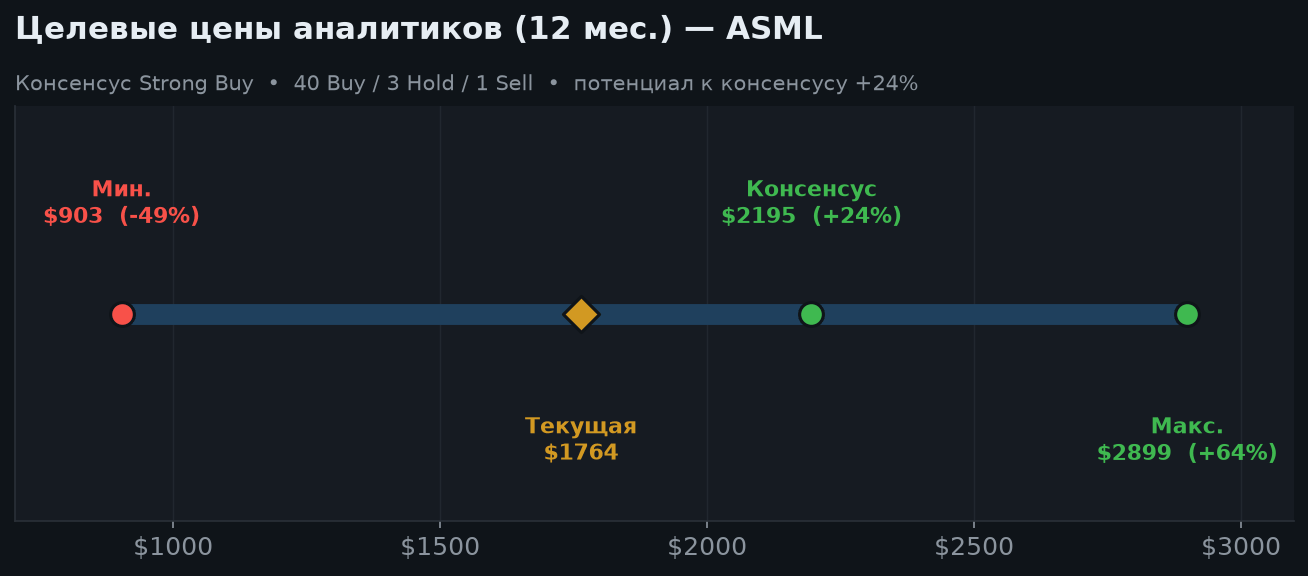
P/E TTM ~56 — исторически дорого (это близко к максимуму за 10 лет). Но прибыль растёт быстрее цены: форвардный P/E — ~46 на прибыль 2026E ($38 на акцию) и ~34 на 2027E ($51). То есть за два года мультипликатор «рассасывается» почти вдвое просто за счёт роста EPS — при условии, что гайденс выполняется.
Консенсус — Strong Buy (33 Strong Buy, 7 Buy, 3 Hold, 1 Strong Sell), средняя цель $2 195 (+24%), максимальная $2 899. Важная оговорка по графику: нижняя граница диапазона — $903, но это устаревшая, не обновлённая с ралли оценка, а не чей-то актуальный прогноз обвала вдвое; воспринимать её как реальный сценарий не нужно. Более осмысленный «низ» — наш медвежий сценарий $1 300–1 450.
7. Сценарии на 6 и 12 месяцев
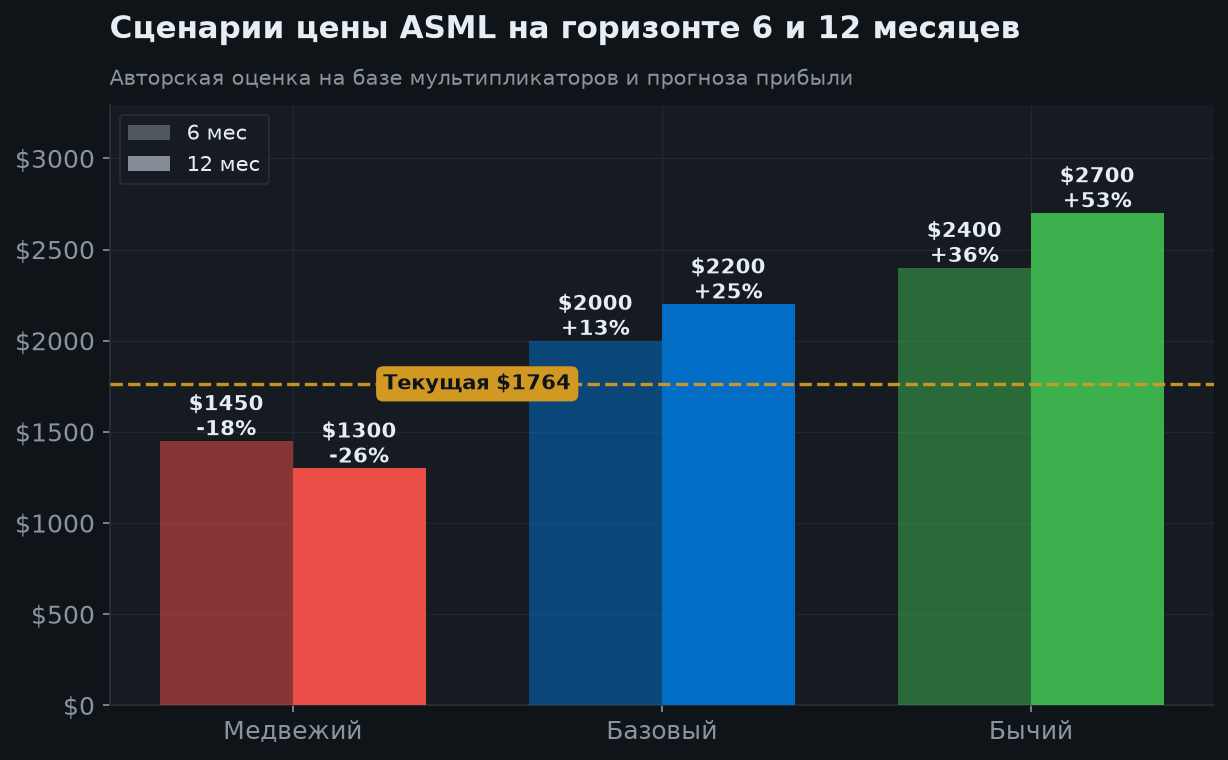
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $2 400 (+36%) | $2 700 (+53%) | Гайденс перевыполнен, маржа закрепилась выше 56%, мощности 2027 расписаны заказами, китайская DUV-угроза остаётся нишевой |
| Базовый | $2 000 (+13%) | $2 200 (+25%) | Выполнение €43–45 млрд при марже 54–56%, расширение мощностей на 2027 идёт по плану, экспортный режим не меняется |
| Медвежий | $1 450 (−18%) | $1 300 (−26%) | Расширение DUV-запретов на Китай, китайский конкурент забирает нижний сегмент, ИИ-капекс тормозит и P/E сжимается к 30 |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Абсолютная монополия EUV-литографии: 100% рынка, реальных конкурентов нет
- Гайденс 2026 поднят с €34–39 млрд до €43–45 млрд — рост +32–38% за год
- Маржа вышла за прежний потолок: 54,0% в Q2'26, ориентир Q3 — 55–57%
- Мощности low-NA EUV и DUV immersion расширяются на ~30% в 2027 (изучается +30% на 2028)
- Прибыль догоняет цену: форвардный P/E ~46 на 2026E и ~34 на 2027E
- Сервис и апгрейды €8,2 млрд (+26,2%) — повторяющийся высокомаржинальный доход
- Бэклог €38,8 млрд + дивиденд (€1,88 промежуточный) и buyback €1,1 млрд за квартал
🔴 Медвежий кейс
- Высокая оценка: P/E TTM ~56 — близко к максимуму за 10 лет
- Китай начал выпуск собственных DUV-сканеров (Шанхай, господдержка) — удар по нижнему сегменту
- Спор с Минторгом США о возможном попадании EUV-машины в Китай (ASML отрицает) — политический риск
- MATCH Act: США давят на Нидерланды, чтобы согласовать DUV-контроль на Китай
- С Q1'26 компания перестала публиковать квартальные заказы — прозрачности стало меньше
- Выручка рваная по кварталам (крупные машины признаются неравномерно) — риск разочарования в отдельном квартале
- Цикличность semiconductor capex: вся история упирается в темп ИИ-инвестиций TSMC/Samsung/Intel
9. Итоговое заключение
ASML — уникальный мировой монополист в одной из ключевых технологий эпохи ИИ. Без EUV-машин ASML невозможно произвести ни один передовой ИИ-чип, и 2026 год это подтвердил цифрами: компания подняла годовой прогноз с €34–39 млрд до €43–45 млрд, маржа ушла выше собственного целевого коридора (54,0% в Q2'26, ориентир Q3 55–57%), а мощности на 2027 расширяются на ~30%.
Акция при этом на ~12% ниже июньского максимума. Продавали не бизнес, а геополитику: китайский DUV-конкурент и спор с Минторгом США. Риск реальный, но он адресован нижнему, DUV-сегменту, а доля Китая в системных продажах и так упала с 41% (2024) до 16% в 1П2026. EUV — то, за что платят, — под этой угрозой не стоит.
Что честно записать в минусы: оценка всё ещё высокая (P/E TTM ~56), выручка по кварталам рваная, а с 2026 года компания перестала публиковать квартальные заказы — раннего индикатора спроса у инвестора больше нет.
Аналитический вывод: покупать на этом откате поэтапно; агрессивнее докупать при уходе к $1 450–1 600 на очередном экспортном заголовке. Базовый ориентир — $2 200 на 12 мес. (+25%) и $2 000 на 6 мес. (+13%); консенсус Strong Buy, средняя цель ~$2 195. Ближайшая веха — отчёт за Q3 2026 (октябрь): смотреть, попала ли выручка в ориентир €11–12 млрд и удержалась ли маржа выше 55%. На горизонте 3+ лет ASML остаётся одним из сильнейших компаундеров в ИИ-инфраструктуре.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.