Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Amazon.com, Inc. (NASDAQ: AMZN)
Amazon.com, Inc. (AMZN) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~30).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Amazon.com, Inc. — компания из сектора «Электронная коммерция и облако (AWS)».
Наш рейтинг: 8.2 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
Отчёт за Q2 2026 стал переломным: AWS ускорился до +37% г/г — самый быстрый темп за 18 кварталов, выручка компании впервые превысила $200 млрд за квартал (+20%), а операционная прибыль выросла на 43% до $27,5 млрд. Рынок отреагировал ростом более чем на 10%: 3 августа Amazon впервые превысил $3 трлн капитализации, став пятой компанией в истории с такой оценкой. Бэклог AWS достиг $496 млрд — это видимость выручки на годы вперёд. Обратная сторона — капзатраты подняты до $220 млрд, а гайденс на Q3 ($197–202 млрд) вышел чуть ниже ожиданий. После пика акция откатилась на ~8% (до $263 против максимума $287,20), и потенциал до средней цели аналитиков ($313) снова составляет ~19%.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
Отчёт за Q2 2026 (30 июля) стал для Amazon переломным. Выручка впервые в истории превысила $200 млрд за квартал ($200,6 млрд, +20% г/г), операционная прибыль выросла на 43% до $27,5 млрд, а скорр. EPS $1,97 обошёл прогноз $1,82.
Но главным сюжетом стал AWS: рост ускорился до +37% г/г — это самый быстрый темп за 18 кварталов, причём выручка облака ($42,2 млрд) заметно превзошла ожидания. Ещё важнее бэклог AWS в $496 млрд — законтрактованные, но ещё не оказанные услуги, то есть видимость выручки на годы вперёд.
Рынок отреагировал ростом более чем на 10%: 3 августа Amazon впервые превысил $3 трлн капитализации, став пятой компанией в истории после Apple, Microsoft, Alphabet и NVIDIA. Обратная сторона — капзатраты подняты до $220 млрд, а прогноз на Q3 ($197–202 млрд) вышел чуть ниже ожиданий рынка.
2. Динамика акции за 12 месяцев
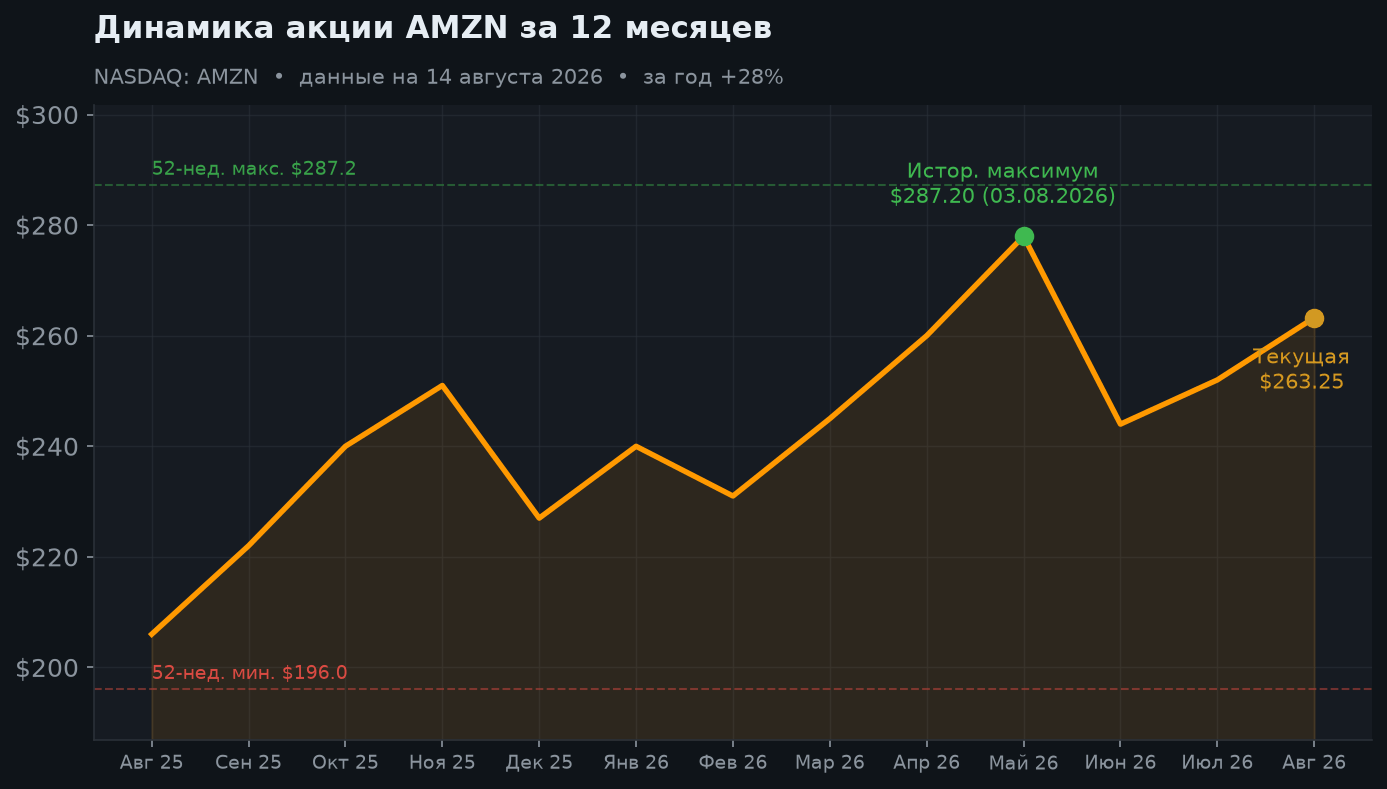
Год уверенного роста: от 52-недельного минимума $196 акция поднялась к историческому максимуму $287,20 (3 августа 2026), прибавив за 12 месяцев около 28%. Решающим стал отчёт за Q2: за ним последовал скачок более чем на 10% и взятие рубежа $3 трлн капитализации.
После пика бумага откатилась примерно на 8% — до ~$263 — вместе с общей коррекцией в мегакапах. Для инвестора это скорее плюс: капитализация вернулась к ~$2,8 трлн, а потенциал до средней цели аналитиков ($313) снова составляет около 19%.
3. Финансовые результаты (Q2 2026)
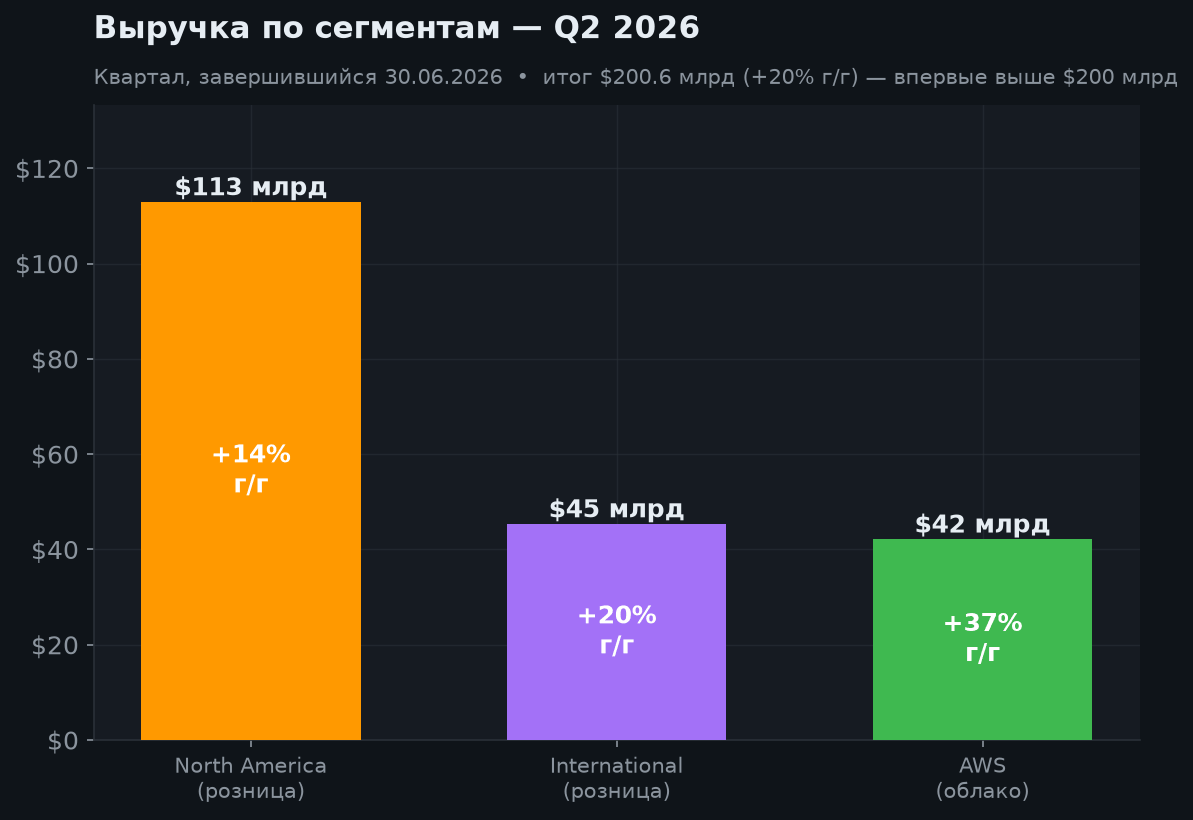
Отчёт за квартал до 30.06.2026 (опубл. 30.07.2026) превзошёл ожидания по всем ключевым метрикам: выручка $200,6 млрд (+20%) — впервые выше отметки $200 млрд за квартал, операционная прибыль $27,5 млрд (+43%), скорр. EPS $1,97 против прогноза $1,82.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка | $200,6 млрд | +20%, рекорд |
| Операционная прибыль | $27,5 млрд | +43% |
| Скорр. EPS | $1,97 | бит ($1,82) |
| AWS — выручка | $42,2 млрд | +37% г/г |
| AWS — run-rate | $169 млрд | годовой темп |
| Бэклог AWS | $496 млрд | видимость выручки |
4. AWS и ИИ — двигатель прибыли
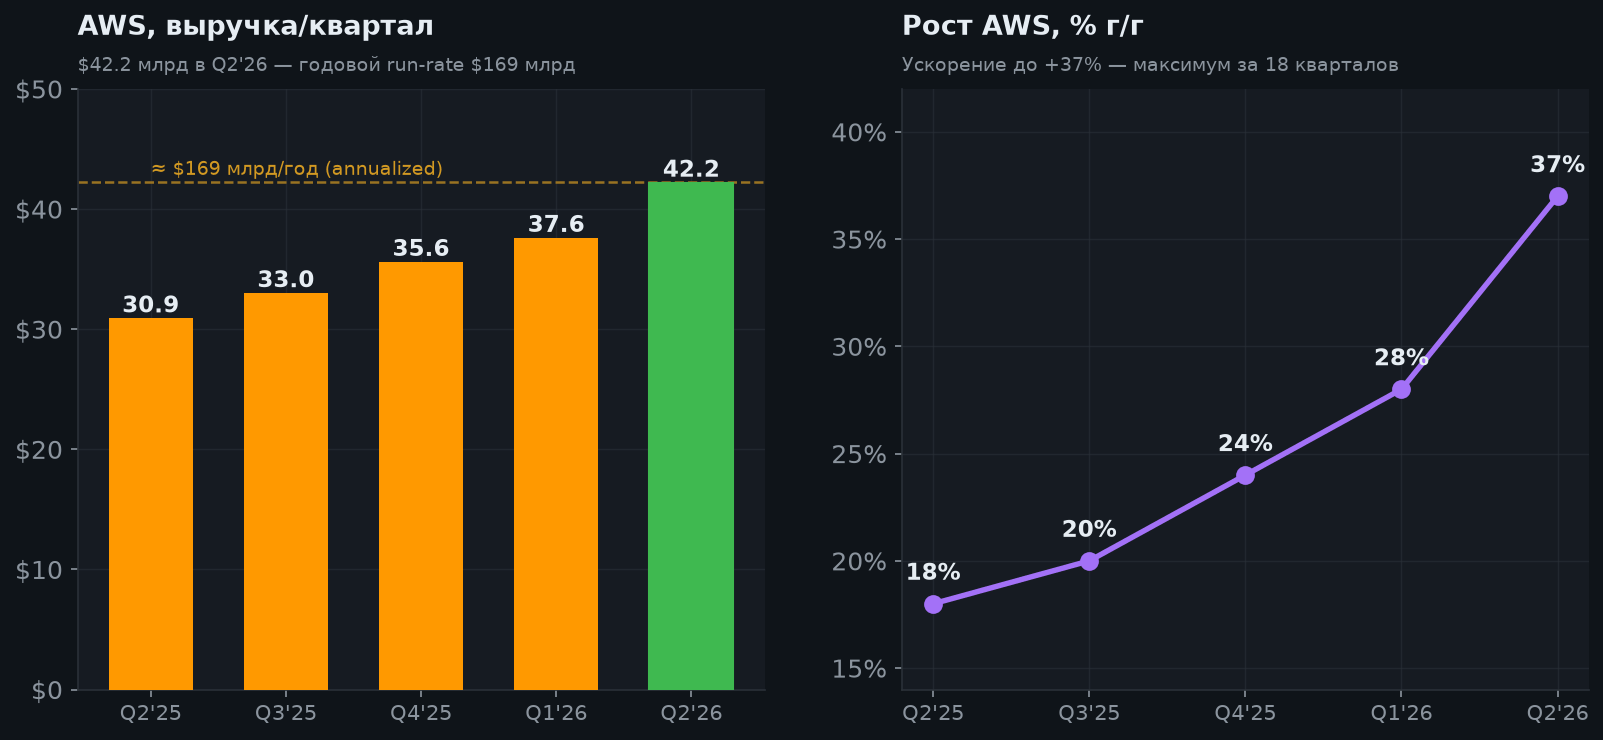
AWS — главный генератор прибыли группы: при ~21% выручки он даёт около 60% операционной прибыли. Ускорение до +37% — сильнейший темп за 18 кварталов — отражает мощный спрос на ИИ-нагрузки и собственные чипы (Trainium, Graviton).
Но самая важная цифра отчёта — бэклог $496 млрд: это уже подписанные контракты, выручка по которым будет признаваться в следующие годы. Для инвестора это означает, что нынешние темпы роста облака не разовая вспышка, а обеспеченная заказами траектория.
5. Ключевой риск: капзатраты $220 млрд
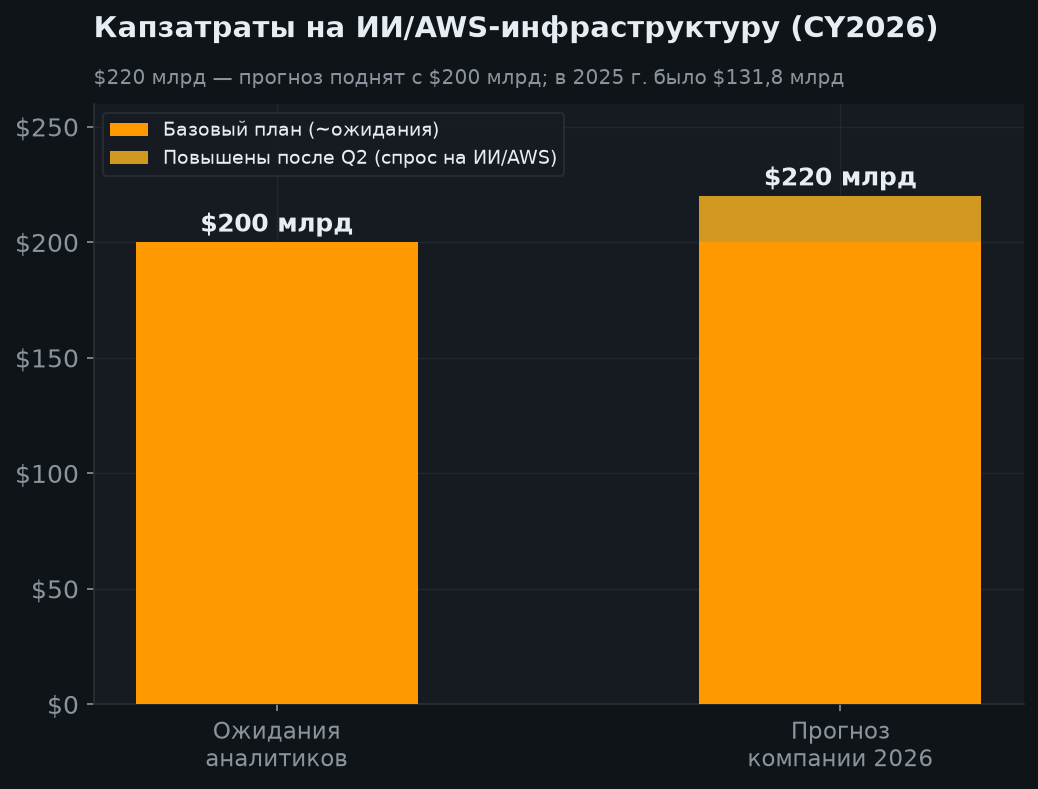
Amazon возглавляет отраслевую «гонку капзатрат», и после Q2 планка снова поднята: с $200 млрд до $220 млрд на 2026 год против $131,8 млрд в 2025-м. Деньги идут в дата-центры, чипы, робототехнику и спутники.
Риск: давление на свободный денежный поток и необходимость доказать окупаемость. Но контекст изменился: при бэклоге AWS в $496 млрд и росте облака на 37% эти вложения выглядят обеспеченными реальным спросом — именно поэтому рынок в этот раз встретил повышение капзатрат ростом акции, а не падением, как было в феврале.
6. Оценка и целевые цены
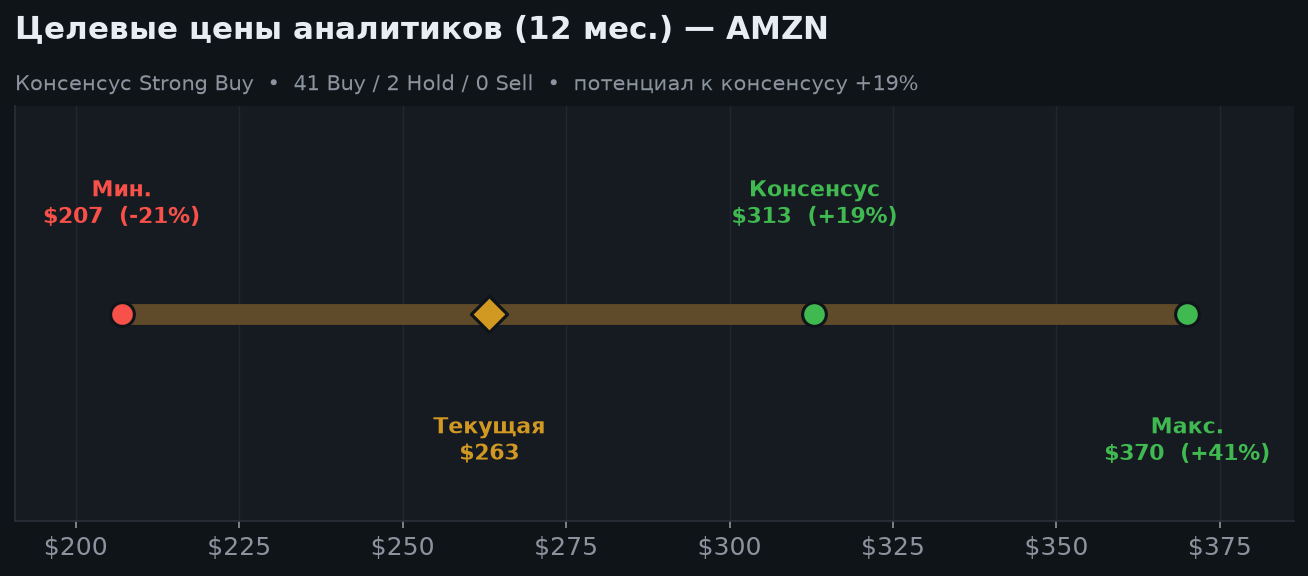
P/E ~33 — премия к рынку, оправданная ускорением самого прибыльного сегмента (AWS) и быстрорастущей рекламой. По форвардной прибыли мультипликатор выглядит умереннее, чем по TTM.
Что произошло после отчёта: акция взлетела до $284–287, почти догнав среднюю цель аналитиков, но затем откатилась к $263. Сейчас потенциал до консенсуса ($313) — около 19%, а сами цели, скорее всего, будут пересмотрены вверх вслед за сильным отчётом.
7. Сценарии на 12 месяцев
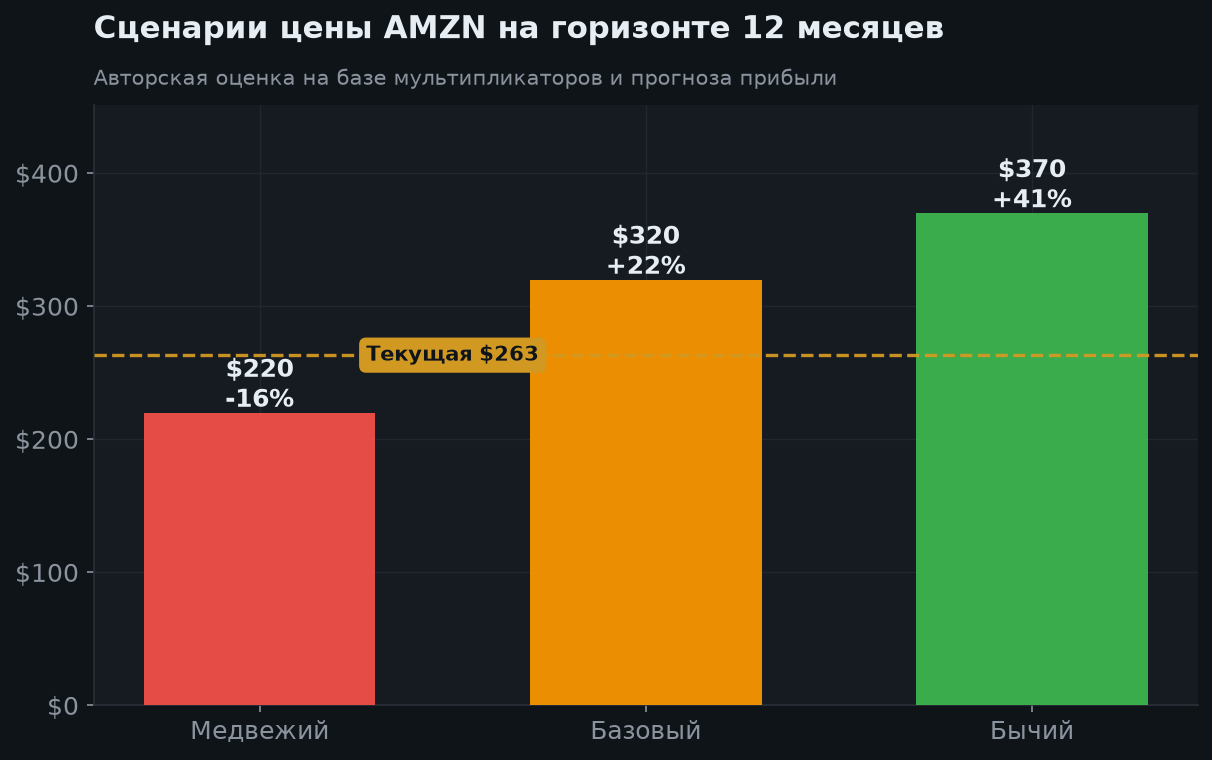
| Сценарий | Цель | Потенциал | Условия |
|---|---|---|---|
| Бычий | $370 | +41% | AWS удерживает >35%, бэклог конвертируется, монетизация ИИ ускоряется |
| Базовый | $320 | +22% | AWS ~30%+, рост маржи продолжается, капзатраты окупаются |
| Медвежий | $220 | −16% | Капзатраты давят на FCF, замедление AWS, регуляторика, откат после ралли |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- AWS ускорился до +37% — максимум за 18 кварталов
- Выручка впервые выше $200 млрд за квартал (+20%)
- Операционная прибыль +43% до $27,5 млрд
- Бэклог AWS $496 млрд — видимость выручки на годы
- 3 августа впервые взял $3 трлн — 5-я компания в истории
- Собственные чипы Trainium/Graviton; консенсус Strong Buy
🔴 Медвежий кейс
- Капзатраты подняты до $220 млрд — давление на FCF
- Откат ~8% от максимума — коррекция в мегакапах продолжается
- Гайденс на Q3 ($197–202 млрд) вышел ниже ожиданий рынка
- P/E ~33 — высокая оценка, чувствительна к ставкам
- Антимонопольный процесс FTC и проверка ЕС по облаку
- Не платит дивиденды — нет «подушки» для защитных инвесторов
9. Итоговое заключение
Отчёт за Q2 2026 подтвердил тезис быков по всем пунктам: выручка впервые превысила $200 млрд за квартал, операционная прибыль выросла на 43%, а AWS ускорился до +37% — сильнейшего темпа за 18 кварталов. Бэклог облака в $496 млрд показывает, что это не разовая вспышка, а обеспеченная контрактами траектория. Рынок оценил результат по достоинству: 3 августа Amazon впервые взял $3 трлн капитализации.
Где сейчас цена: после пика $287,20 бумага откатилась примерно на 8% — до $263, вместе с общей коррекцией в мегакапах. Капитализация вернулась к ~$2,8 трлн, а потенциал до средней цели аналитиков ($313) снова составляет около 19%. Риски никуда не делись: капзатраты подняты до $220 млрд, а гайденс на Q3 вышел чуть ниже ожиданий.
Аналитический вывод: покупать/накапливать поэтапно — откат от максимума дал более разумную точку входа, чем неделю назад. Базовый ориентир 12 мес. — $320 (+22%), бычий $370, медвежий $220. Триггеры для пересмотра: темпы AWS и конвертация бэклога, динамика капзатрат и свободного денежного потока, исход регуляторных дел.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.