Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
AGNC Investment Corp. (NASDAQ: AGNC)
AGNC Investment Corp. (AGNC) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценка невысокая (P/E ~6).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: AGNC Investment Corp. — компания из сектора «Ипотечный REIT (mREIT)».
Наш рейтинг: 4.9 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
AGNC — ипотечный REIT, и это принципиально другая история, чем обычная компания. Он не владеет недвижимостью и не производит товар: он занимает деньги и покупает ипотечные бумаги с гарантией госагентств США, зарабатывая на разнице между их доходностью и стоимостью займа. Портфель $97,2 млрд при капитализации всего $13,0 млрд — то есть работа идёт с плечом 7,4x.
Что здесь хорошо. Доходность 13,16% с выплатами каждый месяц по $0,12 на акцию, и дивиденд не снижался с 2021 года. За последний год акционер получил и дивиденды, и рост цены на 11,6% — суммарно около 25%. Год для сектора выдался удачным.
Что важно понимать. Правильная метрика для такого фонда — не дивиденд, а экономическая доходность: выплаты плюс изменение балансовой стоимости. И она сильно скачет: за последние шесть кварталов от −1,6% до +11,6%. При этом сама балансовая стоимость за полтора года почти не выросла: $8,25 → $8,58. То есть весь результат акционера — это дивиденды, а капитал фонда стоит на месте.
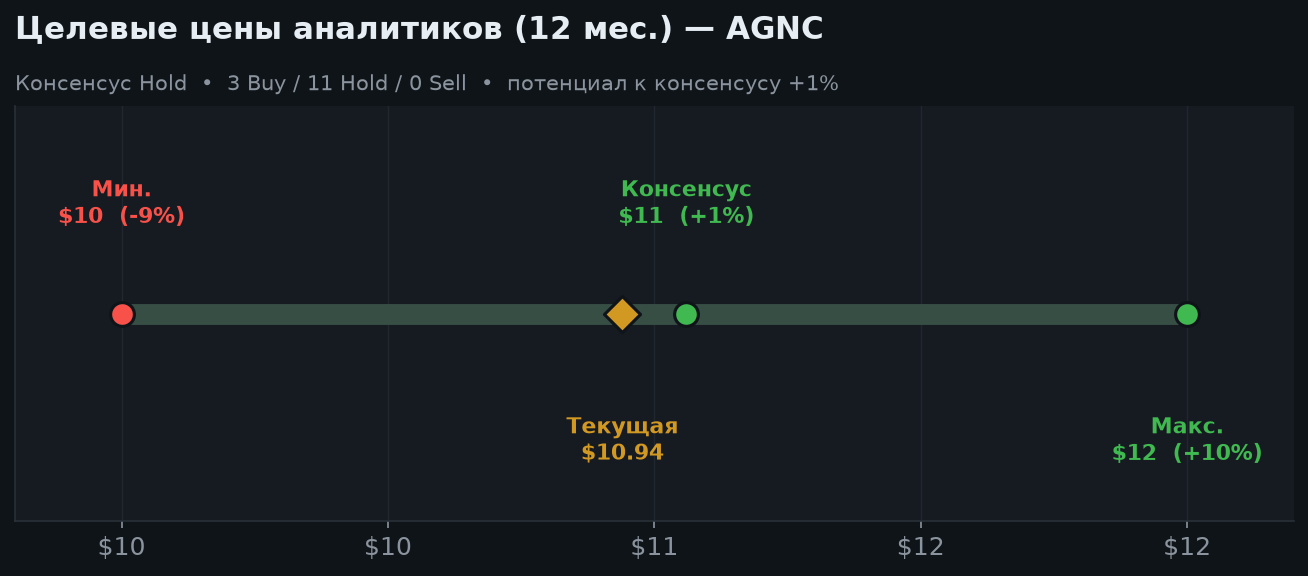
Главное предупреждение — цена. Акция торгуется примерно на 27% выше материальной балансовой стоимости. Для mREIT это дорого: такие бумаги обычно ходят вокруг единицы к балансу. Аналитики это видят — консенсус Hold (11 из 14), цель $11,06, то есть роста практически не ждут.
Вывод: покупать ради ежемесячного дохода и небольшой долей, понимая, что рост цены здесь не является целью. Дожидаться цены ближе к балансу разумнее, чем платить премию.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: 13% в год — но откуда они берутся
AGNC — ипотечный REIT, и путать его с обычной компанией нельзя. Он ничего не производит и не владеет зданиями. Схема простая: занять деньги дёшево, купить на них ипотечные бумаги подороже, разницу раздать акционерам. Бумаги при этом надёжные — с гарантией госагентств США, то есть риск невозврата ипотек минимален.
Масштаб операции: портфель $97,2 млрд при капитализации всего $13,0 млрд. Разница — заёмные деньги, плечо 7,4x. Именно плечо превращает скромную разницу ставок в двузначную доходность — и оно же делает бумагу чувствительной к любому движению ставок.
Результат для владельца: 13,16% годовых, выплаты каждый месяц по $0,12 на акцию, и дивиденд не снижался с 2021 года. За последний год к этому добавился рост цены на 11,6% — суммарно около 25%.
Но прежде чем считать это лёгкими деньгами, стоит разобраться с двумя вещами: что на самом деле происходит с капиталом фонда (раздел 4) и сколько вы переплачиваете за акцию прямо сейчас (раздел 6). Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
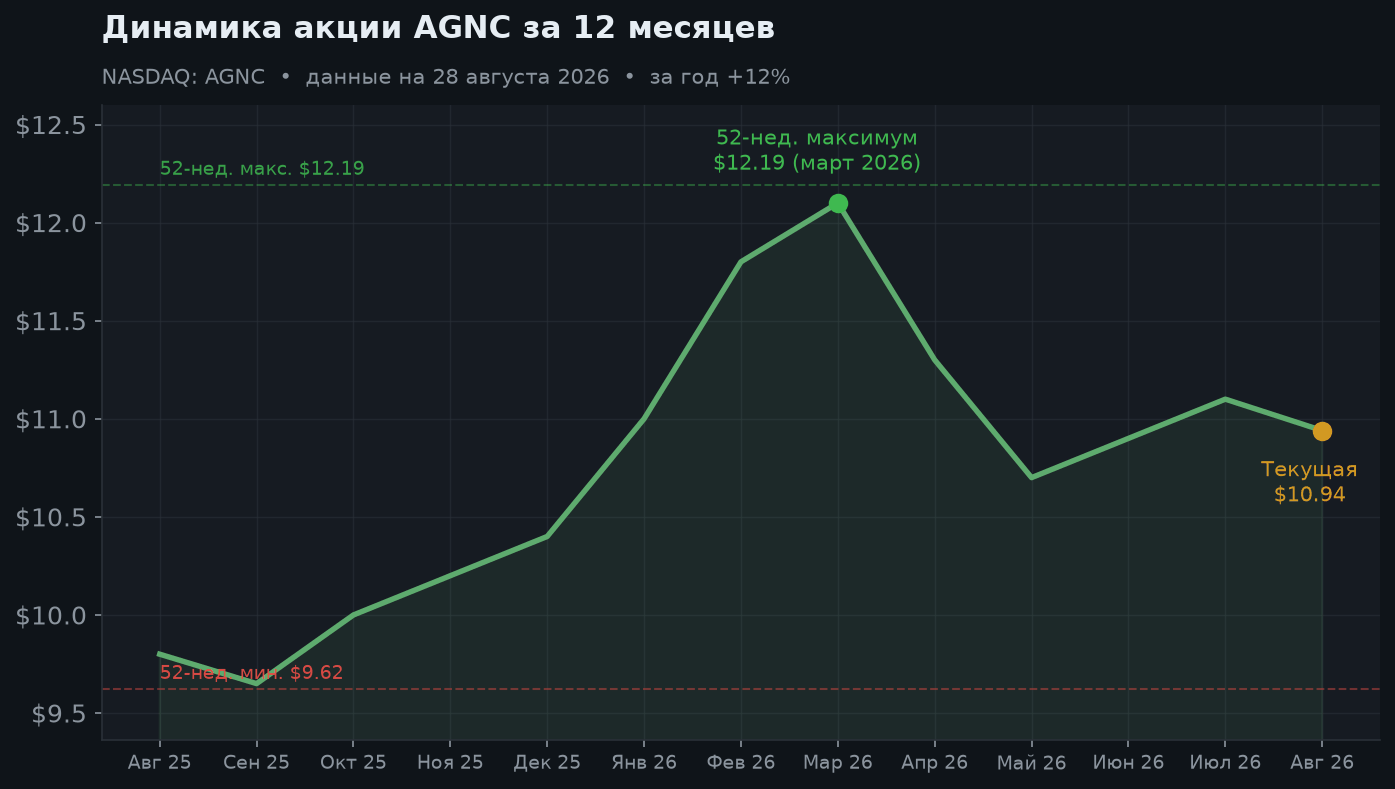
За год цена прибавила 11,6%, а с начала 2026 года — 5,2%. Пик $12,19 пришёлся на март, после чего бумага отошла примерно на 10%.
Размах года — от $9,62 до $12,19, то есть около 27%. Для бумаги, которую покупают «ради стабильного дохода», это довольно много: бета 1,30, то есть AGNC ходит резче рынка в целом.
Что двигает цену? Не прибыль компании в обычном смысле, а ожидания по ставкам. Снижение коротких ставок удешевляет фондирование и расширяет заработок; рост длинных ставок обесценивает портфель ипотечных бумаг. Поэтому динамика AGNC — это, по сути, ставка на форму кривой доходности, а не на бизнес-успехи менеджмента.
Сейчас цена держится чуть выше 50-дневной ($10,86) и 200-дневной ($10,75) средних — тренд спокойный, без выраженного направления.
3. Как устроен заработок
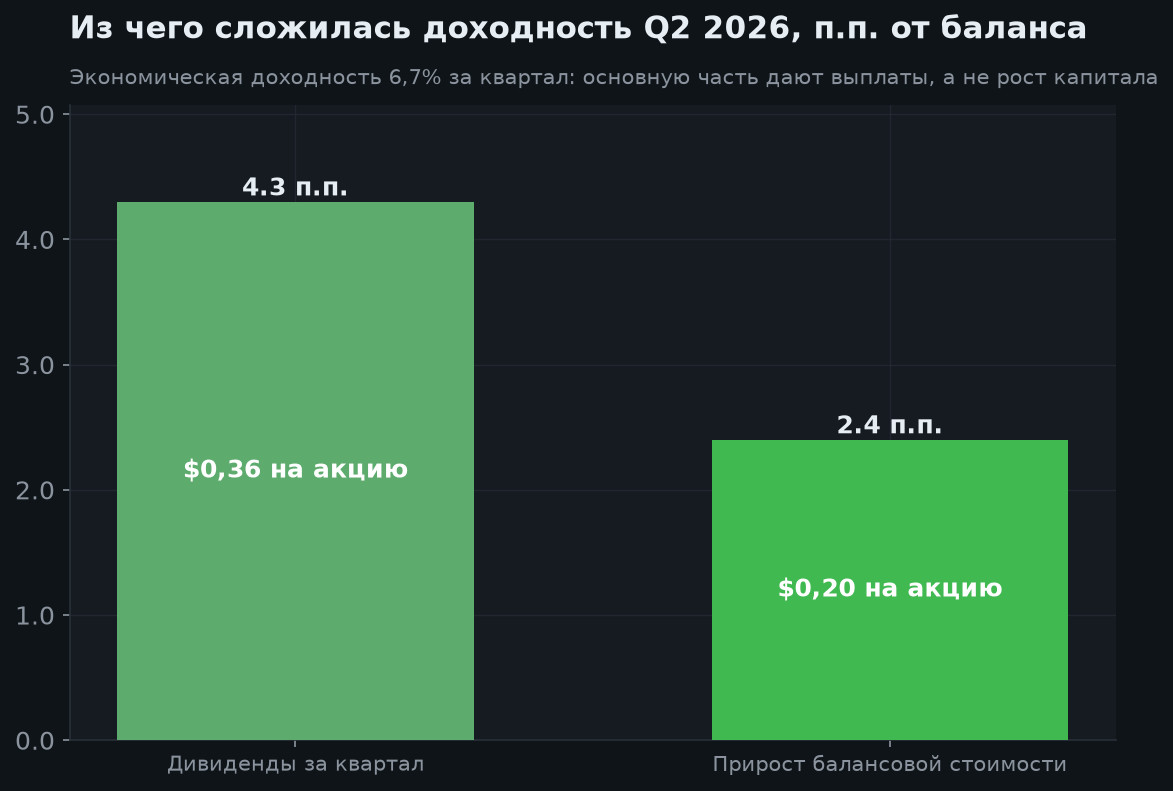
Для ипотечного REIT есть правильная метрика, и это не дивидендная доходность. Компания сама публикует экономическую доходность — сумму выплаченных дивидендов и изменения балансовой стоимости за период. Именно она показывает, стал ли акционер богаче.
За второй квартал 2026 года она составила 6,7%: $0,36 дивидендов (4,3 п.п.) плюс $0,20 роста балансовой стоимости (2,4 п.п.). Хороший квартал.
Почему это важно. Если фонд платит 13% дивидендов, но его балансовая стоимость падает на 10% — акционер по факту заработал 3%, а не 13. Смотреть надо на обе части сразу. У AGNC за последние кварталы баланс вёл себя очень неровно — об этом следующий раздел.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Дивидендная доходность | 13,16% | $1,44 в год, выплаты ежемесячно |
| Размер выплаты | $0,12 в месяц | не снижался с 2021 года |
| Балансовая стоимость | $8.58 | на 30 июня 2026, +2,4% за квартал |
| Экономическая доходность Q2 | 6,7% | дивиденды + прирост баланса |
| Портфель | $97,2 млрд | ипотечные бумаги с госгарантией |
| Плечо | 7,4x | главный источник и дохода, и риска |
| Свободные средства | $7,5 млрд | запас ликвидности на просадки |
| Цена к балансу | ≈1,27 | переплата около 27% |
| Рост числа акций | +22,4% за год | компания активно выпускает бумаги |
| Консенсус | Hold | 11 из 14 аналитиков, цель $11,06 |
4. Главное: капитал фонда стоит на месте
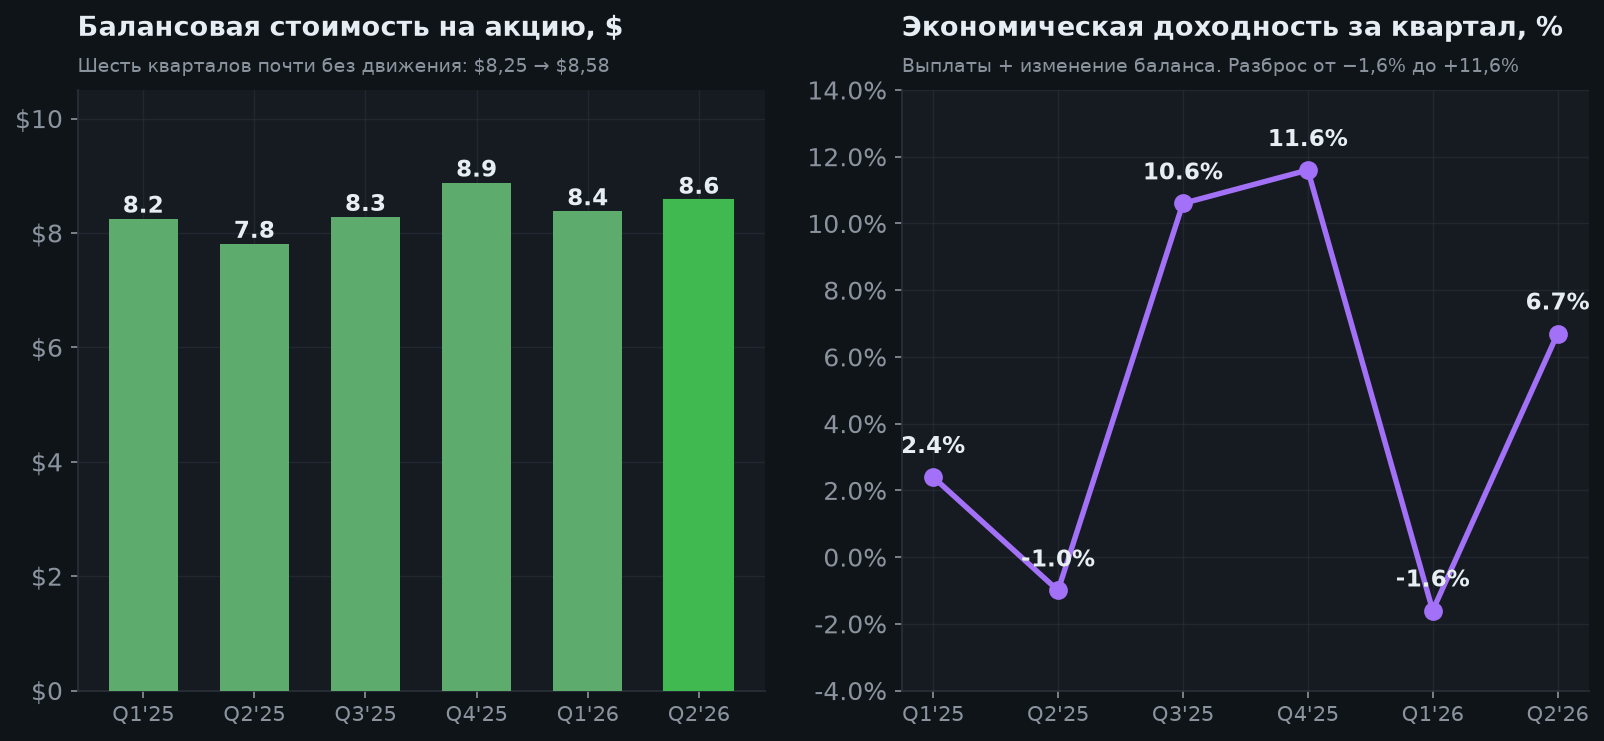
Это самый важный график отчёта. Столбцы — балансовая стоимость на акцию, линия — экономическая доходность за квартал.
Смотрите на столбцы. $8,25 → $7,81 → $8,28 → $8,88 → $8,38 → $8,58. За полтора года капитал фонда вырос на 4% — и то не по прямой, а с провалами. За это же время акционерам выплачено $1,80 на акцию дивидендами.
Вывод простой и важный: весь доход владельца AGNC — это выплаты, а не рост капитала. Фонд не приумножает вложенное, он его обслуживает и распределяет заработок. Для инструмента, который берут ради денежного потока, это нормально — но ждать от него роста, как от акции роста, не нужно.
Теперь линия. Экономическая доходность по кварталам: +2,4%, −1,0%, +10,6%, +11,6%, −1,6%, +6,7%. Два квартала из шести — в минусе. Это и есть настоящая волатильность инструмента: в плохом квартале дивиденды полностью съедаются падением балансовой стоимости.
Причина такой амплитуды — плечо. При соотношении 7,4x изменение стоимости портфеля всего на 1% двигает капитал акционеров примерно на 7%. Это работает в обе стороны.
5. Что дал последний год
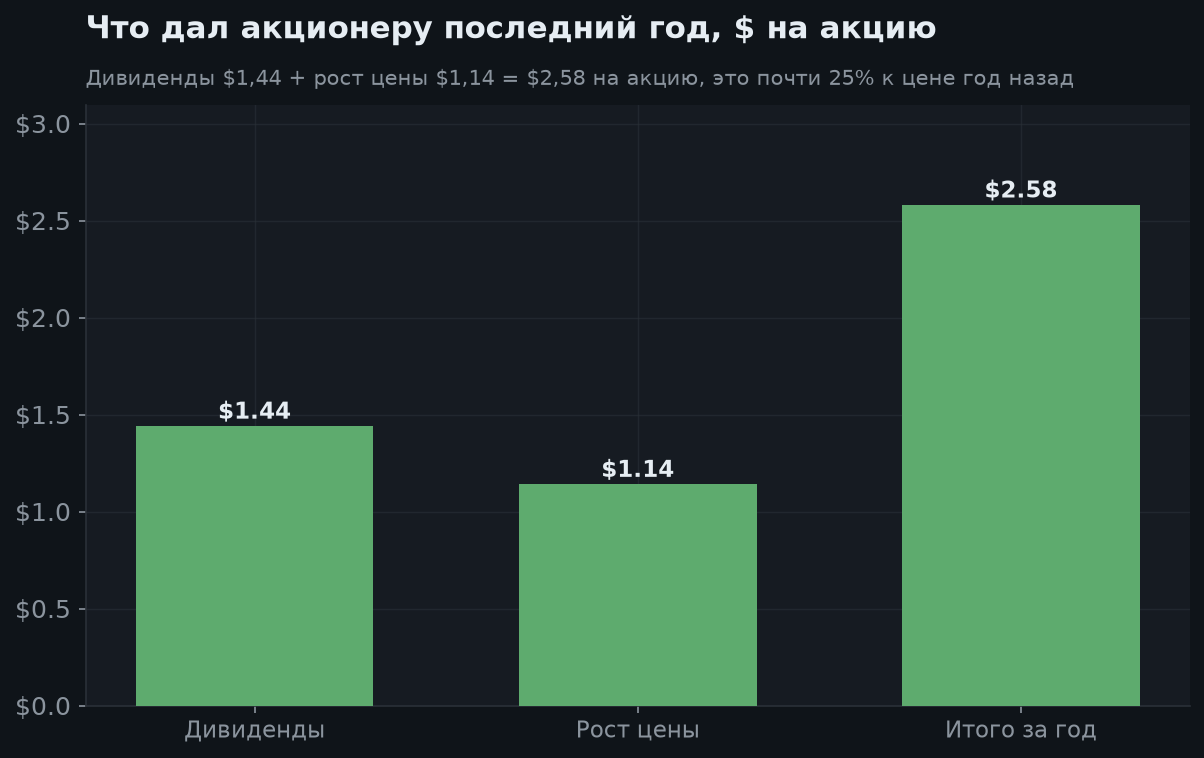
Последние 12 месяцев были для AGNC удачными: 13,2% дивидендами и ещё 11,6% ростом цены, суммарно почти 25%. Такой результат бывает, когда среда ставок благоприятна: фондирование дешевеет, а портфель не теряет в стоимости.
Но не переносите этот год на следующий автоматически. Рост цены на 11,6% во многом означает, что бумага стала дороже относительно своего баланса — год назад премия была меньше. Повторить такой прирост можно только за счёт дальнейшего роста премии, а это уже не про бизнес, а про настроение рынка.
Более трезвый ориентир на будущее — дивидендная доходность плюс-минус изменение баланса, то есть примерно 10–15% в хороший год и около нуля в плохой.
6. Оценка: за что вы платите 27% премии
У ипотечного REIT есть простой и честный ориентир стоимости — балансовая стоимость на акцию. Это то, сколько стоил бы портфель, если продать его и раздать деньги владельцам. У AGNC она составляет $8,58.
Акция при этом стоит $10,94. То есть покупатель платит примерно на 27% больше, чем стоят активы фонда. Исторически такие бумаги торгуются вокруг единицы к балансу — иногда с дисконтом, иногда с небольшой премией. 27% — это заметно дорого.
Чем такую премию оправдывают? Тем, что AGNC умеет стабильно зарабатывать и платить, а среда ставок сейчас благоприятна. Аргумент не пустой: дивиденд не снижался с 2021 года. Но премия означает, что ваша фактическая доходность на вложенный доллар ниже заявленной: те же $1,44 выплат на активы стоимостью $8,58 — это 16,8% доходности на капитал фонда, а вы получаете 13,16%, потому что заплатили дороже.
Рынок это осознаёт. Из 14 аналитиков одиннадцать ставят «держать», средняя цель — $11,06, то есть +1%. Диапазон предельно узкий: от $10 до $12. Никто не ждёт ни обвала, ни ралли — цена просто привязана к балансу.
Отдельный нюанс — выпуск акций. Число бумаг выросло за год на 22,4%: компания постоянно размещает новые. Звучит тревожно, но пока цена выше баланса, это работает в пользу старых акционеров: фонд продаёт акцию за $10,94, а добавляет к активам $10,94, при том что «стоит» она $8,58 — балансовая стоимость на акцию у всех подрастает. Ловушка в другом: если цена уйдёт ниже баланса, механизм развернётся и станет размывающим.
7. Сценарии на 6 и 12 месяцев
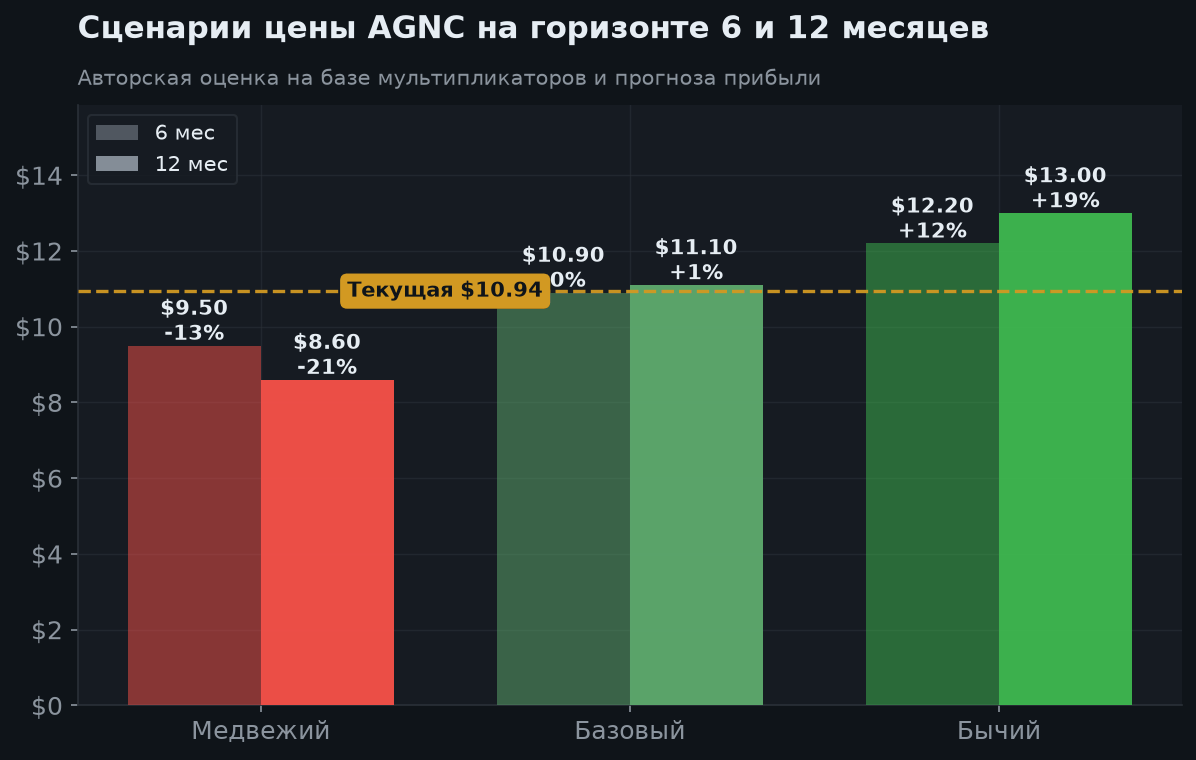
Важно: в таблице только цена акции. Дивиденды (примерно 6,5% за полгода и 13% за год) идут сверху.
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $12.2 (+12%) | $13.0 (+19%) | Короткие ставки снижаются, спред расширяется, балансовая стоимость растёт, премия к балансу сохраняется или увеличивается |
| Базовый | $10.9 (0%) | $11.1 (+1%) | Среда ставок без резких изменений, баланс стабилен, дивиденд сохраняется — весь результат приходит выплатами |
| Медвежий | $9.5 (−13%) | $8.6 (−21%) | Длинные ставки растут, портфель дешевеет, премия к балансу схлопывается; при плече 7,4x баланс падает быстро, возможен пересмотр дивиденда |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- 13,16% годовых с выплатами КАЖДЫЙ месяц ($0,12 на акцию)
- Дивиденд не снижался с 2021 года — редкая стабильность для mREIT
- За последний год акционер получил около 25%: 13,2% дивидендами и 11,6% ростом цены
- Портфель — бумаги с гарантией госагентств США: риск невозврата ипотек минимален
- Балансовая стоимость выросла два квартала подряд, экономическая доходность Q2 — 6,7%
- Запас ликвидности $7,5 млрд свободных средств и бумаг на случай просадок
- Пока цена выше баланса, выпуск новых акций ПОВЫШАЕТ баланс на акцию у старых держателей
- Аналитики не ждут падения: минимальная цель $10 — всего на 9% ниже рынка
🔴 Медвежий кейс
- Цена на 27% выше балансовой стоимости $8,58 — для mREIT это дорого
- Капитал фонда почти не растёт: $8,25 (Q1'25) → $8,58 (Q2'26) за шесть кварталов
- Экономическая доходность нестабильна: два квартала из шести были в МИНУСЕ (−1,0% и −1,6%)
- Плечо 7,4x: движение стоимости портфеля на 1% двигает капитал акционеров примерно на 7%
- Долг $89,95 млрд при капитализации $13,0 млрд
- Число акций выросло за год на 22,4%; при цене ниже баланса эмиссии станут размывающими
- Результат зависит не от менеджмента, а от формы кривой доходности — фактор вне контроля
- Консенсус Hold (11 из 14), цель $11,06 — апсайда практически нет
- Бета 1,30: бумага «для стабильного дохода» ходит резче рынка
9. Итоговое заключение
AGNC даёт то, ради чего его покупают: 13,16% годовых с выплатами каждый месяц, и дивиденд не снижался с 2021 года. Последние 12 месяцев были особенно удачными — суммарно около 25% с учётом роста цены.
Но важно понимать механику. Это фонд с плечом 7,4x, который зарабатывает на разнице ставок. Правильная метрика здесь — экономическая доходность (дивиденды плюс изменение баланса), и она скачет: за шесть кварталов от −1,6% до +11,6%, причём дважды уходила в минус. Балансовая стоимость за это время почти не изменилась: $8,25 → $8,58. То есть весь доход акционера — это выплаты, а не рост капитала.
И главное — цена. Акция стоит на 27% дороже своих активов ($10,94 против баланса $8,58). Исторически такие бумаги торгуются вокруг единицы к балансу. Аналитики это видят: Hold у 11 из 14, цель $11,06 (+1%), диапазон всего $10–$12.
Аналитический вывод: рассматривать исключительно как источник ежемесячного дохода и небольшой долей портфеля — рост цены здесь не цель. Покупать премию в 27% к балансу невыгодно: разумнее дождаться цены ближе к $9–9,5, где премия сжимается. Сценарный ориентир — $11,1 на 12 мес. (+1%) плюс около 13% дивидендами; медвежий сценарий болезненный — $8,6 (−21%). Ближайшие вехи: ежемесячная выплата (ex-дата 31 августа) и отчёт за Q3 (середина октября). За чем следить: балансовая стоимость, уровень плеча, форма кривой доходности и сохранение премии к балансу.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.