Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Vistra Corp. (NYSE: VST)
Vistra Corp. (VST) по нашему tiker.pro Score — сильный потенциал обогнать S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~24).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Vistra Corp. — компания из сектора «Нефтегаз/энергетика».
Наш рейтинг: 8.5 из 10 — сильный потенциал обогнать S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас бумага выглядит интересно по нашей модели — но всё равно изучите риски ниже.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Сценарии на 6 и 12 месяцев
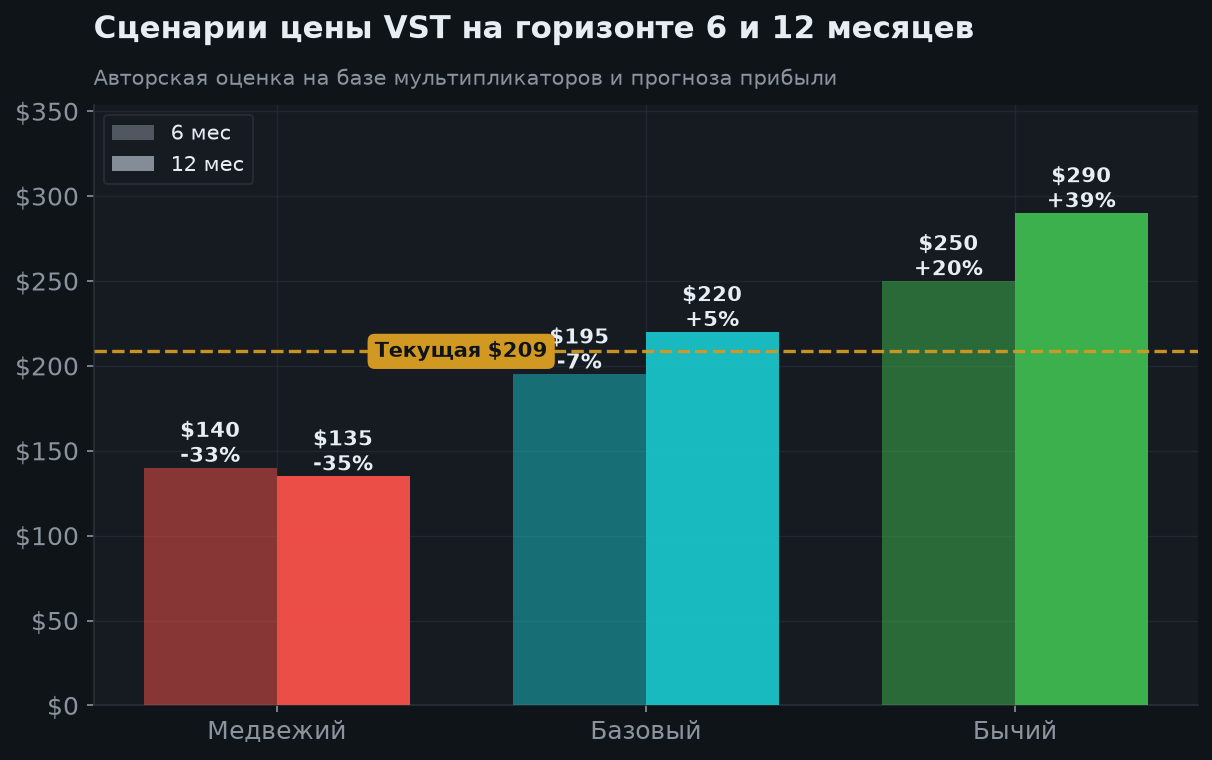
Vistra сочетает электрогенерацию и розничный сбыт. EBITDA Q2 выросла на 31%, долгосрочные ядерные PPA поддерживают будущую загрузку. Но низкая цена относительно годового максимума не гарантирует выгодный вход: остаются риски долга, электроцен, остановок станций и расходов на развитие. Strong Buy — консенсус, не единогласие и не защита от падения.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Инвестиционный тезис
Vistra — интегрированная энергокомпания: газовые, ядерные, угольные, солнечные станции и накопители дополняются розничным сбытом. Это не чистая ядерная компания и не регулируемая коммунальная монополия с гарантированной доходностью. Доходы зависят от энергорынков, контрактов, хеджирования и надёжности оборудования.
Долгосрочный спрос датацентров — катализатор, но его перевод в денежный поток требует времени, разрешений и инвестиций. Оценка обновлена на 2 октября; используем закрытие $139.75 за 1 октября, не внутридневную цену 2 октября.
2. Цена и технический контекст
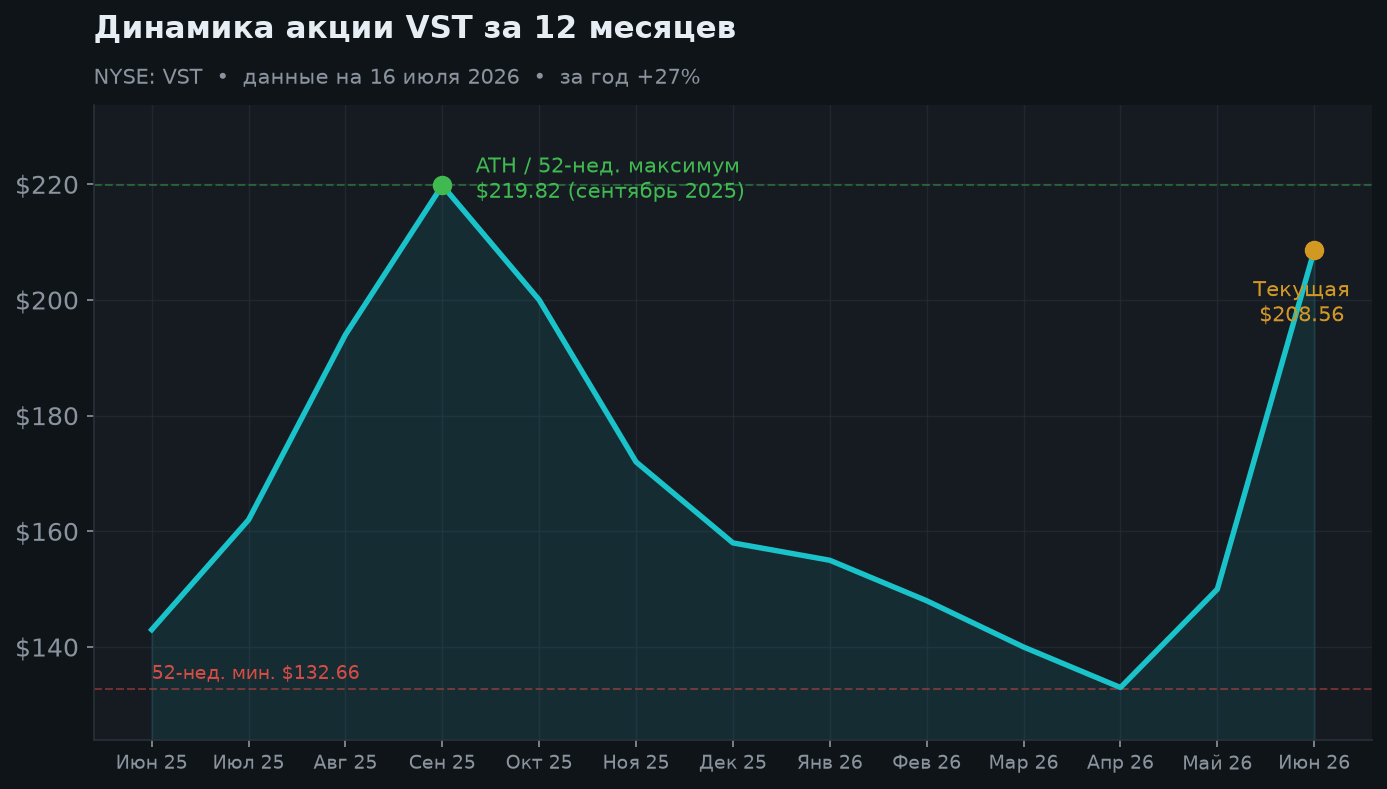
Диапазон 52 недель $132.66–$217.10, изменение за 52 недели −28.67%. Цена на 35.6% ниже годового максимума, но лишь на 5.3% выше минимума — риск нового тестирования низов остаётся.
По агрегатору SMA50 около $143.89, SMA200 $155.05, RSI около 46.2: цена ниже обеих средних, поэтому устойчивый разворот пока не подтверждён. Область $132.7–$135 — ориентир риска, $144–$155 — зона возможного сопротивления, а не гарантированные уровни. Падение ниже минимума может ускорить продажу независимо от позитивного фундаментального тезиса.
3. Структура бизнеса и PPA
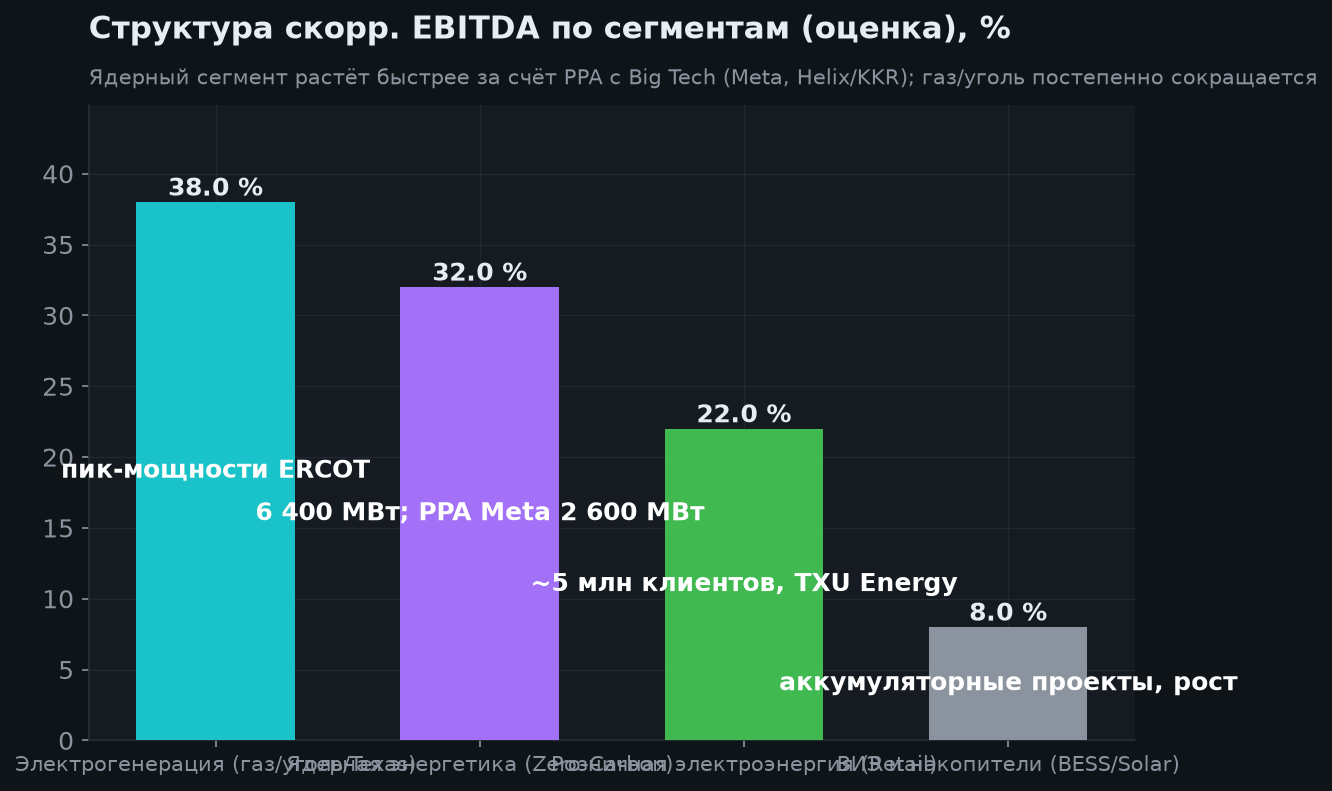
Положительные сегменты дают $1.794 млрд adj. EBITDA; после Corporate and Other −$27 млн ongoing operations — $1.767 млрд. Asset Closure −$23 млн не включён в ongoing operations. На диаграмме показана структура положительных вкладов, а не полный консолидированный итог.
20-летние PPA с Meta охватывают 2,609 МВт: 2,176 МВт действующей мощности и 433 МВт будущих uprates. Согласно 10-K, часть действующих поставок ожидается в конце 2026, полный объём — к концу 2027; дополнительные мощности — поэтапно в 2031–2034. Нельзя приписывать весь объём текущему году. Отдельно действует 20-летний PPA с AWS на 1,200 МВт Comanche Peak.
4. Q2 2026: рост EBITDA, не выручки
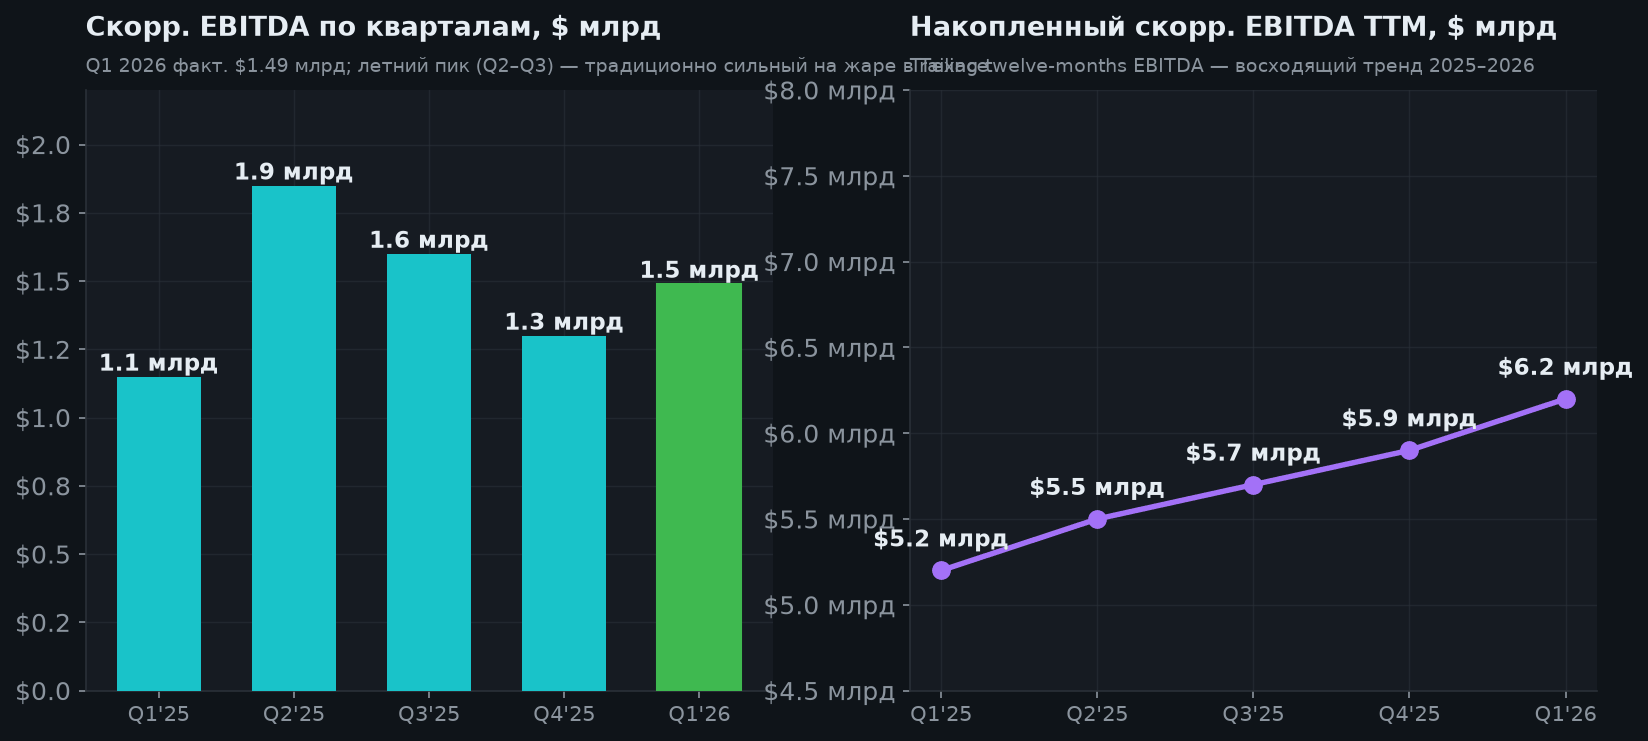
Выручка Q2 $4.017 млрд против $4.250 млрд (−5.5%), GAAP чистая прибыль $305 млн против $327 млн. Прибыль включает $472 млн нереализованного убытка по хеджам будущих периодов. Рост EBITDA поддержали реализованные цены энергии и мощности, а также приобретённые газовые станции Lotus.
За полугодие ongoing adj. EBITDA $3.261 млрд; Q1 $1.494 млрд рассчитан как разница полугодия и Q2. GAAP прибыль с переоценкой деривативов и adjusted EBITDA отвечают на разные вопросы; ни один показатель не следует считать готовыми деньгами акционеров.
5. Прогноз и инвестиции в развитие
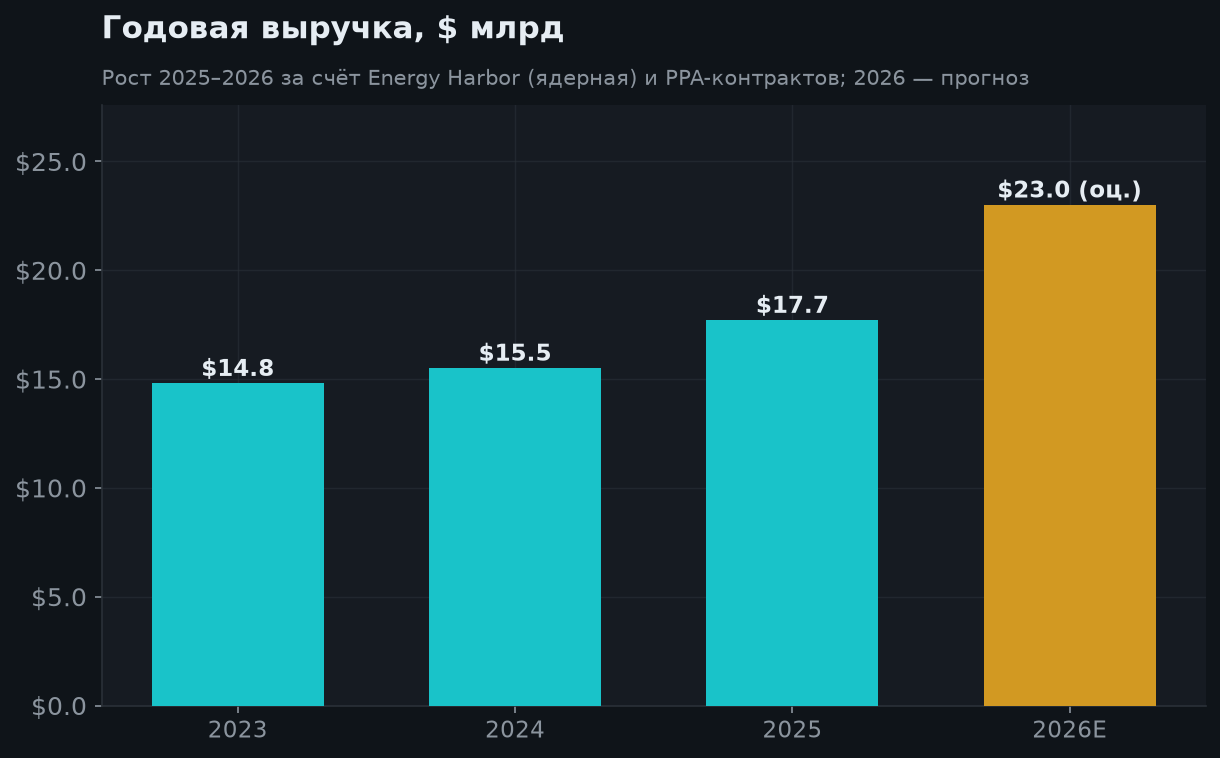
Компания подтвердила 2026 ongoing adj. EBITDA $6.8–7.6 млрд и adj. FCF before Growth $3.925–4.725 млрд. Последний показатель рассчитан до расходов на рост и не равен свободному остатку после всех инвестиций. Возможность EBITDA 2027 $7.4–7.8 млрд — midpoint opportunity на прежних рыночных кривых, не формальный guidance.
Оба диапазона исключают потенциальное влияние Cogentrix и Meta. В Q2 компания сообщила о разрешении FERC по Cogentrix; ожидание закрытия — конец 2026 по презентации Q2. Подтверждение фактического закрытия в проверенных источниках не найдено. Helix предполагает вклад Vistra до $1 млрд и добавляет риск капиталоёмкого исполнения.
На 3 августа хеджировано около 100% ожидаемой генерации 2026, 94% 2027 и 72% 2028. Это сглаживает текущие колебания, но не устраняет риски остановок оборудования, обеспечения по деривативам и снижения цен при последующем перехеджировании.
6. Оценка, долг и аналитики
Капитализация около $46.91 млрд, P/E TTM 23.82. Агрегатор оценивает EV в $66.98 млрд: при середине прогноза ongoing adj. EBITDA $7.2 млрд расчёт EV/EBITDA около 9.3×. Это ориентир, а не полностью сопоставимый GAAP мультипликатор.
По последней отчётности в агрегаторе долг около $20.51 млрд, наличность $435 млн. Эти балансовые данные не включают автоматически сентябрьские операции. 10 сентября объявлено размещение $1.5 млрд субординированных облигаций до 2057 с начальными ставками 7.00% и 7.25%; средства предполагается использовать в том числе для погашения привилегированных акций. Нельзя просто прибавить $1.5 млрд к долгу без учёта использования средств.
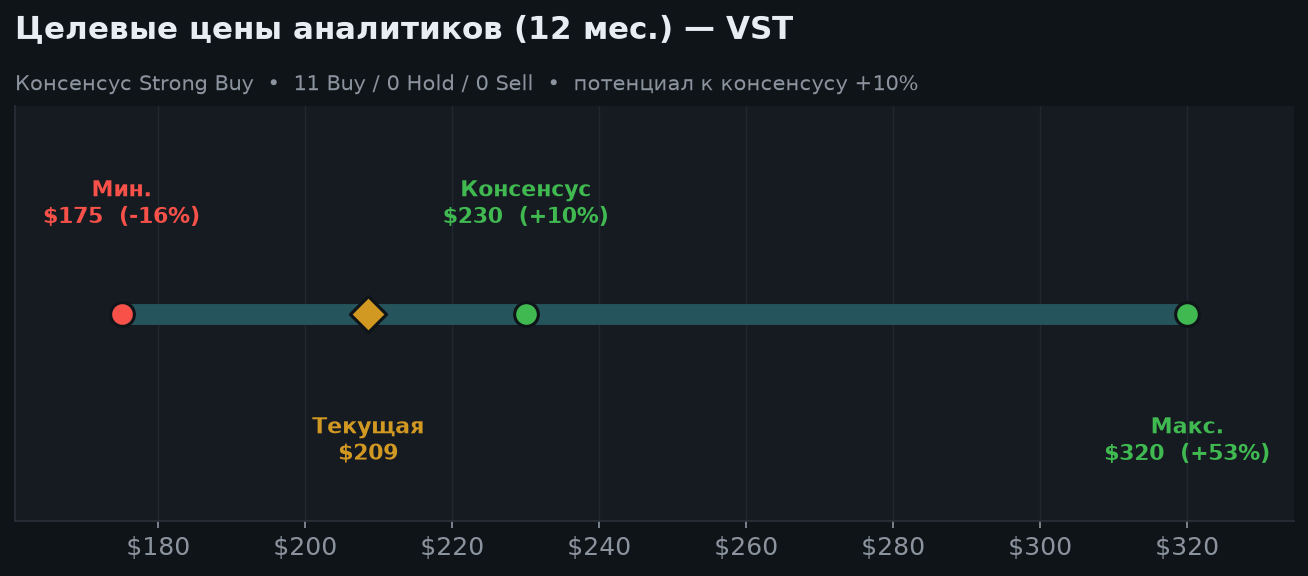
Дивиденд $0.23 за квартал, annualized $0.92, доходность около 0.66% — небольшой доход, не защита от просадки. Цели аналитиков $106–$305, средняя $212.79 (+52.3%); разброс велик, консенсус не единогласен. Байбэк зависит от финансирования и конкурирует с инвестициями.
7. Сценарии и риски входа
| Сценарий | 6 месяцев | 12 месяцев | Условия |
|---|---|---|---|
| Медвежий | $115 (−17.7%) | $105 (−24.9%) | Слабые форвардные цены, проблемы станций, рост стоимости капитала. |
| Базовый | $160 (+14.5%) | $180 (+28.8%) | Выполнение прогноза, дисциплина затрат, постепенное развитие PPA. |
| Бычий | $195 (+39.5%) | $235 (+68.2%) | Успешные сделки и новые контракты, рост загрузки, улучшение оценки. |
Q3 выйдет 6 ноября 2026 — дата подтверждена компанией. Следить за прогнозом 2027, ценами ERCOT/PJM, сроками Cogentrix и Meta, capex, фактическим денежным потоком и чистым долгом. Прочие риски: ядерная безопасность и лицензирование, аварии и экологические обязательства (включая накопители), погодные экстремумы, задержки датацентров и подключения к сетям.
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Ongoing adj. EBITDA Q2 +31% г/г.
- Прогноз EBITDA и FCFbG 2026 подтверждён.
- Долгосрочные ядерные PPA с Meta и AWS.
- Хеджирование снижает чувствительность ближайших периодов.
- Газовые приобретения расширяют генерирующий портфель.
🔴 Медвежий кейс
- Цена ниже SMA50 и SMA200; разворот не подтверждён.
- Долг и дорогой капитал ограничивают гибкость.
- FCFbG не включает все расходы на рост.
- Электроцены и цены мощности могут ухудшиться при перехеджировании.
- Остановки станций, регуляторные и экологические риски.
- Сроки PPA, Cogentrix и датацентров могут сдвигаться; есть риск переоценки AI-премии.
9. Итоговое заключение
VST — интересная, но не защитная ставка на электрогенерацию и спрос датацентров. Сильный рост EBITDA делает тезис убедительнее, однако это не обещание высокой доходности. На $139.75 падение от пика не заменяет анализ долга, capex и будущих цен.
Авторский базовый сценарий $160 на 6 месяцев и $180 на 12 месяцев условен. Для инвестора риски входа сейчас — слабая ценовая тенденция и неопределённость денежного остатка после проектов роста. Подход с ограниченным размером позиции и поэтапным входом снижает риск ошибки момента, но не устраняет убытки. Материал не является индивидуальной инвестиционной рекомендацией.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.