Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
CoreWeave, Inc. (NASDAQ: CRWV)
CoreWeave, Inc. (CRWV) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценку по P/E здесь применять некорректно.
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: CoreWeave, Inc. — компания из сектора «ИИ-инфраструктура».
Наш рейтинг: 5.6 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
CoreWeave — «ИИ-гиперскейлер»: сдаёт облачные кластеры на GPU NVIDIA для обучения и инференса нейросетей. Отчёт за Q2 2026 (11 августа) вышел сильным по спросу: выручка $2.58 млрд (+112% г/г) выше прогноза, убыток на акцию меньше ожидаемого, бэклог — рекордные $104 млрд (добавились Anthropic и расширение Meta), годовой прогноз повышен. Акция прибавила ~14%. Но у медали есть вторая сторона: чистый убыток вырос вдвое (до $626 млн), а процентные расходы удвоились до $640 млн за квартал — это около четверти всей выручки. При капзатратах $35–39 млрд в год модель работает, только пока доступен дешёвый капитал. Спекулятивная ставка на ИИ-цикл — малой долей и на просадках.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме
CoreWeave — «ИИ-гиперскейлер»: строит дата-центры и сдаёт в аренду облачные кластеры на GPU NVIDIA. По сути это чистая ставка на капзатраты в ИИ — кто-то должен поставлять «лопаты» (вычисления) для золотой лихорадки.
Отчёт за Q2 2026 (11 августа) показал, что со спросом всё отлично: выручка $2.58 млрд (+112% г/г) обошла прогноз, убыток на акцию оказался меньше ожидаемого, а бэклог вырос до рекордных $104 млрд — добавились Anthropic и расширение контракта с Meta. Годовой прогноз повышен до $12.4–13.2 млрд. Акция выросла на ~14%.
Но вторая половина картины тревожнее: чистый убыток удвоился до $626 млн, а обслуживание долга подорожало до $640 млн за квартал — примерно четверть выручки. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика за 12 месяцев
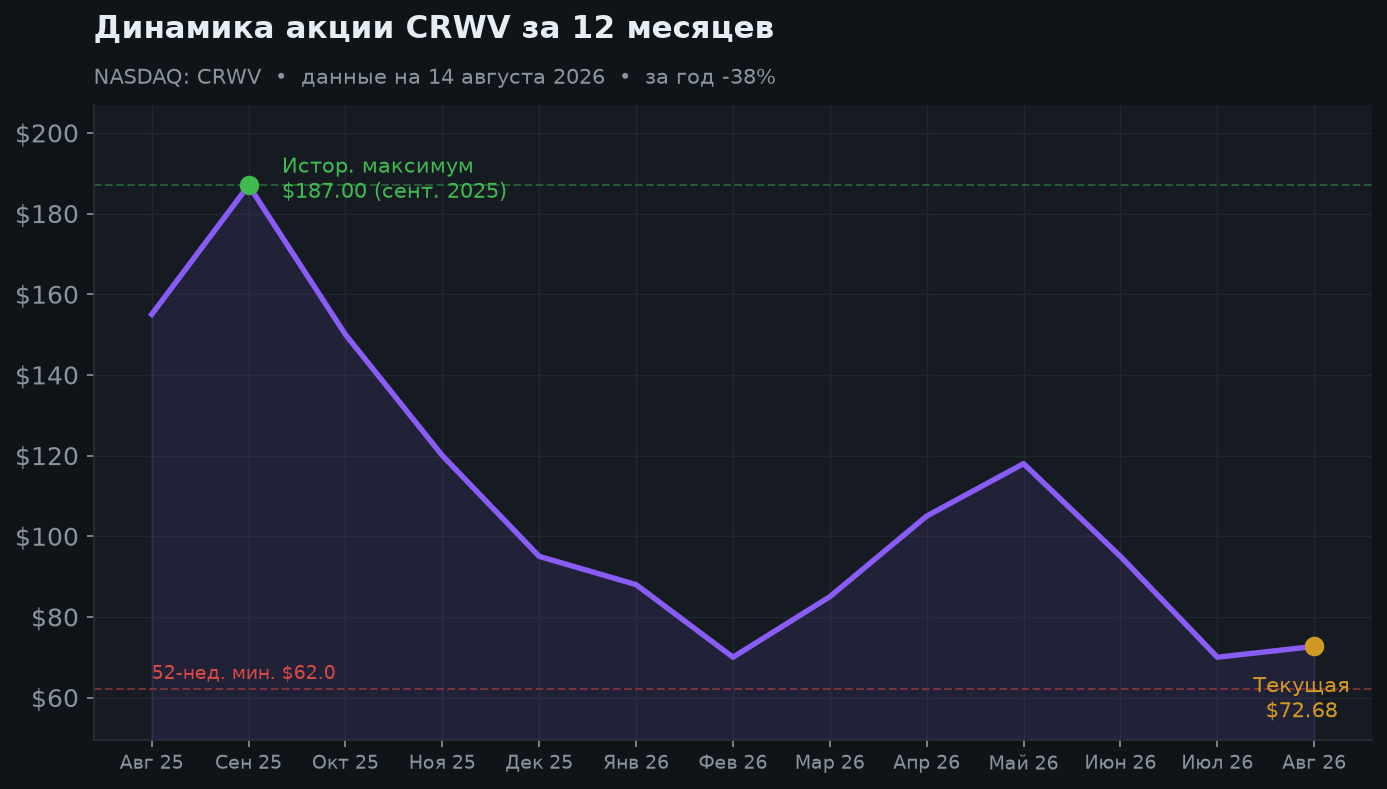
За год бумага потеряла около 38%, пройдя гигантскую амплитуду: эйфория после IPO и ралли к $187, затем затяжное падение на страхах по капексу, долгу и оценке. Сегодняшний отчёт дал отскок +14%. Это наглядная спекулятивная волатильность: бумага живёт настроением по ИИ-капексу и доступности дешёвого капитала. Вход в такие истории — малой долей и на просадках.
3. Клиенты и итоги Q2 2026
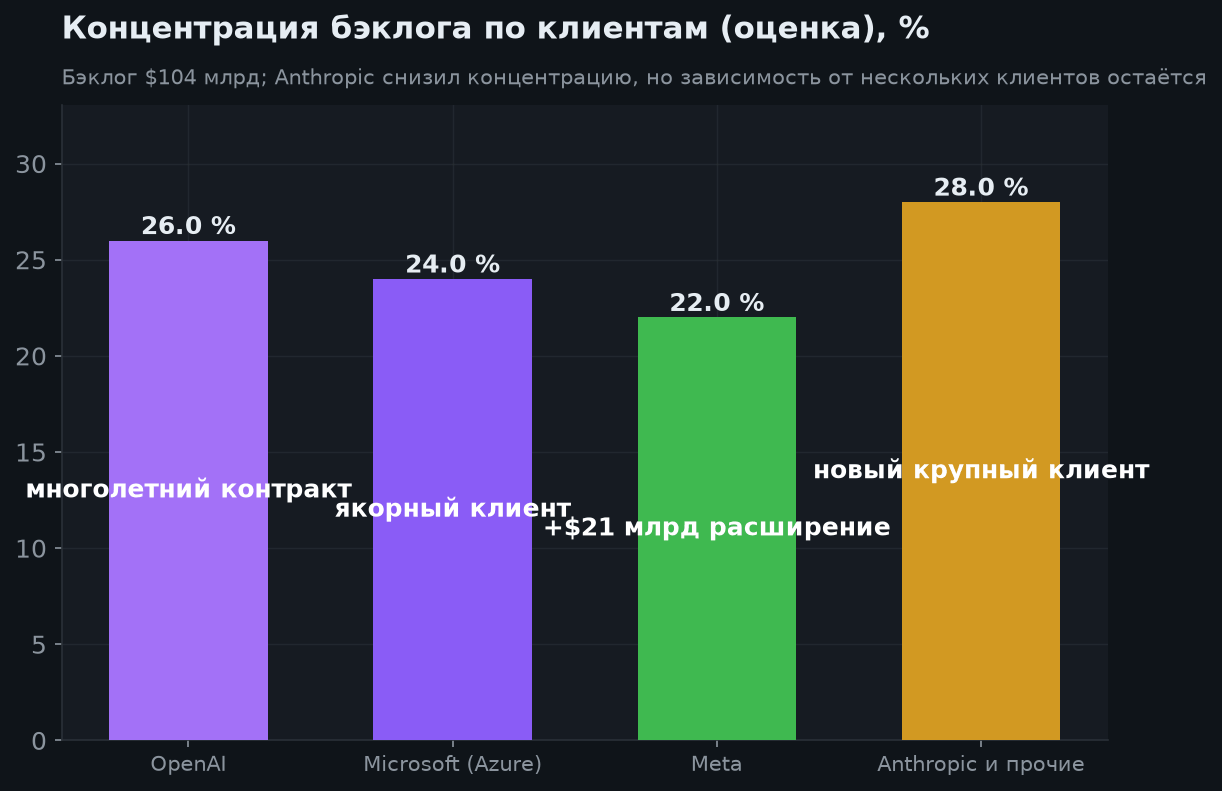
Главная сила и одновременно главный риск — контракты. Бэклог вырос до $104 млрд с OpenAI, Microsoft, Meta (+$21 млрд расширение) и новым клиентом Anthropic (многолетнее соглашение под модели Claude). Это даёт видимость выручки на годы вперёд и немного снижает концентрацию. Но зависимость от нескольких крупных заказчиков и от GPU NVIDIA (риск обесценивания при смене поколений) сохраняется.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка Q2'26 | $2.58 млрд | +112% г/г, бит |
| Скорр. убыток на акцию | −$1.03 | лучше прогноза −$1.20 |
| Бэклог | $104 млрд | рекорд |
| Чистый убыток | −$626 млн | было −$290 млн |
| Проценты по долгу | $640 млн | ×2.4 г/г |
| Капзатраты FY2026 | $35–39 млрд | колоссальные |
4. Оборотная сторона роста: цена долга
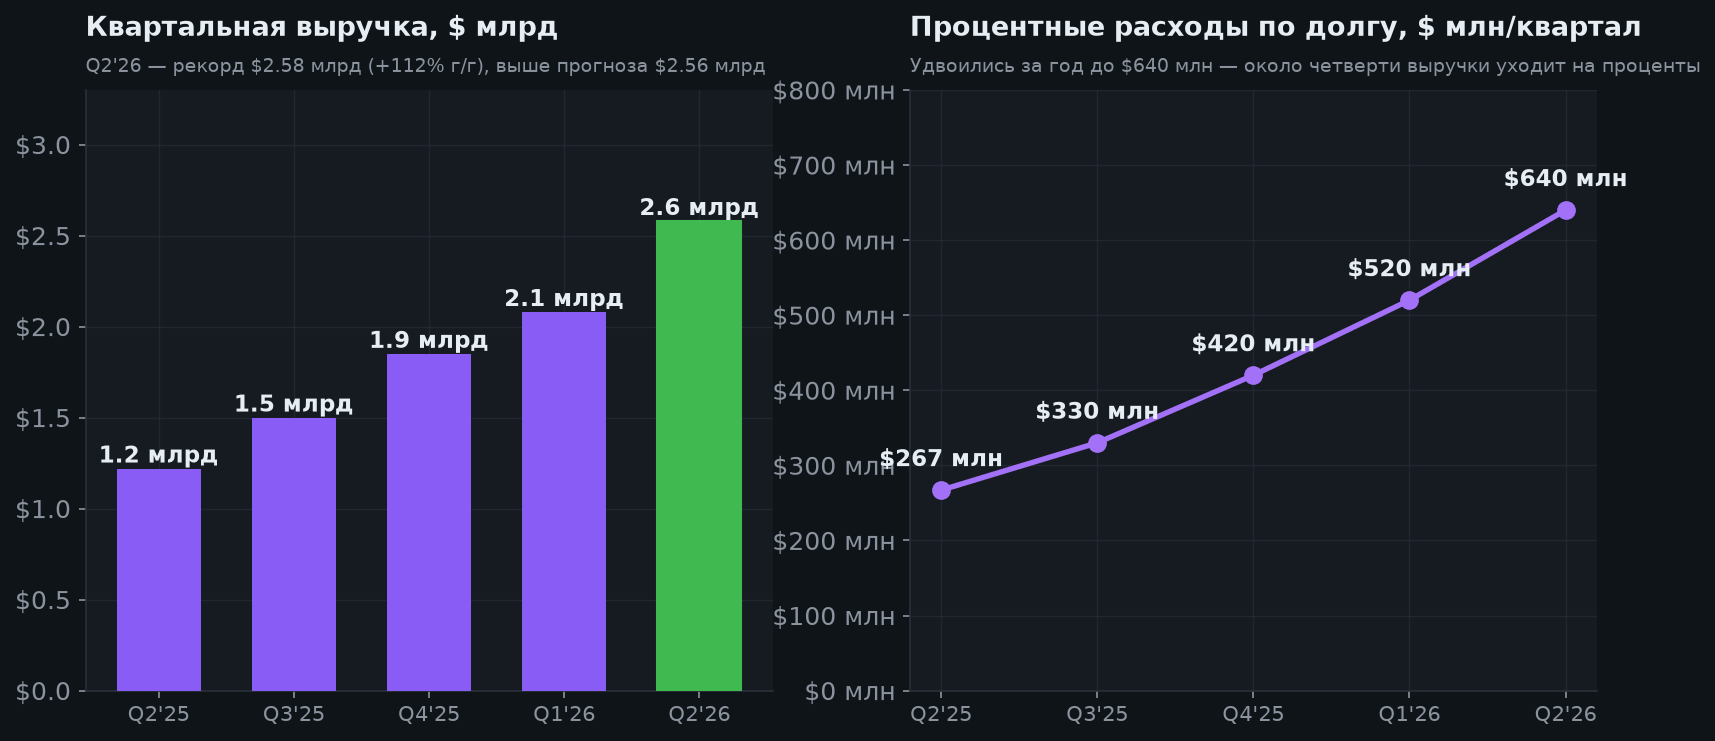
Это ключевой график отчёта. Выручка удваивается — но стоимость обслуживания долга растёт быстрее: с $267 млн до $640 млн за год, то есть около четверти квартальной выручки уходит только на проценты. Компания финансирует стройку дата-центров и закупку GPU в долг, а капзатраты на год заявлены в $35–39 млрд — это в разы больше годовой выручки.
Отсюда простой вывод: кейс жив, пока капитал доступен и дёшев. Рост ставок или охлаждение аппетита инвесторов к ИИ бьёт по модели сильнее, чем по «обычным» растущим компаниям.
5. Выручка по годам
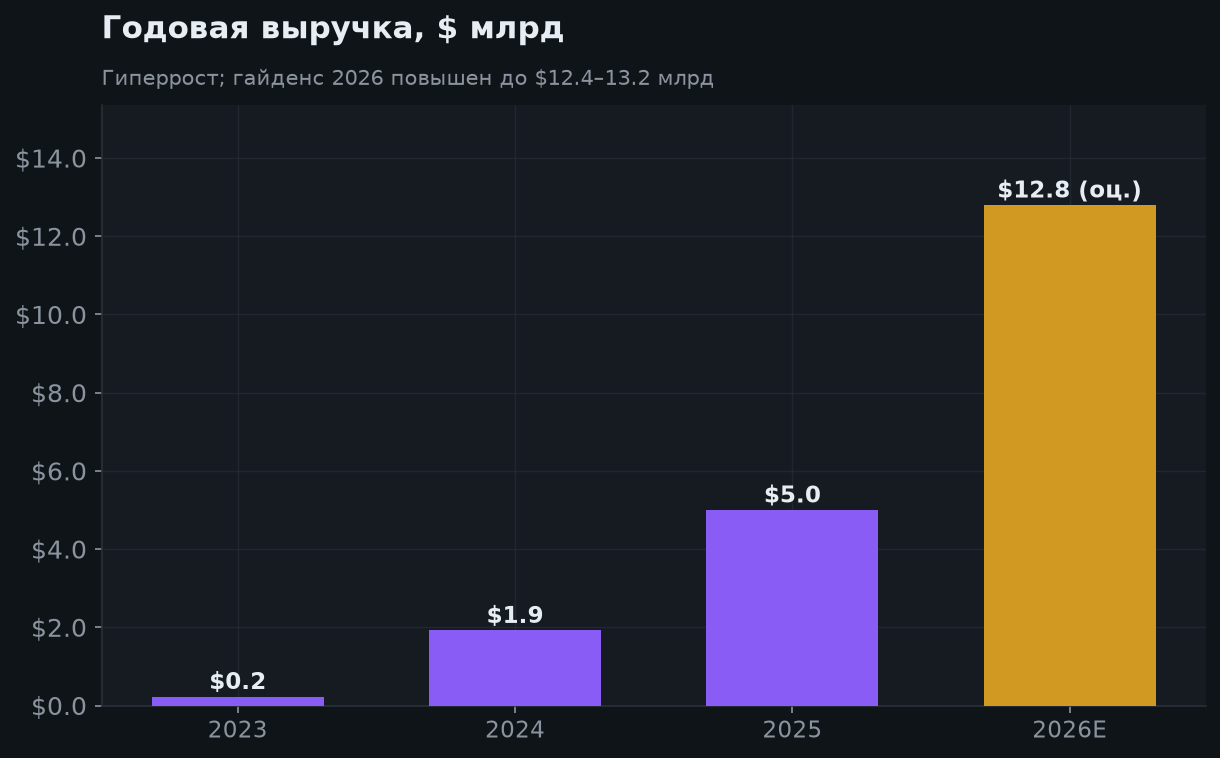
Темпы исключительные: $0.23 млрд (2023) → $1.92 млрд (2024) → ~$5 млрд (2025) → $12.4–13.2 млрд (гайденс 2026, повышен после Q2). Это быстрейший в истории выход облачной компании к таким объёмам. Компания также подняла прогноз скорректированной операционной прибыли до $960 млн – $1.15 млрд — то есть на операционном уровне бизнес прибылен; проблема ниже, на уровне процентов и амортизации. *(2026 — гайденс.)*
6. Оценка и целевые цены
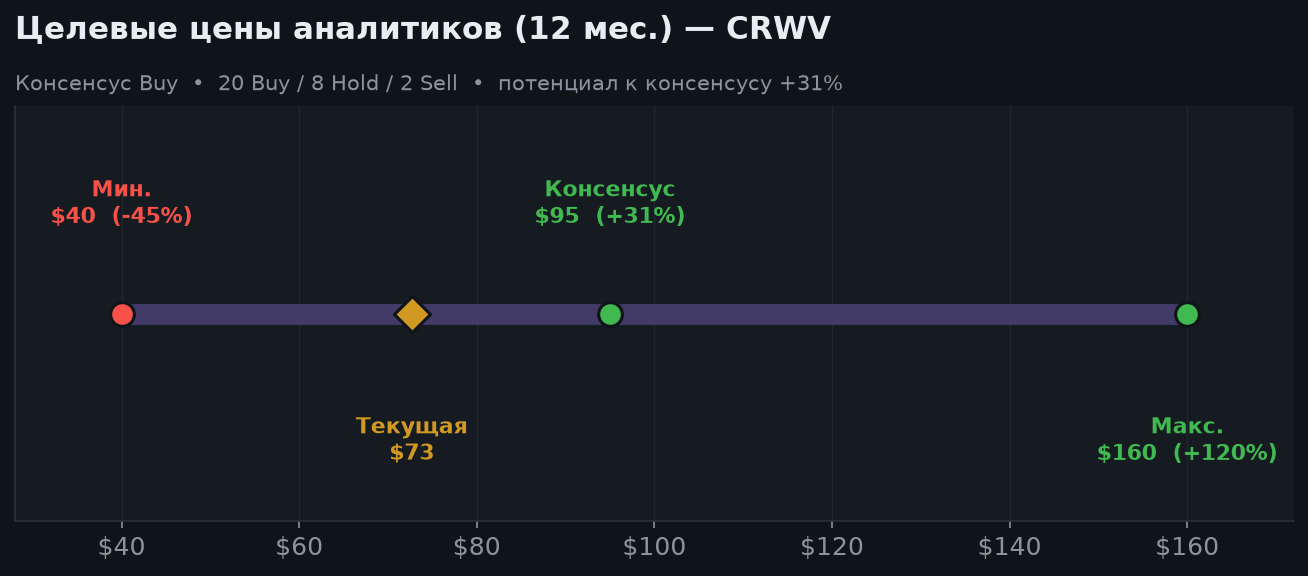
Классические мультипликаторы неприменимы (убыток), оценивают по выручке, бэклогу и вере в ИИ-капекс. Аналитики в целом позитивны, но после падения котировок цели заметно снижены относительно прежних уровней — здесь дан консервативный ориентир ~$95. Широкий разброс ($40–$160) честно отражает полярность мнений: одни видят инфраструктурного чемпиона ИИ, другие — перекредитованную компанию в цикличной отрасли.
7. Сценарии на 6 и 12 месяцев
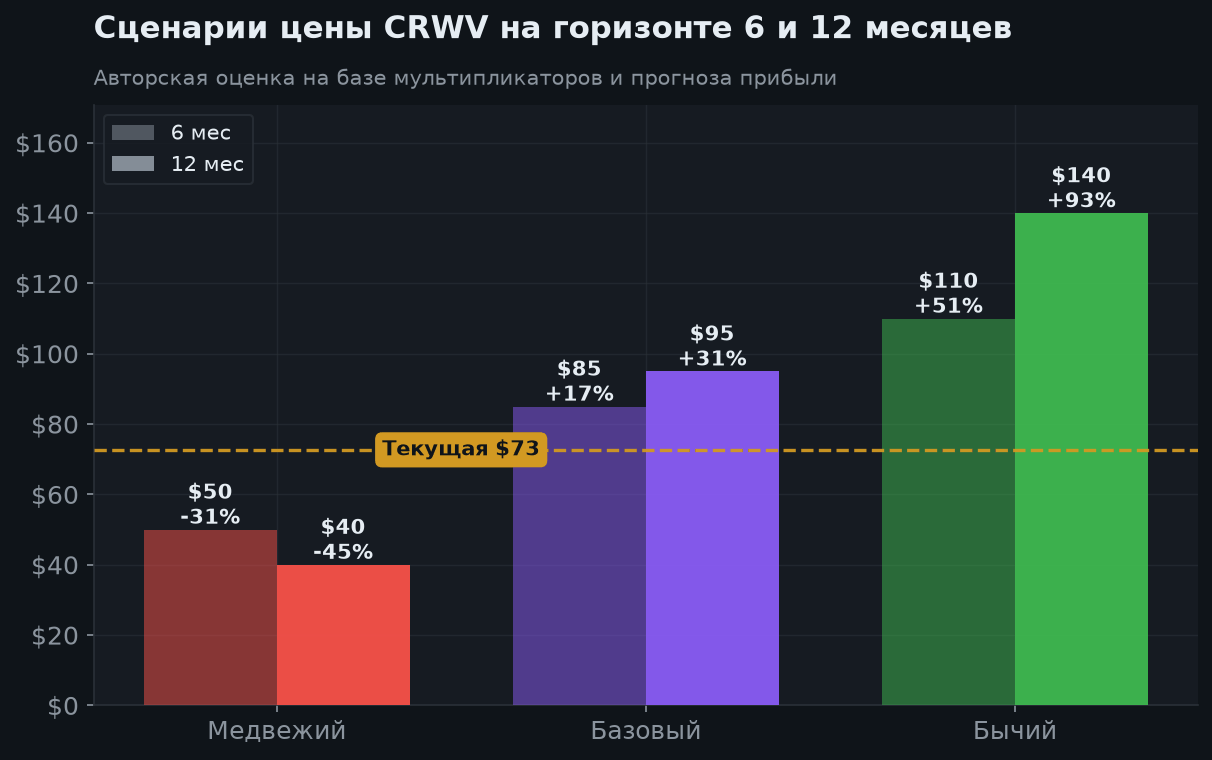
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
| Бычий | $110 (+51%) | $140 (+93%) | Бэклог конвертируется в выручку, снижение стоимости долга, новые контракты |
| Базовый | $85 (+17%) | $95 (+31%) | Гайденс $12.4–13.2 млрд выполняется, долговая нагрузка под контролем |
| Медвежий | $50 (−31%) | $40 (−45%) | Дорогой капитал, охлаждение ИИ-капекса, разводнение, проблемы у клиента |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Q2'26: выручка $2.58 млрд (+112% г/г), выше прогноза
- Бэклог рекордные $104 млрд; новый клиент — Anthropic
- Годовой прогноз повышен: $12.4–13.2 млрд выручки
- Скорр. операционная прибыль FY26 $960 млн – $1.15 млрд (плюс)
- Убыток на акцию меньше ожиданий; акция +14% на отчёте
- NVIDIA в капитале; лидерство по скорости развёртывания GPU
🔴 Медвежий кейс
- Проценты по долгу $640 млн/квартал — четверть выручки
- Чистый убыток удвоился до $626 млн
- Капзатраты $35–39 млрд — кратно больше годовой выручки
- Модель зависит от доступности дешёвого капитала
- Концентрация на нескольких клиентах; риск обесценивания GPU
- Экстремальная волатильность: за год $62–$187, акция −38%
9. Итоговое заключение
Отчёт за Q2 2026 развёл в разные стороны две части истории CoreWeave. Со стороны спроса всё отлично: выручка +112%, бэклог вырос до рекордных $104 млрд, добавился Anthropic, годовой прогноз повышен, а на операционном уровне компания прибыльна. Рынок отреагировал ростом ~14%.
Со стороны финансирования картина тревожнее: проценты по долгу удвоились до $640 млн за квартал — около четверти выручки, чистый убыток вырос вдвое, а капзатраты на год заявлены в $35–39 млрд. Проще говоря: бизнес растёт быстро, но растёт в долг, и кейс держится на доступности дешёвого капитала.
Аналитический вывод: только малая спекулятивная доля портфеля под веру в продолжение ИИ-капекса, докупать на просадках, а не гнаться за отскоком. Базовый ориентир — $85 на 6 мес. (+17%) и $95 на 12 мес. (+31%); бычий $140 при удешевлении долга и конвертации бэклога, медвежий $40 при охлаждении ИИ-цикла. Более «спокойные» прокси на ту же тему — NVIDIA (чипы) или Vertiv (питание и охлаждение).
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.