Информационно-аналитический материал. Не является индивидуальной инвестиционной рекомендацией.
Apple Inc. (NASDAQ: AAPL)
Apple Inc. (AAPL) по нашему tiker.pro Score — примерно на уровне S&P 500 на горизонте 6–12 мес. оценка умеренная (P/E ~36).
Нужны графики и цифры? Переключите на «Подробно».
🎓 Простыми словами
Что это: Apple Inc. — компания из сектора «Потребительская электроника, ПО и сервисы».
Наш рейтинг: 5.6 из 10 — примерно на уровне S&P 500. Балл показывает, насколько у бумаги, по нашей модели, выше шансы обогнать рынок (индекс S&P 500) в ближайшие 6–12 месяцев: ближе к 10 — лучше, 5 — примерно как рынок. Это ориентир, а не гарантия.
Стоит ли смотреть: Сейчас это скорее нейтральная история — спешить некуда.
Это упрощённое объяснение без перегруза мультипликаторами. Полные цифры — в режиме «Подробно».
📅 Календарь событий
Apple — эталон качества, и отчёт за июньский квартал это подтвердил: выручка $109,4 млрд (+16%), прибыль на акцию $2,02 (+29%), рекорды квартала по iPhone, Mac и Services, база активных устройств превысила 2,5 млрд. Двузначный рост во всех географиях.
Но дальше начинается честная часть. Во-первых, валовая маржа 50,1% включает около 2 п.п. от возвратов по тарифам — разовый фактор, а не заслуга бизнеса. Во-вторых, сама компания прогнозирует на текущий квартал замедление до +9–11% (было +16%) и маржу 47–48%: мешают курс (~2,5 п.п.) и дефицит поставок — спрос обгоняет доступные мощности передовых техпроцессов.
Дефицит из-за избыточного спроса — хорошая проблема, но выручку она всё равно ограничивает. Рынок это понял быстро: исторический максимум $344,57 был поставлен 29 июля — за день до отчёта, после чего бумага отошла примерно на 9%.
Оценка не оставляет запаса: P/E 35,6 (форвардный ~33) при том, что консенсус ждёт замедления роста выручки с +14,8% в 2026 до +9,9% в 2027, а прибыли — с +18% до +8%. Средняя цель аналитиков $326 — это всего +4%, и пятеро из 45 аналитиков прямо рекомендуют продавать.
Вывод: держать как долгосрочное ядро — качество бизнеса и байбэк (число акций сократилось на 2,1% за год) работают на инвестора. Но догонять у максимумов смысла мало: докупать разумнее на откатах.
🔍 Из чего складывается балл
Почему именно эти факторы. Балл намеренно строится на проверяемых, прогноз-ориентированных данных: потенциал к цели аналитиков, их консенсус, наш вердикт, ценовой тренд, оценка P/E и риск-профиль. Маржу и долг мы не считаем отдельно сознательно — они уже заложены аналитиками в их цели и в наш вердикт, иначе вышел бы двойной счёт. Новостной фон в балл тоже не входит специально — чтобы оценка оставалась детерминированной и не «прыгала» от заголовков (свежие новости показаны отдельным блоком). Поэтому один и тот же отчёт всегда даёт одну и ту же оценку.
1. Резюме: рекордный квартал — и пик за день до отчёта
Apple отчиталась за третий квартал 2026 финансового года (июньский квартал, опубликован 30 июля) сильно: выручка $109,4 млрд (+16%), разводнённая прибыль $2,02 на акцию (+29%), чистая прибыль $29,8 млрд. Компания поставила рекорды июньского квартала по общей выручке, прибыли на акцию, а также по iPhone, Mac и Services. Рост двузначный во всех географических сегментах, а база активных устройств впервые превысила 2,5 млрд.
И тем не менее акция после отчёта снизилась. Причина — прогноз. На текущий (сентябрьский) квартал Apple ждёт рост выручки +9–11% вместо недавних +16% и валовую маржу 47–48% вместо 50,1%. Мешают две вещи: курсовой эффект (около 2,5 п.п.) и дефицит поставок — спроса больше, чем компания физически может произвести на передовых техпроцессах.
Символичная деталь: исторический максимум $344,57 был поставлен 29 июля — ровно за день до публикации отчёта. Сейчас бумага примерно на 9% ниже. Отчёт построен на горизонтах 6 и 12 месяцев.
2. Динамика акции за 12 месяцев
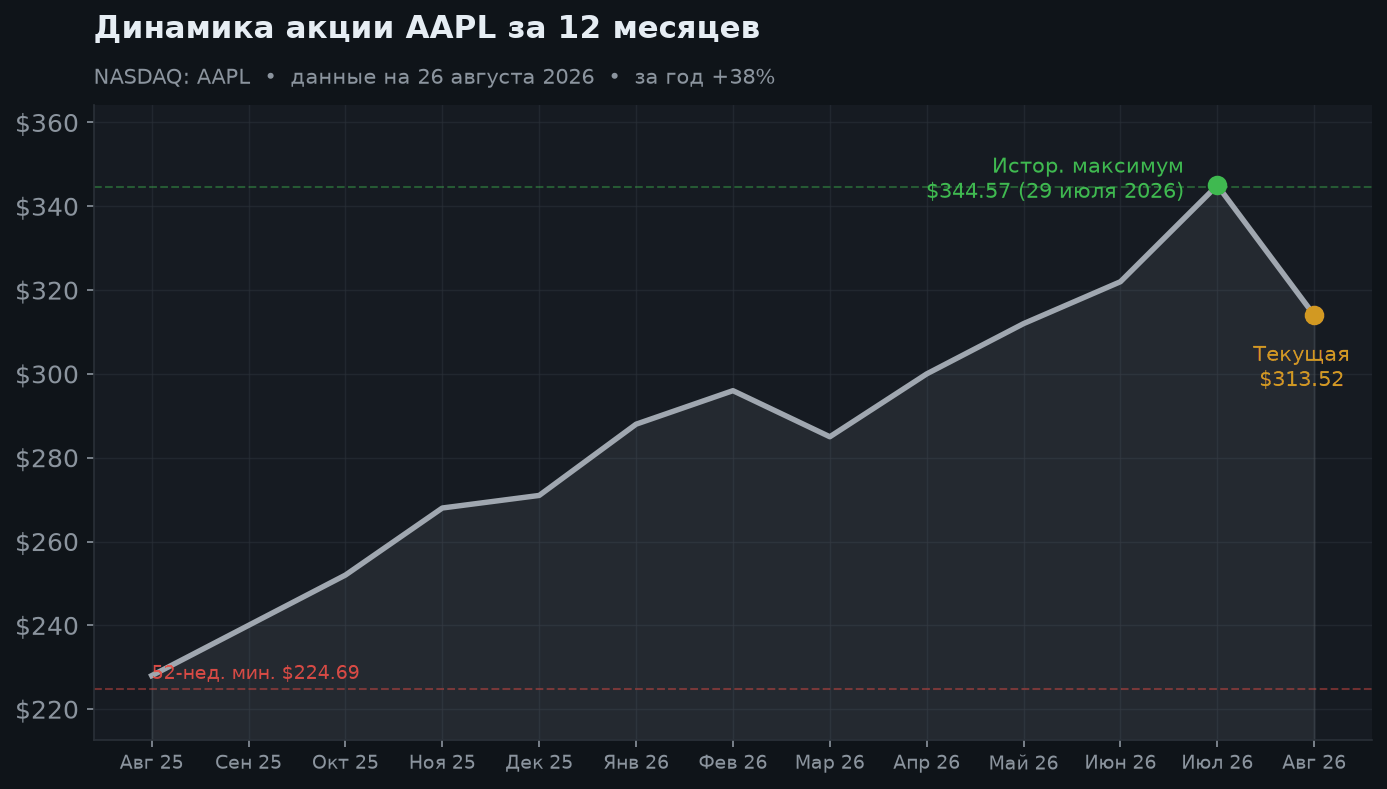
За год бумага прибавила +37,8%, с начала 2026 года — +15,5%. Это возвращение Apple в лидеры: в 2024–2025 годах она заметно отставала от остальных мегакапов, и рынок сомневался, что компания найдёт новый источник роста.
Нашла — и не там, где ждали. Драйвером стали не «ИИ-функции», а банальный сильный цикл обновления iPhone (+22% в квартале) и Mac (+29%), плюс устойчивые Services. Плато 2023–2024 годов закончилось: выручка снова растёт двузначно.
Текущая цена ($313,52) держится чуть выше 50-дневной средней (~$311) и заметно выше 200-дневной (~$282) — тренд остаётся восходящим, но импульс выдохся ровно на прогнозе о замедлении.
3. Категории: растёт всё, кроме iPad
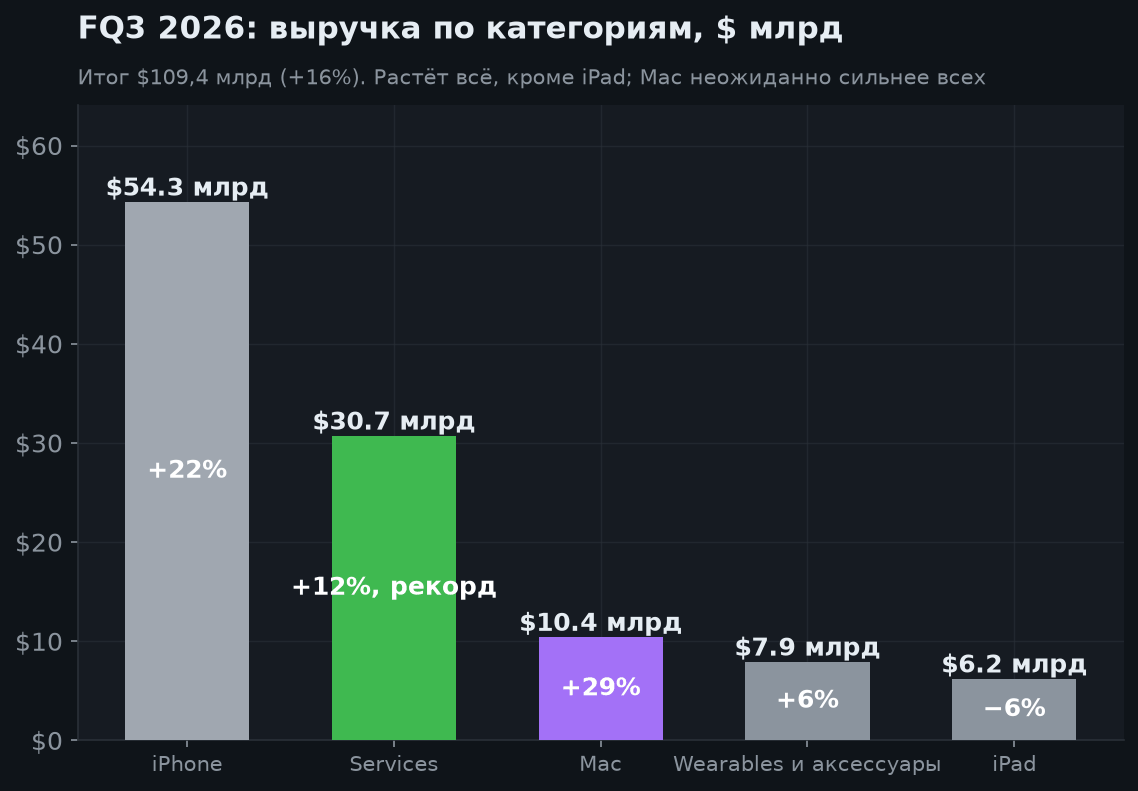
Разбивка квартала: iPhone $54,3 млрд (+22%) — половина всей выручки и главный двигатель; Services $30,7 млрд (+12%) — App Store, подписки, реклама, iCloud; Mac $10,4 млрд (+29%) — неожиданно самый быстрорастущий сегмент; Wearables и аксессуары $7,9 млрд (+6%); iPad $6,2 млрд (−6%) — единственная снижающаяся категория.
Два наблюдения. Первое: Services дают около 28% выручки, но существенно больше в прибыли — валовая маржа сервисов кратно выше, чем у устройств, и именно они делают Apple такой рентабельной. Второе: рост Mac на 29% показывает, что спрос на «железо» с собственными чипами Apple реален, а не разовый всплеск.
Отдельно про 2,5 млрд активных устройств: это не витринная цифра, а база, с которой Apple собирает сервисную выручку. Пока база растёт, у Services есть встроенный запас роста даже при слабых продажах техники.
| Показатель | Значение | Динамика г/г |
|---|---|---|
| Выручка FQ3 2026 | $109,4 млрд | +16%, рекорд июньского квартала |
| — iPhone | $54,3 млрд | +22% |
| — Services | $30,7 млрд | +12%, рекорд |
| — Mac | $10,4 млрд | +29% |
| — Wearables и аксессуары | $7,9 млрд | +6% |
| — iPad | $6,2 млрд | −6%, единственный минус |
| Прибыль на акцию | $2,02 | +29%; чистая прибыль $29,8 млрд |
| Валовая маржа | 50,1% | включая ~2 п.п. от тарифных возвратов |
| База активных устройств | >2,5 млрд | исторический максимум |
| Дивиденд | $0,27 в квартал | доходность ~0,34%; байбэк −2,1% акций за год |
4. Кварталы и Services: где прячется замедление
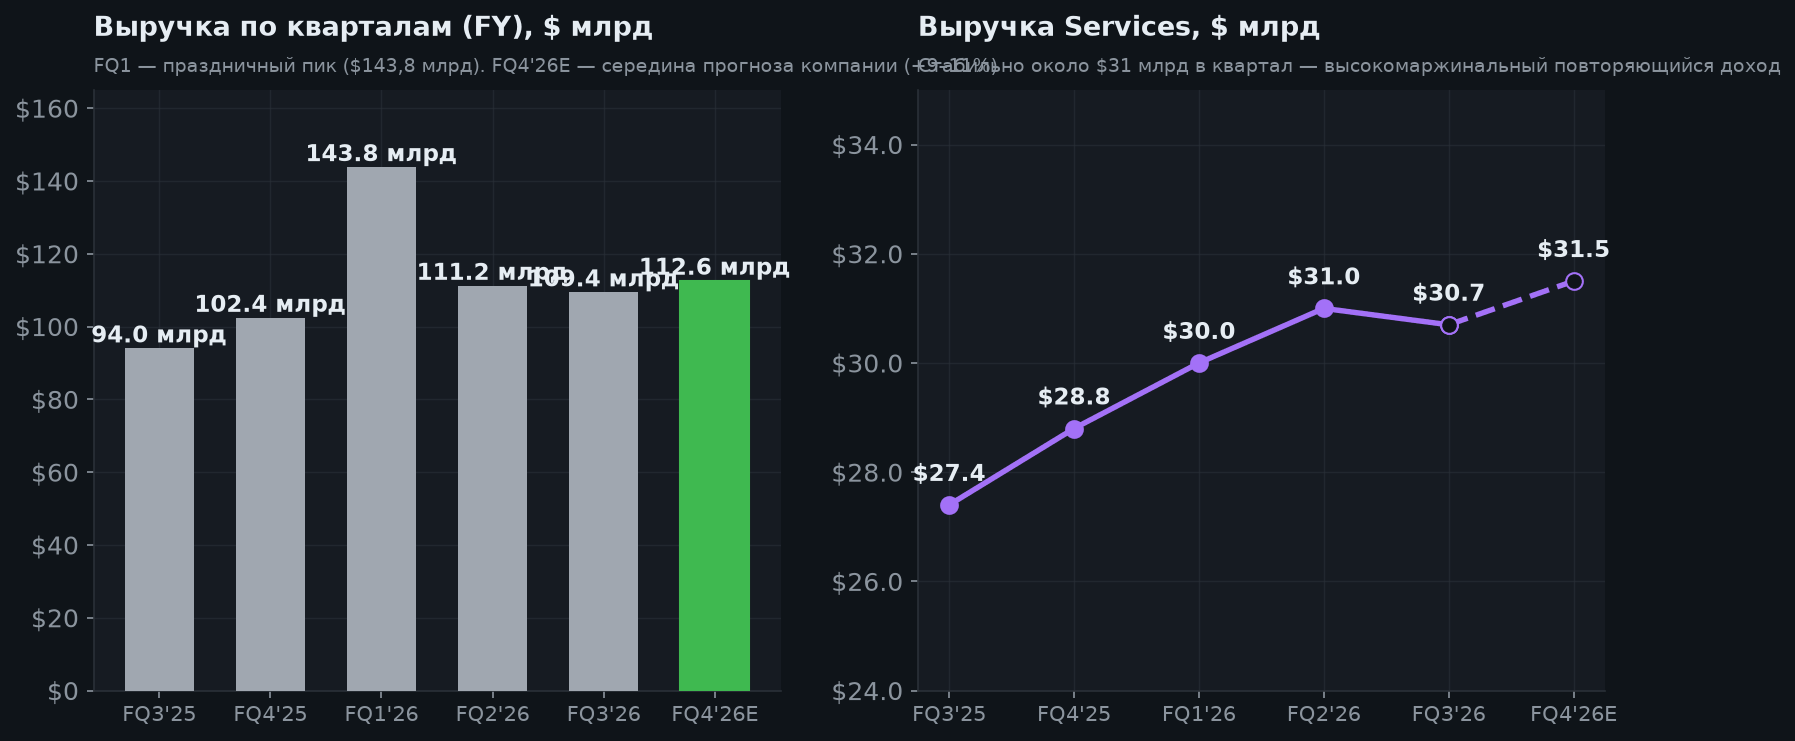
Квартальная картина: $94,0 → $102,4 → $143,8 → $111,2 → $109,4 млрд. Пик в FQ1 — обычная сезонность: праздничный квартал у Apple всегда самый большой. На текущий FQ4 компания ориентирует примерно на $112–113 млрд (рост +9–11%).
Именно этот прогноз и есть главная новость отчёта. Разберём, из чего складывается замедление с 16% до 9–11%:
- Курс валют — около 2,5 процентных пунктов. Внешний фактор, к бизнесу отношения не имеет.
- Дефицит поставок — по словам компании, «значительно» ударит по выручке iPhone, Mac и iPad. Причина: спрос превышает доступные мощности производства на передовых техпроцессах.
Второй пункт стоит понять правильно. Это не падение спроса — наоборот, спроса слишком много. Но для инвестора результат одинаковый: выручка в квартале будет ниже, чем могла бы. Отложенный спрос, скорее всего, перетечёт в следующие кварталы.
Services тем временем держатся ровно около $31 млрд в квартал. Это «тихая» часть бизнеса, которая почти не зависит от циклов продаж устройств и поддерживает маржу компании в целом.
*(Значения Services за FQ4'25–FQ1'26 и прогнозный столбец FQ4'26 — расчёт/оценка; остальные цифры — из отчётности.)*
5. Годовая выручка: рост есть, но темп снижается
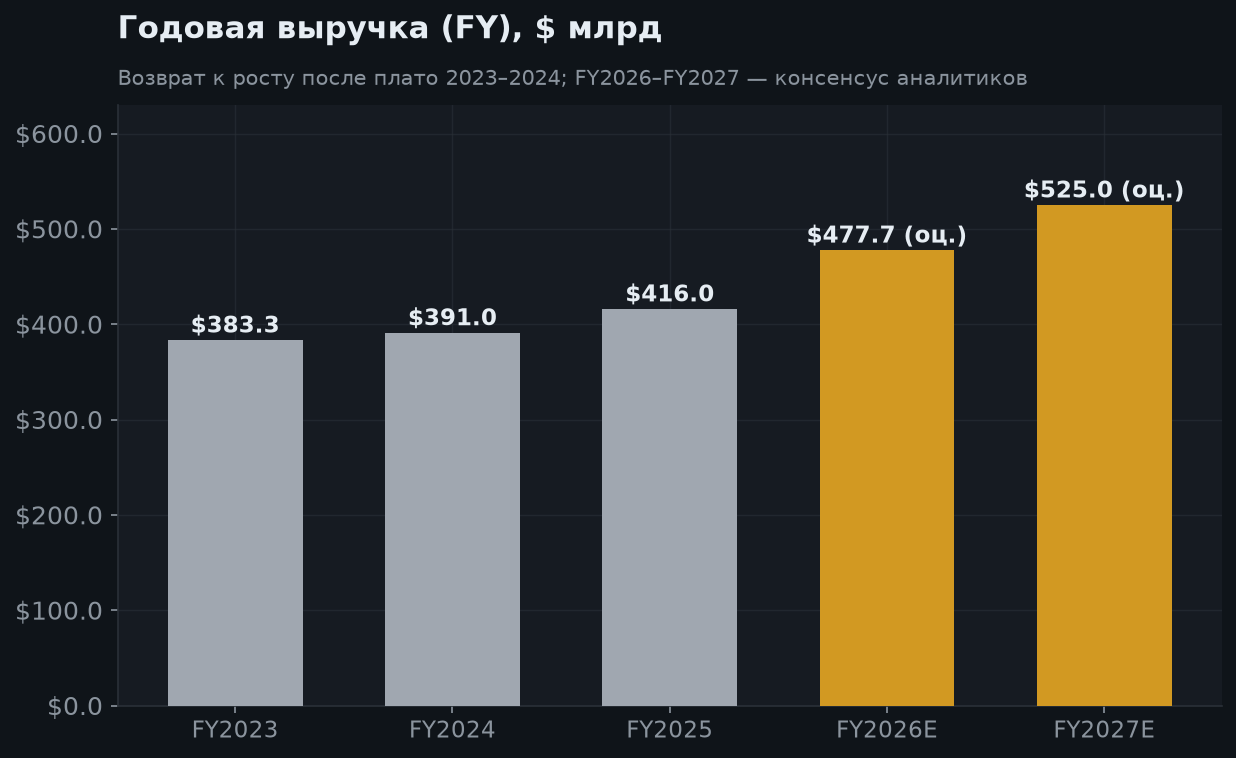
После плато $383,3 млрд (FY2023) → $391,0 млрд (FY2024) выручка снова растёт: $416,0 млрд в FY2025, а консенсус на FY2026 — $477,7 млрд (+14,8%). Для компании такого размера это очень хороший год.
Но дальше темп заметно снижается: на FY2027 аналитики закладывают $525,0 млрд, то есть +9,9%, а рост прибыли на акцию замедляется с +18,3% до +8,1%. Это ключевая цифра для оценки: платить 33 годовых прибыли за компанию, растущую на 8%, — совсем не то же самое, что платить их за рост на 18%.
*(FY2026 и FY2027 — прогноз аналитиков, не гарантия.)*
6. Оценка: запаса почти не осталось
P/E TTM 35,6, форвардный — около 33 к прибыли FY2027. Для Apple это исторически дорогой уровень, и, в отличие от многих техов, здесь нет «бумажных» искажений прибыли — цифры честные. Проблема в другом: мультипликатор держится, а темпы роста снижаются.
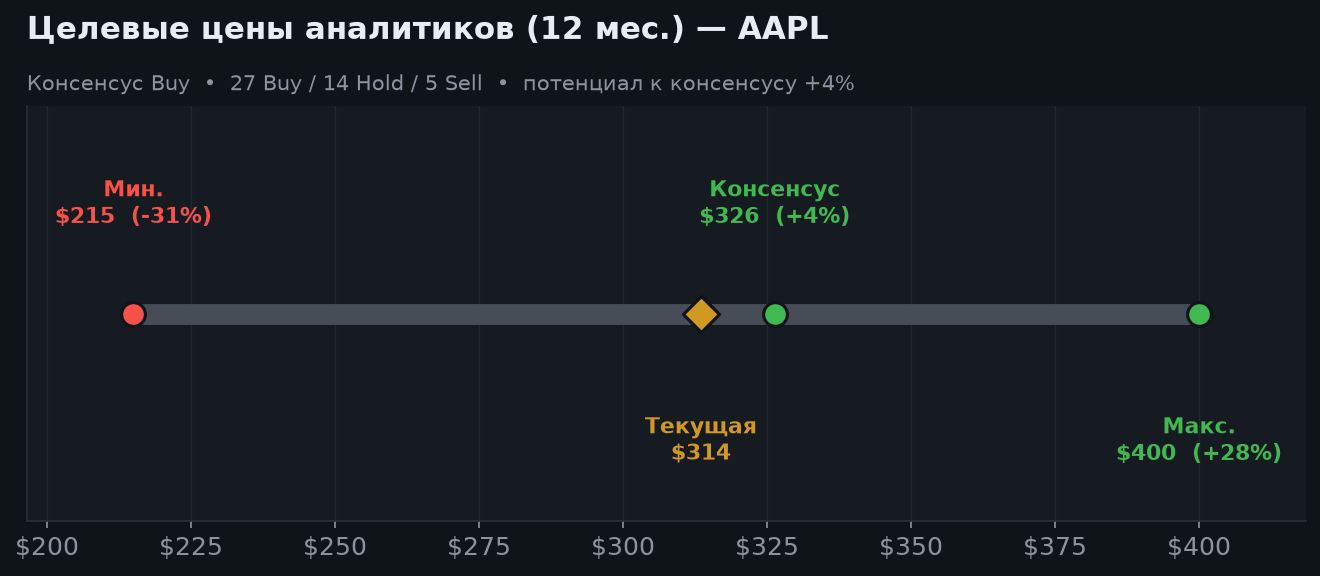
Показательна структура мнений: средняя цель $326,34 даёт всего +4,1% к текущей цене — по сути, аналитики говорят «справедливо оценена». Из 45 аналитиков 27 рекомендуют покупать, 14 держать и 5 продавать. Наличие пяти рекомендаций «продавать» по самой известной компании мира — нечастая ситуация и сама по себе сигнал о том, что цена высока.
Разброс целей огромный: от $215 (−31%) до $400 (+28%). Он отражает главный спор: считать ли Apple растущей платформенной компанией (тогда премия оправдана) или зрелым производителем техники с сервисной надстройкой (тогда 33 прибыли — перебор).
Что работает на инвестора при любой трактовке — байбэк: за год число акций сократилось на 2,1%, то есть прибыль на акцию растёт быстрее прибыли компании.
7. Сценарии на 6 и 12 месяцев
| Сценарий | 6 мес. | 12 мес. | Условия |
|---|---|---|---|
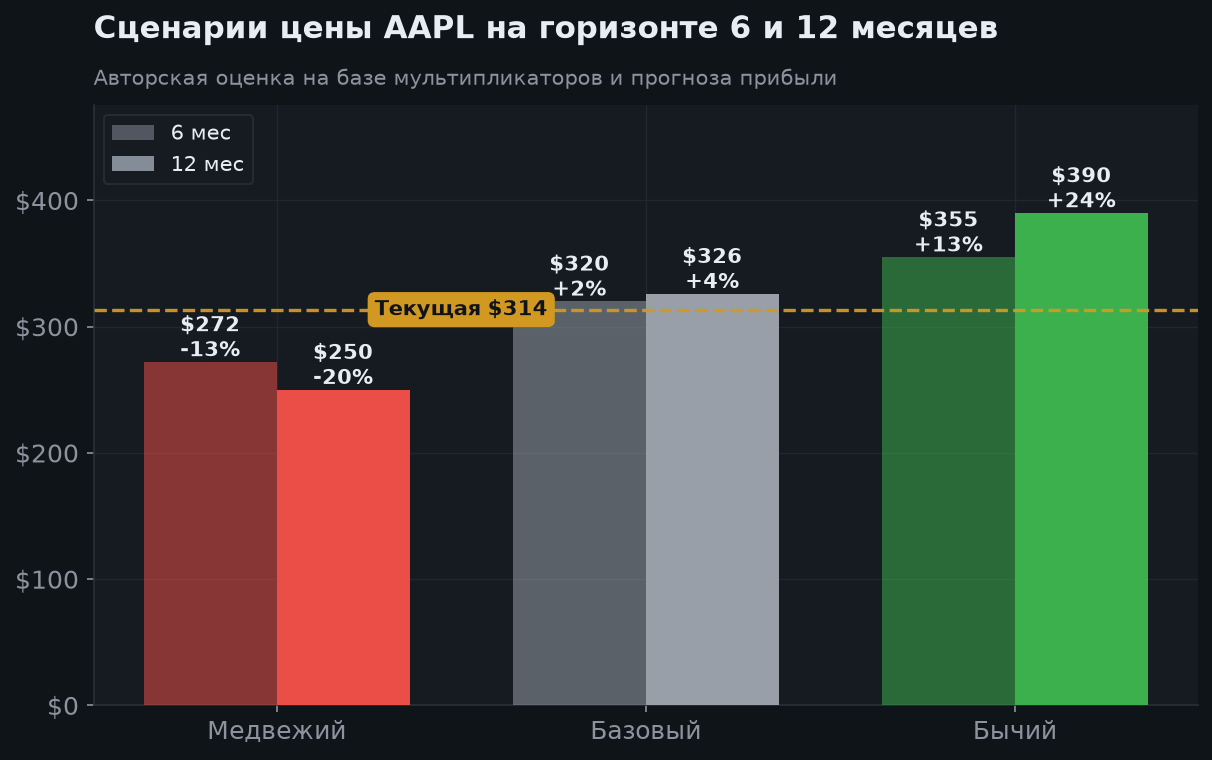
| Бычий | $355 (+13%) | $390 (+24%) | Дефицит поставок рассасывается и отложенный спрос возвращается, Services ускоряются, ИИ-функции наконец дают новый цикл обновления |
| Базовый | $320 (+2%) | $326 (+4%) | Прогноз +9–11% выполняется, маржа удерживается у 47–48%, мультипликатор не сжимается — движение вслед за прибылью |
| Медвежий | $272 (−13%) | $250 (−20%) | Дефицит затягивается, рост замедляется ниже 9%, тарифные возвраты исчезают из маржи, премиальный мультипликатор сжимается к 26–28 |
8. Аргументы «за» и «против»
🟢 Бычий кейс
- Рекордный июньский квартал: выручка $109,4 млрд (+16%), EPS $2,02 (+29%)
- iPhone +22% и Mac +29% — цикл обновления техники реально идёт
- Services $30,7 млрд (+12%) — высокомаржинальный повторяющийся доход
- База активных устройств превысила 2,5 млрд — встроенный запас роста сервисов
- Двузначный рост во всех географических сегментах
- Дефицит поставок вызван избытком спроса — отложенный спрос перейдёт в следующие кварталы
- Байбэк сократил число акций на 2,1% за год: EPS растёт быстрее прибыли
- Прибыль «честная» — без бумажных переоценок, крепчайший баланс
🔴 Медвежий кейс
- Прогноз на текущий квартал: замедление до +9–11% против +16%
- Валовая маржа 50,1% включает ~2 п.п. разовых возвратов по тарифам; прогноз уже 47–48%
- Дефицит поставок «значительно» ударит по выручке iPhone, Mac и iPad
- Консенсус ждёт замедления: выручка +14,8% в FY2026 → +9,9% в FY2027, EPS +18% → +8%
- Оценка P/E 35,6 (форвардный ~33) при однозначных темпах роста FY2027
- Апсайд к средней цели всего +4%; 5 из 45 аналитиков рекомендуют продавать
- iPad снижается (−6%); низкая дивидендная доходность ~0,34%
- Регуляторные риски (App Store, антимонопольные дела в США и ЕС) и зависимость от Китая
9. Итоговое заключение
Apple выдала рекордный июньский квартал: выручка $109,4 млрд (+16%), прибыль на акцию $2,02 (+29%), рекорды по iPhone, Mac и Services, база активных устройств выше 2,5 млрд, двузначный рост во всех регионах. Претензий к бизнесу нет — компания вышла из плато 2023–2024 годов и снова растёт.
Вопрос не в бизнесе, а в цене. Сама Apple прогнозирует замедление до +9–11% в текущем квартале (курс и дефицит поставок) и снижение валовой маржи до 47–48%. При этом часть рекордной маржи 50,1% дали разовые возвраты по тарифам (~2 п.п.). Консенсус закладывает замедление роста выручки до +9,9% и прибыли до +8% в FY2027 — а платить за это предлагается 33 годовых прибыли.
Рынок отреагировал честно: исторический максимум $344,57 пришёлся на 29 июля, за день до отчёта, после чего бумага отошла на 9%. Средняя цель аналитиков $326 — это всего +4%, и пятеро из 45 рекомендуют продавать.
Аналитический вывод: держать. Для долгосрочного инвестора Apple остаётся core-позицией — качество, баланс и байбэк (−2,1% акций за год) работают на вас годами. Но догонять у максимумов смысла мало: докупать разумнее на откатах, ориентир для более уверенных покупок — $270–290. Базовый прогноз — $326 на 12 мес. (+4%) и $320 на 6 мес. (+2%). Ближайшая веха — отчёт за FQ4 2026 (конец октября): смотреть, попала ли выручка в обещанные +9–11%, удержалась ли маржа у 47–48% и что компания скажет про поставки.
Похожие бумаги
Бумаги близкого профиля и фонды по теме — для сравнения и более широкого взгляда (цифра — наш tiker.pro Score на 12 мес.).
📰 Связанные новости
Свежие материалы tiker.pro, где упоминается эта бумага.
📣 Поделиться результатом
Источники
Откройте рейтинг по tiker.pro Score, сравните компании или подберите идеи по риск-профилю.